Contenu du cours
Chapitre complet
Choisissez une partie ou lisez tout le chapitre
Ouvrez une partie depuis le sommaire ou affichez les deux volets pour lire le chapitre en continu.
1 Compte Capital et compte PrivéDifférences entre le compte Capital et le compte Privé
Le compte Capital et le compte Privé
Le compte Capital (hors phase de clôture)
Lors de la fondation de l'entreprise, le compte Capital est utilisé pour enregistrer les apports de la personne propriétaire de l'entreprise.
Ces apports sont une source de financement pour l'entreprise. C'est pourquoi le compte Capital fait partie des comptes passifs.
Ce que l'entreprise fera de cet argent correspondra à
- un emploi s'il sert à acheter quelque chose (mobilier, machines, etc...) ou à conserver des liquidités en vue d'achats futures (caisse, poste, banque, etc.). Donc plus d'actifs
- au remplacement d'une autre source s'il sert à rembourser une dette. Donc remplacement d'un autre passif.
Nous verrons plus tard que le compte Capital intervient au moment de la clôture. ce point sera traité plus tard.
Le compte Privé (hors phase de clôture)
Avant d’aborder la notion de compte Privé, il faut rappeler qu’une entreprise individuelle ne possède pas de personnalité juridique propre. Elle n'existe légalement qu'à travers la personne physique de son propriétaire.
Par exemple, si Monsieur Amstutz crée une entreprise individuelle de formation pour adultes et loue des locaux professionnels, le contrat de bail sera signé à son nom propre et non à celui de son entreprise.
En résumé : aux yeux de la loi, Monsieur Amstutz et son entreprise ne font qu'un.
Le compte Privé permettra de différencier les actions concernant les besoins personnels de Monsieur Amtstutz de ceux qui concerne son entreprise.
Par exemple, lorsque l'argent sera utilisé pour l'entreprise, un compte actif ou passif sera utilisé :
- achat d'un véhicule pour l'entreprise : Véhicules à Banque
- paiement d'une facture concernant l'entreprise : Autres dettes à Banque
Par contre, lorsque Monsieur Amstutz utilisera le compte bancaire de l'entreprise pour payer une dépense personnelle, ce sera le compte Privé qui sera utilisé.
- achat d'un véhicule pour Monsieur Amstutz : Privé à Banque
- paiement d'une facture privée de Monsieur Amstutz : Privé à Banque
Nous verrons plus tard que le compte Privé est concerné par d'autres choses , notamment au moment de la clôture. ce point sera traité plus tard.
2 Le compte Privé (vision complète)Le compte Privé : rôle et fonctionnement
Le compte Privé (version complète)
Principe
Lorsqu’une personne physique exploite une entreprise en son propre nom, on parle de raison individuelle.
Dans ce cas, l’entreprise n’existe pas juridiquement de manière indépendante. Aux yeux de la loi, c’est la personne propriétaire qui existe et qui répond de l’activité de l’entreprise.
D’un point de vue comptable, il est possible de tenir un compte particulier pour enregistrer les relations entre le propriétaire et son entreprise.
Ce compte n’est pas obligatoire, mais il est très utile.
Il s’agit du compte Privé.
Il permet notamment de distinguer ce qui concerne l’activité de l’entreprise de ce qui relève de la vie personnelle du propriétaire.
Le revenu global de la personne propriétaire de l'entreprise
L’un des rôles du compte Privé est d’enregistrer ce qui revient à la personne propriétaire de l’entreprise.
Il peut s’agir :
- d’un salaire pour le travail effectué dans l’entreprise ;
- d’un intérêt sur les capitaux propres mis à disposition de l’entreprise ;
- du résultat de l’entreprise, c’est-à-dire un bénéfice net ou une perte nette.
Ces trois éléments permettent de déterminer le revenu global de la personne propriétaire.
Deux situations sont alors possibles :
- Revenu global = salaire + intérêts sur les capitaux propres + bénéfice net
- Revenu global = salaire + intérêts sur les capitaux propres - perte nette
Le compte Privé permet ainsi de regrouper les éléments qui concernent directement la rémunération globale de la personne propriétaire de l'entreprise.
Le revenu global de la personne propriétaire est enregistré au moyen des écritures suivantes :
- Salaire de la personne propriétaire : Salaires à Privé
- Intérêts sur les capitaux propres : Charges financières à Privé
- Bénéfice net : Résultat à Privé
- Perte nette : Privé à Résultat
Les prélèvements de la personne propriétaire
Tous les prélèvements effectués par la personne propriétaire sont inscrits au débit du compte Privé, c’est-à-dire à gauche.
Ces prélèvements correspondent à des biens, de l’argent ou des paiements qui concernent la vie personnelle du propriétaire, mais qui passent par l’entreprise.
Par exemple :
- le propriétaire prélève un bureau pour sa fille : Privé à Mobilier
- le propriétaire retire de l’argent au bancomat pour ses besoins personnels : Privé à Banque
- l’entreprise paie une facture personnelle du propriétaire : Privé à Caisse, Banque ou Poste
- l’entreprise paie les primes d’assurance personnelles du propriétaire : Privé à Caisse, Banque ou Poste
- le propriétaire prélève des marchandises pour ses besoins personnels : Privé à Prestations propres
Le compte Privé permet donc également d’enregistrer ce que la personne propriétaire retire de l’entreprise pour son usage personnel.
La variation de fortune
Selon le revenu global auquel le propriétaire a droit et les prélèvements qu'il a fait, la fortune de l'entreprise va varier.
3 cas sont possibles :
- Les prélèvements correspondent au revenu global => pas de variation de fortune
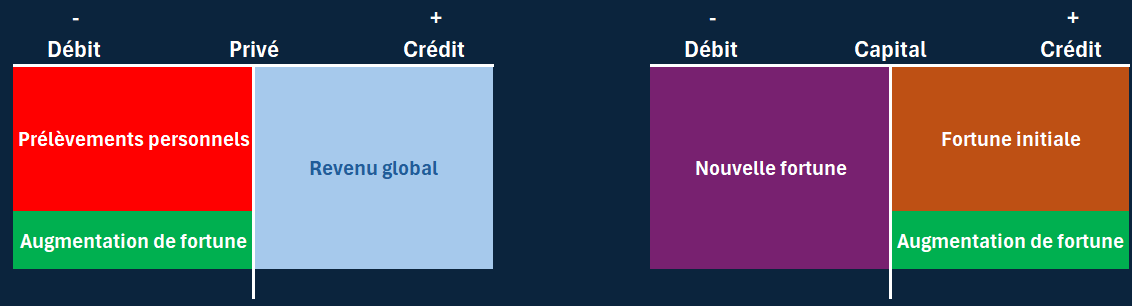
- Les prélèvements sont inférieurs au revenu global => la fortune de l'entreprise augmente
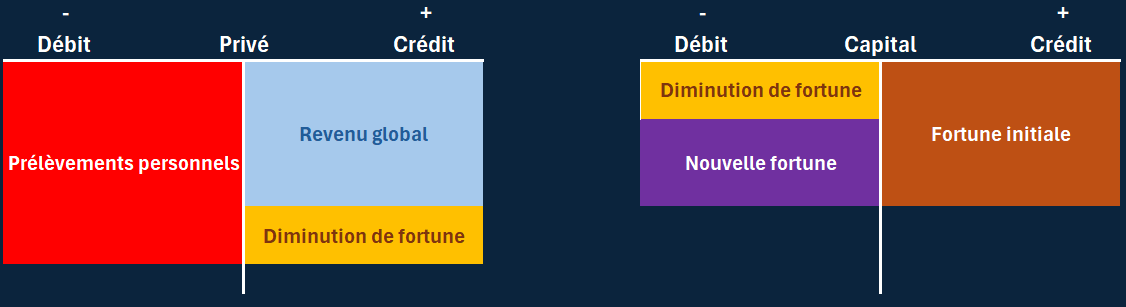
- Les prélèvements sont supérieurs au revenu global => la fortune de l'entreprise diminue.
Exemple d'augmentation de fortune :
- Prélèvements < Revenu global => augmentation de fortune
- Ecriture comptable de l'augmentation de fortune : Privé à Capital
Exemple de diminution de fortune :
- Prélèvements > Revenu global => diminution de fortune
- Ecriture comptable de la diminution de fortune : Capital à Privé
Les impôts du propriétaire
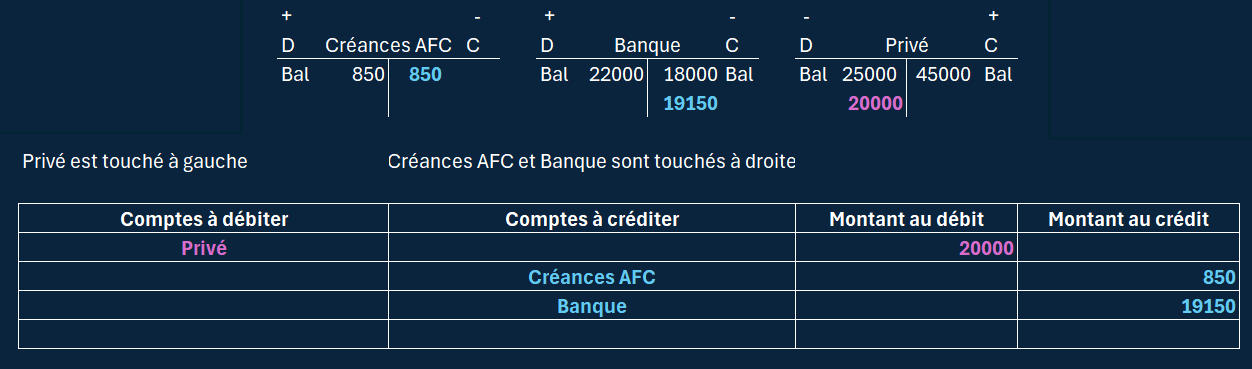
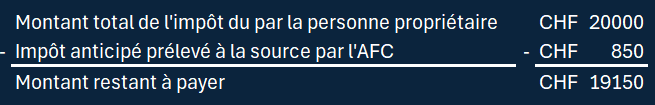
Aux yeux de la loi, l'entreprise en raison individuelle n'existe pas. L'Etat perçoit ses impôts auprès du propriétaire de l'entreprise. L'ensemble des revenus et de la fortune du (de la) propriétaire sert de base de calcul.
Ainsi, l'impôt anticipé prélevé sur les intérêts créanciers de l'entreprise sera déduit du montant total des impôts dus par le propriétaire.
Exemple :
Ecritures :