Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Le bilan Comprendre la structure du bilan, la distinction entre actif et passif et l’équilibre des deux côtés.
Actifs et passifs
L'actif comprend :
Tous les biens que l’entreprise possède et utilise pour exercer son activité. Il peut s’agir, par exemple, de liquidités, de marchandises, de machines, de véhicules ou de mobilier.
Chaque année, l’entreprise établit la liste et la valeur de ces biens en réalisant un inventaire.
Cependant, ces actifs ne sont pas apparus dans l’entreprise par magie. Il a fallu trouver des moyens financiers pour les acquérir. Ces financements sont présentés au passif du bilan.
Le passif comprend :
- Les dettes, qui correspondent aux fonds prêtés à l’entreprise par des tiers
- Les capitaux propres, qui représentent les fonds apportés ou laissés dans l’entreprise par la personne propriétaire de l'entreprise
Sources et emplois de fonds
- Passif = sources de fonds
- Actif = emplois de fonds
Le passif indique donc d’où proviennent les fonds utilisés par l’entreprise. Il représente les sources de financement.
L’actif indique, quant à lui, comment ces fonds ont été utilisés. Il représente les emplois de fonds.
2 Comptes actifs et passifs Comprendre le fonctionnement des comptes d’actif et de passif, leurs augmentations, diminutions et soldes.
Pour être à l'aise en comptabilité, il est INDISPENSABLE de connaître la nature des comptes ainsi que leurs signes !
Les comptes ACTIFS
Les actifs représentent tout ce que l'entreprise possède.
Ils sont classés au bilan dans l'ordre décroissant de liquidités.
Cela signifie que les avoirs en argent liquide figurent en premiers et les investissements durables en dernier.
Les comptes Passifs
Les comptes de passifs indiquent la provenance des fonds qui ont été nécessaires pour disposer d'actifs.
Ils sont classés au bilan dans l'ordre décroissant d'exigibilité.
Cela signifie que les dettes à court terme figurent en premier et les fonds non remboursables (fonds propres) en dernier.
Clôture des comptes d’actifs et passifs
Une fois clôturés, les comptes présentent toujours des totaux égaux.
Avant la clôture, il y a toujours (ou presque) un côté qui présente une somme plus importante que l'autre. Il conviendra donc d'ajouter un montant (solde) au côté le plus faible.
En principe, le solde final se trouve du côté "-" du compte soit, au crédit (à droite) d'un compte actif ou au débit (à gauche) d'un compte passif. Dans les deux cas, le solde final est mentionné par les lettres Spb (solde pour balance).
Le solde pour balance (Spb) de la fin d'une année correspondra forcément au solde initial (Sàn ou solde à nouveau) de l'année suivante.
3 Le journal Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
Chapitre complet
Choisissez une partie ou lisez tout le chapitre
Ouvrez une partie depuis le sommaire ou affichez les trois volets pour lire le chapitre en continu.
1 Le journalQuelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
Le journal
Ecritures simples
ECRITURES MULTIPLES
Principe
Chaque fois qu'un élément exprimé en monnaie touche l'entreprise, il doit être reporté dans la comptabilité. Cet élément doit être "comptabilisé".
Exemples d'éléments qui doivent être comptabilisés : un achat, une vente, un salaire payé, etc...
Le terme "comptabiliser" est souvent employé. Il signifie : inscrire quelque chose dans les comptes.
En principe, les éléments sont comptabilisés à chaque fois qu'ils apparaissent, jour après jour. D'ailleurs, les éléments sont, dans un premier temps, écrits dans un document appelé "journal". On parle "d'écritures comptables". Dans un deuxième temps, les écritures du journal seront passées dans les comptes.
L'écriture
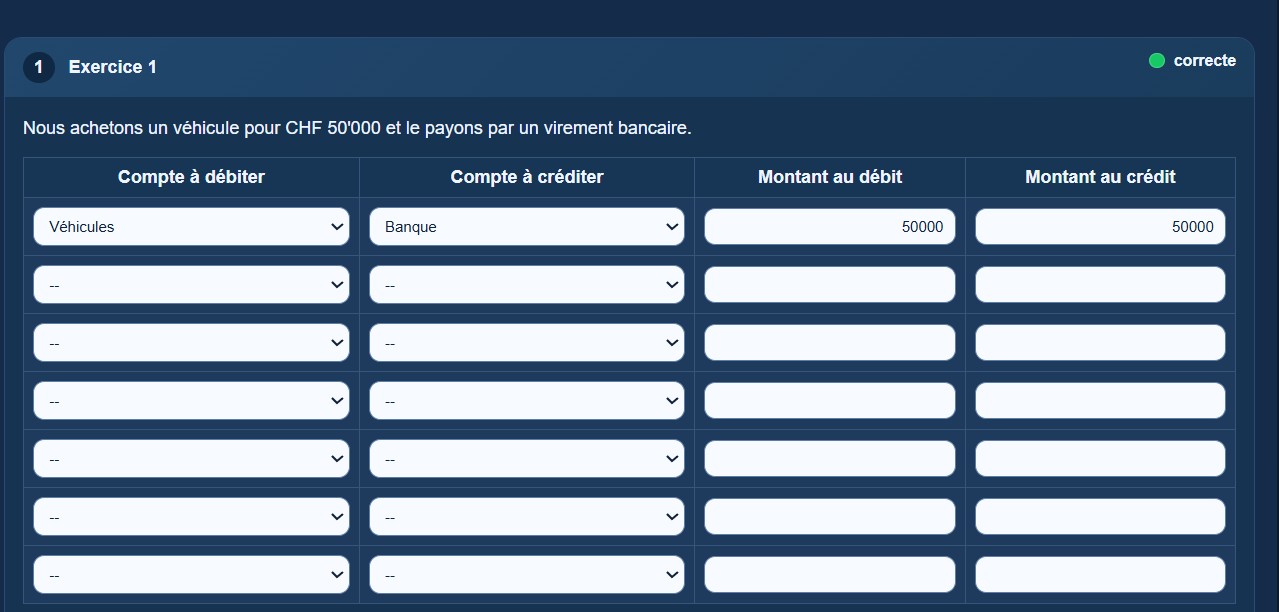
Pour chaque écriture, au moins deux comptes sont concernés. Un des comptes est touché au débit (à gauche) et l'autre au crédit (à droite). Ainsi la comptabilité reste toujours équilibrée.
Lorsque seuls deux comptes sont concernés, on parle d'écriture simple.
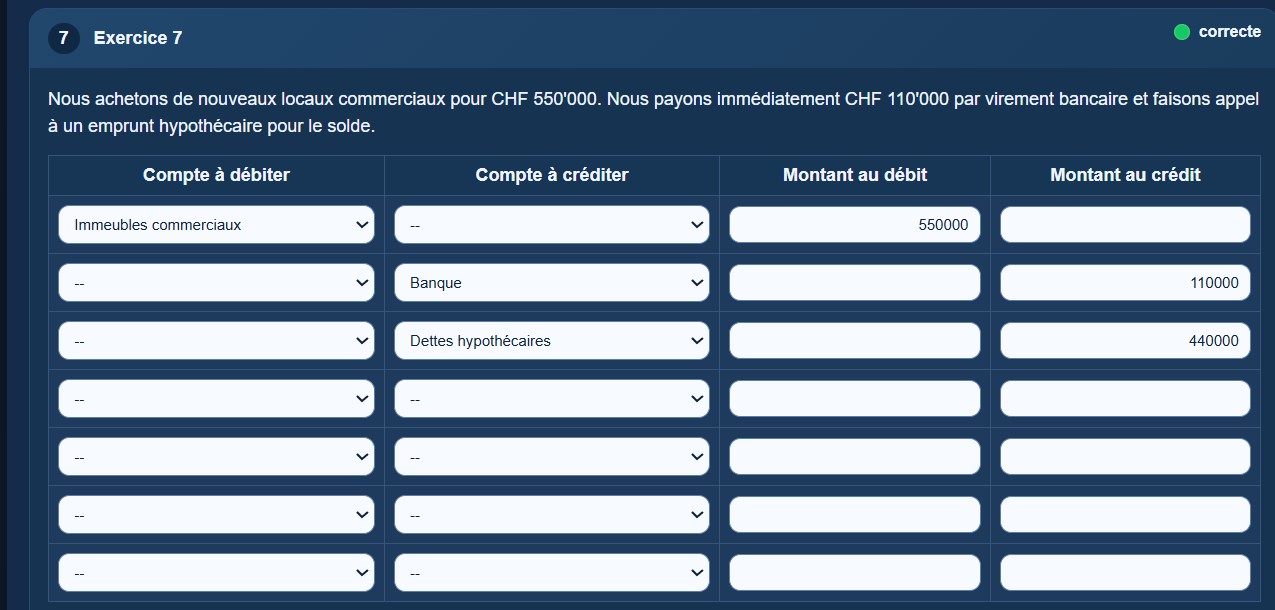
Il se peut que plus de deux comptes soient concernés. Dans ce cas, le montant total inscrit au débit des comptes (à gauche) doit toujours être égal au montant total inscrit au crédit des autres comptes (à droite).
On parlera ici d'écriture multiple ou collective.
2 Report du journal dans les comptesUne fois le journal tenu, il convient de le reporter dans les comptes.
3 Clôture des comptes actifs et passifsClôture des comptes actifs et passifs et détermination du solde final (Spb)
4 Charges, produits et résultat Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
NIVEAU : DÉBUTANT
BUT : DÉCOUVRIR CE QU'EST UN compte de résultat, DES charges ET des produits ET COMMENT FONCTIONNENT CES COMPTES.
Pour être à l'aise en comptabilité, il est INDISPENSABLE de connaître la nature des comptes ainsi que leurs signes !
Les comptes de CHARGES
Les charges représentent l'ensemble des coûts engagés pour réaliser des produits.
Les charges figurent au débit du compte de résultat.
Exemple : le salaire du vendeur. Sans vendeur pas de vente. Il faut donc engager des coûts (ici salaire) pour réaliser des produits (ici vente)
Les comptes de PRODUITS
Les produits représentent les revenus des activités économiques de l'entreprise.
Les produits figurent au crédit du compte de résultat.
Exemple : Les honoraires correspondent aux montants facturés aux clients pour des prestations offertes par l'entreprise.
Clôture des comptes de charges et produits
Une fois clôturés, les comptes présentent toujours des totaux égaux.
Avant la clôture, il y a toujours (ou presque) un côté qui présente une somme plus importante que l'autre. Il conviendra donc d'ajouter un montant (solde) au côté le plus faible.
En principe, le solde final se trouve du côté "-" du compte soit, au crédit (à droite) d'un compte de charge ou au débit (à gauche) d'un compte de produit. Dans les deux cas, le solde final est mentionné par les lettres VR ou SVR pour indiquer que le solde doit être viré dans le compte Résultat.
Les comptes de Résultat
Les comptes de résultat servent à réunir les charges et les produits afin de déterminer le résultat (bénéfice ou perte).
Le compte Résultat est le compte de résultat le plus connu mais il en existe d'autres.
5 Frais d’achat et escomptes Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
NIVEAU : DÉBUTANT
BUT : APPRENDRE À journaliser les escomptes et les frais d'achat
6 Le compte privé Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
NIVEAU : DÉBUTANT
BUT : DÉCOUVRIR le compte privé, son utilité et son fonctionnement.
Principe
Quand une personne physique exploite une entreprise en son propre nom, on parle de raison individuelle. L'entreprise n'existe pas légalement de manière indépendante. Aux yeux de la loi, seule la personne physique propriétaire de l'entreprise existe.
D'un point de vue comptable, il est possible, mais pas obligatoire, de tenir un compte dans lequel est inscrit tout ce qui concerne les relations entre le-la propriétaire et l'entreprise.
Il s'agit du compte Privé.
Le revenu global du (de la) propriétaire
Le revenu global du (de la) propriétaire se compose de trois éléments :
- un salaire pour son travail dans l'entreprise
- des intérêts pour les capitaux propres mis à disposition de l'entreprise
- le résultat de l'entreprise (+ bénéfice net ou - perte nette) pour le risque entrepreneurial pris.
Ecritures :
Salaire du (de la) propriétaire : Salaire à Privé
Intérêts sur les fonds propres : Charges financières à Privé
Bénéfice net : Résultat à Privé
Perte nette : Privé à Résultat
Les prélèvements du (de la) propriétaire
Tout ce que le- la propriétaire prélève est porté au débit du compte Privé.
Exemples :
- Prélèvement d’un bureau pour la fille
du (de la) propriétaire : Privé à Mobilier
- Prélèvement au bancomat pour ses
propres besoins : Privé à Banque
- Paiement d’une facture personnelle
non comptabilisée : Privé à Caisse, Banque ou Poste
- Paiement des primes d’assurance du (de la) propriétaire : Privé à Caisse, Banque ou Poste
- Prélèvement de marchandises pour ses propres besoins : Privé à Prestations propres
La variation de fortune
Selon le revenu global auquel le propriétaire a droit et les prélèvements qu'il a fait, la fortune de l'entreprise va varier.
3 cas sont possibles :
- Les prélèvements
correspondent au revenu global => pas de variation de fortune
- Les prélèvements
sont inférieurs au revenu global => la fortune de l'entreprise augmente
- Les prélèvements
sont supérieurs au revenu global => la fortune de l'entreprise diminue.
Exemple d'augmentation de fortune :
- Prélèvements < Revenu global => augmentation de fortune
- Ecriture comptable de l'augmentation de fortune : Privé à Capital

Exemple de diminution de fortune :
- Prélèvements > Revenu global => diminution de fortune
- Ecriture comptable de la diminution de fortune : Capital à Privé

Les impôts du propriétaire
Aux yeux de la loi, l'entreprise en raison individuelle n'existe pas. L'Etat perçoit ses impôts auprès du propriétaire de l'entreprise. L'ensemble des revenus et de la fortune du (de la) propriétaire sert de base de calcul.
Ainsi, l'impôt anticipé prélevé sur les intérêts créanciers de l'entreprise sera déduit du montant total des impôts dus par le propriétaire.
Exemple :

7 Clôture avec un résultat à un degré Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
NIVEAU : DÉBUTANT
BUT : Maîtriser la procédure de clôture des comptes d'entreprise de services avec un compte de résultat à un seul degré.
Clôture avec un compte de résultat à 1 degré
La clôture des comptes d’entreprises de services du genre entreprises de transport, de nettoyage, de conseils ou autres médecins voire avocats s'opère en 6 étapes :
- Passer les écritures de clôtures
- Clôturer tous les comptes de charges et de produits et virer les soldes au compte de Résultat.
- Clôturer le compte Résultat et déterminer le résultat net (bénéfice ou perte)
- Virer le bénéfice ou la perte à Privé (ou directement à Capital si le compte Privé n'existe pas)
- Clôturer le compte Privé et virer son solde (variation de fortune) à Capital
- Etablir le bilan final.
Etape 1 :
Passer les écritures de clôtures telles que :
- Les écritures internes liées au propriétaire
- Salaire du propriétaire (Salaire à Privé)
- Intérêts sur les fonds propres (Charges financières à Privé)
- Les amortissements (par exemple : Amortissements à Mobilier)
Etape 2 :
Clôturer les comptes de charges et produits et virer les soldes au compte Résultat
Il convient de clôturer tous les comptes de charges et de produits d'exploitation tels que :
- Salaires
- Charges sociales
- Honoraires
- Produits financiers
- etc...
Les soldes doivent être virés à Résultat.

Etape 3 :
Clôturer le compte Résultat et déterminer le résultat net (bénéfice ou perte)
A la clôture, le compte Résultat présente un bénéfice d'exploitation ou une perte d'exploitation.

Etape 4 :
Virer le bénéfice ou la perte à Privé (ou directement à Capital si le compte Privé n'existe pas)
A la clôture, le compte Résultat présente un bénéfice d'exploitation ou une perte d'exploitation. Ce solde est viré à Privé.

Etape 5 :
Clôturer le compte Privé et virer son solde (variation de fortune) à Capital
Après y avoir viré le résultat, le compte Privé sera clôturé.
Son solde - la variation de fortune - sera viré à Capital.
Le compte capital devra être clôturé et ouvert à nouveau.

Etape 6 :
Etablir le bilan final
Enfin, il s'agit de clôturer tous les comptes actifs et passifs et de faire figurer les soldes au bilan.
Attention ! Ne pas oublier de les mettre à la bonne place et d'inscrire les quatre grandes masses ainsi que les rubriques !
