Contenu du cours
Généralités
Les actifs immobilisés perdent en principe peu à peu de la valeur.
Cette perte de valeur peut avoir plusieurs origines :
- le temps
- l'usure
- les progrès de la technologie qui rende l'actif dépassé (obsolescence)
L'entreprise doit chaque année tenir compte de cette perte de valeur en comptabilisant une charge : l'amortissement.
Autres fonctions de l'amortissement
A part cette raison juridique, l'amortissement a aussi un rôle :
Financier
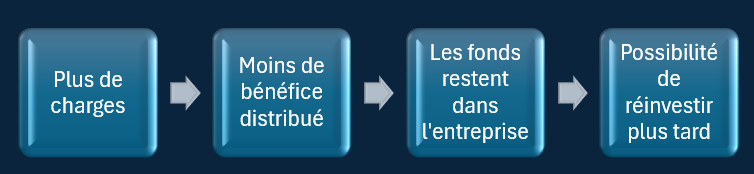
L'amortissement représente une charge annuelle qui aura pour conséquence une diminution du bénéfice distribué. Cela permettra le financement à terme de l'investissement de remplacement.
Fiscal
L'amortissement peut également avoir une raison fiscale. Comme nous l'avons vu plus haut, l'amortissement correspond à une charge qui affecte le résultat de l'entreprise. Moins de bénéfice = moins d'impôt.
Il faut toutefois noter que l'Etat fixe des règles en matière d'amortissement (voir lien ci-dessous).