Contenu du cours
Il existe deux méthodes de calcul de l'amortissement :
- l'amortissement constant (ou linéaire)
- l'amortissement dégressif (ou décroissant)
L'amortissement constant
Principe de l'amortissement constant : chaque année le bien est amorti d'un même montant.
L'amortissement annuel se calcule en appliquant un taux d'amortissement à la valeur d'achat du bien.
Comme le même taux est toujours appliqué au même montant de départ, le montant de l’amortissement reste identique chaque année.
C’est pour cette raison que l’on parle d’amortissement constant.
Exemple :
Si une machine achetée CHF 100'000.- a une durée de vie probable de 4 ans, on peut l'amortir d'un quart de sa valeur chaque année.
Calcul de l'amortissement annuel : CHF 100'000 / 4 = CHF 25'000.-, soit 25% de sa valeur d'acquisition.
Vision sur quatre ans :
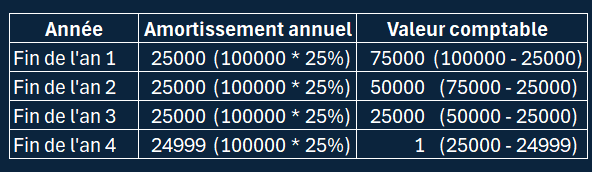
Même lorsqu’un actif est totalement amorti, il ne disparaît pas forcément de la comptabilité. Tant qu’il appartient encore à l’entreprise, il peut y rester inscrit pour une valeur symbolique de CHF 1.-.
Dans cet exemple, le taux d’amortissement a été déterminé à partir de la durée de vie prévue de l’actif.
Il suffit de diviser 100 % par le nombre d’années d’utilisation prévues. Il faut toutefois vérifier que le taux obtenu respecte les limites admises fiscalement.
L'amortissement décroissant (dégressif)
Principe de l'amortissement dégressif : chaque année le bien est amorti sur la valeur à laquelle il figure dans la comptabilité (appelée Valeur comptable ou encore Valeur résiduelle).
Le calcul est donc le suivant : Taux d’amortissement × valeur comptable = amortissement annuel
Vu que l'amortissement diminue chaque année la valeur comptable du bien, le montant amorti devient plus faible avec le temps.
Exemple :
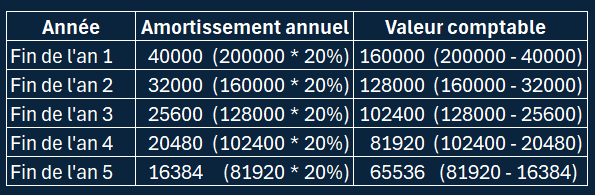
Une machine achetée CHF 200'000.- est amortie selon la méthode dégressive au taux de 20%.
Calcul de l'amortissement de la 1ère année : CHF 200'000 * 20% = CHF 40'000.-. (La machine en vaut plus que CHF160'000.-).
Calcul de l'amortissement de la 2ème année : CHF 160'000 * 20 % = CHF 32'000.- (La machine en vaut plus que CHF128'000.-).
Vision sur plusieurs années :
Quelle méthode choisir ?
Il n'y a pas une bonne et une mauvaise méthode. Tout dépend du contexte.Quelques exemples :
- Si l’entreprise pense utiliser le bien pendant une durée assez régulière, par exemple 10 ans, la méthode constante peut convenir.
Elle est simple : amortissement annuel = prix d’achat / durée de vie - Si le bien risque de perdre rapidement de la valeur, par exemple à cause de l’évolution technologique, la méthode dégressive peut être plus adaptée. Elle permet d’amortir davantage les premières années.
- La méthode dégressive peut aussi être intéressante sur le plan fiscal, car elle crée des charges d’amortissement plus élevées au début. Cela réduit le bénéfice imposable durant les premières années. Dans tous les cas, il faut respecter les règles fiscales applicables.