Contenu du cours
Principes
Il existe deux méthodes de journalisation de l'amortissement :
- l'amortissement direct
- l'amortissement indirect
Quelle que soit la méthode utilisée, l'écriture comptable commencera toujours par :
Amortissement à .... (ou Charges d'immeubles à .... pour les immeubles locatifs)
L'amortissement direct
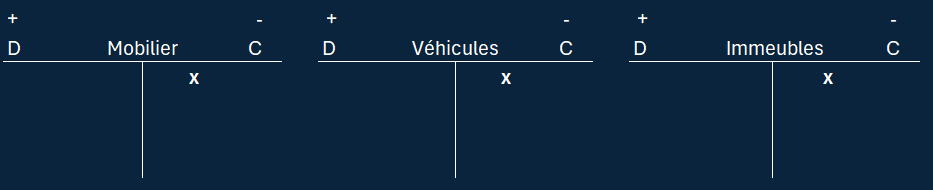
La charge diminue le compte d’actif concerné.
Exemples :
- Amortissements à Mobilier
- Amortissements à Véhicules
- Charges d’immeuble à Immeuble
Avantages de l'amortissement direct
Cette méthode offre trois avantages principaux :
- la méthode est simple
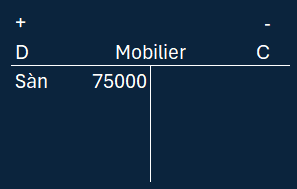
- les comptes permettent de voir immédiatement la valeur comptable (résiduelle) du bien (solde du compte)
- la détermination du bénéfice ou de la perte de cession en cas de vente du bien est facile à déterminer.
Exemple : valeur comptable de la machine : CHF 75'000
Inconvénients de l'amortissement direct
Cette méthode présente deux inconvénients principaux :
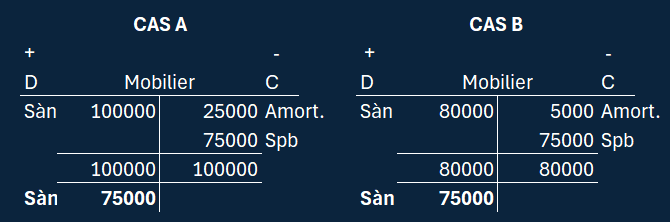
- les comptes n'indiquent pas la valeur d'acquisition du bien
- les comptes ne fournissent aucune indication au sujet des montants amortis.
Exemple : si on reprend l'exemple ci-dessus, quelle était la situation à la fin de l'année précédente ? A ou B ? Impossible à dire.
L'amortissement indirect
Principe
La charge augmente un compte correctif d’actif immobilisé (Fond d'amortissements cumulés ou FAC)
Exemples :
- Amortissements à FAC sur Mobilier
- Amortissements à FAC sur Véhicules
- Charges d’immeuble à FAC sur Immeubles locatifs

Avantages de l'amortissement indirect
Cette méthode offre deux avantages principaux :
- les comptes indiquent la valeur d'acquisition du bien (solde du compte actif concerné)
- les comptes fournissent des indications au sujet des montants amortis (solde du compte FAC concerné).
Exemple : Valeur d'acquisition de la machine : CHF 100'000 ; montant total amorti : CHF 43'750

Inconvénients de l'amortissement indirect
Cette méthode présente trois inconvénients principaux :
- la méthode est plus compliquée
- les comptes ne permettent pas de voir immédiatement la valeur comptable (résiduelle) du bien
- la détermination du bénéfice ou de la perte de cession en cas de vente du bien est plus difficile à déterminer.
Exemple : la valeur comptable (CHF 56'250) n'apparaît pas dans les comptes. Elle doit être calculée.
