Contenu du cours
Principe
Si le taux de change varie entre l’enregistrement d’une facture et son paiement, le montant en francs suisses va également changer.
Au moment du paiement :
- le bien pourra finalement coûter plus ou moins cher que prévu
- la dette envers le fournisseur sera plus ou moins élevée que prévu
La différence devra être comptabilisée. On parle alors de différence de change.
Exemple 1 : le taux de change diminue
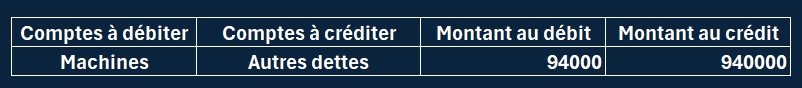
Nous achetons une machine en Allemagne pour EUR 100'000.–.
Au moment de l’enregistrement de la facture, le cours est de 0.94.
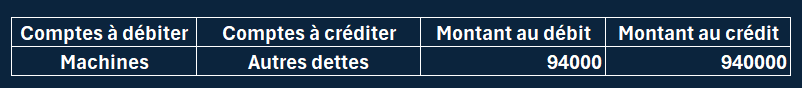
La machine et la dette sont donc comptabilisées pour : EUR 100'000.– × 0.94 = CHF 94'000.–
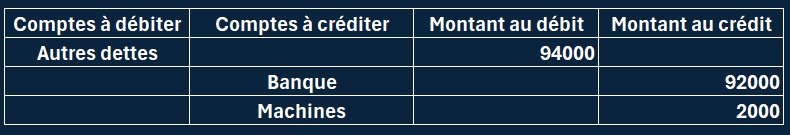
Le 30 mars, nous payons les EUR 100'000.– par virement bancaire au cours de 0.92.
Démarche :
Nous supprimons la dette de CHF 94'000.– enregistrée lors de la facture initiale.
Nous payons la facture au cours du jour : EUR 100'000.– × 0.92 = CHF 92'000.–
La différence de CHF 2'000.– correspond à une différence de change.
Comme le cours a diminué, la machine nous coûte finalement CHF 2'000.– de moins que prévu.
Exemple 2 : le taux de change augmente
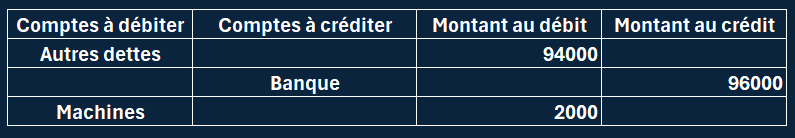
Le 10 mars, nous comptabilisons l’achat d’une machine venant d’Allemagne pour EUR 100'000.- au cours de 0.94.
Le 30 mars, nous payons les EUR 100'000.– par virement bancaire au cours de 0.96.
Démarche :
Nous supprimons la dette de CHF 94'000.– enregistrée lors de la facture initiale.
Nous payons la facture au cours du jour : EUR 100'000.– × 0.96 = CHF 96'000.–
La différence de CHF 2'000.– correspond à une différence de change.
Comme le cours a augmenté, la machine nous coûte finalement CHF 2'000.– de plus que prévu.