Contenu du cours
Principe
Lorsqu’un fournisseur nous accorde un escompte, celui-ci est calculé sur le montant de la facture en monnaie étrangère.
Exemple : La facture se monte à EUR 100'000.– et le fournisseur accorde 2 % d’escompte.
- L’escompte est donc de EUR 100'000 × 2 % = EUR 2'000.–
- Le montant à payer est alors de EUR 100'000 – EUR 2'000 = EUR 98'000.–
ATTENTION : si le taux de change a varié entre l’enregistrement de la facture et son paiement, l’escompte est converti avec le taux de change utilisé lors de l’enregistrement initial de la facture. Un peu comme si nous éliminions une partie de la dette initiale.
En résumé :
- escompte calculé au cours initial
- montant payé au cours du jour
Démarche :
- Nous calculons le montant de l'escompte en monnaie étrangère x cours initial et passons l'écriture correspondante
- Nous calculons le montant à payer en monnaie étrangère x cours du jour et passons l'écriture correspondante
- Nous passons une écriture corrective pour la différence (qui touchera AD/DF et le compte correspondant au bien acquis).
Exemple 1 : le taux de change diminue
Le 10 mars, nous comptabilisons un achat de marchandises pour EUR 100'000.- au cours de 0.94.
Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 0.93 après avoir déduit 2% d’escompte.
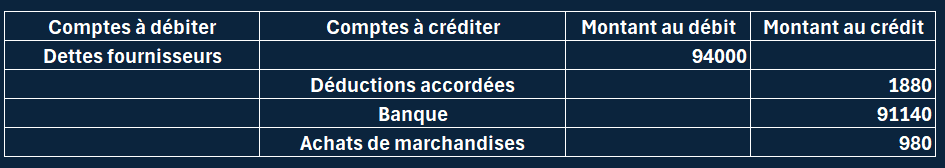
- montant de l'escompte en EUR : EUR 100'000 x 2% = 2000 => valeur EUR 2'000 au cours initial : 2'000 x 0.94 = CHF 1'880
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.93 = CHF 91'140
- Différence : 94'000 - 1'880 - 91'140 = CHF 980 => Achats de marchandises diminue de CHF 980.
Exemple 2 : le taux de change augmente
Le 10 mars, nous comptabilisons un achat de marchandises pour EUR 100'000.- au cours de 0.94.

Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 0.98 après avoir déduit 2% d’escompte.
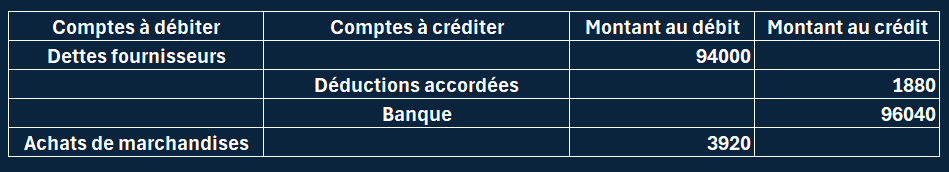
- montant de l'escompte en EUR : EUR 100'000 x 2% = 2000 => valeur EUR 2'000 au cours initial : 2'000 x 0.94 = CHF 1'880
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.98 = CHF 96'040
- Différence : 96'040 + 1'880 - 94'000 = CHF 3'920 => Achats de marchandises augmente de CHF 3'920.
Exemple 3 : achat d’une machine et diminution du taux de change
Lorsqu'il s'agit d'un actif ou d'une charge d'exploitation autre que des marchandises, le cas est plus simple.
En effet, l'escompte et la différence de change concernent le même compte à savoir celui qui correspond à la chose achetée.
Dès lors la démarche sera plus simple.
Démarche :
- Nous calculons le montant à payer en monnaie étrangère x cours du jour et passons l'écriture correspondante
- Nous passons une écriture corrective pour la différence (qui touchera AD/DF et le compte correspondant au bien acquis).
Le 10 mars, nous comptabilisons l’achat d’une machine pour EUR 100'000.- au cours de 0.94.

Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 0.93 après avoir déduit 2% d’escompte.
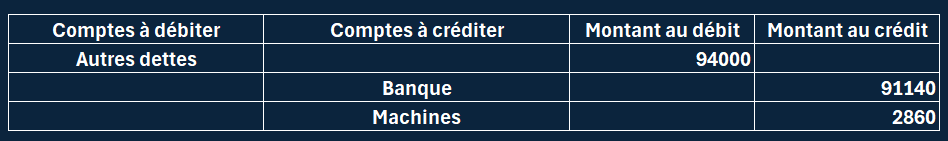
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.93 = CHF 91'140
- Différence : 94'000 - 91'140 = CHF 2'860 => Machines diminue de CHF 2'860.
Exemple 4 : achat d’une machine et augmentation du taux de change
Le 10 mars, nous comptabilisons l’achat d’une machine pour EUR 100'000.- au cours de 0.94.
Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 1.26 après avoir déduit 2% d’escompte.
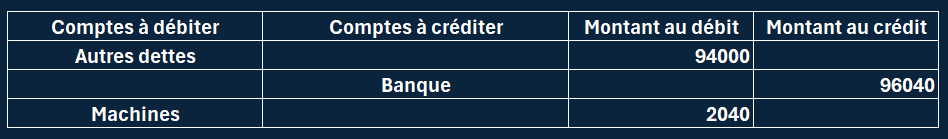
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.98 = CHF 96'040
- Différence : 96'040 - 94'000 = CHF 2'040 => Machines augmente de CHF 2040.