Contenu du cours
De l'achat à la vente : du PRA au PVN
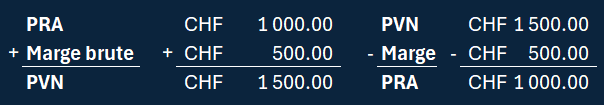
Le lien entre ce que nous coûtent les marchandises à l’achat et ce qu’elles nous rapportent à la vente peut être présenté de deux manières.
L’échelle des prix courte
Dans la version courte, nous partons du prix de revient d’achat (PRA).
Nous lui ajoutons une marge brute (MB) afin d’obtenir le prix de vente net (PVN).
Les pourcents et calculs
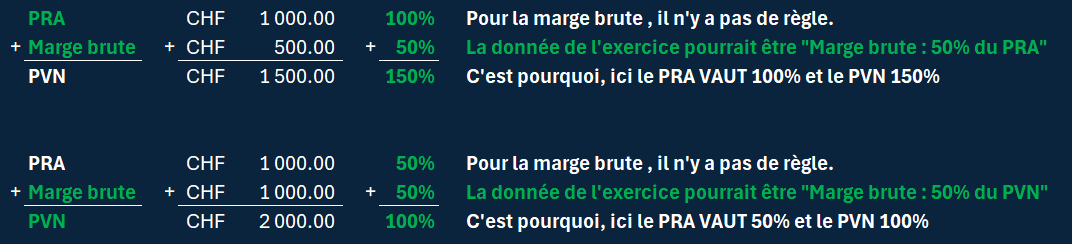
Les calculs se font avec une règle de trois. Pour la marge brute, il n'y a pas de règle. Il faut bien lire la donnée.
L’échelle des prix longue
Dans la version longue, nous allons simplement détailler la marge brute.
La marge brute est composée des frais généraux (FG) et du bénéfice net (BN).
Marge brute = Frais généraux + Bénéfice net où :
- Les frais généraux regroupent les charges nécessaires au fonctionnement de l’entreprise (salaires, loyers, assurances, etc.)
- Le bénéfice net correspond à la marge finale souhaitée par l'entreprise.
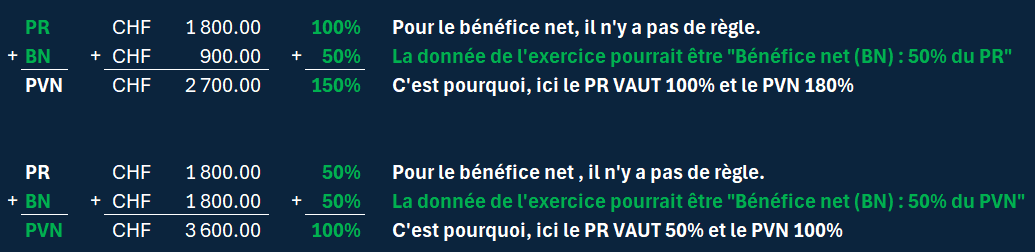
Calcul en deux étapes : détermination du PR puis du PVN
La détermination du PVN se fera donc en deux étapes : déterminer le coût total pour ensuite y ajouter le bénéfice net afin d'obtenir le PVN.
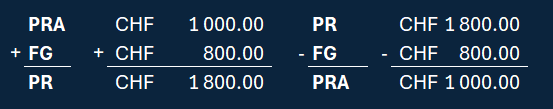
Détermination du coût total (PR)
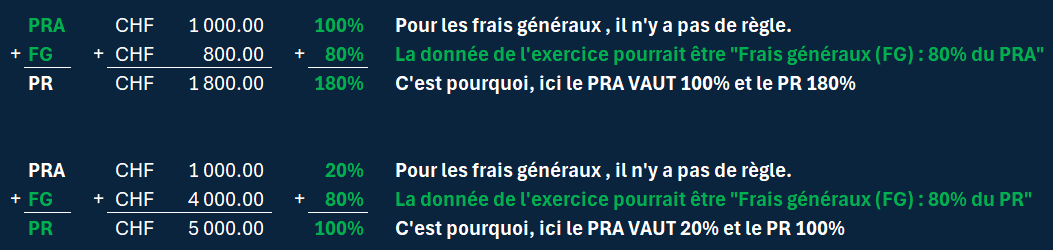
Le coût total s'appelle Prix de revient et est abrégé PR.
Il comprend :
- le coût des marchandises : PRA
- les frais généraux : FG
Le PR répond à la question : « Combien cette marchandise nous a-t-elle réellement coûté en tout ? »
Les pourcents et calculs
Les calculs se font avec une règle de trois. Pour les frais généraux, il n'y a pas de règle. Il faut bien lire la donnée.
Détermination du PVN
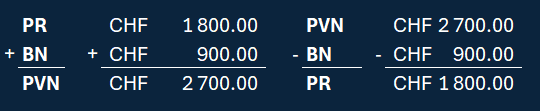
Le PVN correspond au montant que nous souhaitons encaisser auprès de nos clients.
Nous attendons de ce montant qu'il couvre nos coûts (PR) et qu'il nous permette d'empocher également un bénéfice (BN)
Le prix de vente net répond donc à la question : « Quel montant doit-on recevoir de nos clients ? »
Les pourcents et calculs