Contenu du cours
Les autres provisions
Principe
Il est parfaitement possible de créer des provisions qui couvrent d'autres risques que celui couvert par le ducroire.
Le principe est le même : prévoir une dette (créer la provision) en anticipant une charge.
Exemple : Création et augmentation d'une provision pour réparation d'immeuble.
Utilisation de la provision
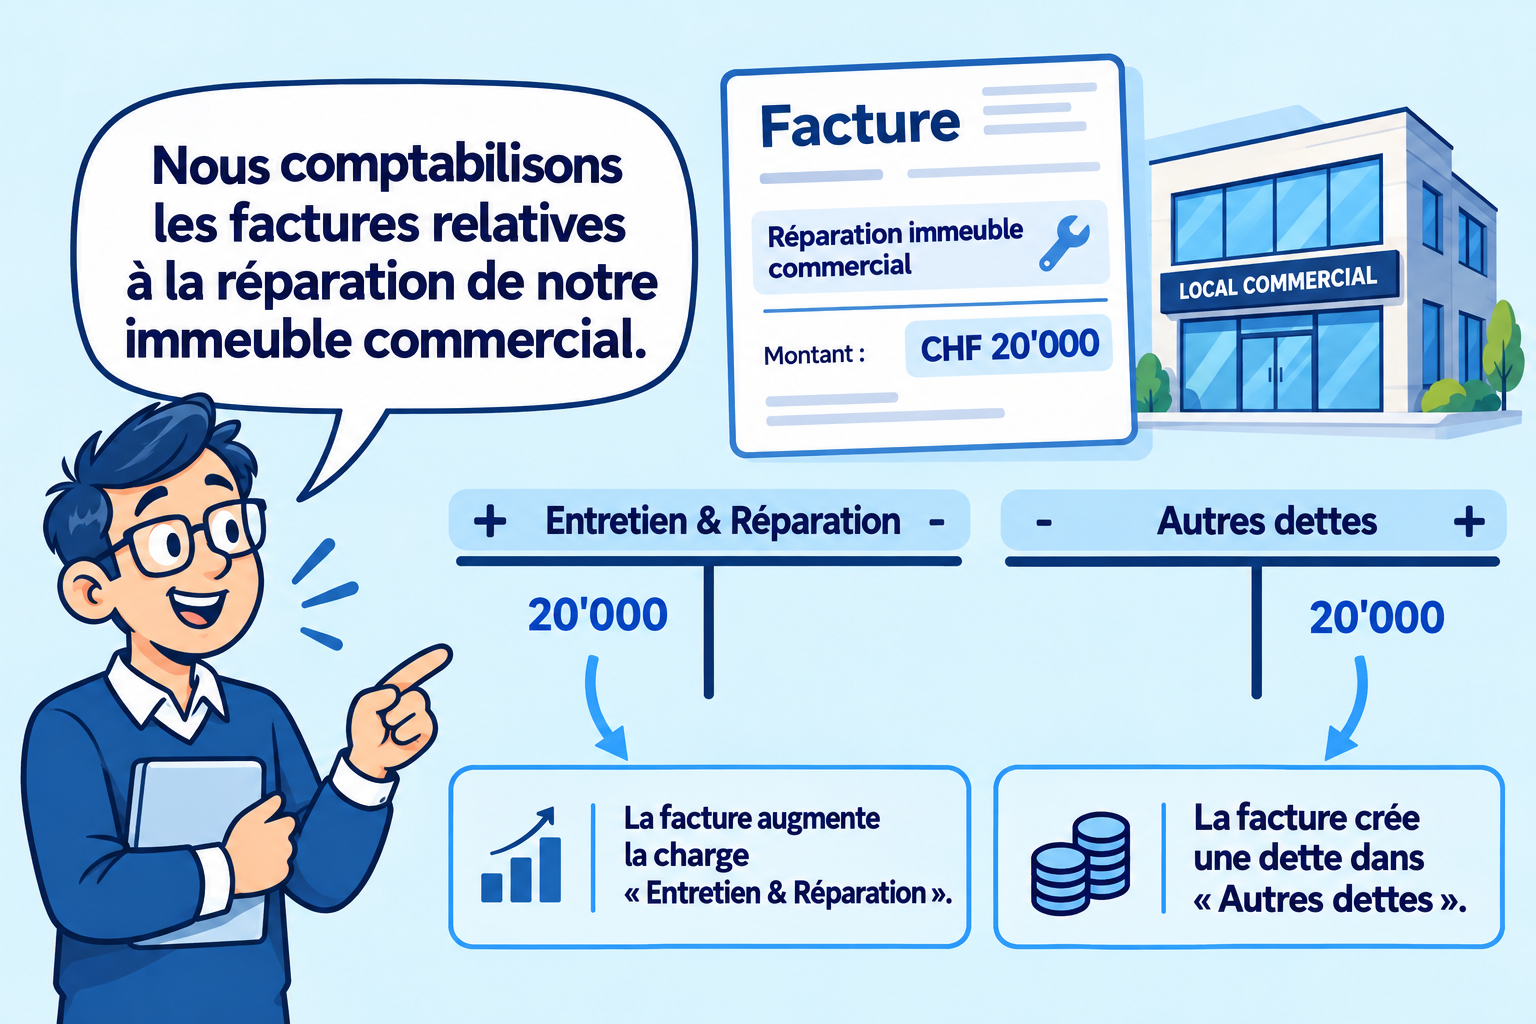
Nous recevons une facture de CHF 20'000.- que nous comptabilisons par l'écriture :
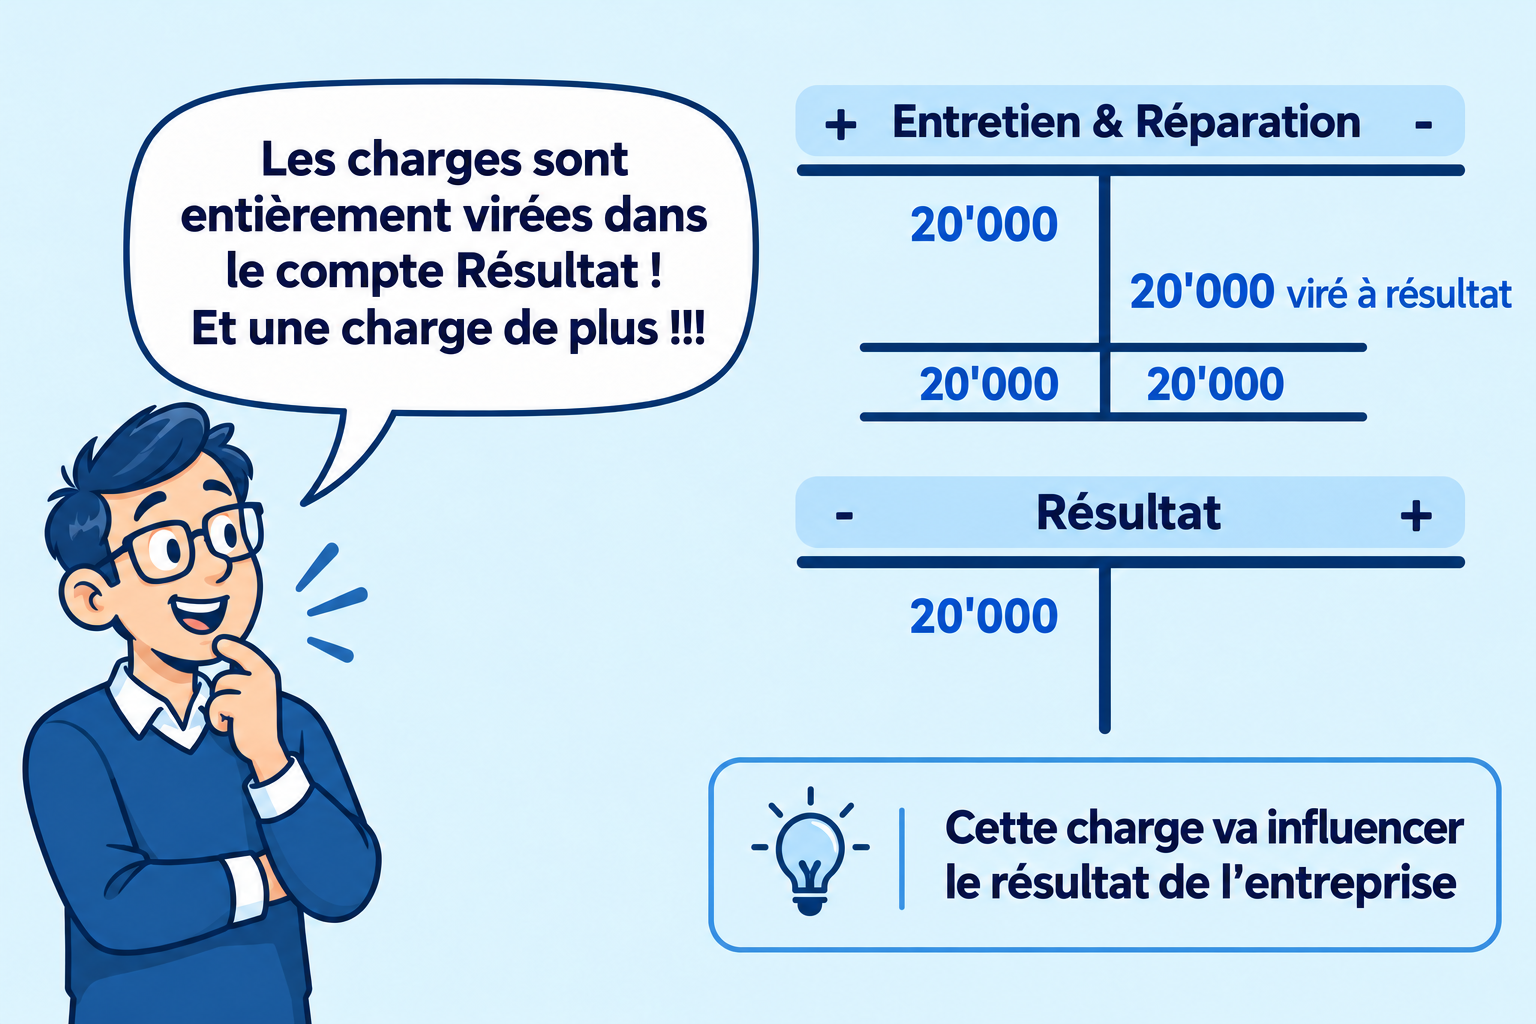
Sans provision, cette charge inhabituelle finira dans le compte de Résultat et impactera le bénéfice
Afin que cette charge ne finisse pas dans le compte de résultat à la clôture des comptes, nous utilisons la provision prévue à cet effet:
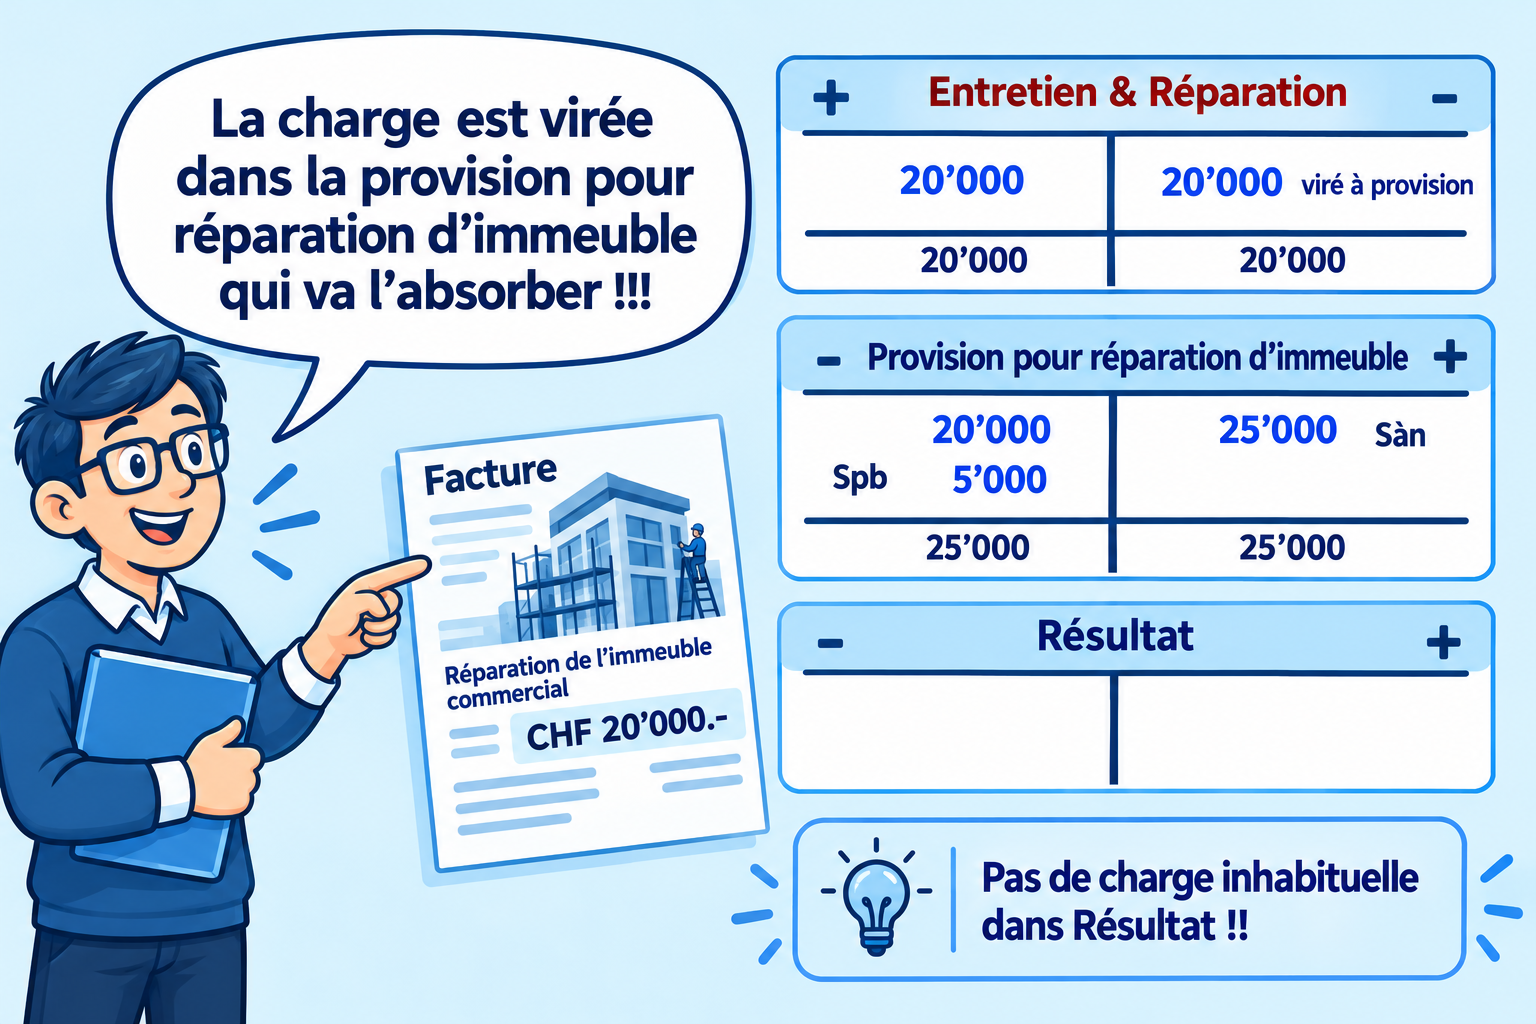
Ainsi, aucun montant n'affectera le compte de résultat. Seule la provision aura diminué.
Résumé des écritures
Création : Charges exceptionnelles à Provision pour .....
Augmentation : Charges exceptionnelles à Provision pour ....
Diminution : Provision pour .... à Charges exceptionnelles
Utilisation de la provision : Provision pour .... à compte de charges concerné