Contenu du cours
Les opérations comptables liées aux obligations
Préambule
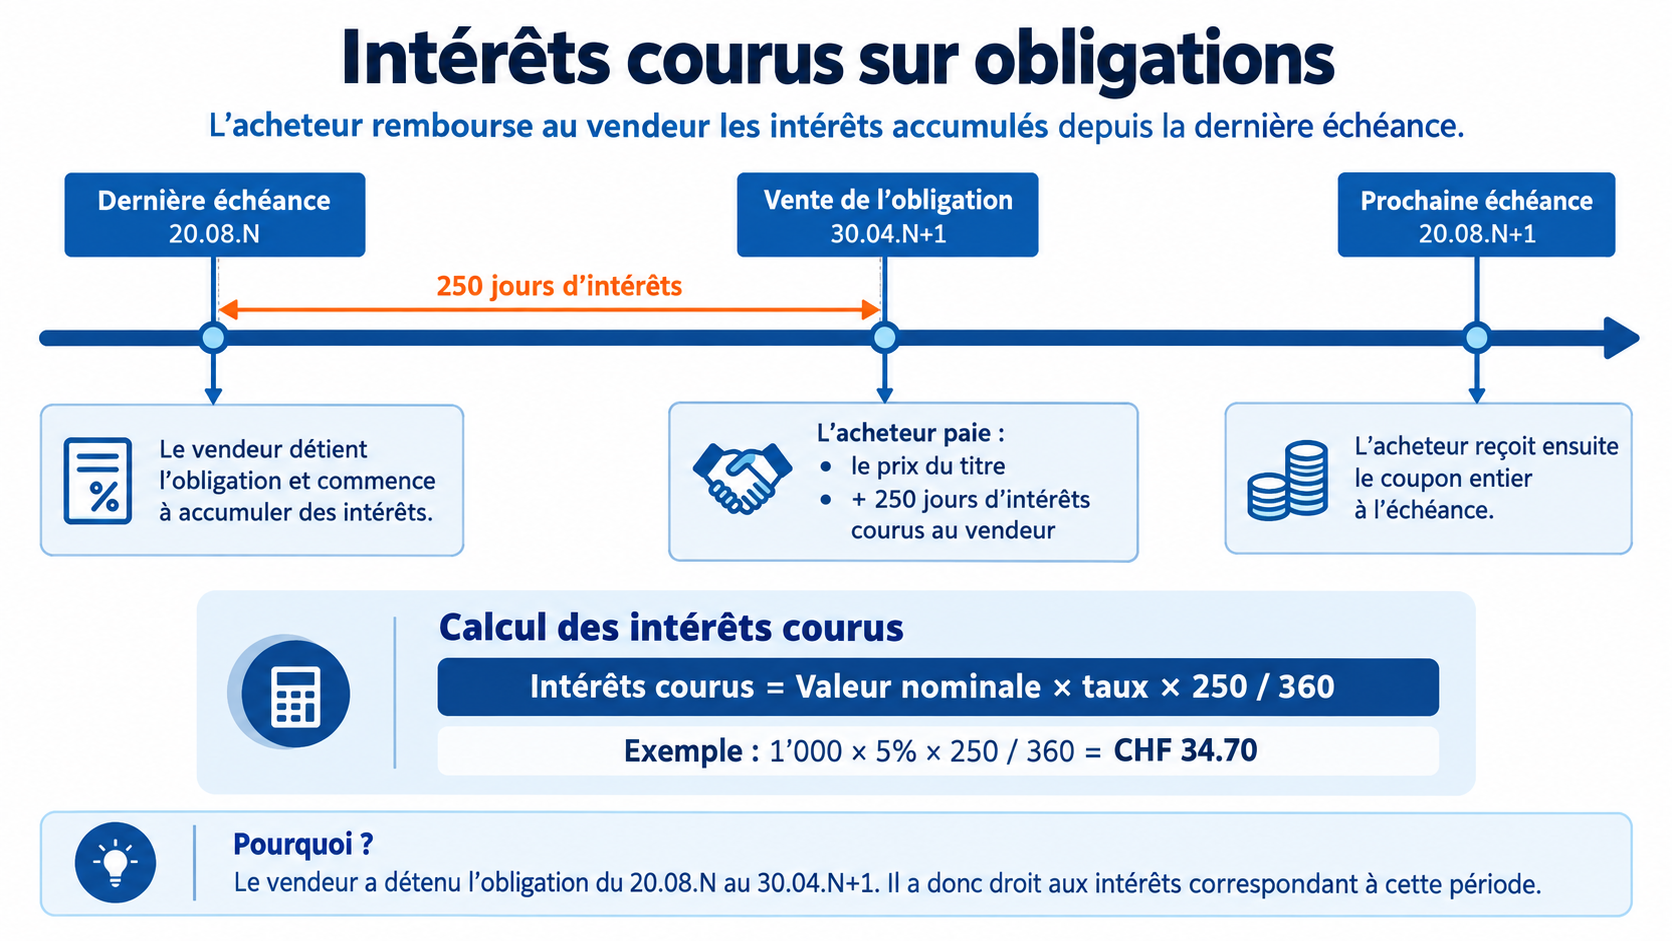
Lorsque nous achetons ou vendons des obligations, un élément revient systématiquement : les intérêts courus.
Nous allons par conséquent commencer par cela.
Les intérêts courus
Principe
- • L’intérêt est payé chaque année à date fixe (échéance) au détenteur de l’obligation.
- • Si l’obligation est vendue avant ou après l’échéance, le vendeur et l’acheteur doivent se partager l’intérêt.
- • L’intérêt pour la période allant de la dernière échéance à la date de vente (appelée valeur) s’appelle intérêt couru.
- • Cet intérêt couru est payé au vendeur par l’acheteur de l’obligation.
Monsieur Amstutz (A) achète à Madame Béguin (B) une obligation le 30.04.N+1 (valeur) ; valeur nominale CHF 1000 ; taux d’intérêt 5% ; échéance 20.08.
Achat d'obligations
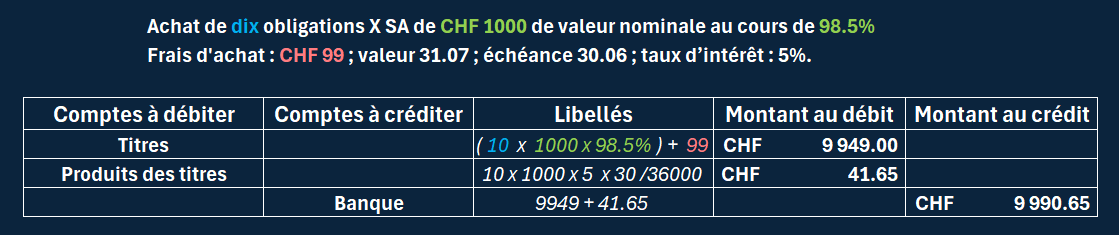
L'achat d'obligations se comptabilise par deux écritures :
- l'achat du titre : Titres à Banque
- le paiement des intérêts courus : Produits des titres à banque
- Valeur du titre à l'achat : (nombre d'obligations * valeur nominale * cours en %) + frais
- Montant des intérêts courus : nombre d'obligations * valeur nominale * taux d’intérêt * nombre de jours / 36'000
Exemple :
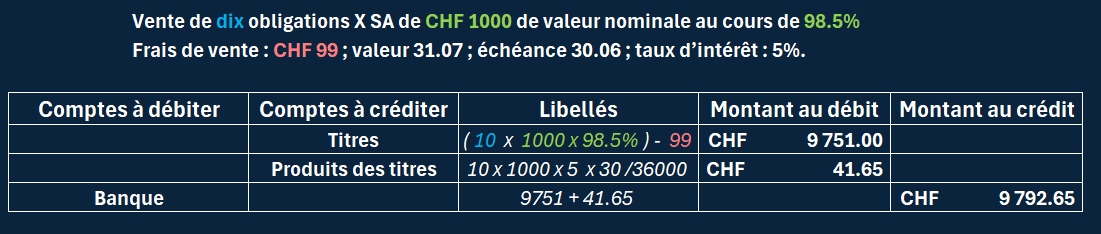
Vente d'obligations
La vente d'obligations se comptabilise par deux écritures :
- la vente du titre : Banque à Titres
- l'encaissement des intérêts courus : Banque à Produits des titres
Les montants sont déterminés par les calculs suivants :
- Valeur du titre à la vente : (nombre d'obligations * valeur nominale * cours en %) - frais
- Montant des intérêts courus : nombre d'obligations * valeur nominale * taux d’intérêt * nombre de jours / 36'000
Remarque concernant les frais : ils sont toujours en faveur de la banque. Ici, elle nous les prélève.
Exemple
Les intérêts
Contrairement aux actions, les obligations donnent généralement droit au versement d’un intérêt annuel.
Cet intérêt est calculé sur la valeur nominale totale des obligations détenues :
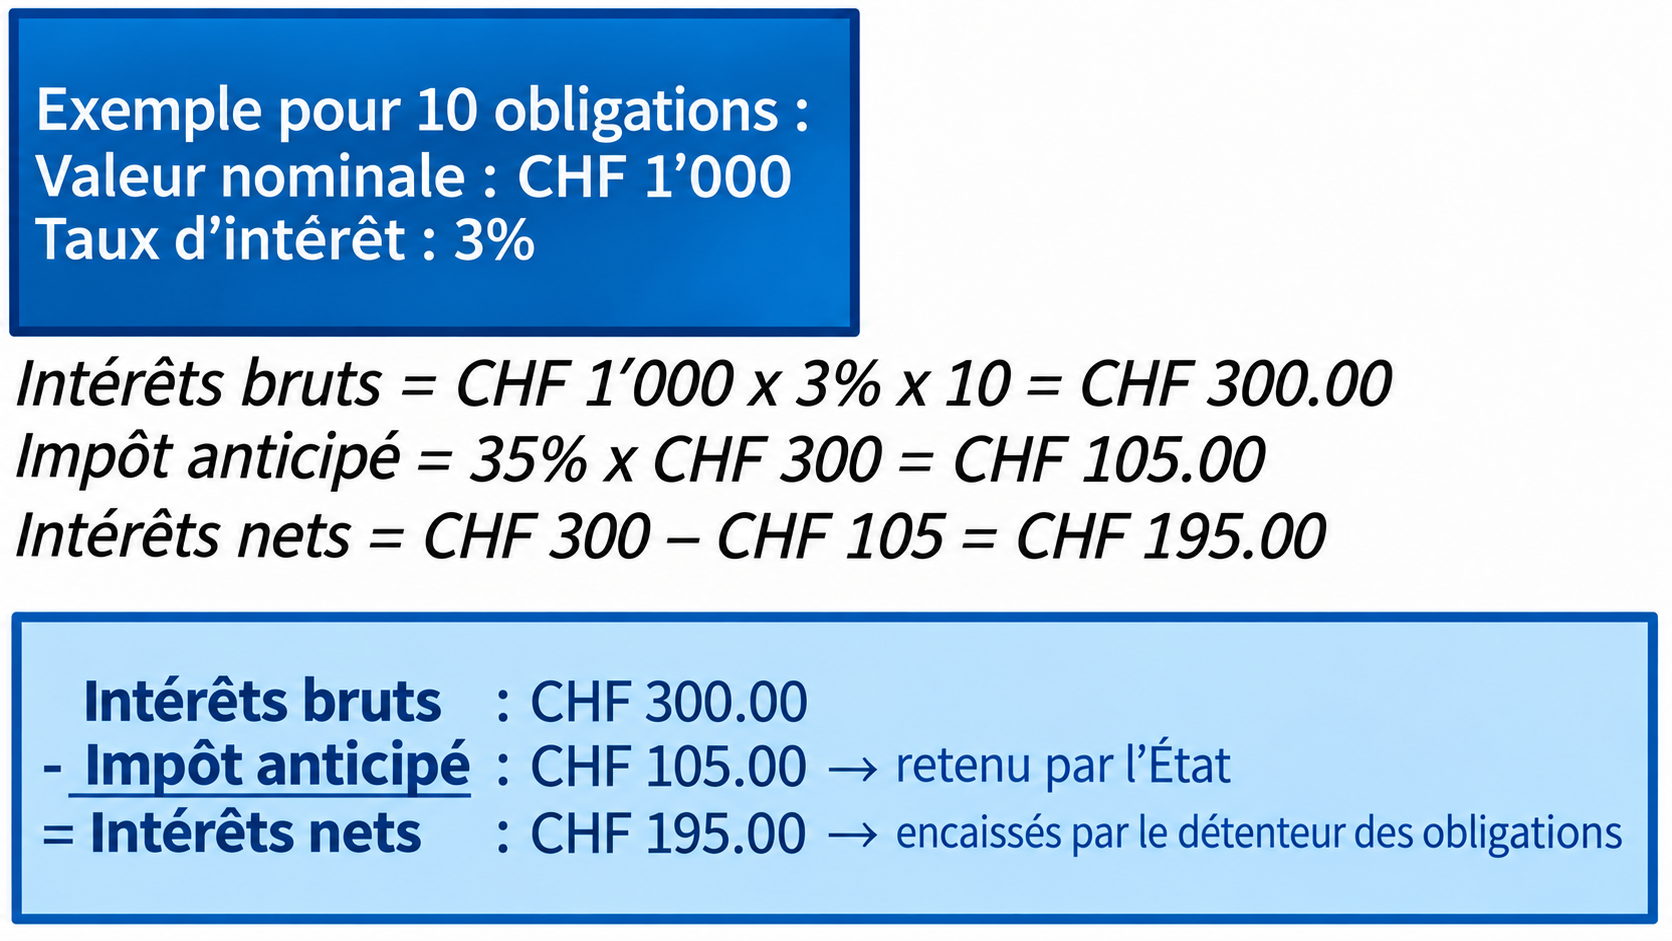
Intérêt brut = Valeur nominale totale x taux d’intérêt
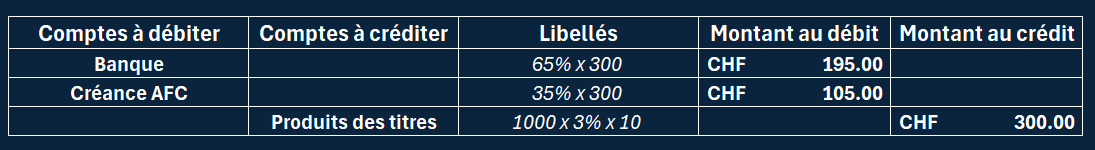
Lors du versement, la société débitrice retient à la source 35 % d’impôt anticipé. Le détenteur des obligations reçoit donc un intérêt net correspondant à 65 % de l’intérêt brut.
Les 35 % retenus constituent une créance envers l’AFC lorsqu’ils peuvent être récupérés.
Exemple :