Contenu du cours
Clôture des titres
Principe
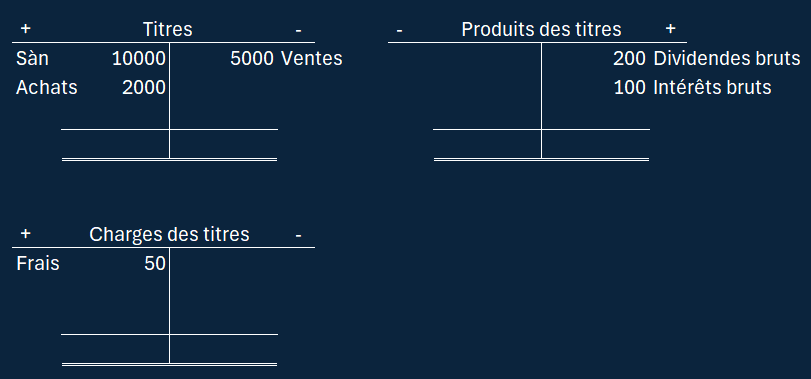
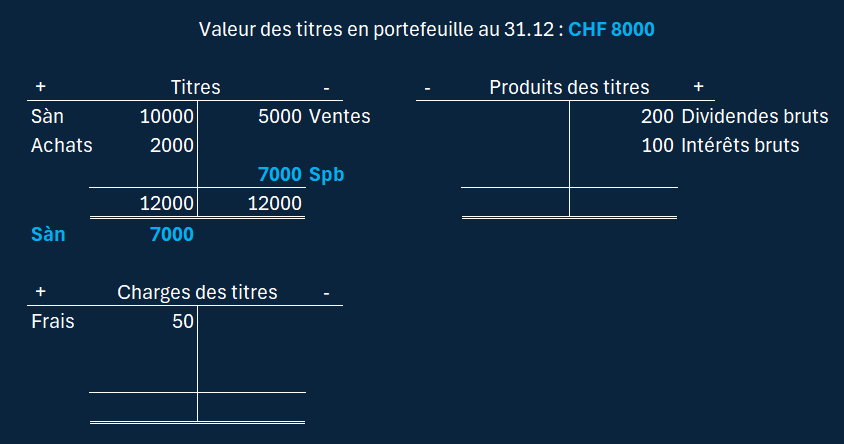
Au 31 décembre, avant les opérations de clôture, les comptes liés aux titres pourraient présenter la situation suivante :
- le compte Titres (de placement) comprend le solde initial du portefeuille, ainsi que les achats et les ventes de titres enregistrés durant l’exercice
- le compte Charges de titres regroupe notamment les frais de garde et autres frais liés à la gestion du portefeuille
- le compte Produits des titres enregistre les revenus générés par les placements, principalement les dividendes des actions et les intérêts des obligations
Ces différents comptes devront ensuite faire l’objet des opérations de clôture nécessaires afin de présenter correctement la valeur et le résultat du portefeuille de titres au 31 décembre.
Plus value et moins value
Lorsque des titres sont cotés en bourse, leur cours évolue continuellement. Au moment de la clôture, leur valeur boursière peut donc être différente de la valeur inscrite dans la comptabilité.
Cette différence fait apparaître soit une plus-value, lorsque la valeur boursière est supérieure à la valeur comptable, soit une moins-value, lorsqu’elle lui est inférieure.
En principe, une plus-value non réalisée n’est pas comptabilisée comme un bénéfice. Tant que les titres n’ont pas été vendus, cette augmentation de valeur reste en effet potentielle : aucun gain n’a encore été effectivement encaissé.
Comptabiliser une telle plus-value augmenterait le bénéfice de l’entreprise et pourrait, indirectement, conduire à distribuer des dividendes sur la base d’un gain qui n’a généré aucune entrée de liquidités. Une telle situation pourrait fragiliser la trésorerie de l’entreprise.
En ne comptabilisant pas cette augmentation de valeur, la différence entre la valeur comptable et la valeur boursière peut faire apparaître une réserve latente.
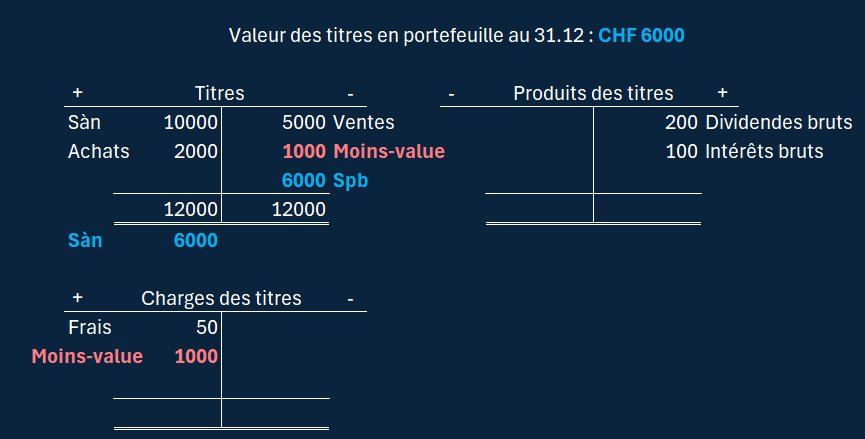
Cas 1 : moins-value
En inscrivant la valeur de nos titres le jour de la clôture comme solde final (Spb) du compte Titres puis en le clôturant, une différence va apparaître.
Dans cet exemple, la valeur des titres au 31.12 est inférieur à leur valeur comptable. Il y a donc une moins-value
Exemple de plus-value

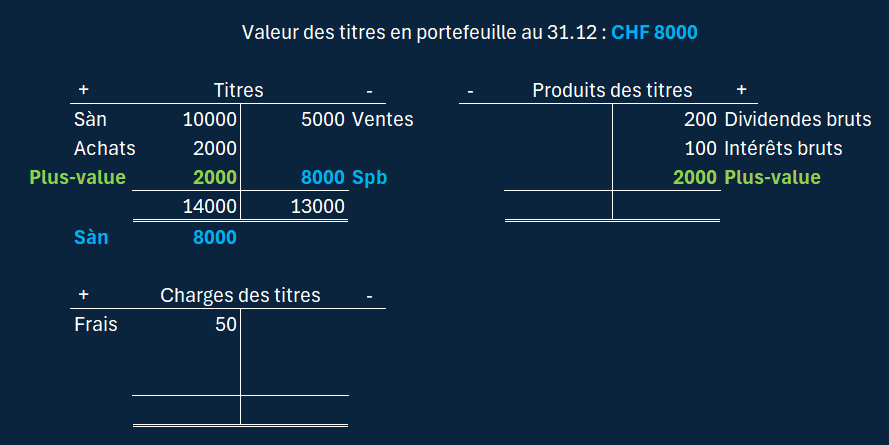
Cas 2 : plus-value comptabilisée
Dans cet exemple, la valeur des titres au 31.12 est supérieure à leur valeur comptable. Il y a donc une plus-value.
Nous décidons de la comptabiliser.

Cas 3 : plus-value non comptabilisée (réserve latente)
Dans cet exemple, la valeur des titres au 31.12 est supérieure à leur valeur comptable. Il y a donc une plus-value.
Nous décidons de ne pas la comptabiliser. Nous allons donc clôturer le compte Titres avec un solde final correspondant à la valeur comptable des titres.
Ainsi, la plus-value correspondra à une réserve latente et il n'y aura aucune écriture.

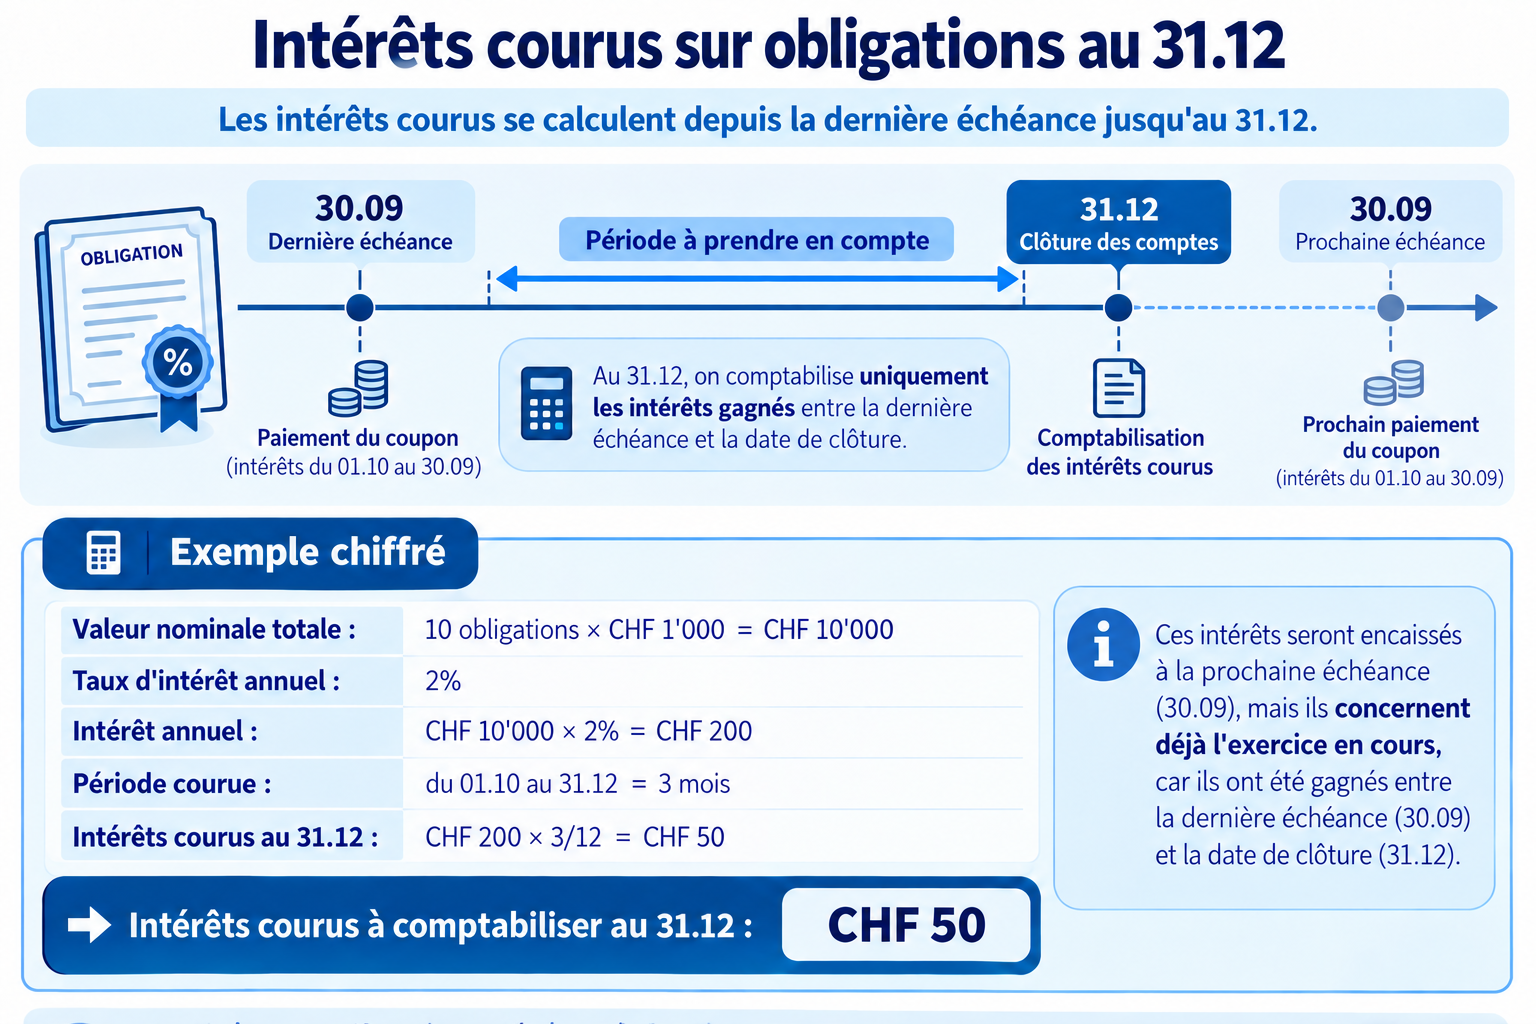
Les intérêts courus au 31.12
Si le portefeuille de titres contient des obligations, il faut comptabiliser les intérêts courus au moment de la clôture des comptes.
Ces intérêts concernent l’exercice comptable qui se termine, même s’ils ne seront encaissés que l’année suivante. Il s’agit donc d’un actif transitoire.
Les intérêts courus se calculent selon la formule de l’intérêt simple :
- le capital correspond à la valeur nominale totale des obligations
- le taux correspond au taux d’intérêt de l’obligation
- la durée correspond au nombre de jours entre la dernière échéance d’intérêt et le 31 décembre