Contenu du cours
Taxe sur la valeur ajoutée (TVA)
Écritures de base
Achats et ventes : les écritures comptables (méthode dite "au net")
Principe :
TVA et biens acquis ou vendus sont comptabilisés séparément.
Les biens et services acquis ou vendus sont toujours comptabilisés sans TVA. Cette dernière est toujours comptabilisée à part dans :
- 1170 IPM (s/marchandises) en cas d'achats de marchandises
- 1171 IPI (s/Inv. + ACE) en cas d'achats d'immobilisations :
- 1171 IPI (s/Inv. + ACE) en cas de factures reçues concernant des charges
- 2200 TVA due sur les ventes.
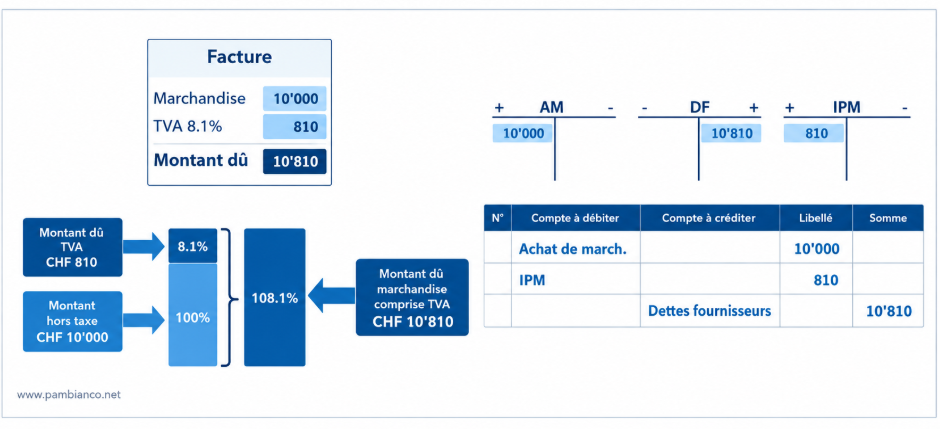
Exemple 1 : achat de marchandises
Nous achetons des marchandises à crédit pour CHF 10’000.- + TVA 8.1%
Deux éléments vont nous être facturés :
- La marchandise qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
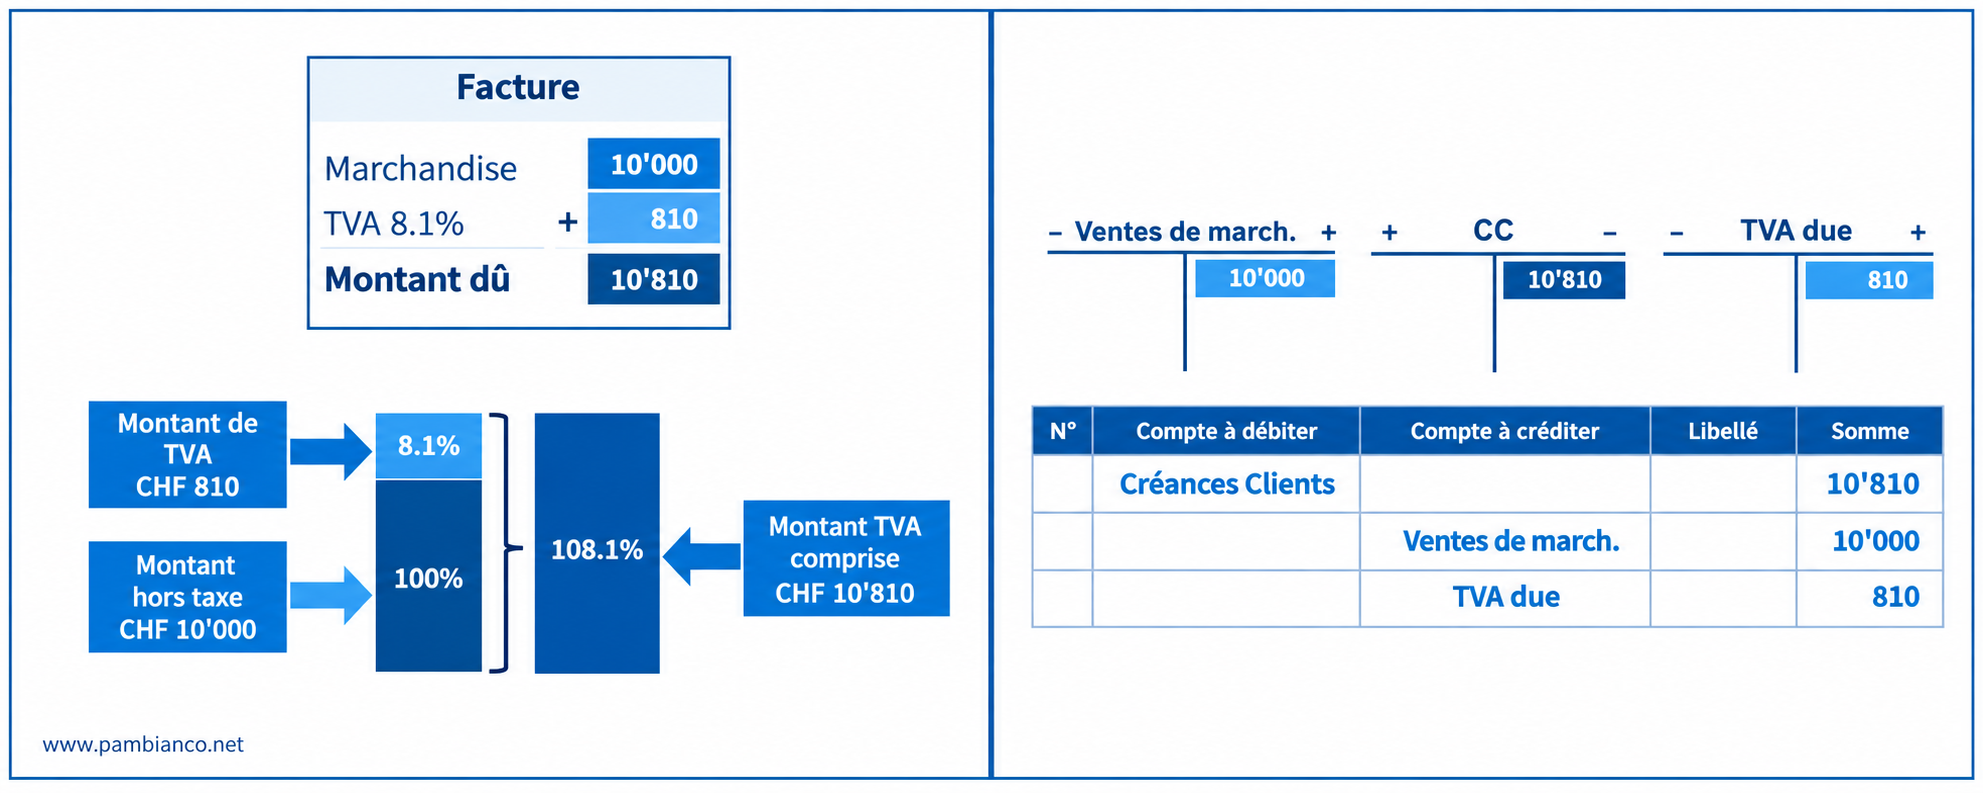
Exemple 2 : vente de marchandises
Nous vendons des marchandises à crédit pour CHF 10’000.- + TVA 8.1%
Deux éléments vont être facturés aux clients :
- La marchandise qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
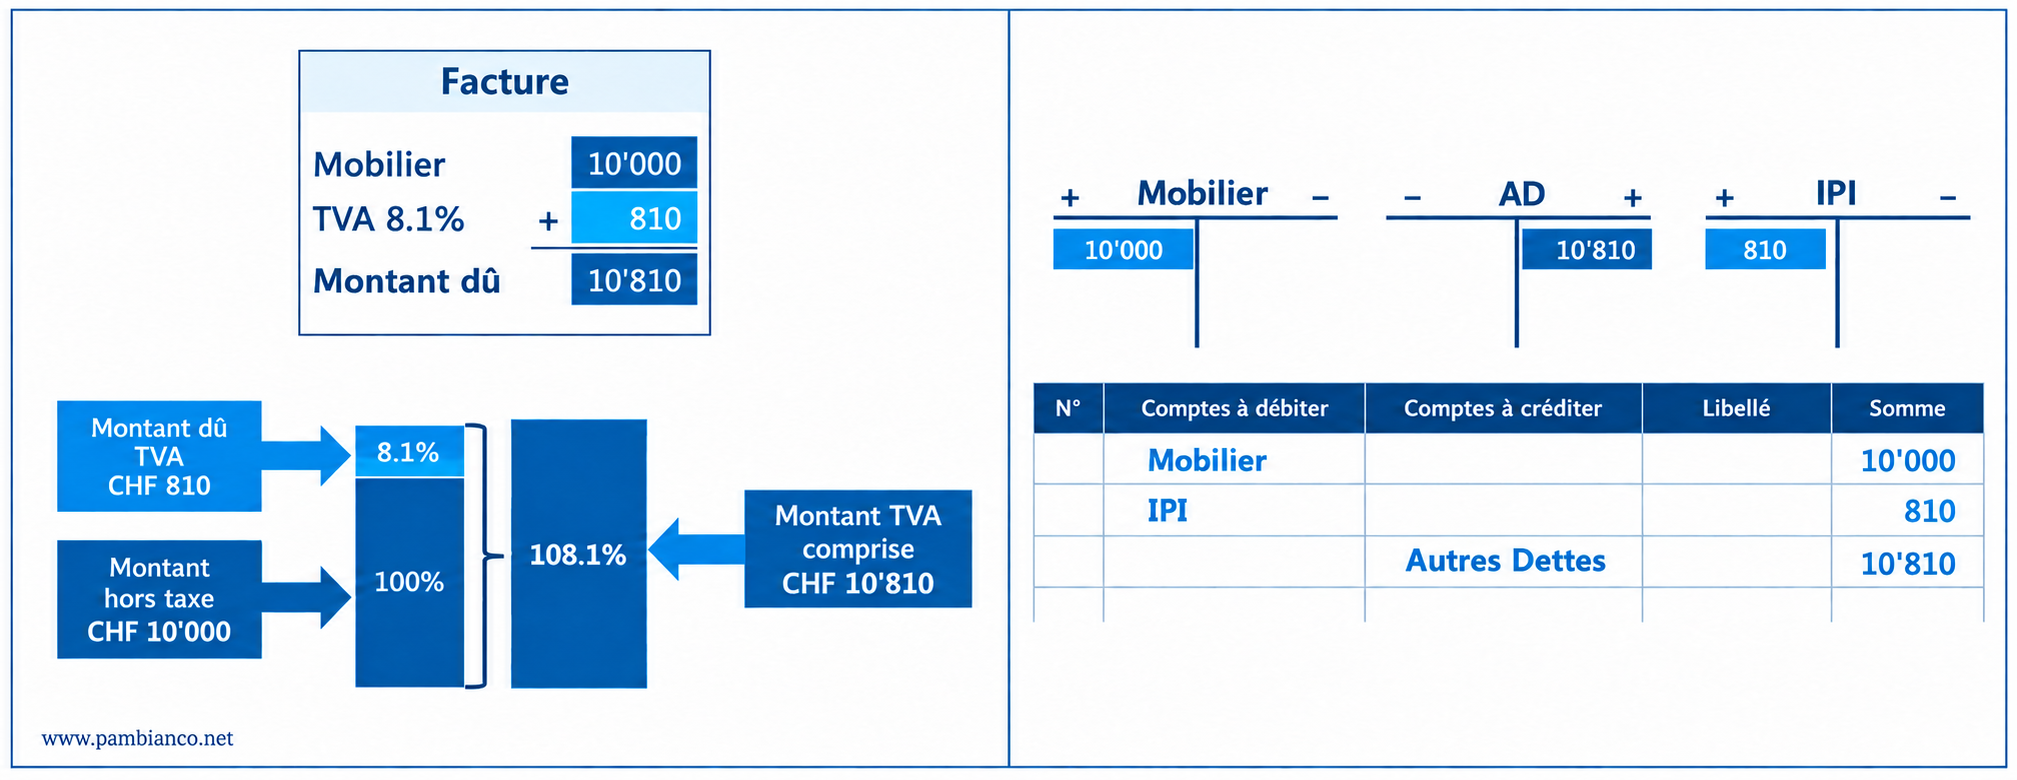
Exemple 3 : achat d’immobilisation (investissements)
Nous achetons du mobilier à crédit pour CHF 10’000.- + TVA 8.1%
Deux éléments vont nous être facturés :
- Le mobilier qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
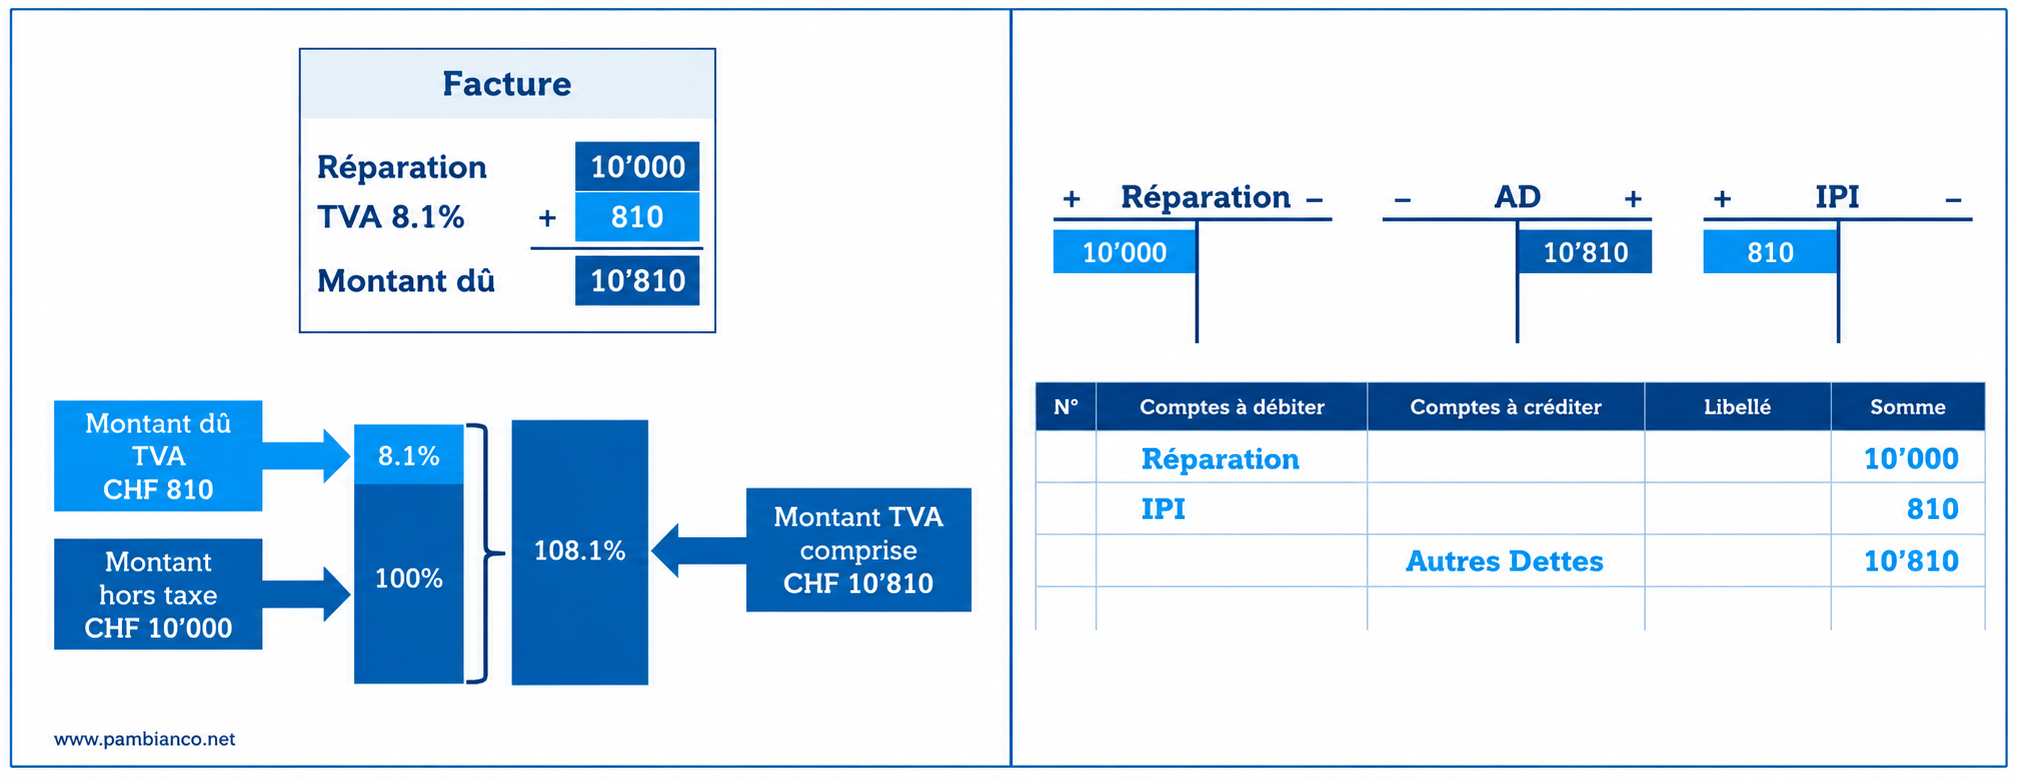
Exemple 4 : frais de véhicules (charges)
Nous faisons réparer nos véhicules pour CHF 10’000.- + TVA 81%
Deux éléments vont nous être facturés :
- La réparation qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
Décompte TVA : les écritures
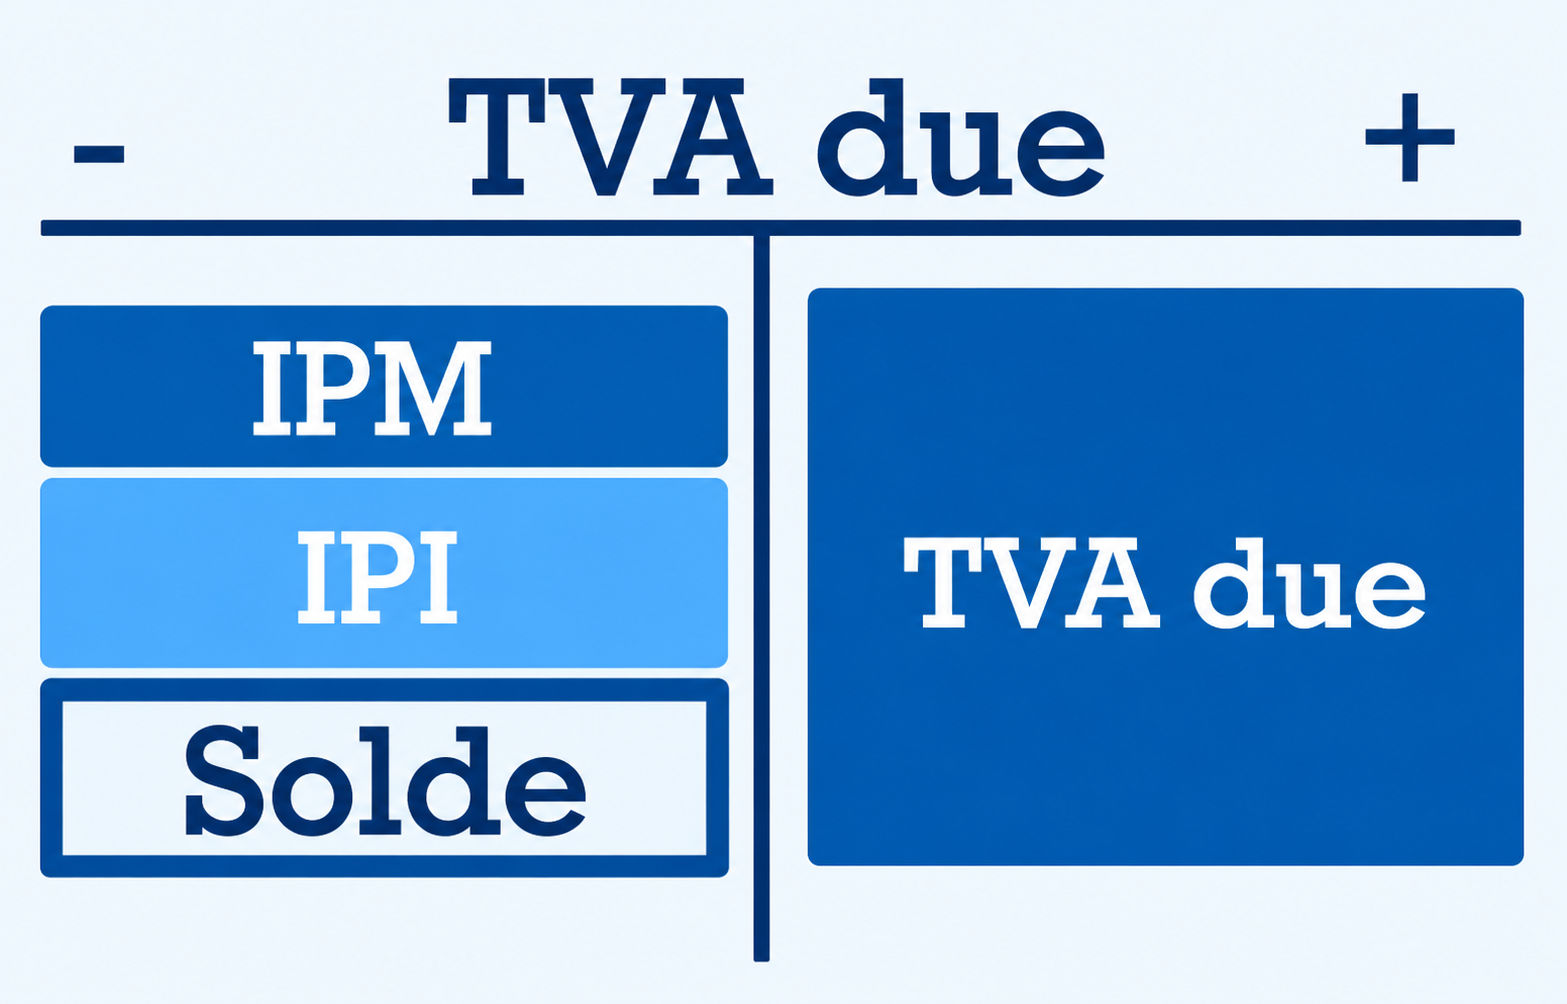
En fin de période, il convient de déterminer le solde dû ou à recevoir relatif à la TVA. Pour cela, il faut virer les soldes des comptes 1170 IPM et 1171 IPI dans 2200 TVA due.
Virement des comptes IP à TVA due :
- TVA due à IPM
- TVA due à IPI
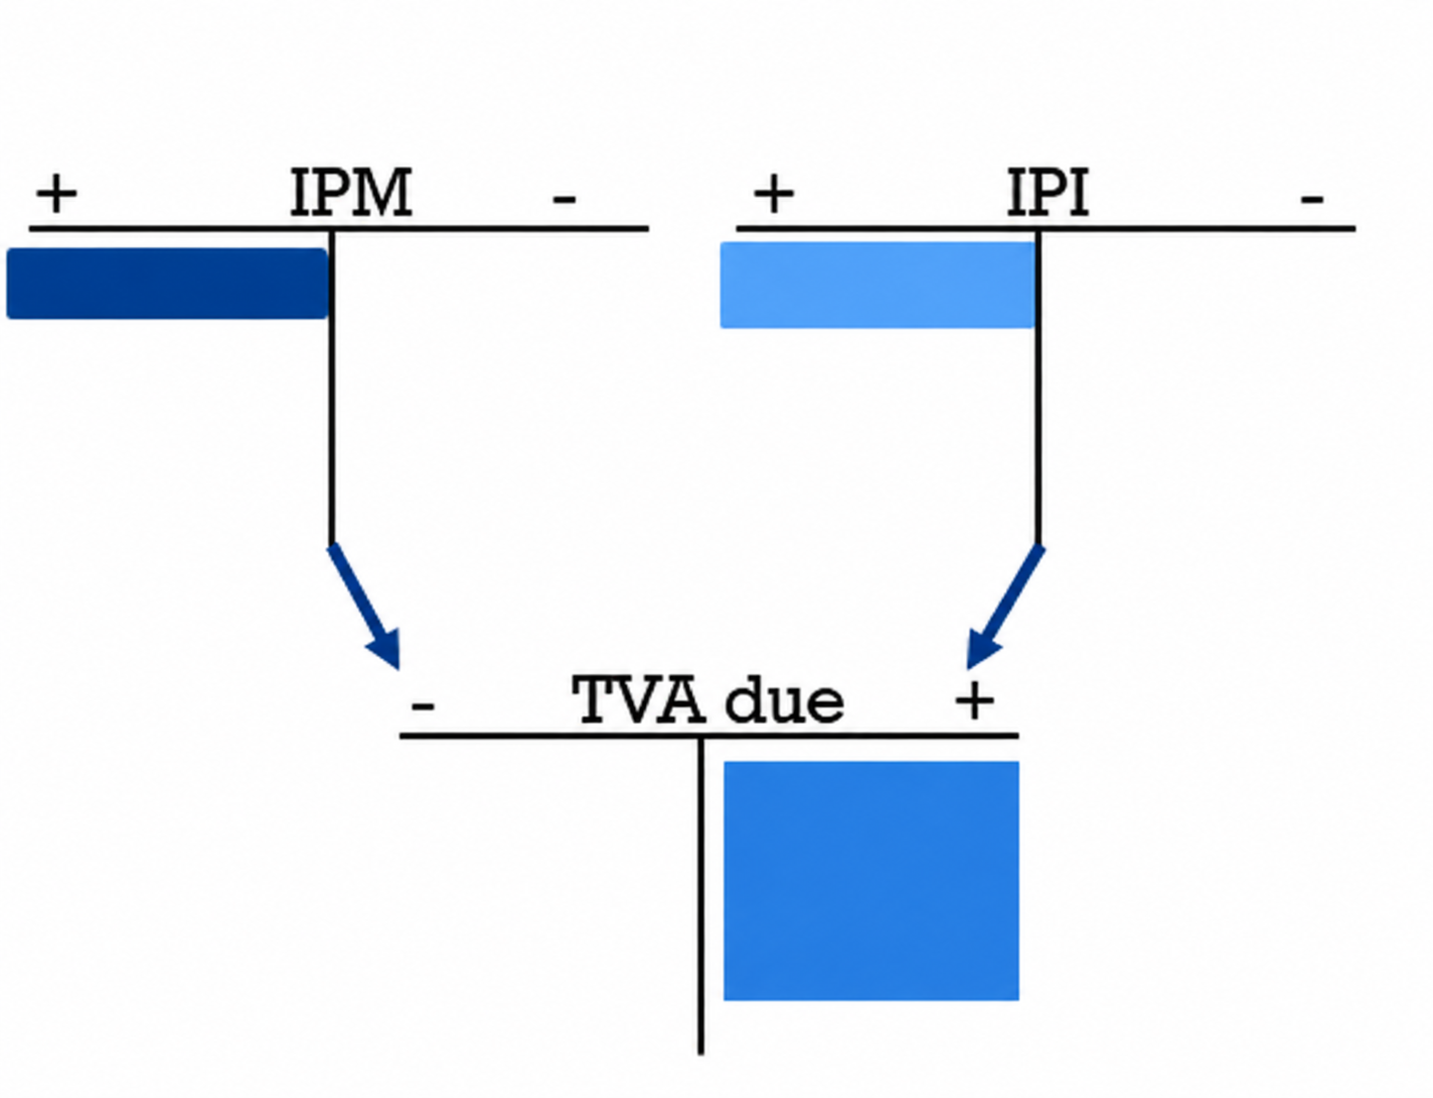
Il suffira ensuite de clôturer le compte 2200 TVA due pour voir si le solde de ce compte est en faveur de l'entreprise ou de l'administration fédérale des contributions (AFC).
Solde en faveur de l'entreprise
Banque (Créance AFC) à TVA due
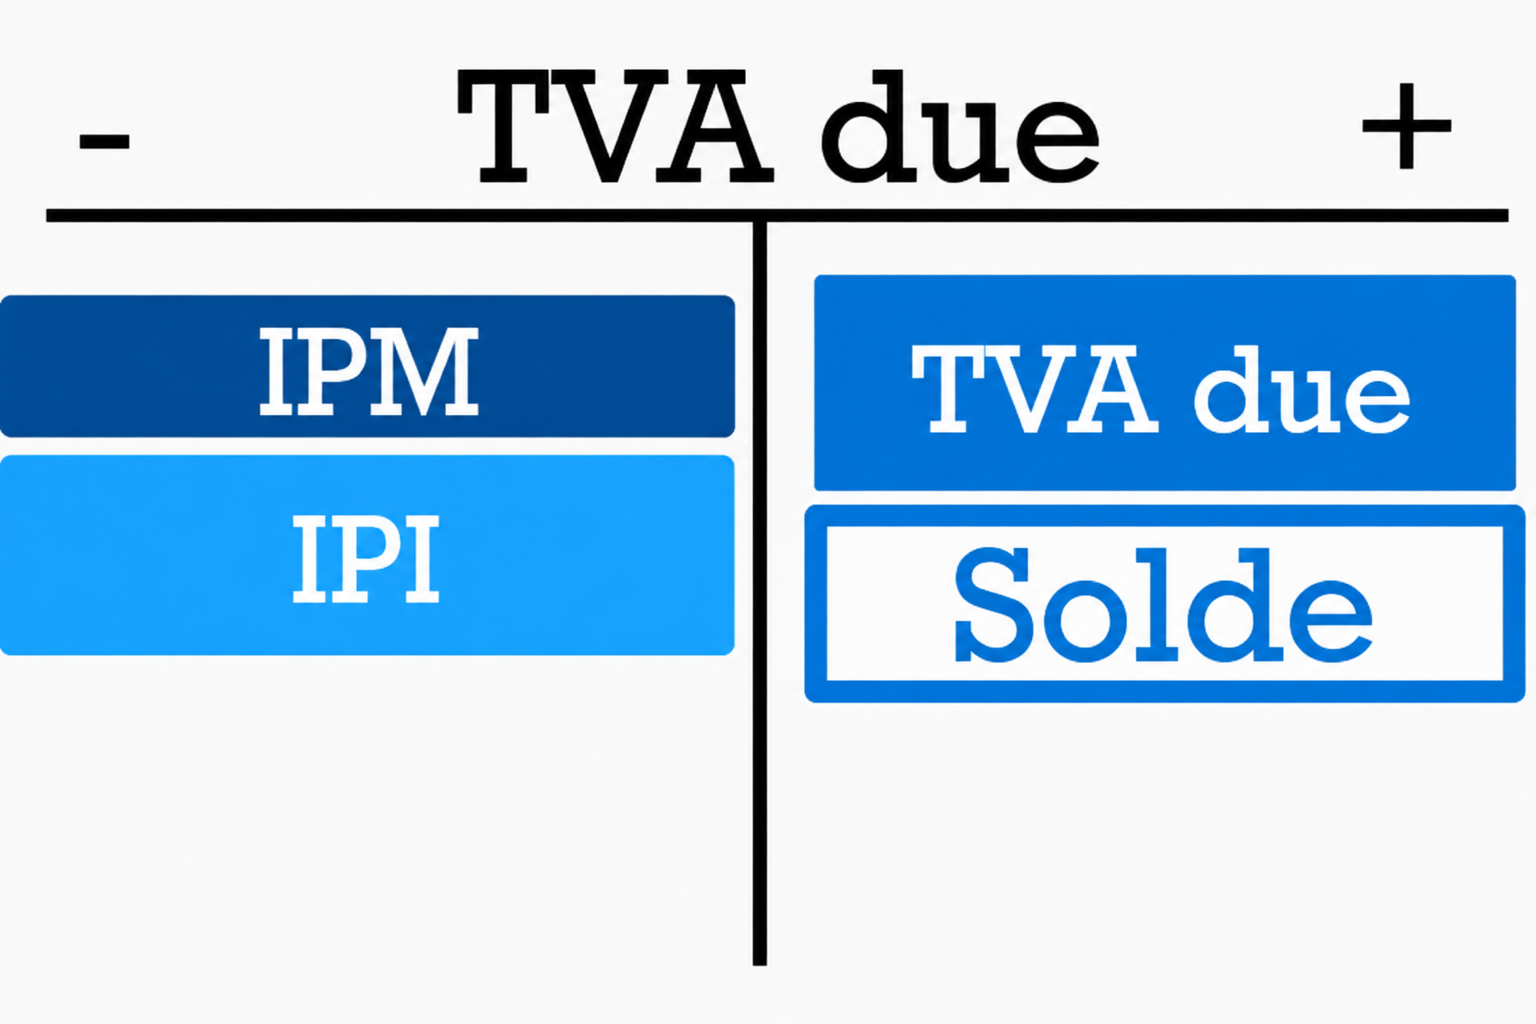
Solde en faveur de l'AFC
TVA due à Banque (Dettes AFC) ou Banque (Créance AFC) à TVA due