Clôture des comptes d'une entreprise commerciale
Le principe
Cette vidéo vous présente le principe de la clôture des comptes d'une entreprise commerciale
Parcours progressif
Clôture des comptes d'une raison individuelle à deux degrés, marge brute, résultat d'exploitation, variation de fortune.
Parcours progressif
Les pages de cette étape s’affichent ici comme volets successifs.
La clôture des comptes nécessite de suivre une procédure composée de plusieurs étapes.
Nous pouvons retenir les étapes suivantes :
La première étape consiste à clôturer les comptes de charges et de produits relatifs aux marchandises.
Il s'agit des comptes portant un numéro de la série 3000 et de la série 4000 soit les comptes :
Leur solde se nommera VR et seront virés en croisant dans le compte Résultat 1er degré.
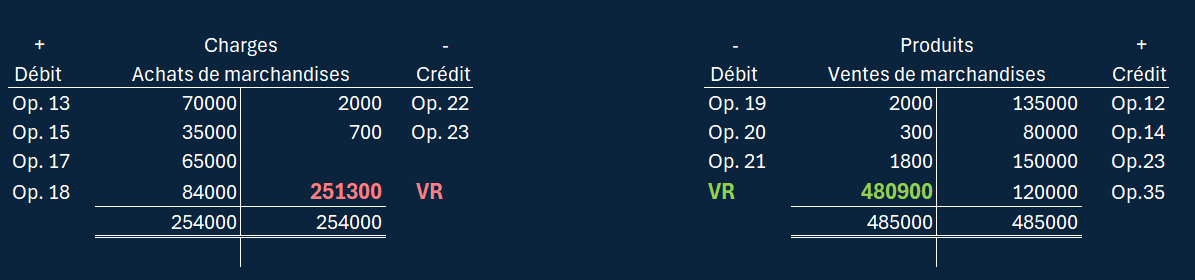
Rappel important : lorsqu’un solde est transféré d’un compte à un autre, le montant est inscrit de manière croisée.
Ainsi, si le solde figure à droite d’un compte, il sera viré à gauche du compte de destination. Et inversement.
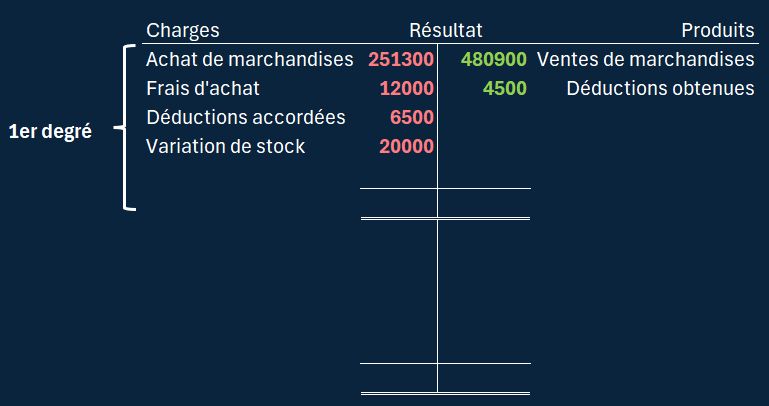
Une fois que tous les soldes des comptes 3000 et 4000 (charges et produits liés aux marchandises) ont été virés au premier degré du compte de résultat, il faut clôturer ce premier degré.
Cette étape permet d’obtenir deux informations importantes concernant les marchandises vendues par l’entreprise :
En principe, le solde de ce premier degré devrait être positif, puisque les marchandises sont généralement revendues à un prix supérieur à leur prix d’achat.
Ce solde porte le nom de marge brute (éventuellement bénéfice brut).
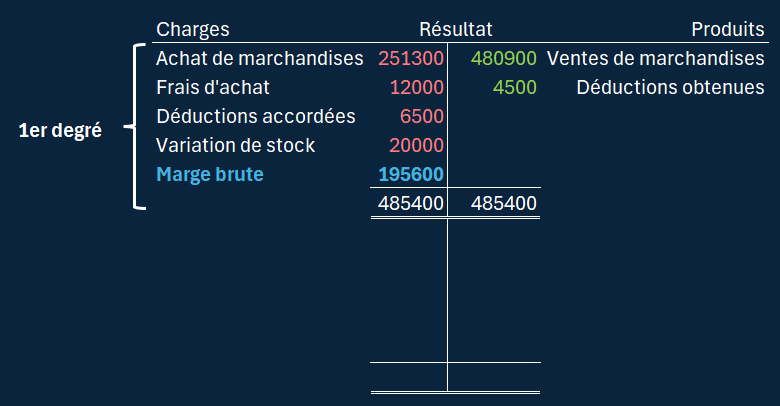
La marge brute est ensuite virée au deuxième degré du compte de résultat.
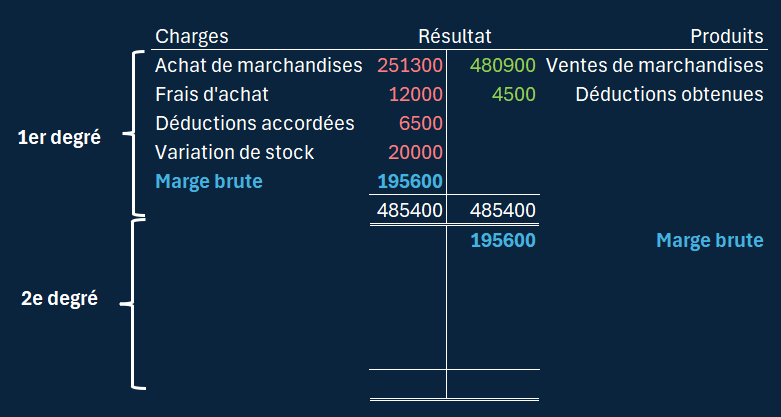
La troisième étape consiste à clôturer les comptes de charges et de produits d'exploitation.
Il s'agit des comptes portant un numéro de la série 5000 et de la série 6000 comme, par exemple, les comptes :
Leur solde se nommera VR (ou VR2) et seront virés en croisant dans le compte Résultat 2e degré.
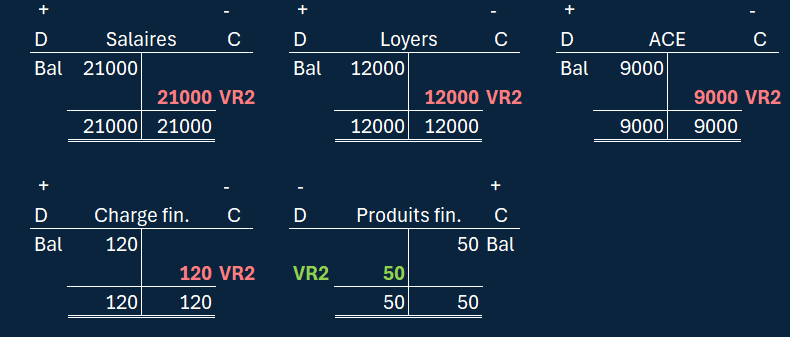
Rappel important : lorsqu’un solde est transféré d’un compte à un autre, le montant est inscrit de manière croisée.
Ainsi, si le solde figure à droite d’un compte, il sera viré à gauche du compte de destination. Et inversement.
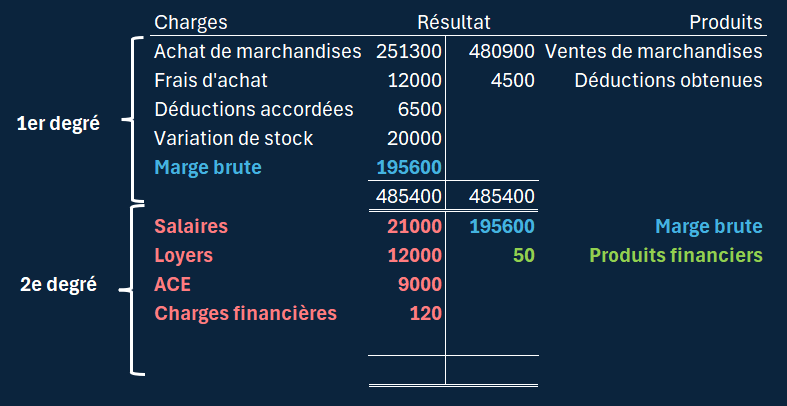
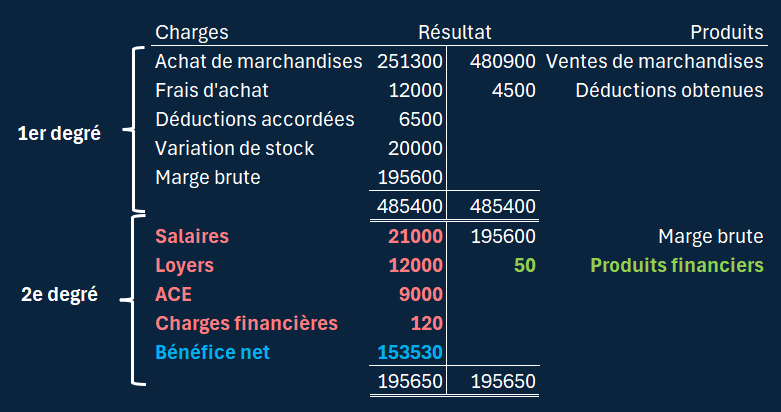
Une fois toutes les charges et tous les produits transférés dans le compte de Résultat, il faut clôturer ce compte.
Cette étape permet de déterminer si l’activité économique de l’entreprise a généré un bénéfice ou une perte.
Le solde du compte de Résultat correspond soit à un bénéfice, soit à une perte :
Dans notre exemple, les produits sont plus élevés que les charges. L’entreprise réalise donc un bénéfice.
Le résultat revient à la personne propriétaire de l'entreprise, c'est pourquoi le bénéfice (ou la perte) est virée dans le compte Privé.
Vous noterez qu'ici aussi, le bénéfice figurant à gauche, au débit du compte de Résultat est viré à droite, au crédit du compte Privé.
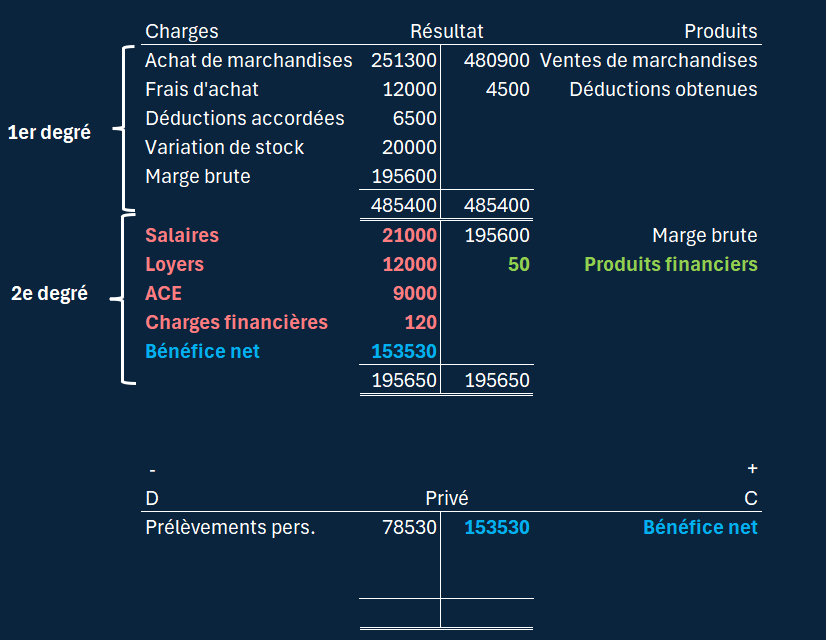
Vous noterez qu'ici aussi, le bénéfice figurant à gauche, au débit du compte de Résultat est viré à droite, au crédit du compte Privé.
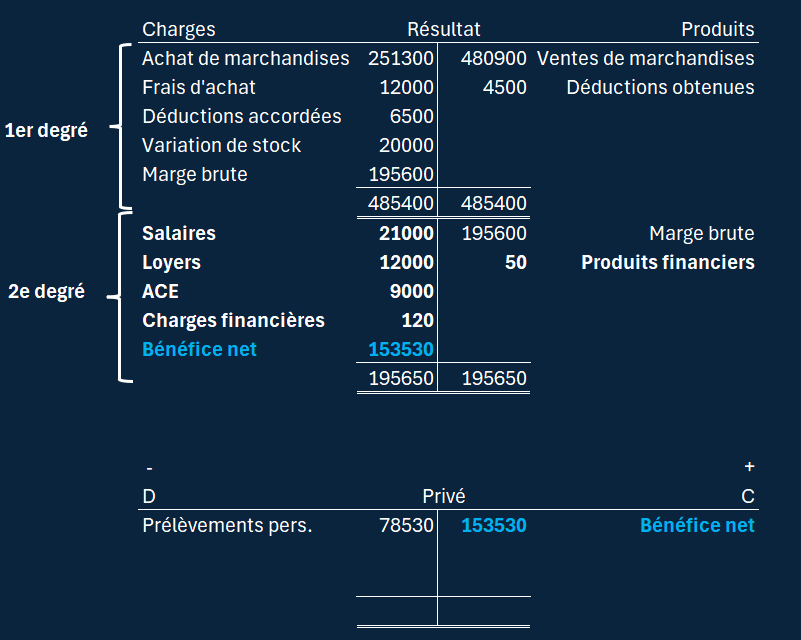
En effet, lorsqu’un propriétaire prélève de l’argent ou des biens pour ses besoins personnels, l’écriture commence généralement par :
Privé à …
Par exemple, si le propriétaire retire de l’argent liquide de la caisse pour ses dépenses personnelles, l’écriture sera :
Privé à Caisse
À la fin de l’année, lors de la clôture, deux situations peuvent alors se présenter.
La situation serait encore moins favorable en cas de perte d’exploitation. Cette perte diminuerait déjà la fortune de l’entreprise, et les prélèvements personnels viendraient encore aggraver cette diminution.
Dans notre exemple, les prélèvements personnels sont inférieurs au bénéfice réalisé.
Le bénéfice restant augmente donc la fortune de l’entreprise.
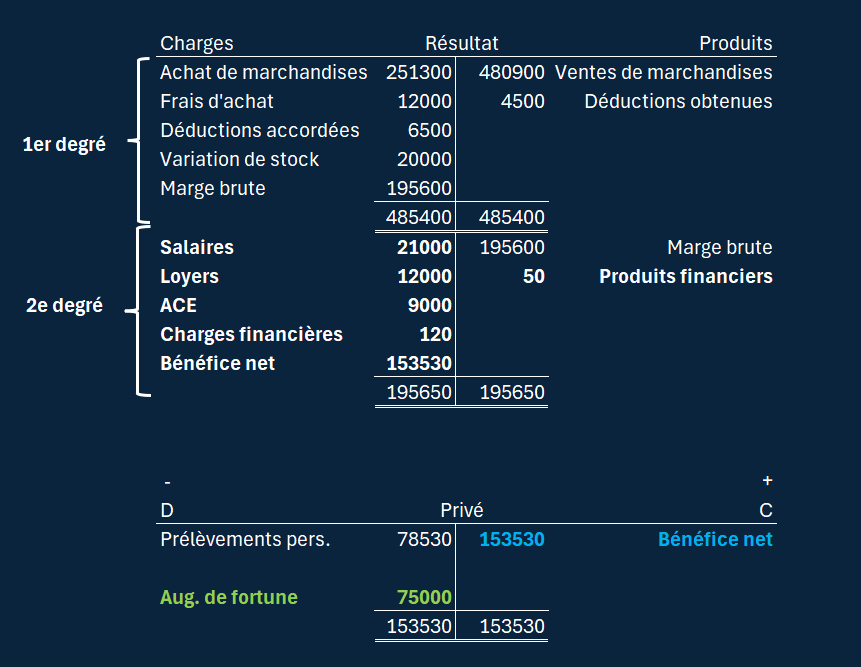
La variation de fortune dépend de deux éléments :
En principe, si l’entreprise réalise une perte, sa fortune diminue.
En cas de bénéfice, tout dépend du montant des prélèvements personnels. Si les prélèvements personnels sont supérieurs au bénéfice réalisé, la fortune de l’entreprise diminue malgré le bénéfice.
Dans notre exemple, les prélèvements personnels sont inférieurs au bénéfice réalisé.
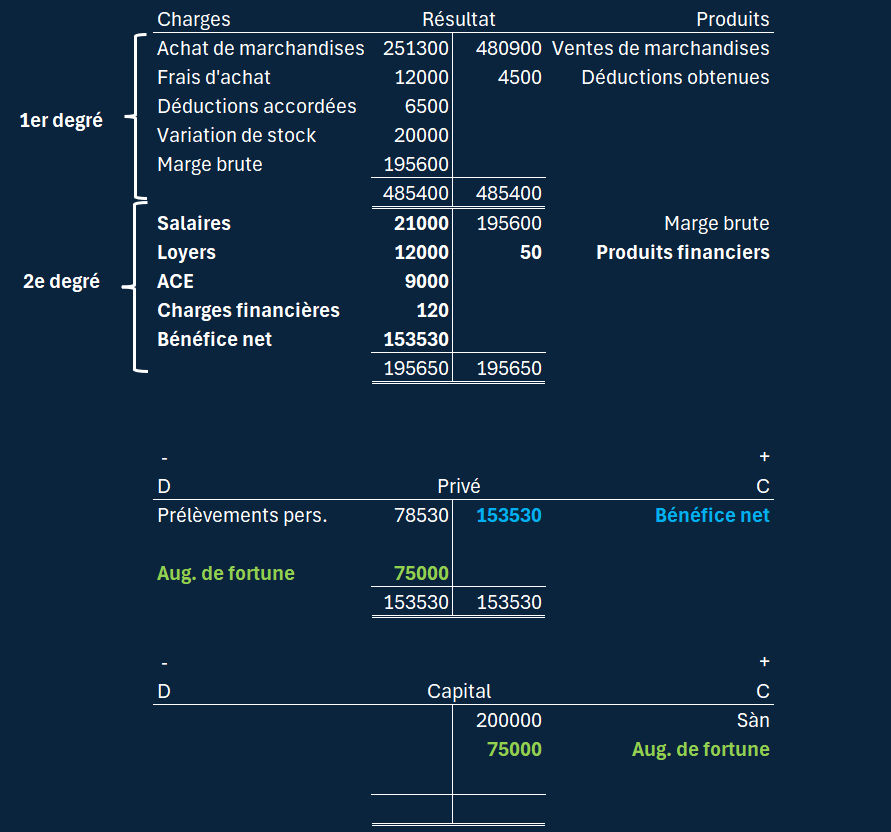
La variation de fortune est donc positive.
En clôturant le compte Capital, nous allons déterminer la nouvelle fortune de l’entreprise.
Cette nouvelle fortune correspondra simplement au Spb du compte Capital à la fin de l’exercice.
Ce Spb deviendra ensuite le nouveau Sàn au début de l’exercice comptable suivant.
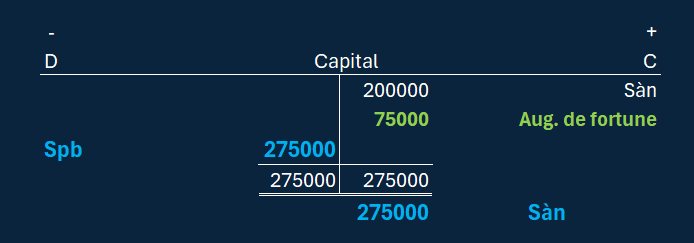
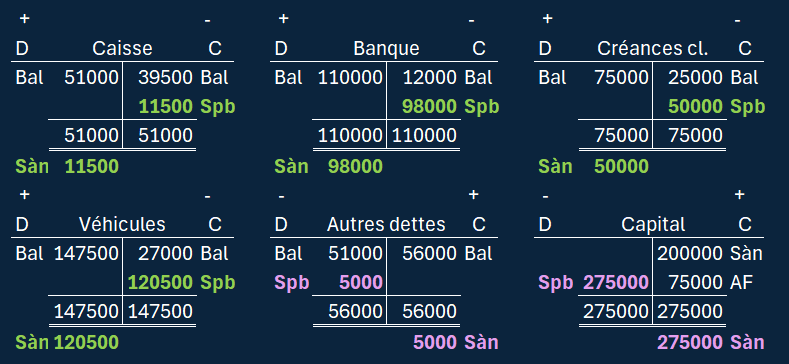
Pour terminer la procédure de clôture, il faut clôturer l’ensemble des comptes actifs et passifs.
On détermine ainsi les soldes finaux de ces comptes, appelés Spb.
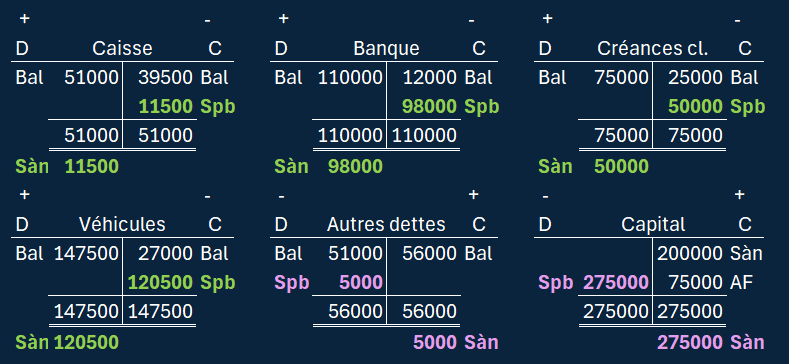
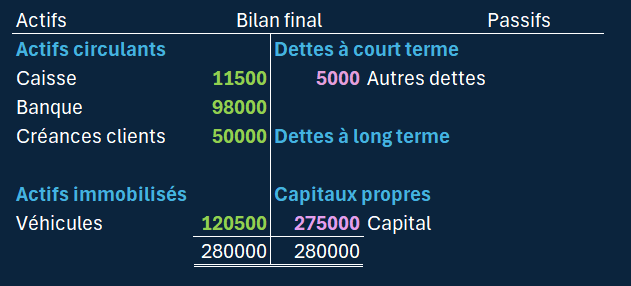
Ces nouveaux soldes sont ensuite reportés dans le bilan final.
Une fois les comptes actifs et passifs clôturés, il convient de faire figurer leurs nouveaux soldes dans le bilan final.