Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Calcul du nombre de jours Déterminer la durée d’un placement ou d’un emprunt selon les conventions usuelles.
Calcul du nombre de jours
Principes
- Tous les mois comptent 30 jours
- Une année commerciale compte 360 jours
- Le dernier jour du mois est considéré comme le 30e jour
- Tous les autres jours du mois portent leur numéro (le 24 mai = jour 24 du mois de mai)
Cas particulier du mois de février
Le mois de février compte 30 jours d'un point de vue commercial mais 28 ou 29 jours selon le calendrier civil.
On parle d'année bissextile lorsque le mois de février compte 29 jours.
Toutefois, ici aussi, la règle est la même : le dernier jour du mois correspond au jour 30 du mois et les autres jours portent leur numéro.
Exemple 1 : du 10 février au 28 février (année non bissextile). Le 28 est le dernier jour du mois. C'est le jour 30 du mois.
Il y a donc 20 jours entre ces deux dates.
Exemple 2 : du 10 février au 28 février (année bissextile). Le 28 n'est pas le dernier jour du mois (il y a 29 jours). C'est le jour 28 du mois.
Il y a donc 18 jours entre ces deux dates.
Exemple 3 : du 28 février au10 mars(année non bissextile). Le 28 est le dernier jour du mois. C'est le jour 30 du mois.
Il y a donc aucun jour en février et 10 jours en mars : 10 jours.
Exemple 4 : du 28 février au 10 mars (année bissextile). Le 28 n'est pas le dernier jour du mois (il y a 29 jours). C'est le jour 28 du mois.
Il y a donc 2 jours en février (du 28 au 30) et 10 jours mars : 12 jours
Méthode mathématique
Formule :(A2 - A1) x 360 + (M2 - M1) x 30 + (J2 - J1) où A = année, M = mois, J = jour, 1 = date de départ et 2 = date de fin.
Exemple 1 : du 22 mars 2025 au 18 novembre 2025 : (2025-2025) x 360 + (11-3) x 30 + (18-22) = 0 x 360 + 8 x 30 - 4 = 0 + 240 - 4 = 236
Exemple 2 : du 18 octobre 2025 au 5 mars 2026 : (2026-2025) x 360 + (3-10) x 30 + (5-18) = 1 x 360 - 7 x 30 - 13 = 360 - 210 - 13 = 137
Exemple 3 : du 12 novembre 2020 au 8 mars 2025 : (2025-2020) x 360 + (3-11) x 30 + (8-12) = 5 x 360 - 8 x 30 - 4 = 1800 - 240 - 4 = 1556
Autre méthode
Il est possible de calculer le nombre de jours entre deux dates facilement en faisant le calcul en trois étapes :
- déterminer le nombre de jours pour le mois de départ => Calcul : nb de jours = 30 - date
- déterminer le nombre de jours pour les mois entiers suivants => Calcul : nb de jours = nb de mois x 30 jours
- déterminer le nombre de jours pour le mois d'arrivée => Calcul : nb de jours = date d'arrivée
=> le nombre de jours total correspond à l'addition des résultats des trois étapes.
Exemple 1 : du 22 mars au 18 novembre
- Mois de départ : 30 - 22 = 8 jours
- Mois entiers : 7 x 30 = 210 jours
- Mois d'arrivée : 18 jours => Nombre de jours total = 8 + 210 + 18 = 236 jours
Exemple 2 : du 1er juin au 28 août
- Mois de départ : 30 - 1 = 29 jours
- Mois entiers : 1 x 30 = 30 jours
- Mois d'arrivée : 28 jours => Nombre de jours total = 29 + 30 + 28 = 87 jours
2 Formules d’intérêt simple Calculer l’intérêt, le capital, le taux ou la durée à partir des formules d’intérêt simple.
L'intérêt simple
Hypothèses de départ :
- C = le montant placé, prêté ou emprunté. Il ne change pas
- T = le taux d'intérêt. Il est annuel et ne change pas
- N = la durée du placement (ici en jours). Elle ne dépasse pas une année
- I = l'intérêt est un intérêt brut (ib)
Formules
La formule COTON
Formule nommée ainsi car en la lisant on voit le mot coton. Elle permet de trouver l'intérêt brut.
On peut se souvenir de cette formule en se disant que tous les éléments sont "en haut" soit au numérateur de la fraction.
Intérêt brut = C x T x N / 36000
Les autres formules
Les trois autres formules commencent de la même manière soit par I x 36000. Il suffit ensuite de diviser deux fois de suite par les éléments restants.
Exemple : la recherche du taux
T = i x 36000 / N / C ou T = i x 36000 / C / N
Exemple : la recherche du capital
Exemple : la recherche du nombre de jours
Exemples chiffrés
Recherche de l'intérêt brut :
- capital : 200
- taux : 5%
- durée : 270 jours => Intérêt brut : 200 * 5 * 270 / 36'000 = 7.50
Recherche du capital :
- Intérêt brut : 4.95
- taux : 3%
- durée : 132 jours => Capital : 4.95 * 36'000 / 3 / 132 = 450
Recherche du taux :
- Intérêt brut : 27.60
- Capital : 1'200
- durée : 207 jours => Taux : 27.60 * 36'000 / (1200 * 207) = 4%
Recherche de la durée :
- Intérêt brut : 14.80
- taux : 6%
- capital : 800 => Durée : 14.80 * 36'000 / 6 / 800 = 111 jours
3 L’impôt anticipé Comprendre le prélèvement de l’impôt anticipé et déterminer les montants brut, net et récupérable.
L'impôt anticipé
L’impôt anticipé est une retenue effectuée sur certains revenus, notamment les intérêts bancaires et les dividendes.
Son taux est généralement de 35 %.
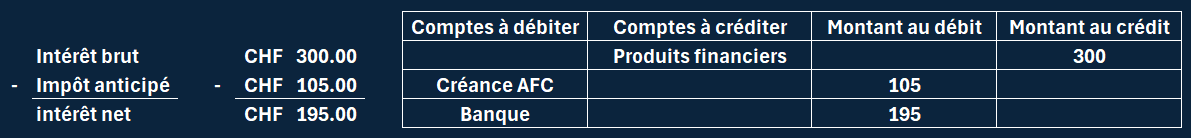
Exemple pour un intérêt brut de CHF 300.– :
- Impôt anticipé : CHF 300.– × 35 % = CHF 105.–
- Intérêt net versé : CHF 300 - CHF 105 = CHF 195.–
Pour les avoirs bancaires clôturés une seule fois par année, aucun impôt anticipé n’est retenu si les intérêts ne dépassent pas CHF 200.– par année. Si cette limite est dépassée, l’impôt anticipé est calculé sur la totalité des intérêts.
Attention : cette limite de CHF 200.– ne s’applique pas lorsque le compte est clôturé plusieurs fois dans l’année, par exemple chaque trimestre.
Pour une personne domiciliée en Suisse, l’impôt anticipé peut en principe être récupéré si le revenu et la fortune correspondante sont correctement déclarés.
Fonctionnement :
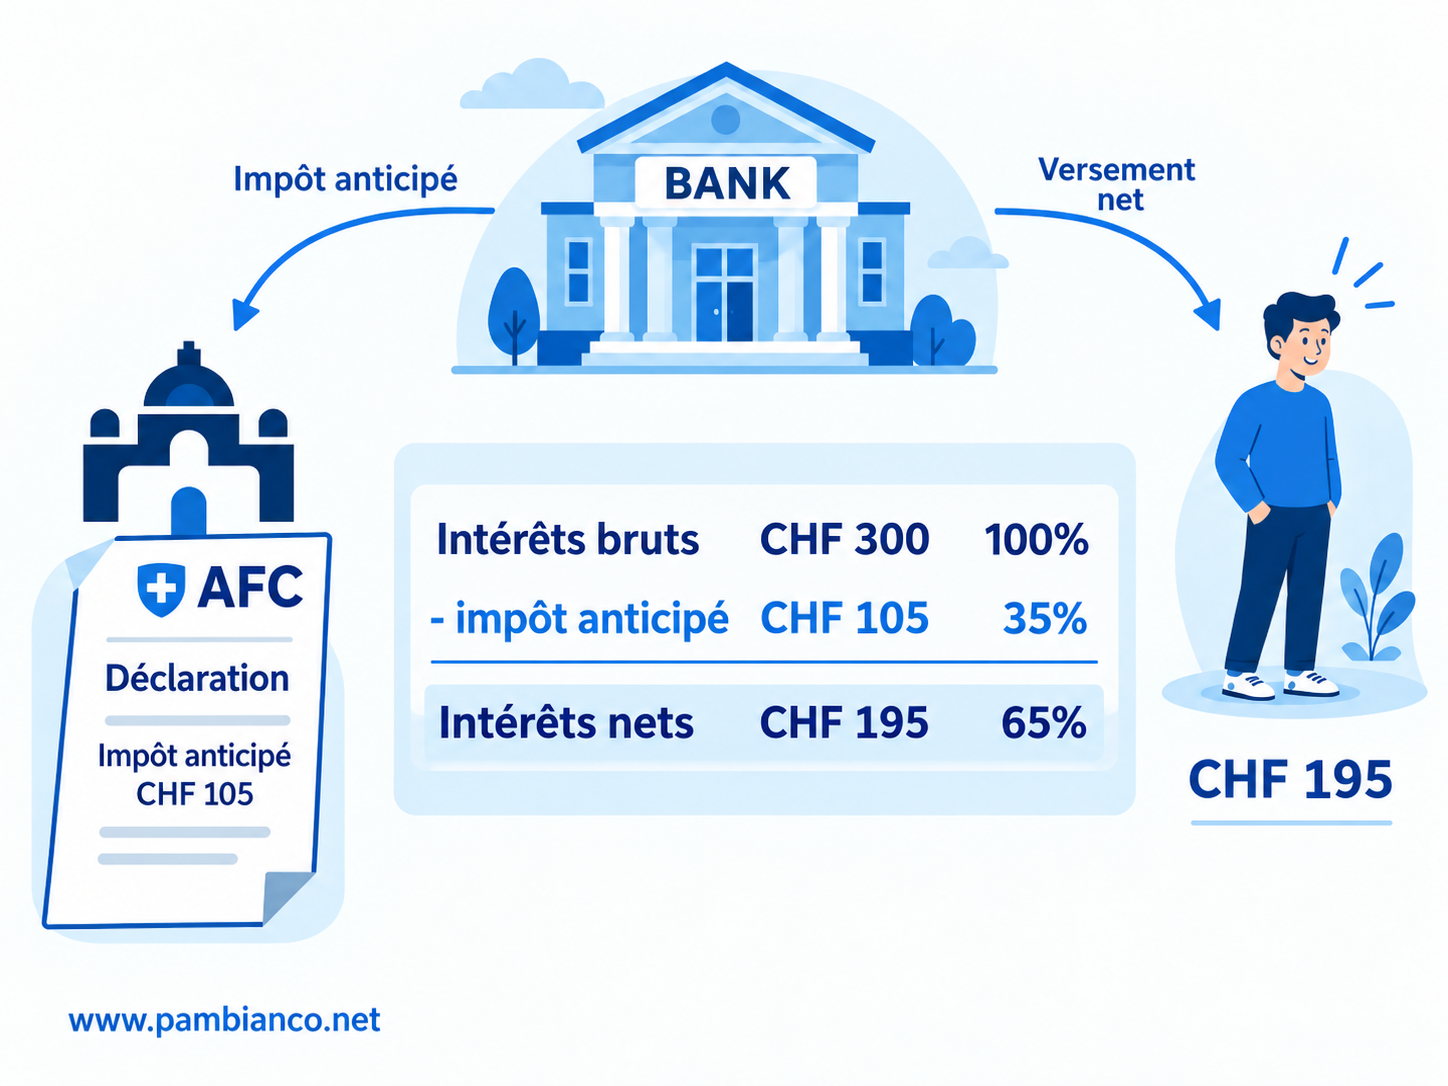
Si Monsieur X a droit à CHF 300.– d’intérêts, la banque ne lui verse pas la totalité de ce montant.
Elle retient 35 % d’impôt anticipé et verse cette somme à l’Administration fédérale des contributions (AFC).
Monsieur X reçoit donc seulement 65 % des intérêts.
S’il souhaite récupérer l’impôt anticipé retenu, il doit déclarer correctement son compte et ses intérêts dans sa déclaration fiscale.
Ainsi, l’État connaît ces revenus et cette fortune et peut les prendre en compte pour calculer les impôts dus par Monsieur X.
Les écritures