Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 TVA : écritures de base Méthode au net, achats, ventes, investissements, charges et décompte TVA.
Taxe sur la valeur ajoutée (TVA)
Écritures de base
Achats et ventes : les écritures comptables (méthode dite "au net")
Principe :
TVA et biens acquis ou vendus sont comptabilisés séparément.
Les biens et services acquis ou vendus sont toujours comptabilisés sans TVA. Cette dernière est toujours comptabilisée à part dans :
- 1170 IPM (s/marchandises) en cas d'achats de marchandises
- 1171 IPI (s/Inv. + ACE) en cas d'achats d'immobilisations :
- 1171 IPI (s/Inv. + ACE) en cas de factures reçues concernant des charges
- 2200 TVA due sur les ventes.
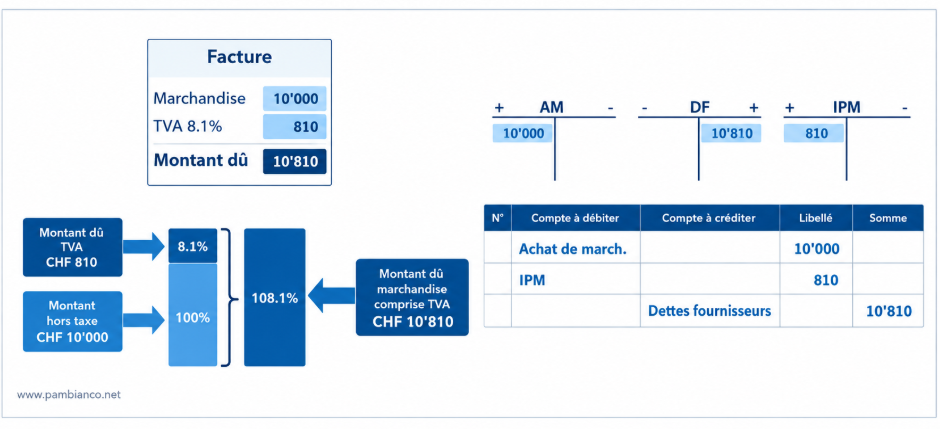
Exemple 1 : achat de marchandises
Nous achetons des marchandises à crédit pour CHF 10’000.- + TVA 8.1%
Deux éléments vont nous être facturés :
- La marchandise qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
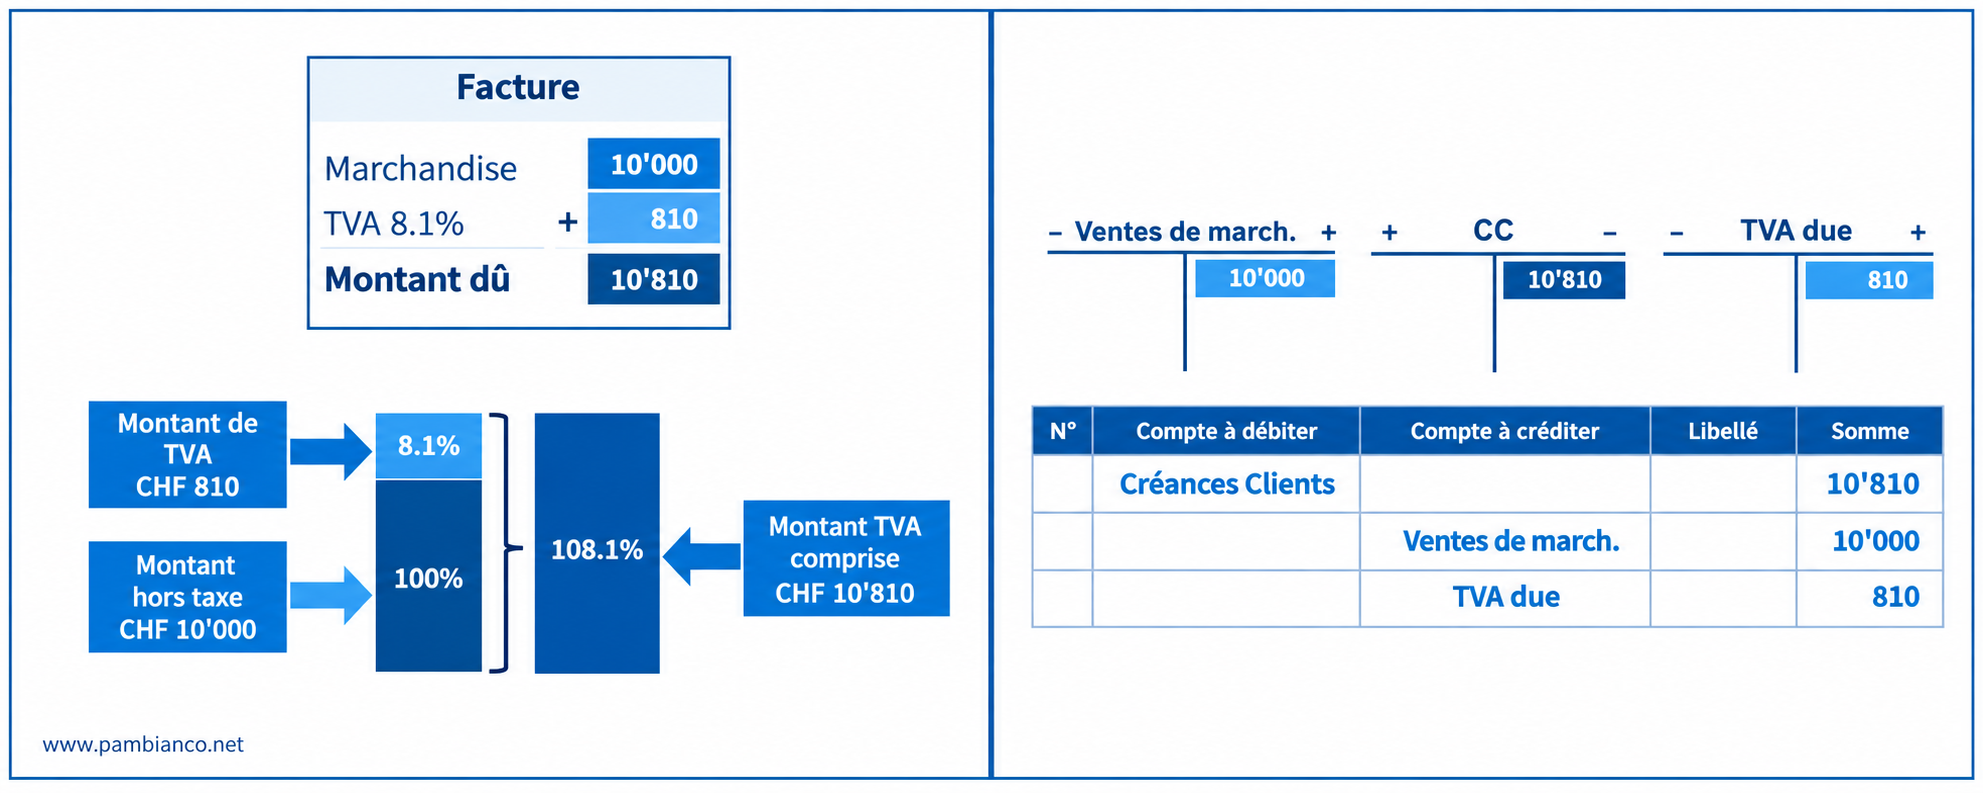
Exemple 2 : vente de marchandises
Nous vendons des marchandises à crédit pour CHF 10’000.- + TVA 8.1%
Deux éléments vont être facturés aux clients :
- La marchandise qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
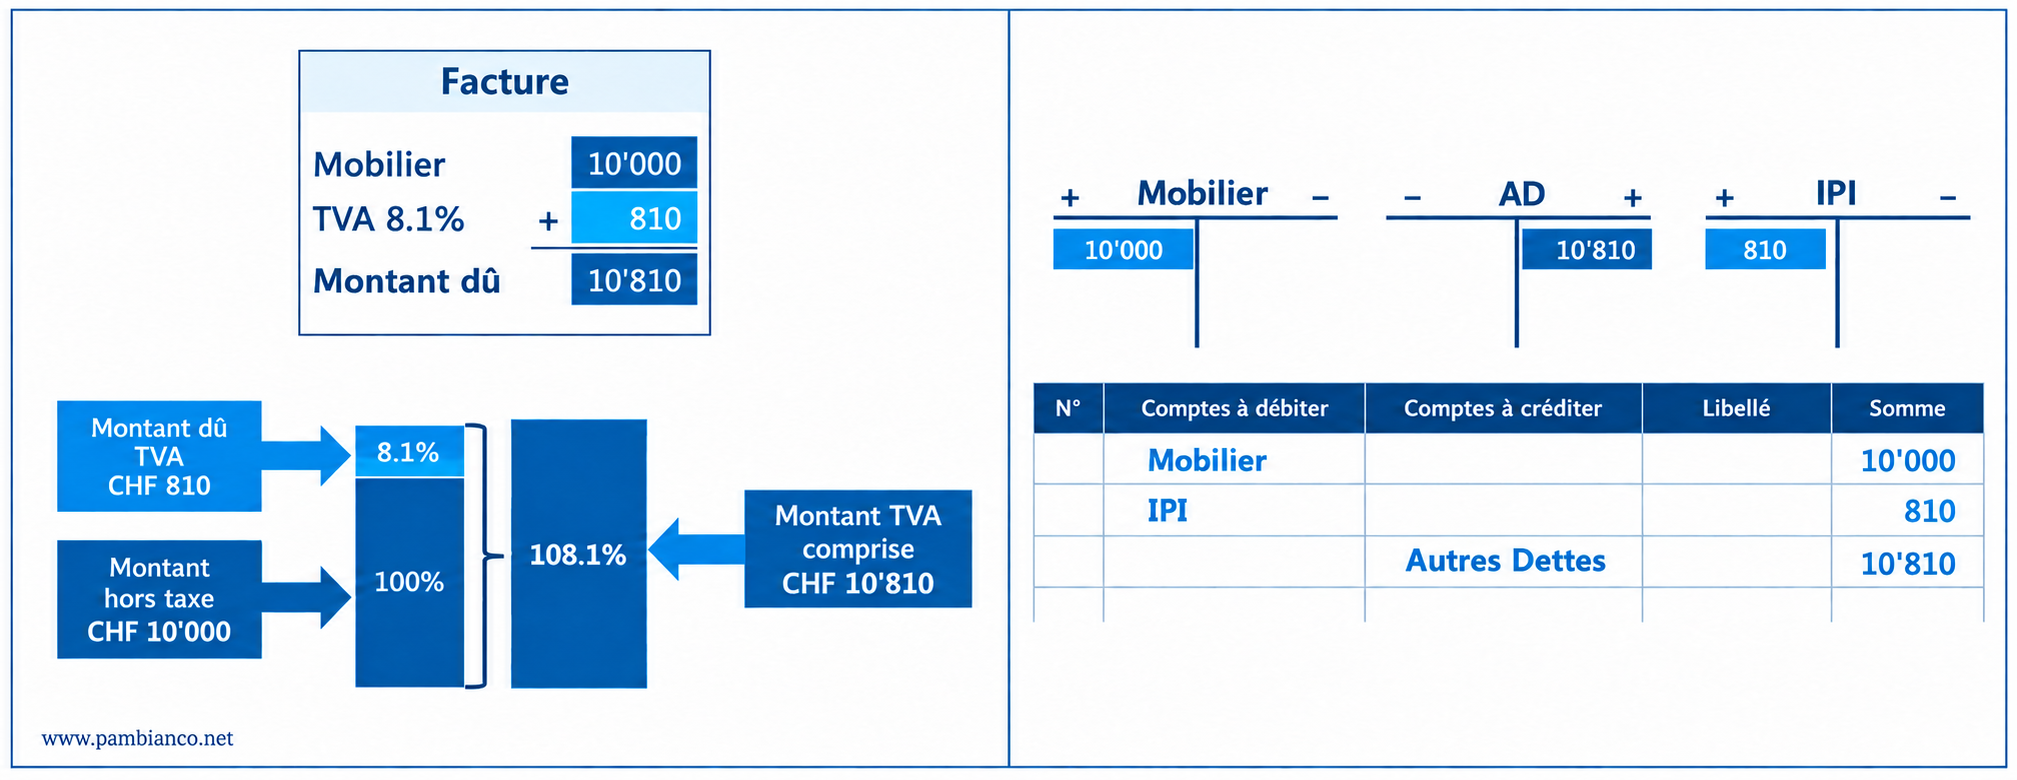
Exemple 3 : achat d’immobilisation (investissements)
Nous achetons du mobilier à crédit pour CHF 10’000.- + TVA 8.1%
Deux éléments vont nous être facturés :
- Le mobilier qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
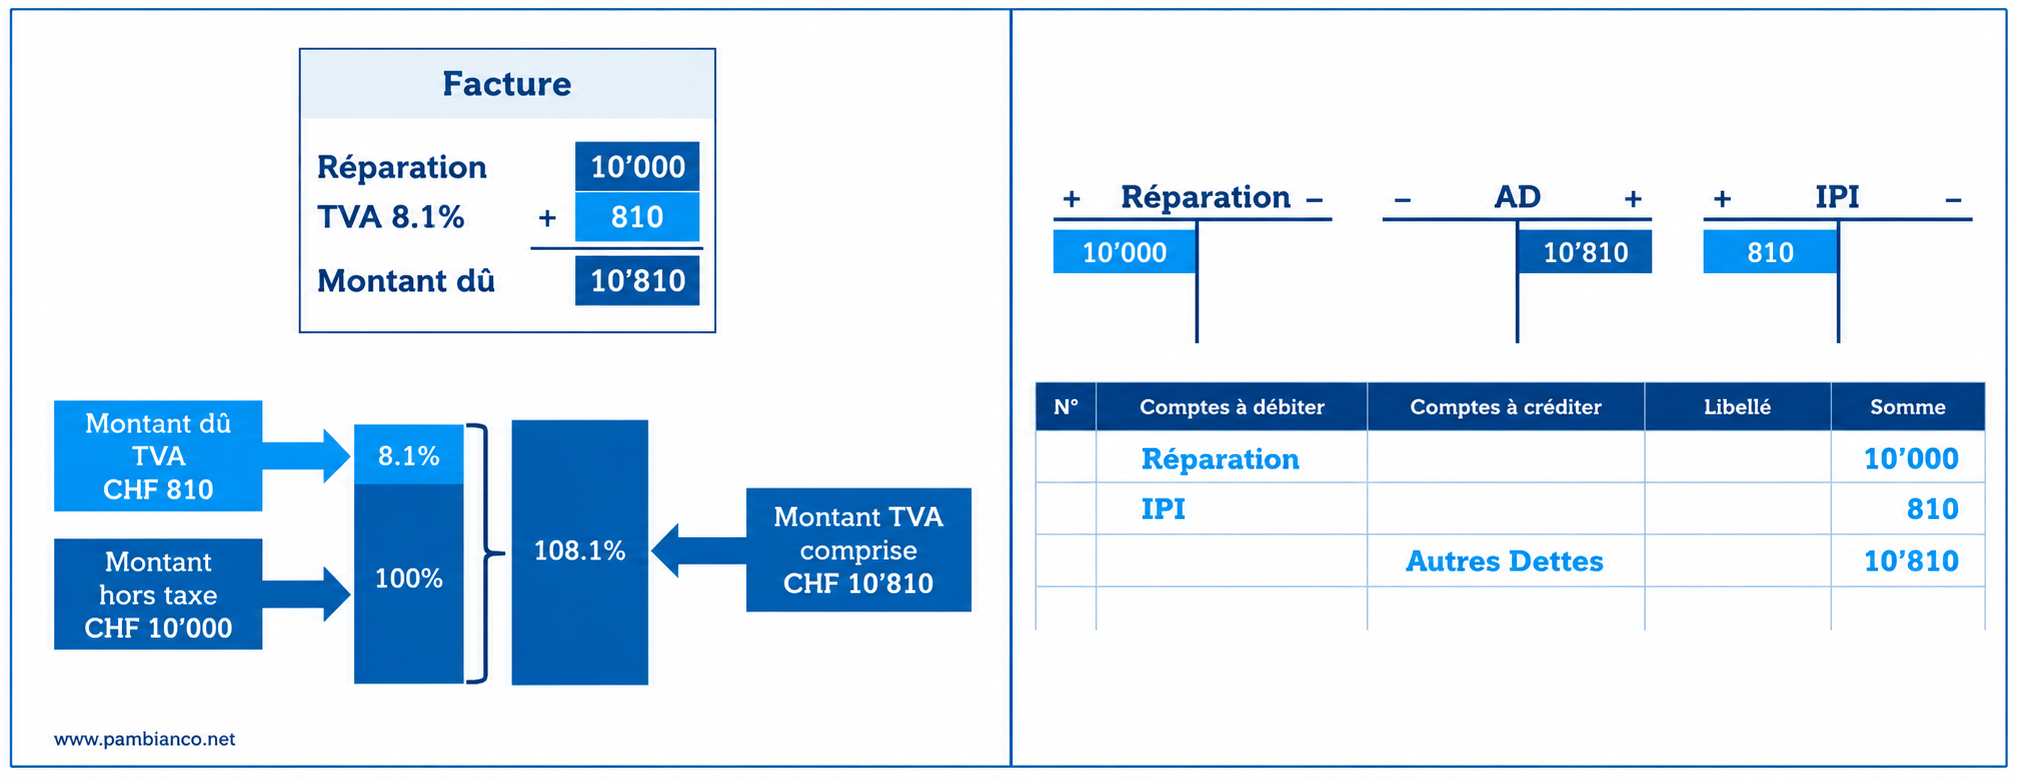
Exemple 4 : frais de véhicules (charges)
Nous faisons réparer nos véhicules pour CHF 10’000.- + TVA 81%
Deux éléments vont nous être facturés :
- La réparation qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
Décompte TVA : les écritures
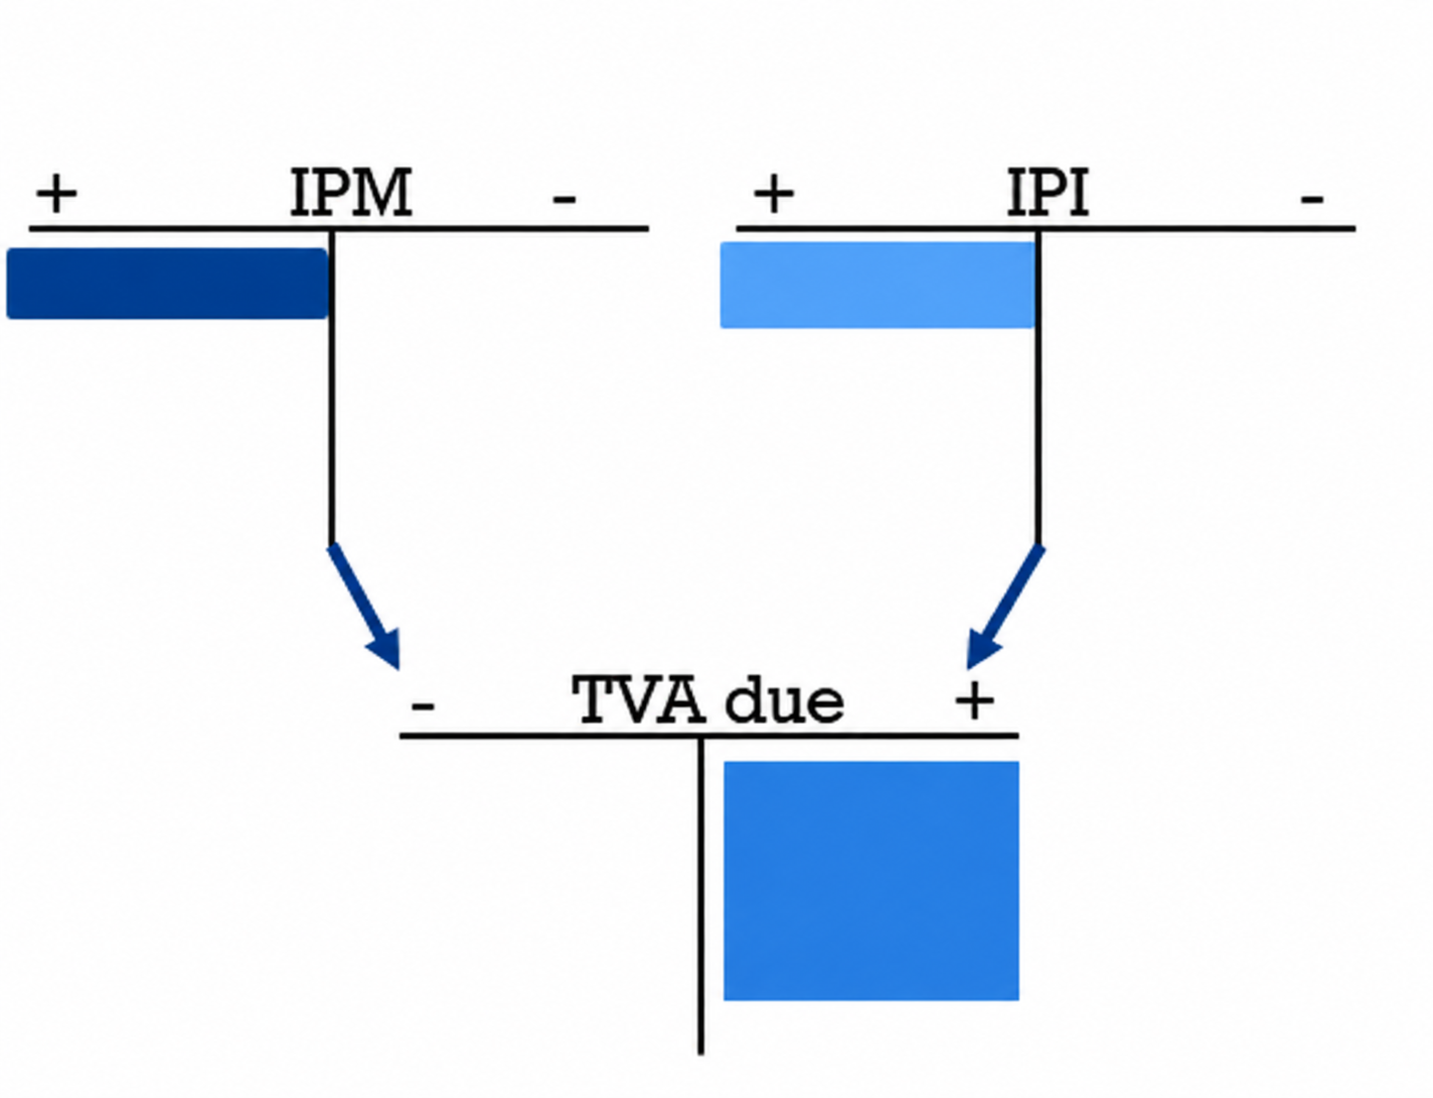
En fin de période, il convient de déterminer le solde dû ou à recevoir relatif à la TVA. Pour cela, il faut virer les soldes des comptes 1170 IPM et 1171 IPI dans 2200 TVA due.
Virement des comptes IP à TVA due :
- TVA due à IPM
- TVA due à IPI
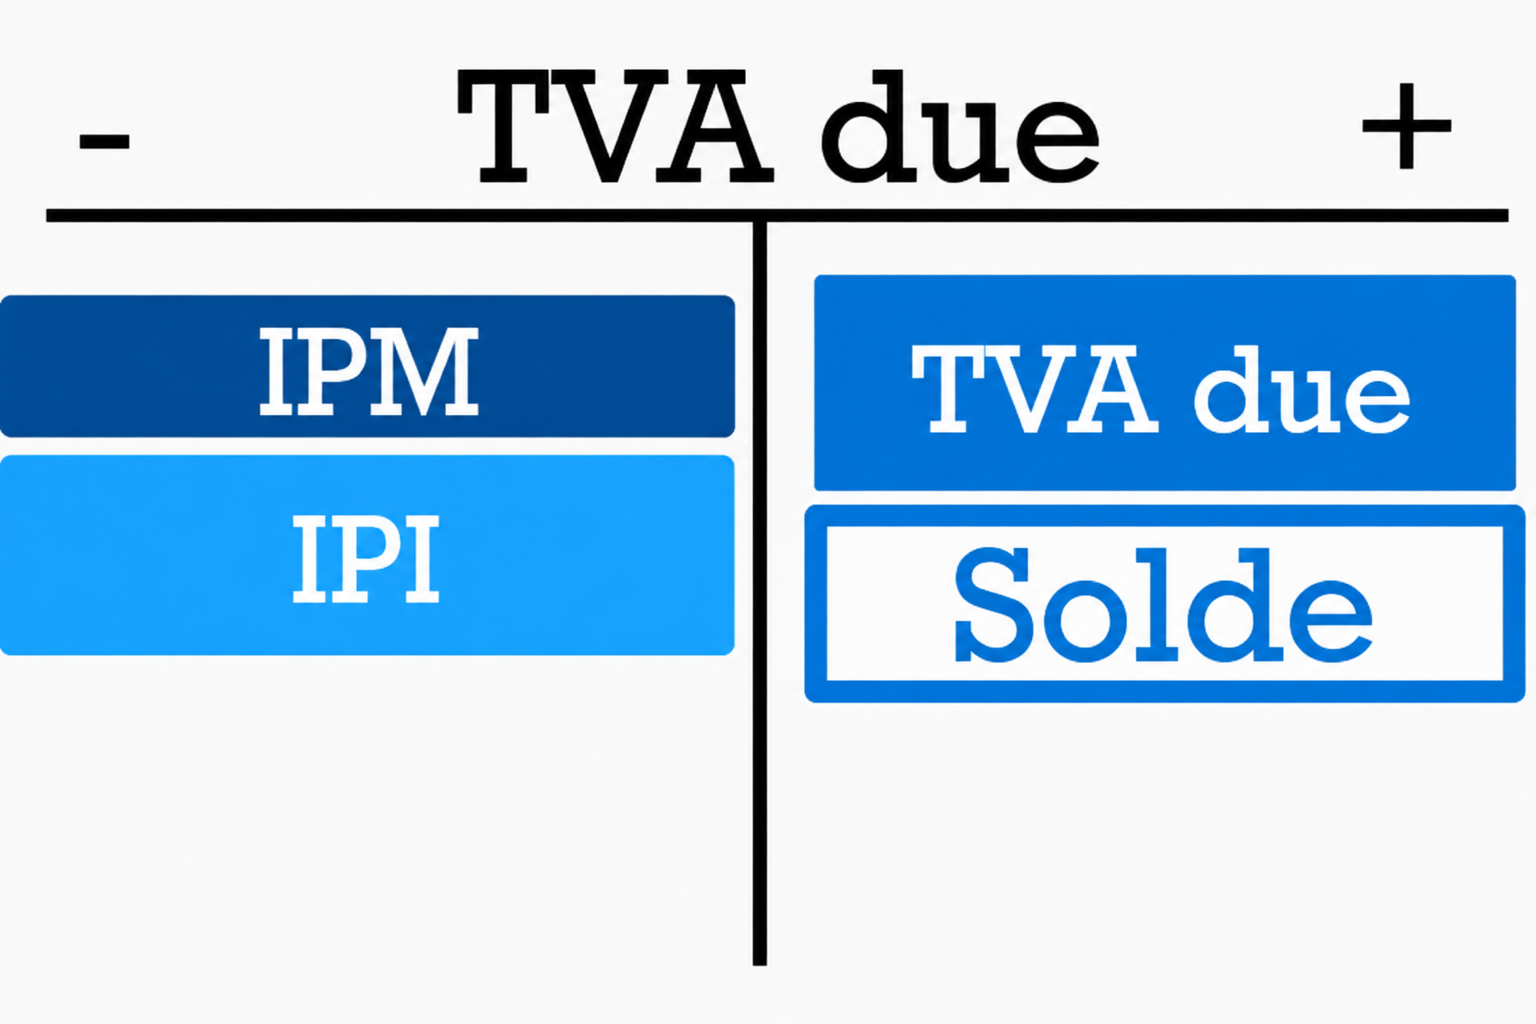
Il suffira ensuite de clôturer le compte 2200 TVA due pour voir si le solde de ce compte est en faveur de l'entreprise ou de l'administration fédérale des contributions (AFC).
Solde en faveur de l'entreprise
Banque (Créance AFC) à TVA due
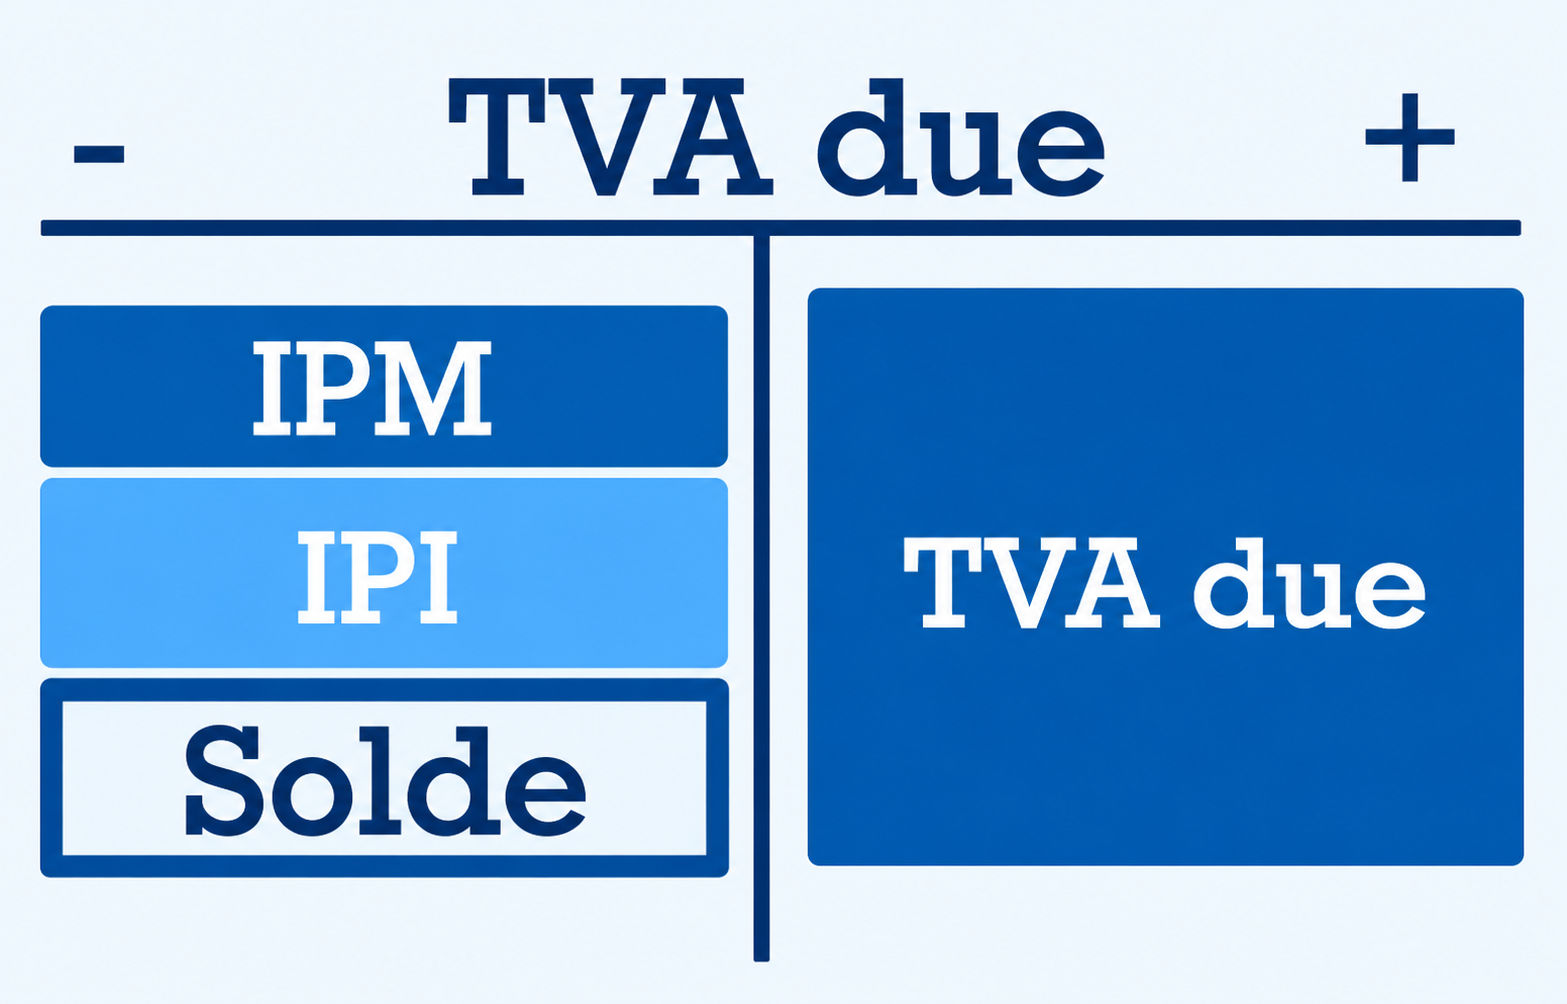
Solde en faveur de l'AFC
TVA due à Banque (Dettes AFC) ou Banque (Créance AFC) à TVA due
2 Escomptes avec TVA Séparer l’escompte hors taxe et la part de TVA lors du règlement.
Règlement avec escompte et TVA
Principe :
L'escompte est un montant comptabilisé dans Autres dettes/dettes fournisseurs ou Créances clients qui ne sera pas payé.
Problème : les montants comptabilisés dans AD/DF ou CC sont toujours TVA comprise. Par conséquent, les escomptes obtenus ou accordés sont toujours TVA comprise !
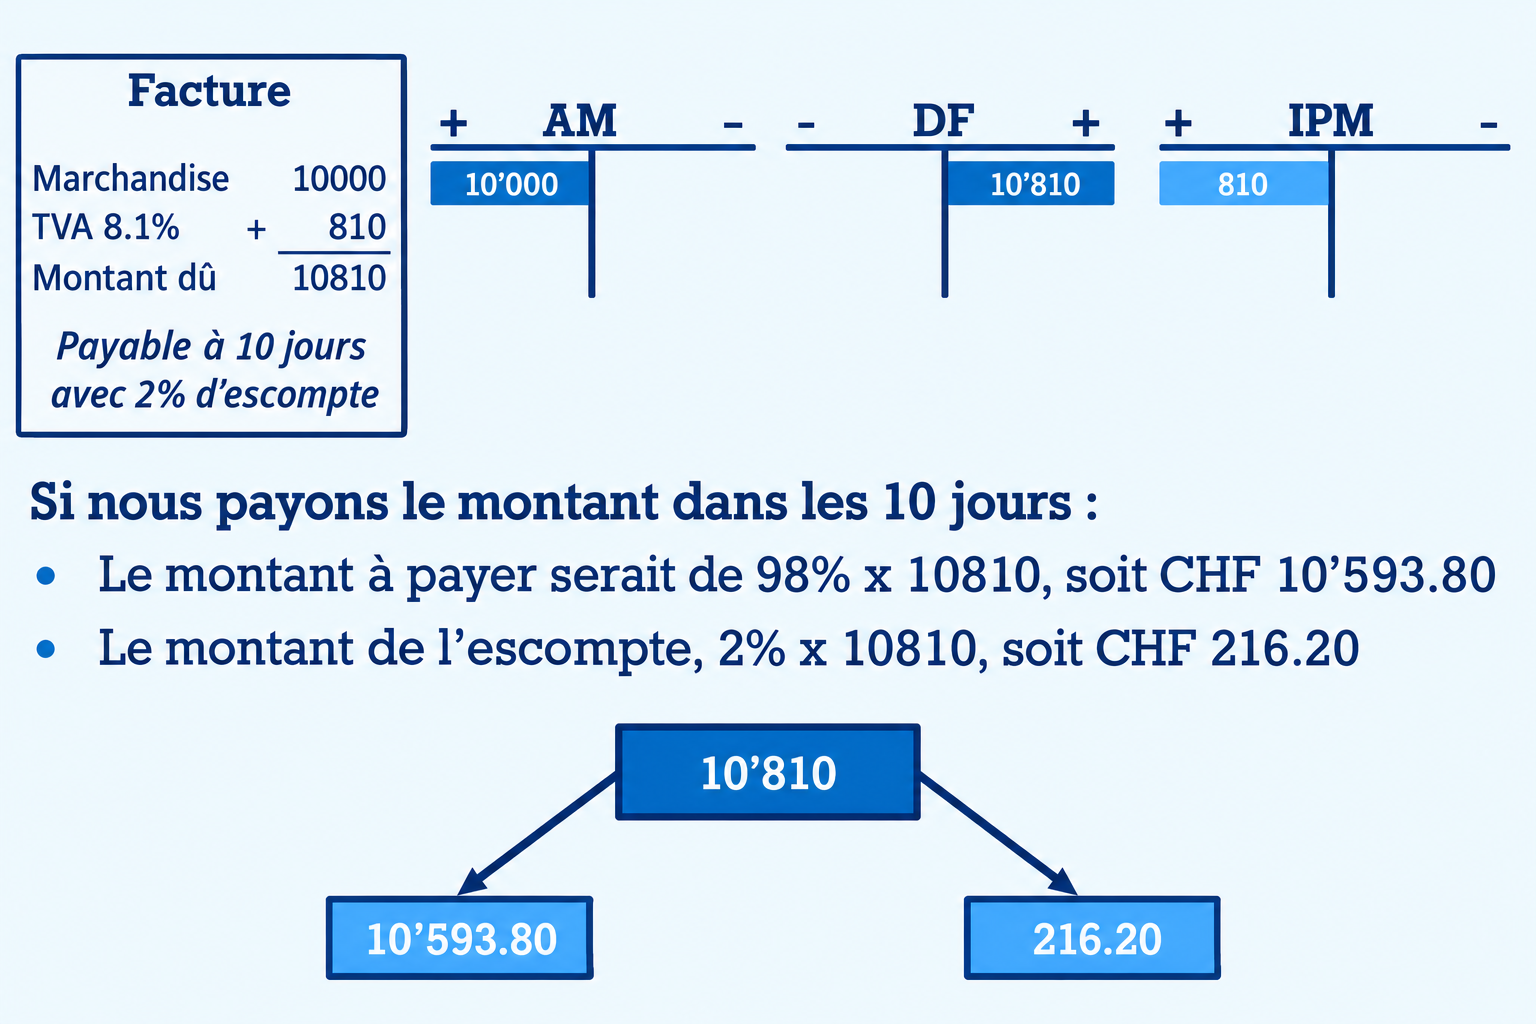
Il faut donc faire un calcul pour séparer la TVA et l'escompte en appliquant le calcul suivant :
Escompte sans TVA = Escompte avec TVA / (100 % + taux de TVA) × 100%
TVA = Escompte avec TVA / (100 % + taux de TVA) × taux de TVA
Ce qui donne, pour l'exemple ci-dessous :
216.20/108.1%*100% = 200.- et 216.20/108.1%*8.1% = 16.20
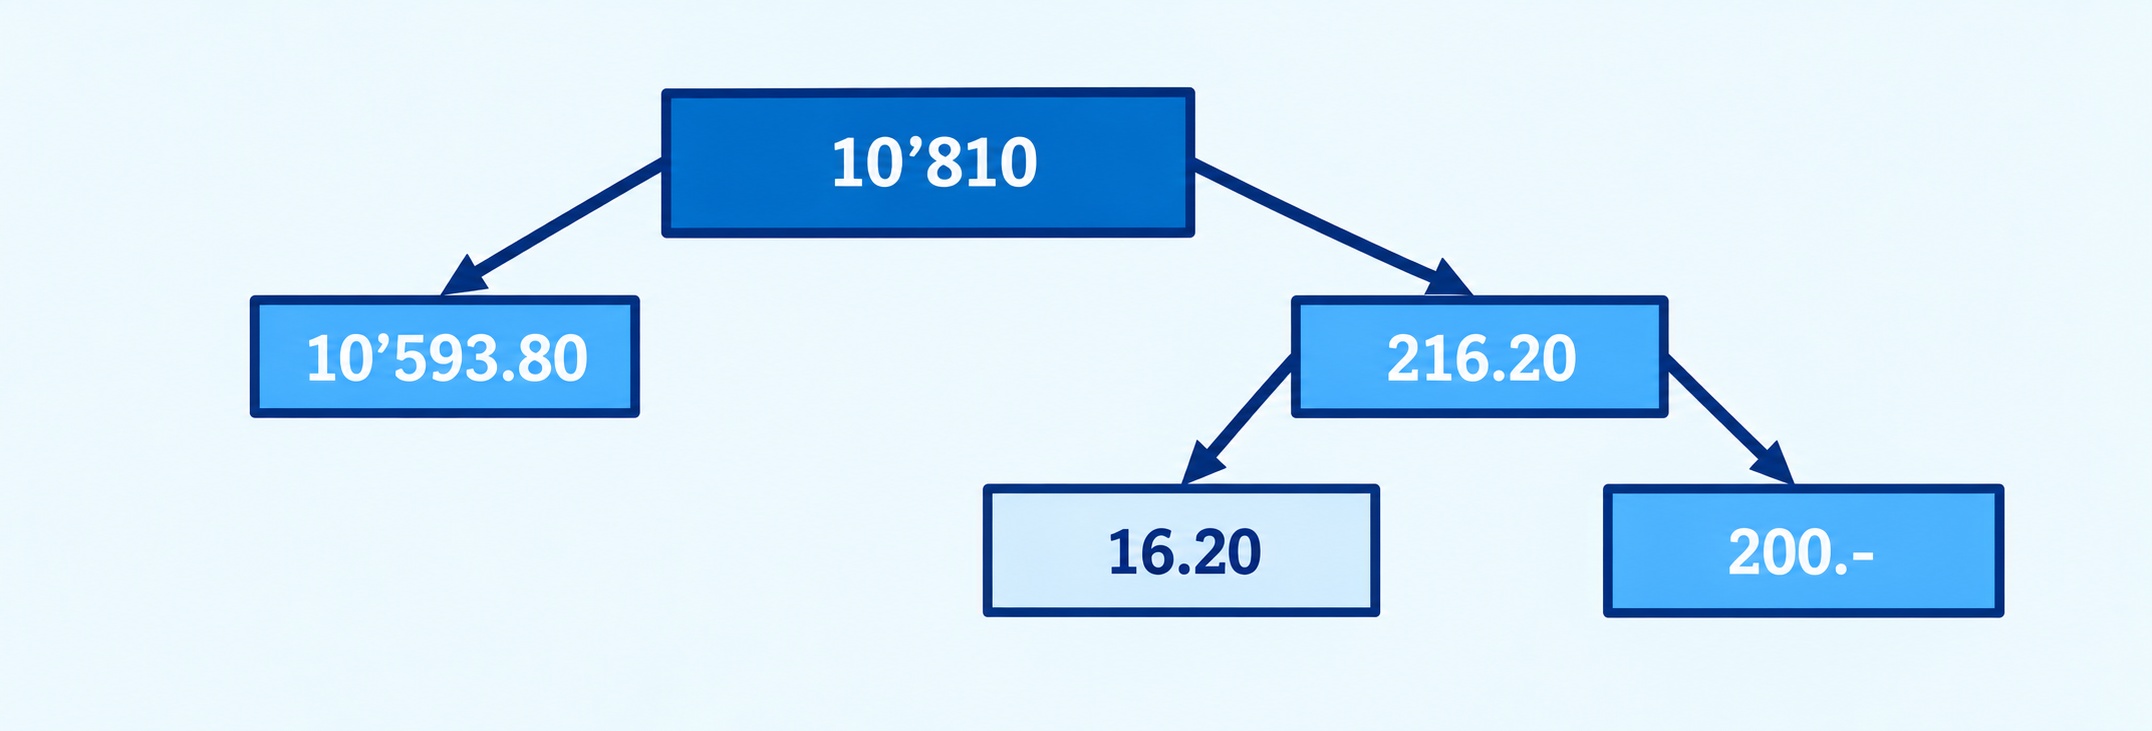
En résumé, nous pouvons appliquer la procédure suivante lorsque nous règlons une facture comptabilisée avec TVA et escompte :
- Sortir le montant total de AD/DF
- Payer le montant dû
- Déterminer l'escompte TVA comprise
- Séparer la TVA et l’escompte hors taxe
- Passer la TVA dans le compte concerné (IPM ou IPI)
- Passer l'escompte hors taxe dans le compte concerné
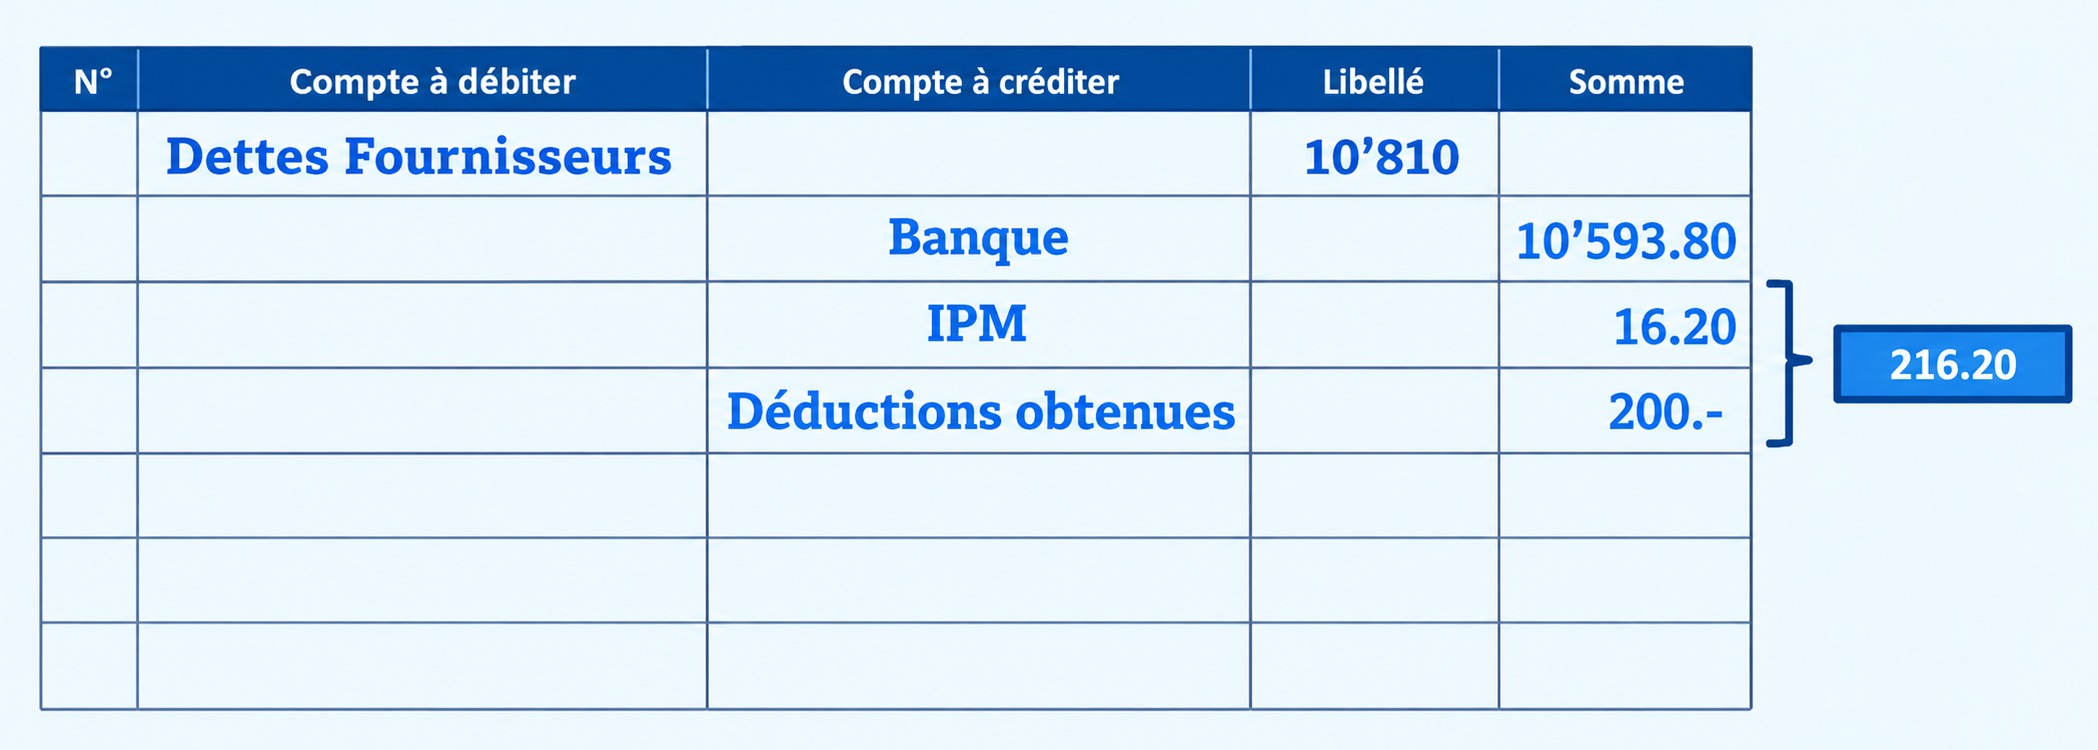
Il conviendra de procéder de la même manière pour d'autres types de factures (achat d'immobilisation, charges ou règlement de clients) mais avec les comptes concernés.
Des exemples sont montrés dans la vidéo ci-dessus.
3 Échelle des prix avec TVA Repérer quand la TVA est incluse ou exclue dans l’échelle courte et longue.
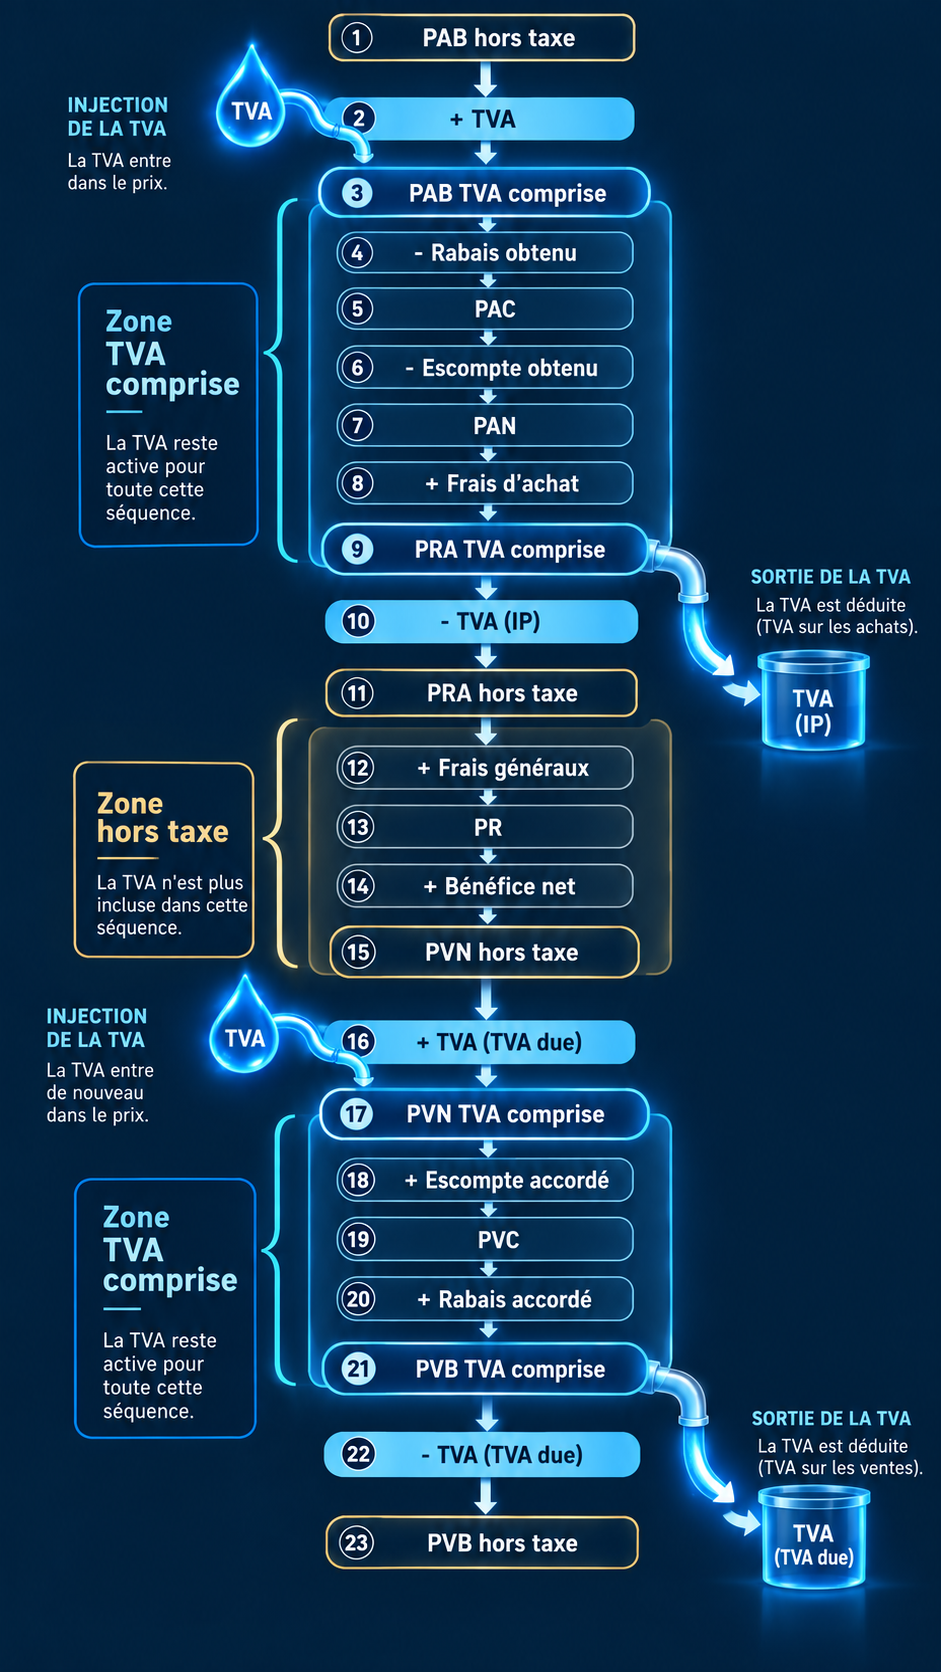
Echelle des prix avec TVA
Principe
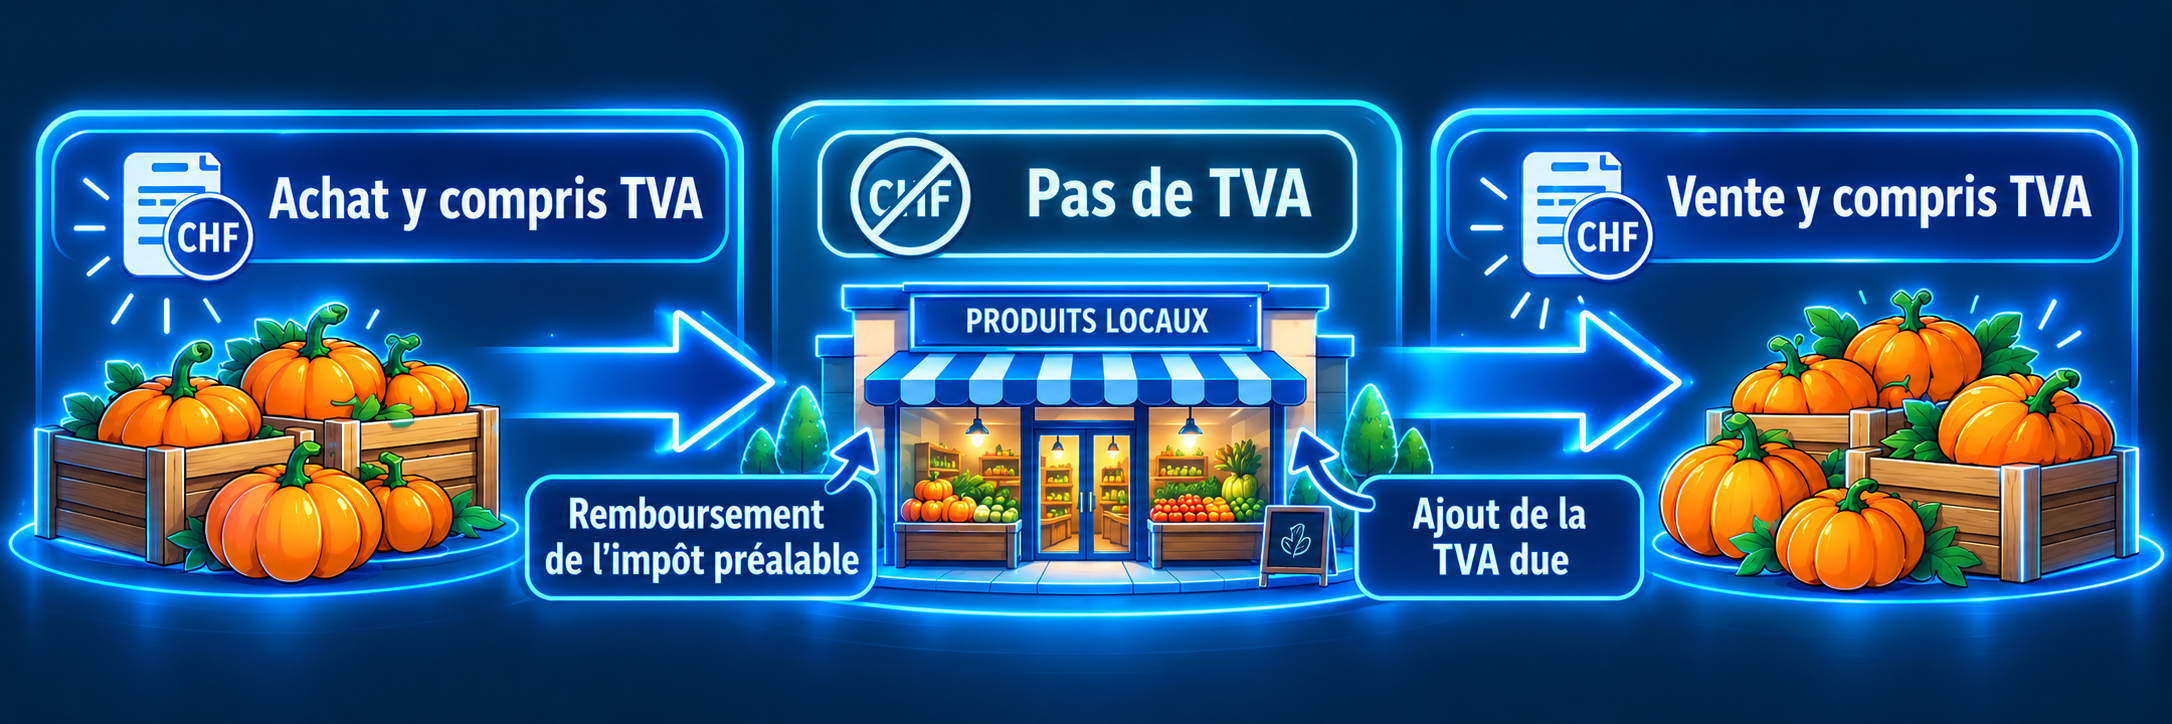
La TVA est généralement comprise dans le prix lorsque la marchandise se trouve en dehors de l’entreprise.
Certaines entreprises qui travaillent uniquement avec des professionnels (B2B) peuvent toutefois afficher leurs prix hors TVA. Mais dès que la marchandise est vendue, la TVA doit être ajoutée au prix facturé.
Lorsque la marchandise arrive chez l’acheteur, son prix est donc TVA comprise.
Si l’acheteur est lui-même assujetti à la TVA, il pourra ensuite récupérer la TVA payée. C’est ce que l’on appelle le remboursement de l’impôt préalable.
Le même principe s’applique à la TVA payée sur les autres charges et sur les investissements.
Une fois la TVA récupérée, les calculs effectués à l’intérieur de l’entreprise se font donc hors TVA.
Enfin, lorsque la marchandise quitte l’entreprise pour être vendue, la TVA due est à nouveau ajoutée au prix.
On peut donc retenir le principe suivant :
- Entrée dans l’entreprise → retrait de la TVA
- Dans l’entreprise → calculs hors TVA
- Sortie de l’entreprise → ajout de la TVA
Echelle courte
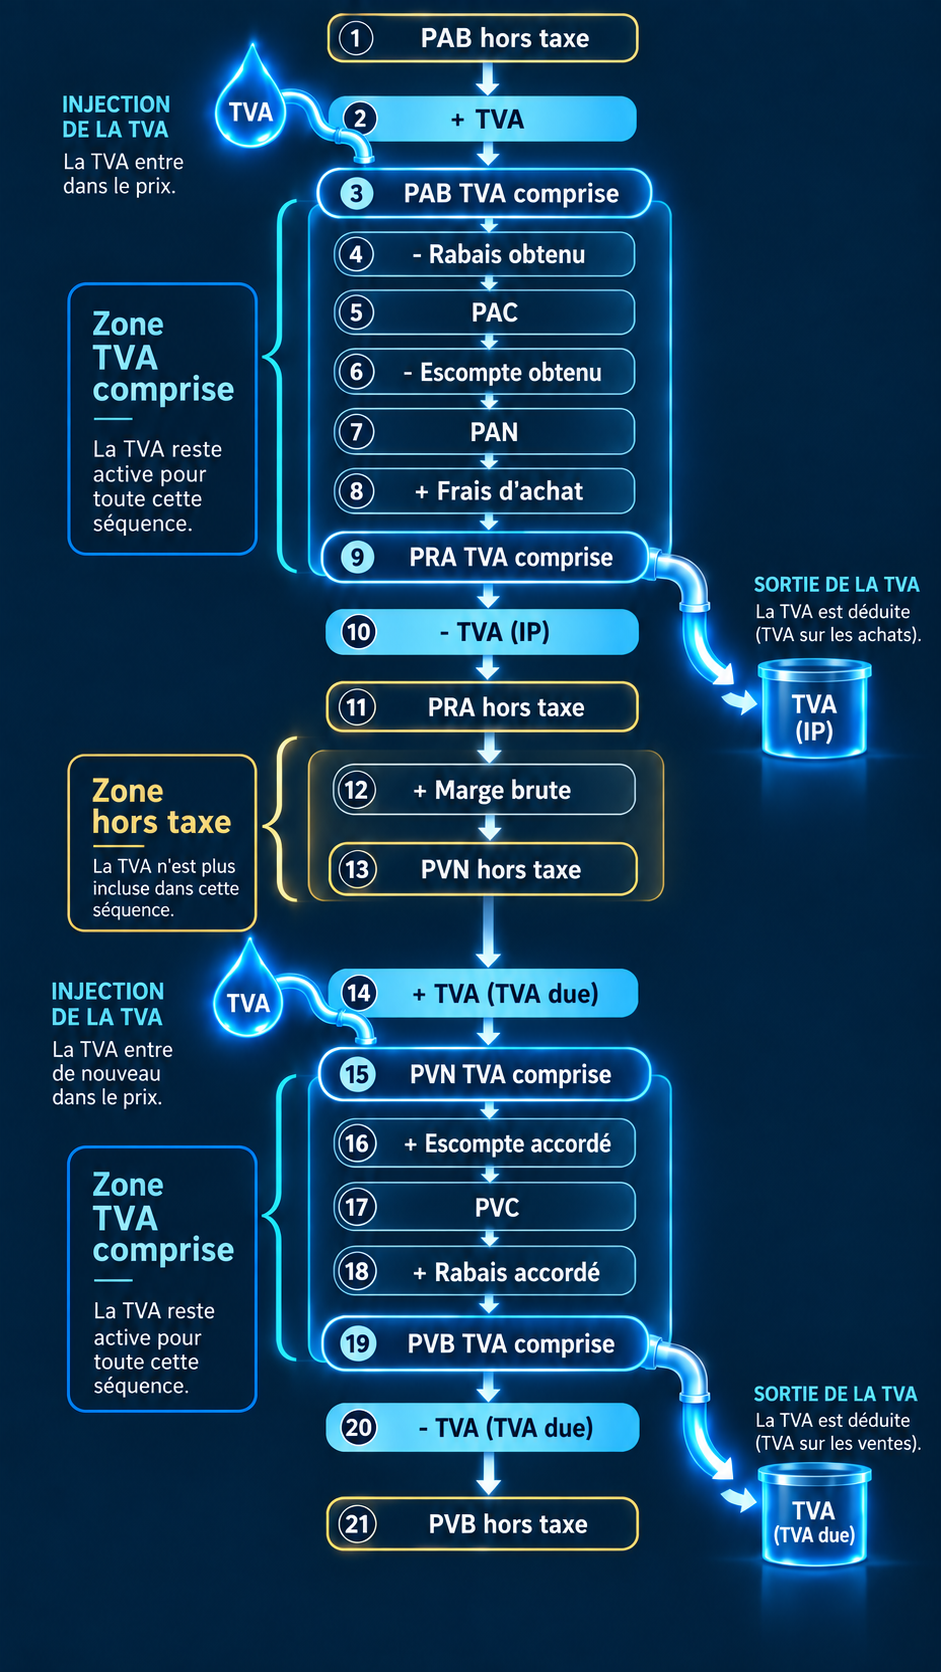
Echelle longue