Contenu du cours
Parcours progressif
Les volets de cette étape
Les pages de cette étape s’affichent ici comme volets successifs.
1 Les actifs et passifs ne suffisent pasL'entreprise commence son activité commerciale et doit enregistrer des coûts et des recettes. Les comptes de charges et de produits apparaissent.
Les comptes actifs et passifs ne suffisent pas
Prenons l’exemple d’une entreprise de peinture.
Elle achète un pot de peinture afin de réaliser des travaux chez un client.
Nous avons vu que les actifs représentent ce que l’entreprise possède. On pourrait donc penser que, puisque l’entreprise a acheté ce pot de peinture, celui-ci fait partie de ses actifs.
Cependant, il faut se rappeler qu’il existe deux grandes catégories d’actifs :
- Les actifs circulants regroupent les éléments qui sont déjà de l’argent liquide ou qui devraient se transformer rapidement en argent, par exemple parce qu’ils seront vendus puis encaissés.
- Les actifs immobilisés, eux, correspondent aux biens que l’entreprise utilise durablement pour exercer son activité, comme des machines, des véhicules ou du mobilier.
Dans notre exemple, le pot de peinture n’est pas destiné à être revendu au client. Il sera utilisé par le peintre pour effectuer les travaux. Ce ne sont donc pas les pots de peinture qui seront facturés, mais bien la prestation réalisée.
Le pot de peinture n’est donc pas un actif circulant.
Il ne s’agit pas non plus d’un outil que l’entreprise va utiliser durant plusieurs années. Ce n’est donc pas un actif immobilisé.
Bref, dans ce cas, le pot de peinture n’est pas un actif.
Il ne représente pas non plus une source de financement. Il ne s’agit donc pas d’un passif.
Prenons maintenant le montant payé par le client.
L’argent reçu ne provient pas de la vente d’un actif circulant ou immobilisé. Il ne provient pas non plus d’un emprunt ni d’un apport effectué par la personne propriétaire de l’entreprise.
Autrement dit, les comptes actifs et passifs ne suffisent plus pour expliquer cette opération.
Les comptes de gestion
Il faut donc introduire deux nouvelles catégories de comptes :
- les comptes qui enregistrent les coûts liés à l’activité de l’entreprise ;
- les comptes qui enregistrent les recettes générées par cette activité.
Dans notre exemple, l’achat du pot de peinture représente un coût nécessaire pour réaliser le travail. Il s’agit donc d’une charge.
Le montant facturé au client, lui, représente la recette obtenue grâce au service rendu. Il s’agit donc d’un produit.
Les charges et les produits, qui représentent les comptes de gestion, permettent ainsi de mesurer le résultat de l’activité de l’entreprise.
2 Les charges et les produitsPrésentation des comptes de charges et de produits
Les comptes de charges et de produits
Rappel théorique
Dans les manuels scolaires, un compte est souvent représenté sous la forme d’un tableau en T. Le débit se trouve à gauche et le crédit à droite.
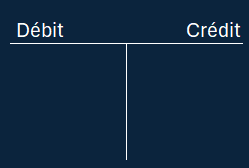
Mais ces deux côtés ne servent pas seulement à organiser les montants. Ils permettent aussi d’indiquer si la valeur d’un compte augmente ou diminue.
Pour cela, on attribue un signe + et un signe - au débit et au crédit.
Cependant, ces signes ne sont pas placés du même côté pour tous les comptes. Ils dépendent de la nature du compte.
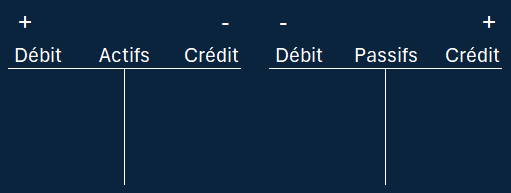
Nous avons vu que les signes des comptes du bilan étaient les suivants :
- Compte actif : Débit = + / Crédit = -
- Compte passif : Débit = - / Crédit = +
Les comptes de charges et de produits
Les signes
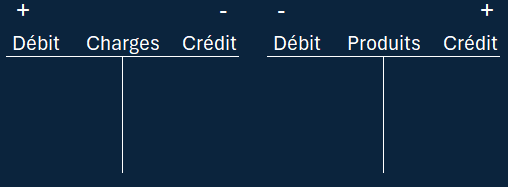
Afin de garantir l'équilibre de la comptabilité, les comptes de charges et de produits ont également un signe + et un signe - qui ne sont pas placés du même côté.
- Compte de charges : Débit = + / Crédit = -
- Compte de produits : Débit = - / Crédit = +
L'ouverture des comptes de charges et de produits
À la fin de chaque année comptable, les comptes de charges et de produits sont clôturés.
Cela signifie qu’ils sont « vidés » lors de la procédure de clôture des comptes. Ils ne sont donc pas repris tels quels dans l’exercice suivant.
C’est pourquoi, au début de chaque nouvelle année comptable, l’entreprise repart avec des comptes de charges et de produits vides.
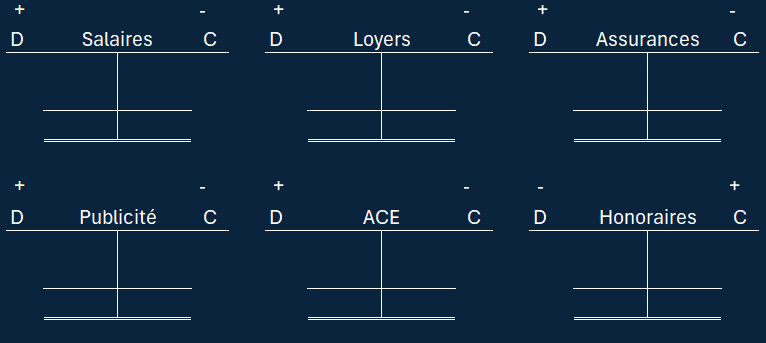
Contrairement aux comptes actifs et passifs, les comptes de charges et de produits n’ont donc pas de solde initial.
Enregistrement des charges et des produits durant l'année
En principe, les opérations comptables enregistrées durant l’année touchent les comptes de charges et de produits du côté +.
- Pour les charges, l’augmentation s’enregistre au débit, c’est-à-dire à gauche du compte.
- Pour les produits, l’augmentation s’enregistre au crédit, c’est-à-dire à droite du compte.
Lorsqu’une écriture doit être passée du côté -, il s’agit généralement d’une correction ou d’un ajustement. Cela peut par exemple servir à corriger une erreur ou à diminuer une charge ou un produit déjà enregistré.
Dans la grande majorité des cas, on enregistre donc :
- une augmentation de charge
- ou une augmentation de produit.
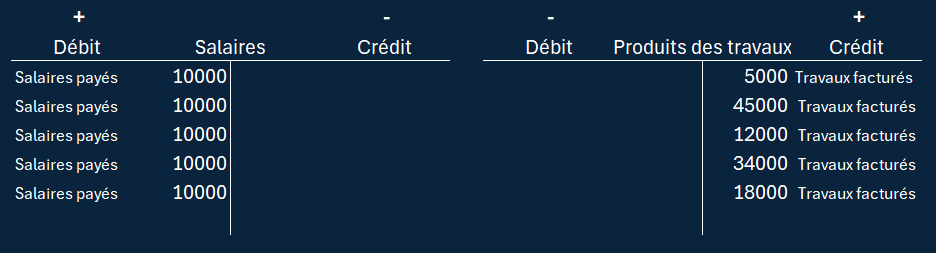
3 Les frais d'achat concernant les charges d'exploitationComment gérer les frais d'achat sur les charges d'exploitation ?
Les frais d'achat concernant les charges d'exploitation
Les frais d'achat reviennent souvent dans les écritures comptables. Ces éléments sont souvent source d'erreur de journalisation. Il convient donc de s'y intéresser quelques instants.
La règle
Les frais d’achat sur les charges correspondent aux frais supplémentaires liés à l’acquisition d’un bien correspondant à une charge.
Il peut s’agir, par exemple, de frais de transport, d’assurance, de douane, de montage ou encore d’installation.
Imaginons que l’entreprise achète du papier pour la photocopieuse. Si les frais de livraison s'élèvent à CHF 50.–, ce montant constitue un frais d’achat.
La règle de base est la même que celle qui s'applique aux achats d'actifs :
les frais d’achat augmentent la valeur de ce qui est acheté
Ils sont donc comptabilisés dans le même compte que la charge concernée.
Par exemple, si les frais d’achat sont payés en espèces :
- pour l'achat de papier pour la photocopieuse : Frais d'administration à Caisse
- pour l'achat d'éléments correspondant à divers charges : ACE à Caisse
- pour des consommables informatiques : Frais d'informatique à Caisse
- etc
Les frais d’achat ne sont donc pas enregistrés séparément : ils viennent augmenter la valeur de la charge concernée.
4 Les réductions commerciales sur les charges d'exploitationComment gérer les escomptes et rabais obtenus sur des charges d'exploitation ?
Les réductions commerciales sur les charges d'exploitation
Principe
Pour les réductions commerciales, la règle est la même que pour les actifs : les réductions commerciales diminuent la valeur de ce qui est acheté.
Cela signifie par exemple que si l'achat concerne :
- du papier pour la photocopieuse, Frais d'administration vaudra moins que prévu
- diverses charges d'exploitation, ACE vaudra moins que prévu
- une réparation sur un de nos véhicules, Frais de véhicules vaudra moins que prévu.
Nous avons déjà abordé ce thème dans le cadre des réductions commerciales sur des achats d'actifs et pour cette raison nous nous contenterons de deux exemples basés sur le cas suivant :
Nous avons fait réparer notre véhicule pour un montant de CHF 1000.- et aujourd'hui nous payons notre dû après avoir déduit une remise de CHF 100.- accordée par le garagiste.
A. La facture n'avait pas été comptabilisée
Dans ce cas, il n'y a rien dans les comptes (pas comptabilisée). Il suffit de payer le montant final qui correspond à la valeur finale de la réparation.
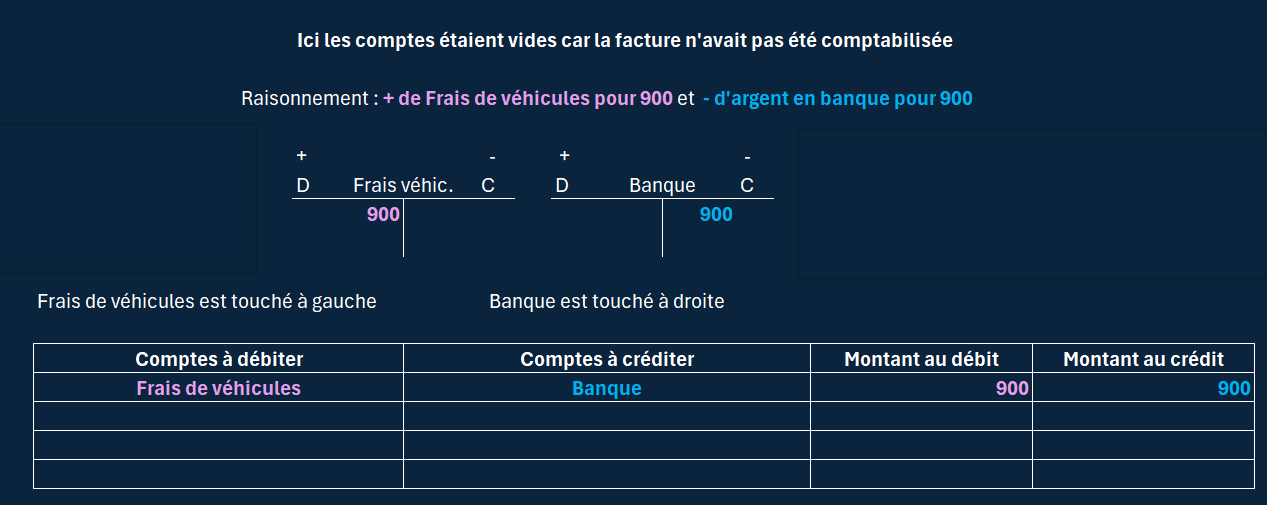
B. La facture avait été comptabilisée
Dans ce cas, la facture est présente dans la comptabilité (déjà comptabilisée). Elle figure dans Autres dettes/dettes fournisseurs pour CHF 1'000.- et dans Frais de véhicules pour le même montant.
Il faut donc :
- ressortir la facture initiale de Autres dettes/dettes fournisseurs
- la payer
- diminuer la valeur de ce qui a été acheté dans le compte correspondant (ici Frais de véhicules vu la réparation de notre véhicule)
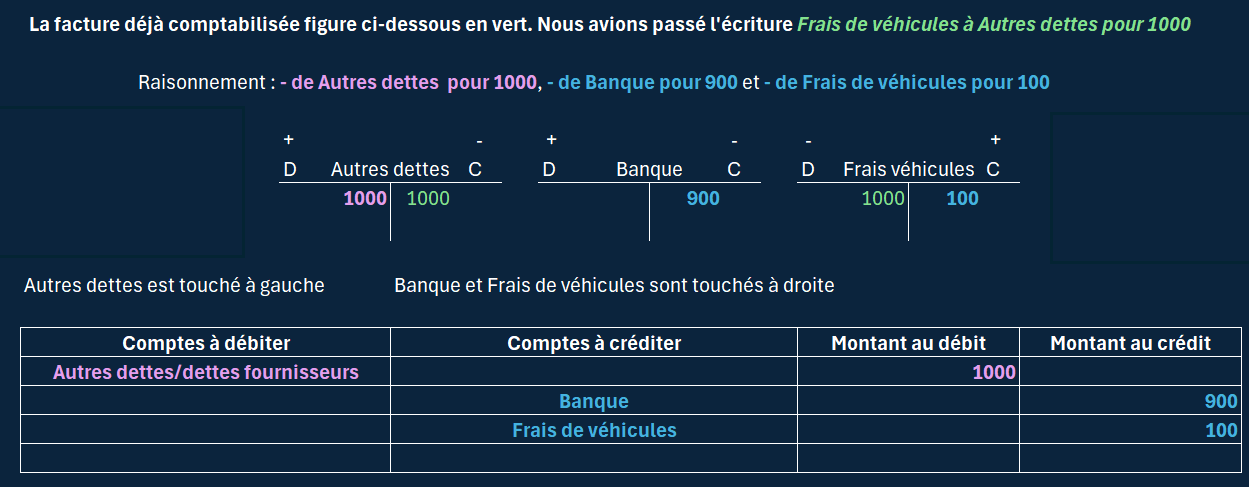
A noter que si cet escompte ne correspondait pas à des frais de véhicules, nous aurions remplacé Frais de véhicules par le compte de charge concerné (ACE, Electricité, Frais d'administration, etc..)
Conclusion
Il n'y a pas de différence de traitement au sujet des frais d'achat comme des réductions commerciales pour les charges ou les actifs.
5 Clôture des comptes de charges et de produitsClôture des comptes de charges et de produits et détermination du solde à virer dans le compte de résultat
Clôture des comptes de charges et produits
La clôture
La clôture des comptes de charges et de produits se fait selon le même principe que celle des comptes actifs et passifs.
On compare les deux côtés du compte. Le côté qui présente le montant le plus élevé permet de déterminer le total du compte.
Cependant, le montant à ajouter du côté le plus faible ne s’appelle pas Spb comme dans les comptes actifs et passifs.
En effet, les comptes de charges et de produits ne sont pas conservés d’une année à l’autre. Ils sont vidés lors de la procédure de clôture.
Leur solde doit donc être transféré dans un autre compte.
Pour cela, nous avons besoin d'un nouveau type de compte (le 5ème type) : le compte de Résultat.
Le compte de résultat
Le compte de résultat sert à déterminer le résultat de l’activité économique de l’entreprise.
Si l’activité s’est bien déroulée, l’entreprise réalise un bénéfice. Dans le cas contraire, elle réalise malheureusement une perte. Il est aussi possible, même si cela reste plus rare, que l’entreprise ne réalise ni bénéfice ni perte.
Le résultat dépend de la comparaison entre les charges et les produits :
- Charges > Produits : perte
- Produits > Charges : bénéfice
Pour connaître ce résultat, il faut donc transférer l’ensemble des charges et des produits dans le compte de Résultat.
Ce compte permet alors de savoir si l’entreprise a réalisé un exercice positif ou négatif.
Clôture des charges et des produits et détermination du solde
Comme nous l’avons vu, la clôture des comptes de charges et de produits suit le même principe que la clôture des comptes du bilan.
On compare les deux côtés du compte, puis on ajoute un solde du côté le plus faible afin d’équilibrer le compte.
La différence, c’est que ce solde n’est pas conservé dans le compte. Il est transféré dans le compte de Résultat.
Pour cette raison, on ne parle pas de Spb comme pour les comptes actifs et passifs.
On utilise la mention VR, qui signifie Viré à Résultat.
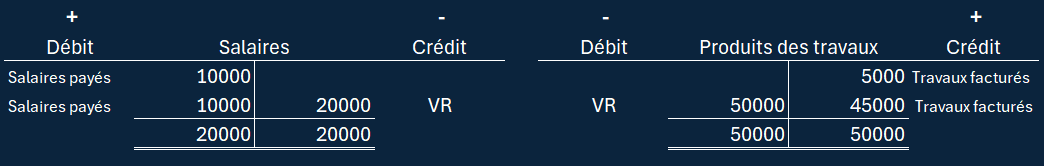
Virement du solde dans le compte de Résultat
Règle importante
Pour garantir l’équilibre de la comptabilité, un solde déterminé d’un côté d’un compte doit être transféré de l’autre côté dans le compte de destination.
Ainsi, un solde qui apparaît au débit d’un compte sera viré au crédit de l’autre compte. Et inversement.
En principe, les soldes des comptes de charges apparaissent à droite, au crédit, lors de leur clôture. Ils sont donc transférés à gauche, au débit, du compte de Résultat.
À l’inverse, les soldes des comptes de produits apparaissent à gauche, au débit, lors de leur clôture. Ils sont donc transférés à droite, au crédit, du compte de Résultat.
Le compte de Résultat présente donc :
- les charges à gauche, au débit
- les produits à droite, au crédit
C’est cette comparaison entre les charges et les produits qui permet ensuite de déterminer si l’entreprise a réalisé un bénéfice ou une perte.

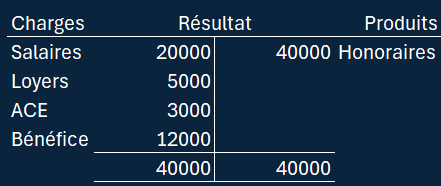
Dans cet exemple, les produits sont supérieurs aux charges.
L’entreprise a réalisé 40 000 de produits, alors que ses charges s’élèvent à 28 000.
La différence est donc positive : 40 000 – 28 000 = 12 000. L’entreprise réalise ainsi un bénéfice de 12 000.