Contenu du cours
Parcours progressif
Les volets de cette étape
Les pages de cette étape s’affichent ici comme volets successifs.
1 Clôture entreprise de services : les étapesEtapes à réaliser pour mener à bien la clôture des comptes d'une entreprise de services.
Clôture des comptes d'une entreprise de services
Le principe
Cette première vidéo vous présente le principe de la clôture des comptes d'une entreprise de service.
Etapes à suivre
La clôture des comptes nécessite de suivre une procédure composée de plusieurs étapes.
Nous pouvons retenir les étapes suivantes :
- Clôturer les charges et produits d’exploitation
Déterminer le solde des comptes de charges et de produits d’exploitation (classes 5000 et 6000), puis virer ces soldes dans le compte Résultat.
Le solde à virer peut être appelé VR (Viré à Résultat). - Déterminer le résultat d’exploitation
Clôturer le compte Résultat
Son solde permet de déterminer le résultat d’exploitation, qui peut être un bénéfice ou une perte. Ce résultat est ensuite viré dans le compte Privé. - Déterminer la variation de fortune
Clôturer le compte Privé.
Son solde permet de déterminer la variation de fortune de l’entreprise : augmentation ou diminution de la fortune. - Déterminer la nouvelle fortune
Virer la variation de fortune dans le compte Capital, puis clôturer ce dernier.
Son nouveau solde correspond à la nouvelle fortune de l’entreprise. - Clôturer les autres comptes actifs et passifs
Déterminer le solde pour bilan (Spb) de chacun des autres comptes actifs et passifs.
Ces soldes seront repris lors de la réouverture des comptes au début de l’exercice suivant. - Établir le bilan final
Reporter les Spb des comptes actifs et passifs dans le bilan.
Le bilan final présente ainsi la situation patrimoniale de l’entreprise à la date de clôture.
2 Clôture entreprise de services : étape 1Etape 1 : clôturer les comptes de charges et de produits
Clôture des comptes d'une entreprise de services
Etape 1 : la clôture des comptes de charges et de produits
La première étape consiste à clôturer les comptes de charges et de produits.
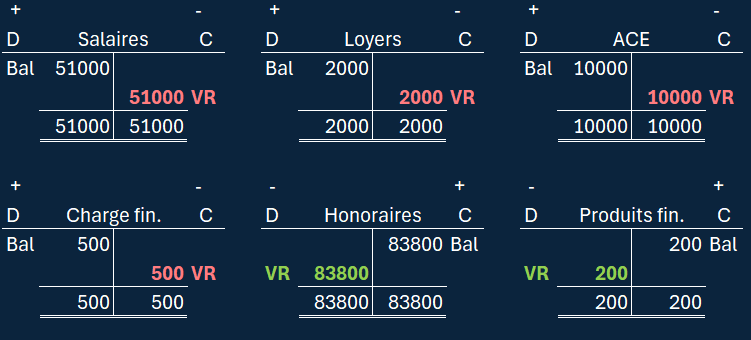
Pour chaque compte, on observe les deux côtés. Le côté qui présente le montant le plus élevé détermine le total du compte.
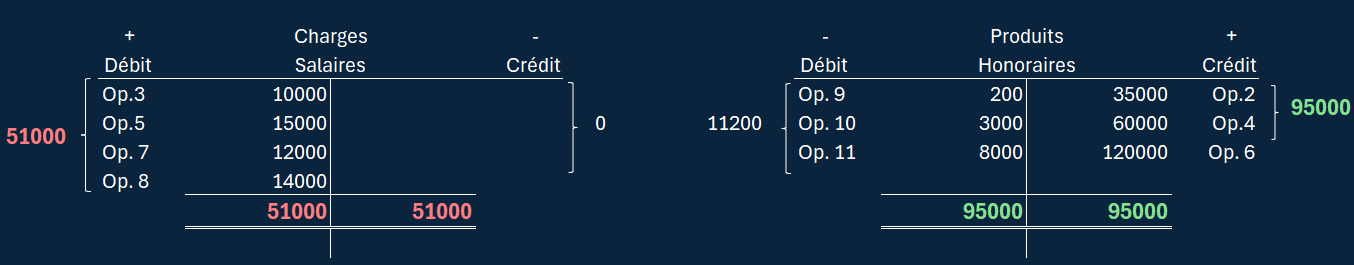
On inscrit ensuite la différence du côté le plus faible afin que les deux côtés présentent le même total.
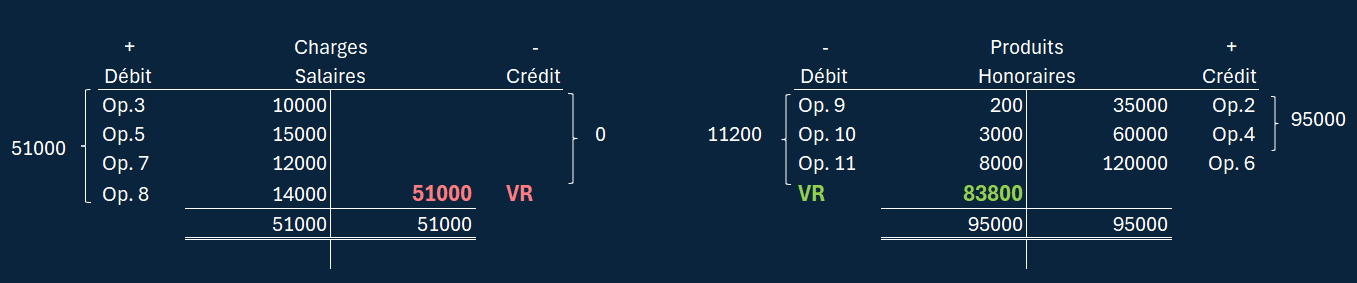
Cette différence correspond au solde du compte. Pour les comptes de charges et de produits, ce solde doit être transféré dans le compte de Résultat.
C’est pourquoi on utilise l’abréviation VR, qui signifie Viré à Résultat.
À noter qu’en principe, le solde d’un compte de charges apparaît à droite du compte, c’est-à-dire au crédit.
À l’inverse, le solde d’un compte de produits apparaît généralement à gauche du compte, c’est-à-dire au débit.
Rappel important : lorsqu’un solde est transféré d’un compte à un autre, le montant est inscrit de manière croisée.
Ainsi, si le solde figure à droite d’un compte, il sera viré à gauche du compte de destination. Et inversement.
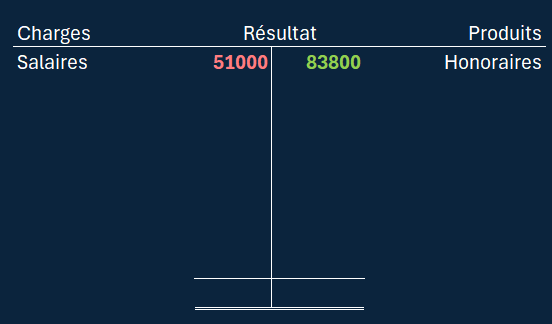
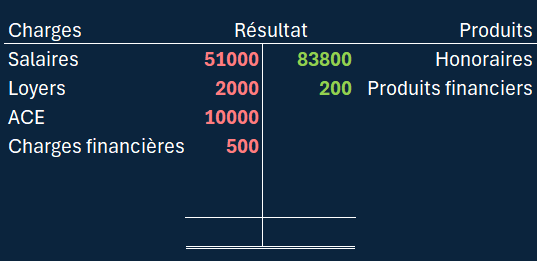
Ainsi pour tous les comptes de charges et produits.
3 Clôture entreprise de services : étape 2Etape 2 : clôturer le compte de résultat et déterminer le résultat net (BN ou PN)
Clôture des comptes d'une entreprise de services
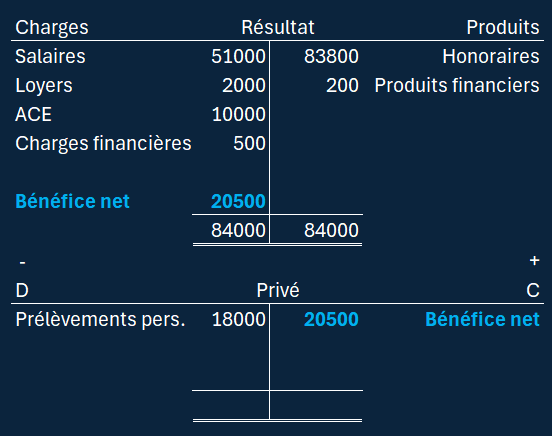
Etape 2 : clôturer le compte de Résultat et déterminer le résultat net.
Cette étape permet de déterminer si l’activité économique de l’entreprise a généré un bénéfice ou une perte.
Comme pour les autres comptes, on compare les deux côtés du compte de Résultat.
Le côté qui présente le montant le plus élevé détermine le total du compte.
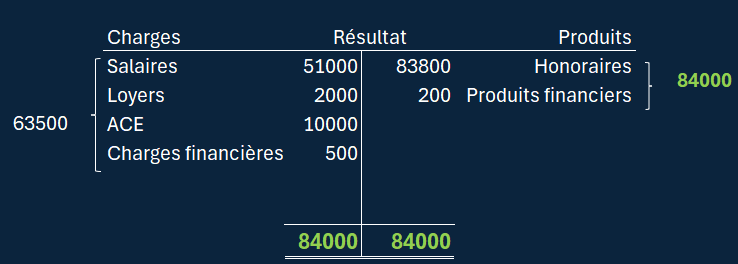
Le solde du compte de Résultat correspond soit à un bénéfice, soit à une perte.
Si les produits sont supérieurs aux charges, l’entreprise réalise un bénéfice.
Si les charges sont supérieures aux produits, l’entreprise réalise une perte.
Dans notre exemple, les produits sont plus élevés que les charges.
L’entreprise réalise donc un bénéfice.
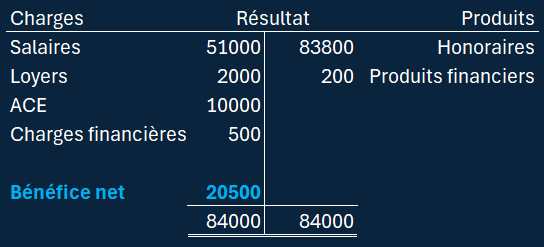
Le résultat revient à la personne propriétaire de l'entreprise, c'est pourquoi le bénéfice (ou la perte) est virée dans le compte Privé.
Vous noterez qu'ici aussi, le bénéfice figurant à gauche, au débit du compte de Résultat est viré à droite, au crédit du compte Privé.
4 Clôture entreprise de services : étape 3Etape 3 : clôturer le compte Privé et déterminer la variation de fortune
Clôture des comptes d'une entreprise de services
Etape 3 : clôturer le compte Privé et déterminer la variation de fortune
Le résultat revient à la personne propriétaire de l'entreprise, c'est pourquoi le bénéfice (ou la perte) est virée dans le compte Privé.
Vous noterez qu'ici aussi, le bénéfice figurant à gauche, au débit du compte de Résultat est viré à droite, au crédit du compte Privé.
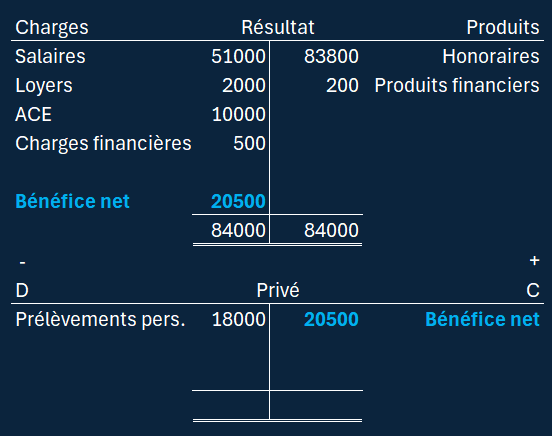
Comme nous l’avons vu lors de la présentation du compte Capital et du compte Privé, les prélèvements personnels du propriétaire sont inscrits au débit du compte Privé, c’est-à-dire à gauche.
En effet, lorsqu’un propriétaire prélève de l’argent ou des biens pour ses besoins personnels, l’écriture commence généralement par :
Privé à …
Par exemple, si le propriétaire retire de l’argent liquide de la caisse pour ses dépenses personnelles, l’écriture sera :
Privé à Caisse
À la fin de l’année, lors de la clôture, deux situations peuvent alors se présenter.
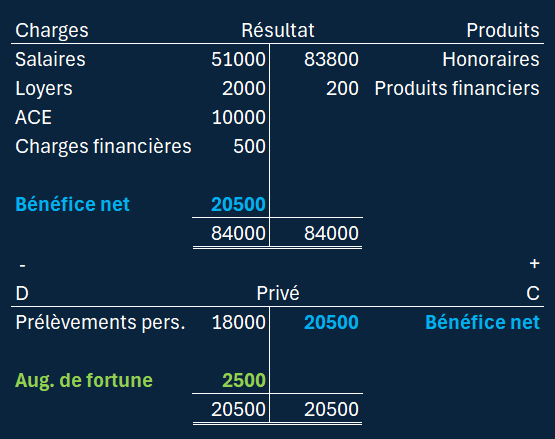
- Si les prélèvements personnels sont inférieurs au bénéfice réalisé, une partie du bénéfice reste dans l’entreprise. La fortune de l’entreprise augmente donc
- Si les prélèvements personnels sont supérieurs au bénéfice réalisé, la différence diminue la fortune de l’entreprise
La situation serait encore moins favorable en cas de perte d’exploitation. Cette perte diminuerait déjà la fortune de l’entreprise, et les prélèvements personnels viendraient encore aggraver cette diminution.
Dans notre exemple, les prélèvements personnels sont inférieurs au bénéfice réalisé.
Le bénéfice restant augmente donc la fortune de l’entreprise.
5 Clôture entreprise de services : étape 4Etape 4 : clôturer le compte Capital et déterminer la nouvelle fortune de l'entreprise.
Clôture des comptes d'une entreprise de services
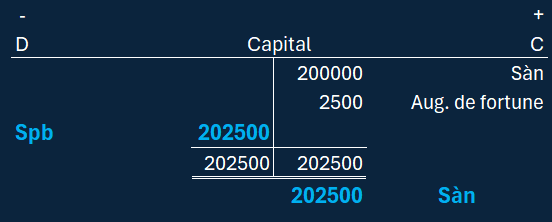
Etape 4 : clôturer le compte Capital
- le résultat net réalisé par l’entreprise ;
- les prélèvements personnels effectués par le propriétaire.
En principe, si l’entreprise réalise une perte, sa fortune diminue.
En cas de bénéfice, tout dépend du montant des prélèvements personnels. Si les prélèvements personnels sont supérieurs au bénéfice réalisé, la fortune de l’entreprise diminue malgré le bénéfice.
Dans notre exemple, les prélèvements personnels sont inférieurs au bénéfice réalisé.
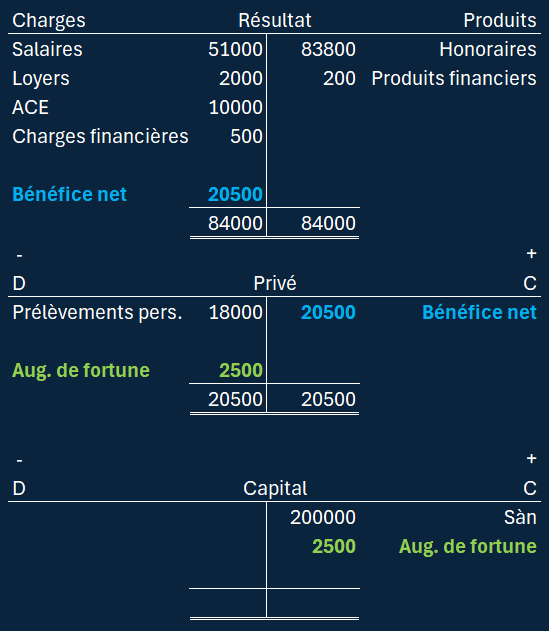
La variation de fortune est donc positive.
En clôturant le compte Capital, nous allons déterminer la nouvelle fortune de l’entreprise.
Cette nouvelle fortune correspondra simplement au Spb du compte Capital à la fin de l’exercice.
Ce Spb deviendra ensuite le nouveau Sàn au début de l’exercice comptable suivant.
6 Clôture entreprise de services : étape 5Etape 5 : clôturer tous les autres comptes actifs et passifs
Clôture des comptes d'une entreprise de services
Etape 5 : clôturer les comptes actifs et passifs
On détermine ainsi les soldes finaux de ces comptes, appelés Spb.
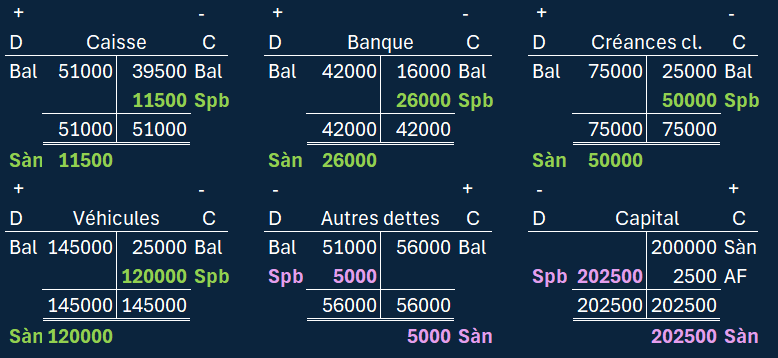
Ces nouveaux soldes sont ensuite reportés dans le bilan final.
7 Clôture entreprise de services : étape 6Etape 6 : établir le bilan final
Clôture des comptes d'une entreprise de services
Etape 6 : établir le bilan final
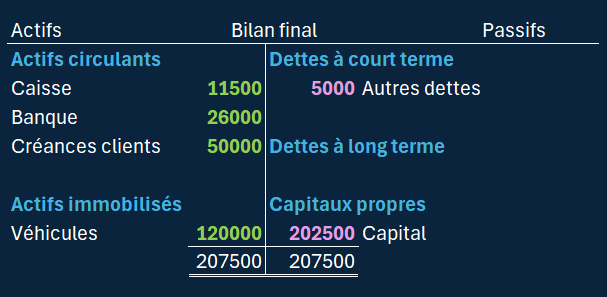
Une fois les comptes actifs et passifs clôturés, il convient de faire figurer leurs nouveaux soldes dans le bilan final.