Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Procédure de poursuite Comprendre les principales étapes de la poursuite, du commandement de payer jusqu’à la saisie ou à la faillite.
Procédure de poursuites et écritures comptable
Démarche :
Nous allons découvrir les comptes et la procédure de poursuite au travers d’un exemple concret.
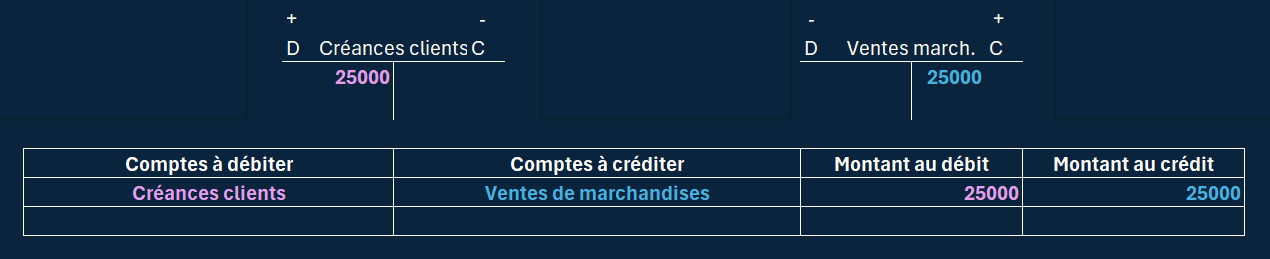
Tout commence par une vente à crédit de marchandises pour CHF 25'000.-. Nous faisons confiance à notre client Herren – sinon nous lui aurions demandé de payer tout de suite – et lui laissons un délai pour payer.
Nous lui faisons donc parvenir la marchandise et passons l’écriture :
A la date convenue, notre client Herren ne nous a pas payé.
Rappel de la loi
Selon l'article 102 du Code civil suisse, lorsque la date convenue pour le paiement de la créance est dépassée, le débiteur est considéré en demeure. Si aucune date de paiement n'avait formellement été convenue d'un commun accord, il incombe au créancier d'interpeller le débiteur pour le mettre en demeure par l'envoi d'un rappel.La procédure de poursuites peut commencer
Les frais de poursuites article 68 Loi fédérale sur la poursuite pour dettes et la faillite.
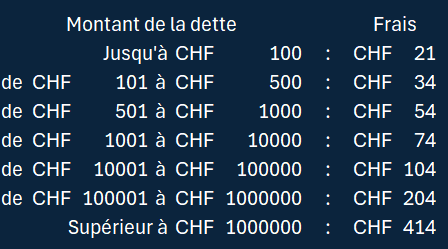
Pour qu'une procédure soit officiellement ouverte, il incombe au créancier de s'adresser à l'Office des poursuites et de payer une avance de frais dont le montant dépend de l'importance de la créance.L'Office des poursuites ajoutera les frais au montant dû par le débiteur.
Exemple de frais de poursuites selon l'importance de la créance (canton de Neuchâtel, 2026)
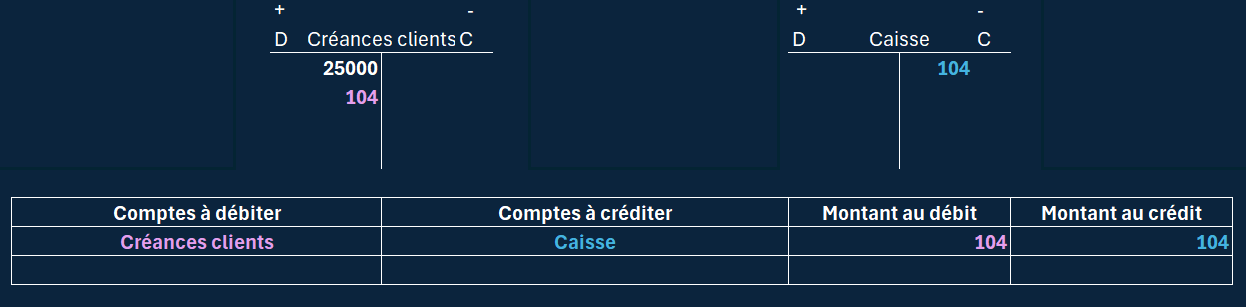
Retour à notre client Herren. Nous allons donc payer CHF 104.- de frais de poursuites et les ajouter au montant qu'il nous doit.
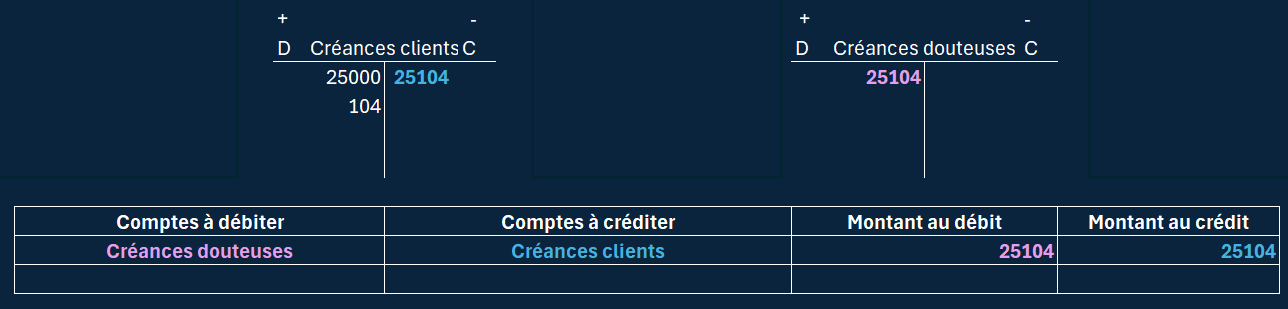
Le compte Créances douteuses
Dès que la procédure est ouverte, nous pouvons douter de la solvabilité (capacité à nous rembourser) de notre client Herren. Nous pouvons donc transférer tout ce qu’il nous doit dans un compte plus approprié : le compte Créances douteuses.
A noter que cette étape peut être ignorée parfois. Donc lisez bien la donnée.
Les intérêts moratoires article 104 CCS
Il n'est pas indispensable de mettre en demeure un débiteur pour ouvrir une procédure de poursuites contre lui. Mais la date de la mise en demeure est déterminante pour le calcul des intérêts moratoires (intérêts de retard) que le créancier pourra exiger de son débiteur en plus des montants qu'il lui doit. Ces intérêts facturés au débiteur représentent un produit pour le créancier qui s’ajoute au montant dû par le client douteux.
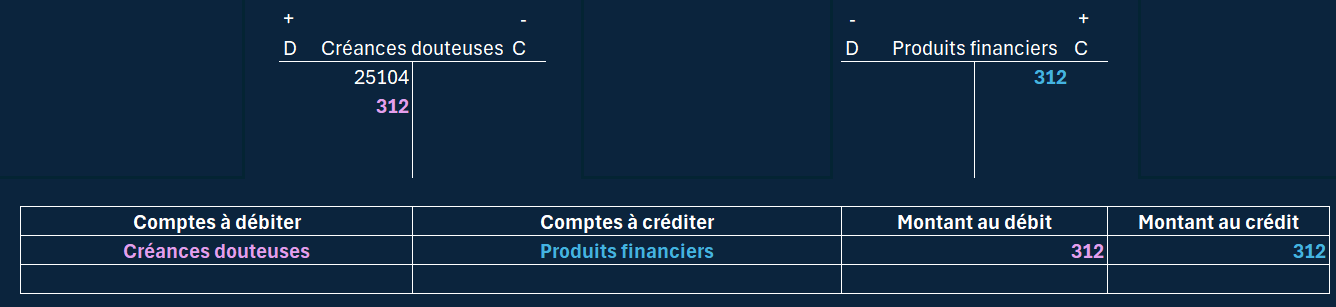
Fin de la poursuite : 3 cas
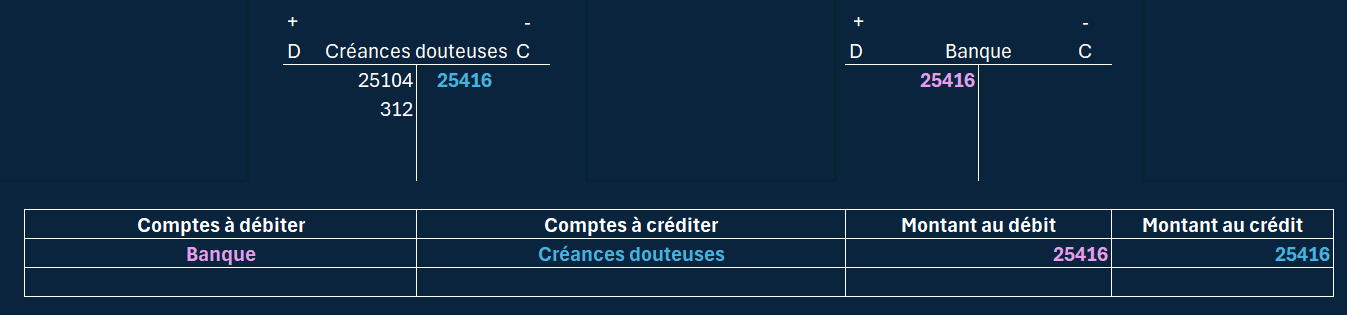
a) L'office des poursuites a pu récupérer le montant total.
Dans ce cas, nous recevons le montant comme si le client nous avait directement payé.
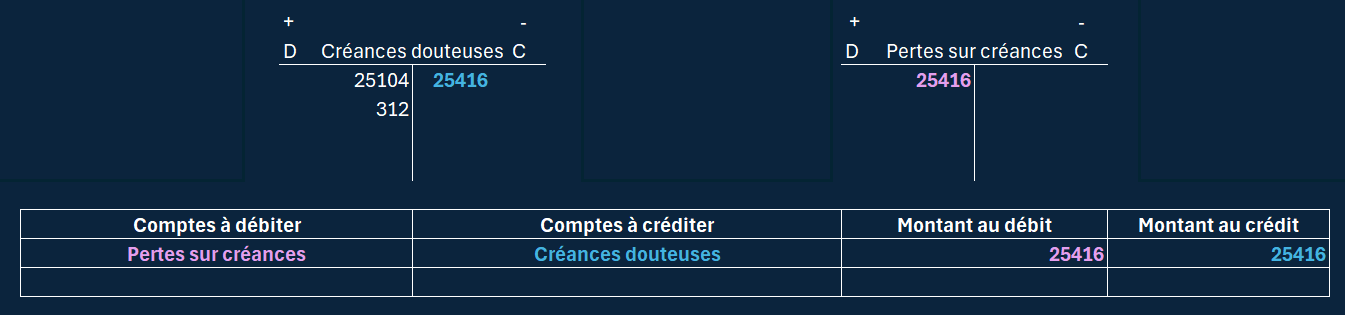
b) L'office des poursuites nous indique qu'il n'a rien pu récupérer
Dans ce cas, l'office des poursuites nous adresse un document officiel appellé Acte de défaut de biens. Pour nous, cela correspond à une perte. Nous devons donc enregistrer cette perte dans le compte de charges Pertes sur créances.
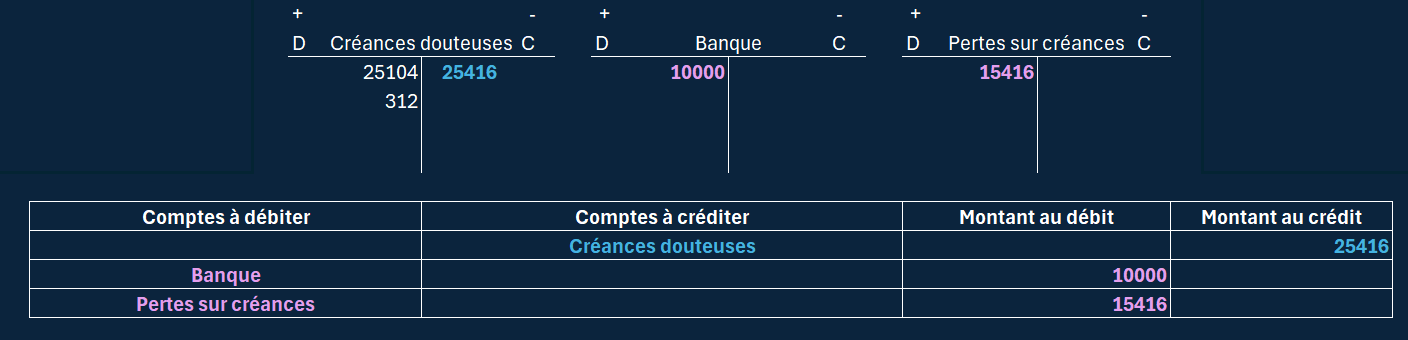
c) L'office des poursuites vire une partie du montant et nous adresse un acte de défaut de biens pour le solde
Ce cas représente un mélange des cas a) et b). L'office des poursuites a pu récupérer une partie du montant mais pas tout. Pour le montant perdu, il nous adresse un acte de défaut de biens. Cette partie perdue représente pour nous une perte qu'il convient de comptabiliser dans Pertes sur créances.
Résumé des écritures
Les avances de frais
Créances clients à Caisse, poste ou banque
Les intérêts de retard (moratoires)
Créances clients à Produits financiers
Comptabilisation des actes de défaut de biens (amortissement de la créance)
Pertes sur créances à Créances clientsVente d'acte de défaut de biens ou récupération de créances amorties
a) durant l'année
Caisse, poste ou banque à Pertes sur créancesb) plus d'une année plus tard
Caisse, poste ou banque à Produits exceptionnels
2 Le ducroire Évaluer les risques de pertes sur créances et comptabiliser la correction de valeur correspondante.
Le ducroire
Utilité :
Lorsqu'un client ne paie pas, l'entreprise subit une perte. Cette perte correspond à une charge qui va influencer négativement le résultat de l'entreprise.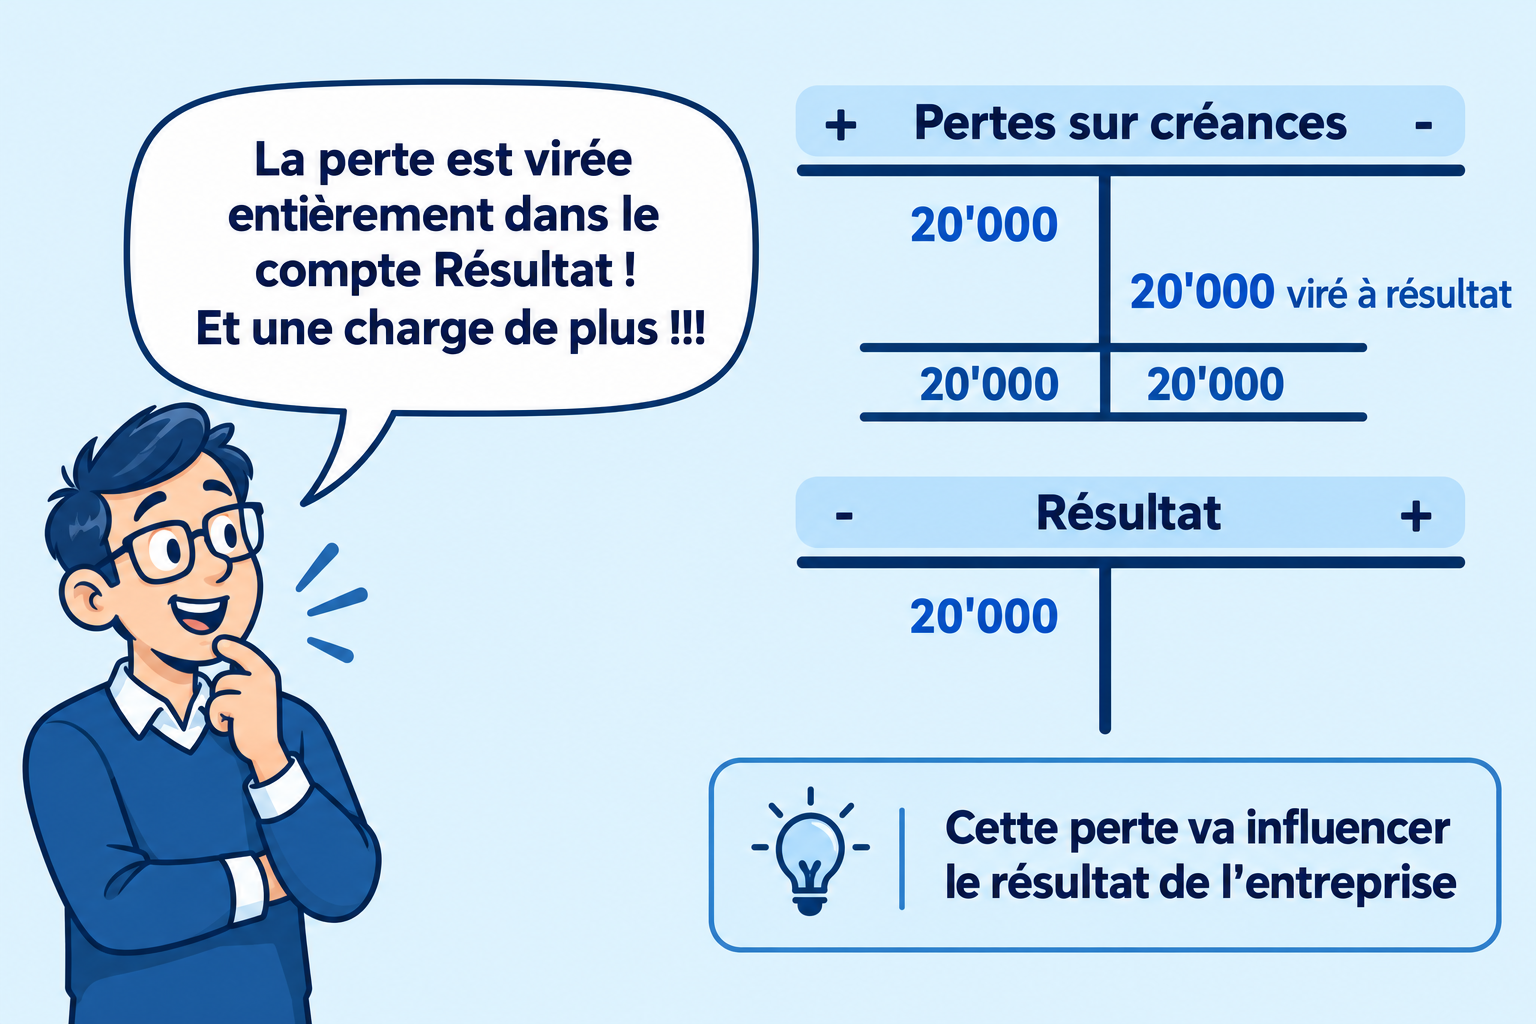
Le ducroire permet d'éviter (ou d'amoindrir) cet inconvénient.
Les provisions
L'entreprise court un ensemble de risques (risque de procès, risque de grosse réparation coûteuse et imprévue, risque de changes, etc.).
Par mesure de prudence, l'entreprise peut créer des provisions qui couvrent ces risques.
On parlera donc de provisions pour litiges, pour répartition, pour risque de change, etc..).
La création d'une provision correspond un peu à une vaccination. On injecte des charges virtuelles (virus) dans le compte de résultat et on en profite pour créer les dettes virtuelles et anticipées que sont les provisions (anticorps).
Ainsi, le jour où le risque se réalise, l'entreprise l'aura déjà virtuellement subi et n'en ressentira pas (ou moins) les effets.
La provision pour pertes sur créancess (Ducroire)
La provision pour pertes sur créancess couvre le risque de pertes liées au non-paiement de clients devenus insolvables.
La création de cette provision crée :
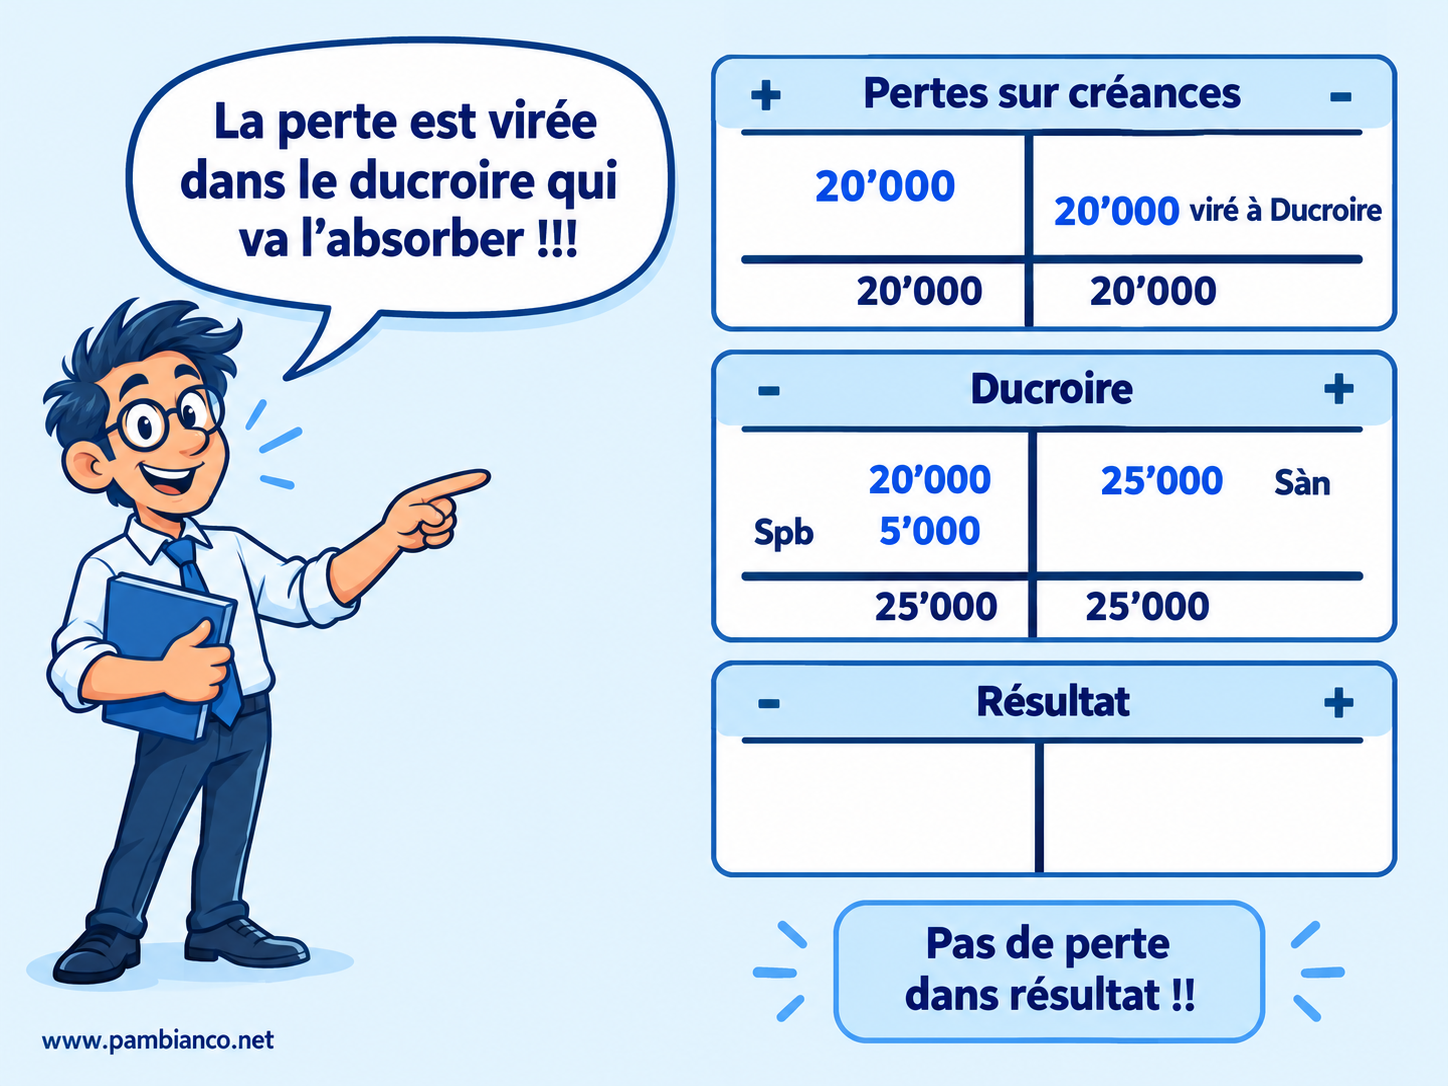
- une charge virtuelle comptabilisée dans le compte Pertes sur créances
- une dette virtuelle comptabilisée dans le compte Provision pour pertes sur créancess (Ducroire)
Cette provision a pour but d'absorber les pertes sur créancess afin qu'elles n'influencent pas (ou le moins possible) le résultat de l'entreprise.
Résumé des écritures
Création : Pertes sur créances à Ducroire
Augmentation : Pertes sur créances à Ducroire
Diminution : Ducroire à Pertes sur créances
Utilisation du ducroire : Ducroire à Pertes sur créances
3 Autres provisions Identifier, constituer, ajuster et dissoudre les autres provisions liées aux risques de l’entreprise.
Les autres provisions
Principe
Il est parfaitement possible de créer des provisions qui couvrent d'autres risques que celui couvert par le ducroire.
Le principe est le même : prévoir une dette (créer la provision) en anticipant une charge.
Exemple : Création et augmentation d'une provision pour réparation d'immeuble.
Utilisation de la provision
Nous recevons une facture de CHF 20'000.- que nous comptabilisons par l'écriture :
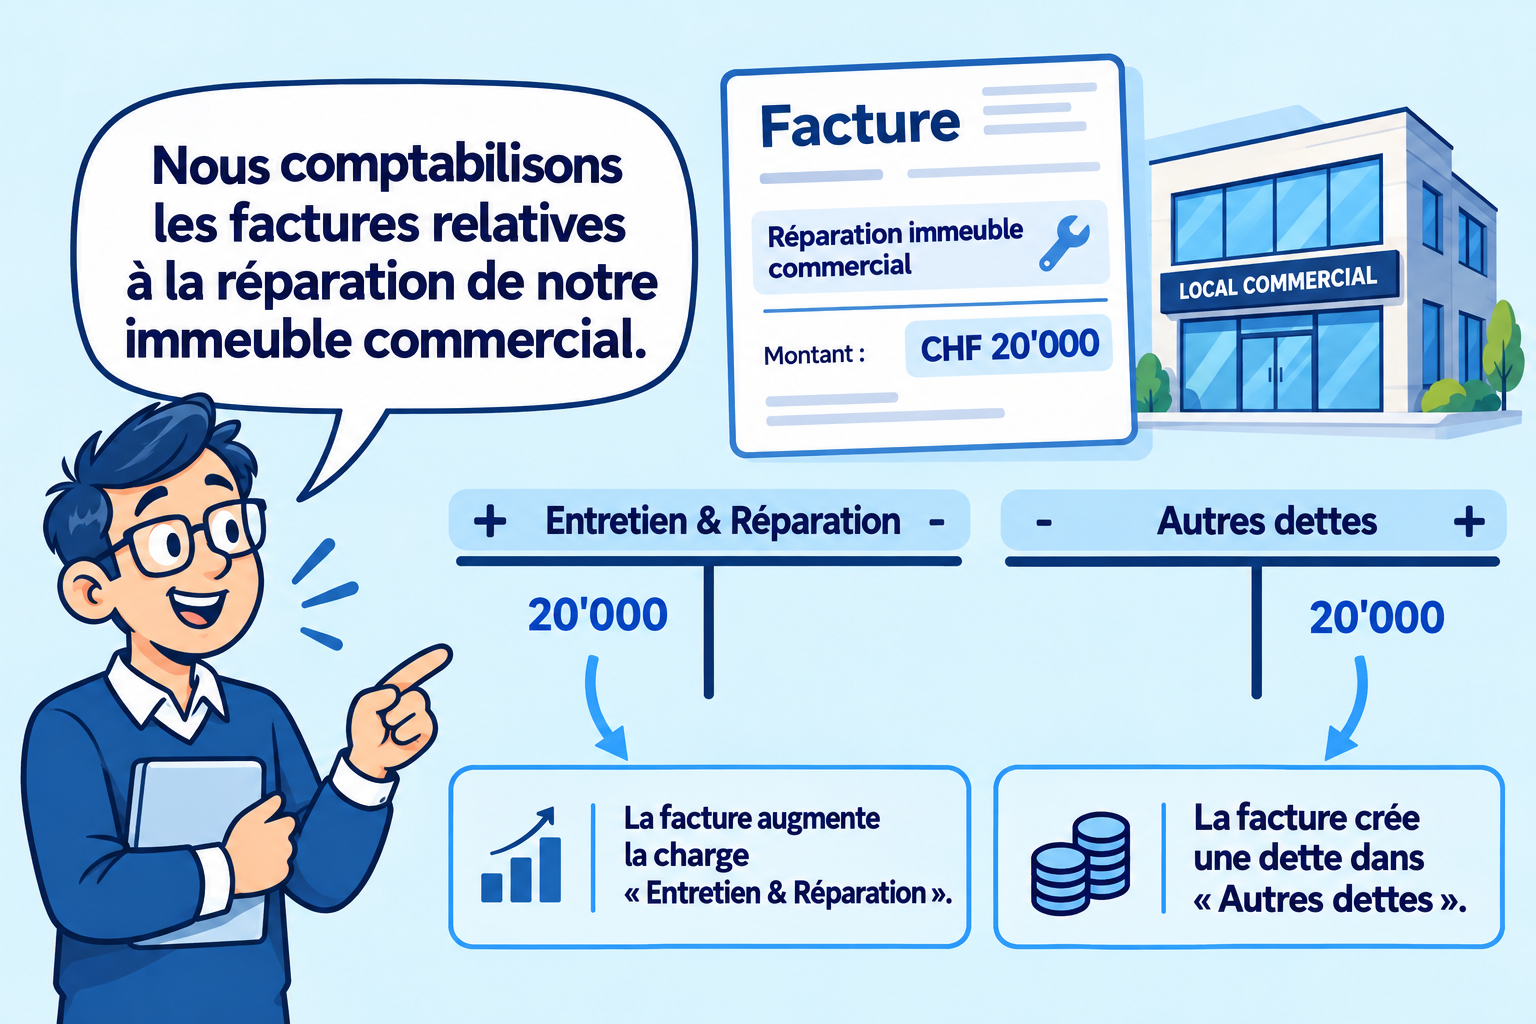
Sans provision, cette charge inhabituelle finira dans le compte de Résultat et impactera le bénéfice
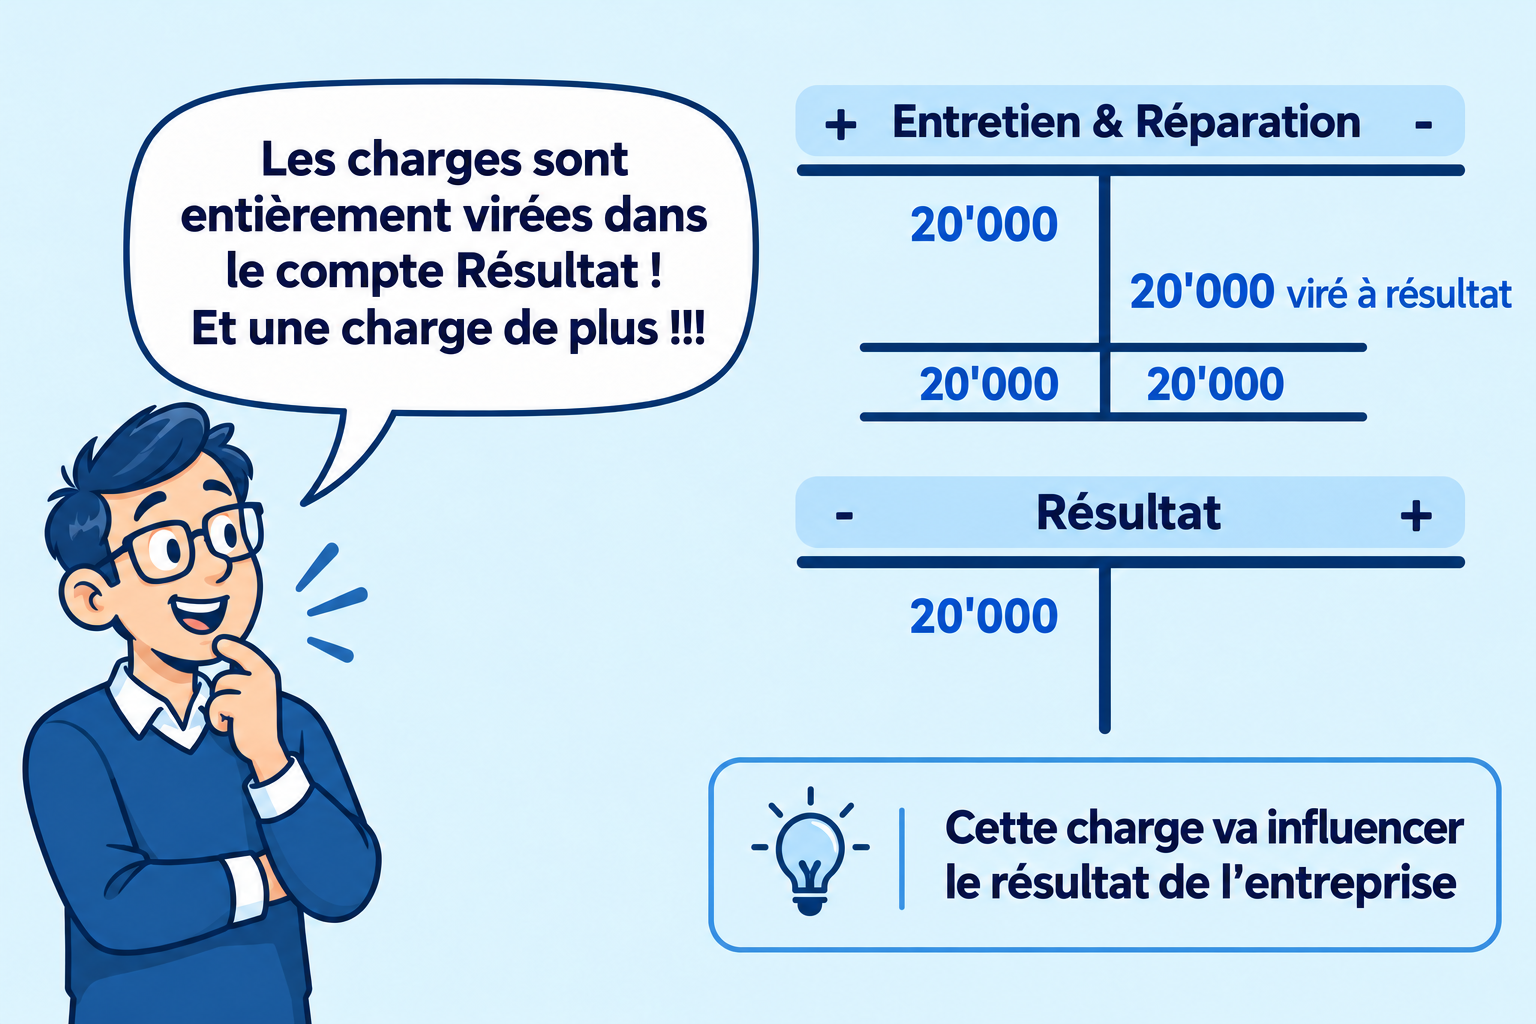
Afin que cette charge ne finisse pas dans le compte de résultat à la clôture des comptes, nous utilisons la provision prévue à cet effet:
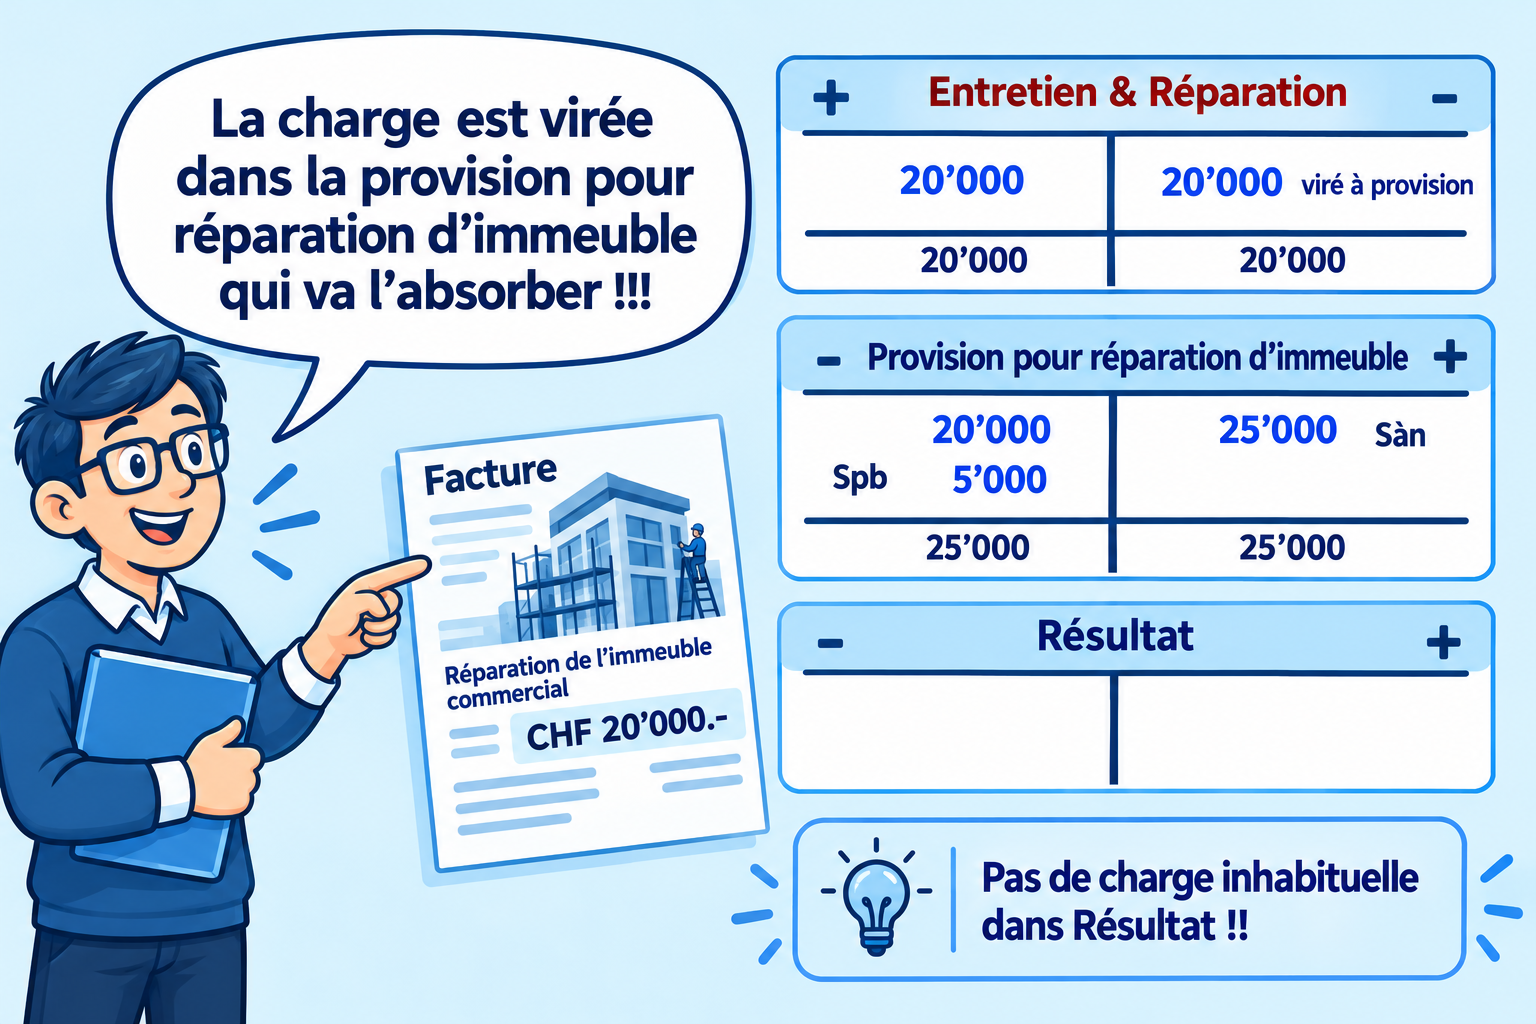
Ainsi, aucun montant n'affectera le compte de résultat. Seule la provision aura diminué.
Résumé des écritures
Création : Charges exceptionnelles à Provision pour .....
Augmentation : Charges exceptionnelles à Provision pour ....
Diminution : Provision pour .... à Charges exceptionnelles
Utilisation de la provision : Provision pour .... à compte de charges concerné