Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Calcul du nombre de jours Déterminer la durée d’un placement ou d’un emprunt selon les conventions usuelles.
Calcul du nombre de jours
Principes
- Tous les mois comptent 30 jours
- Une année commerciale compte 360 jours
- Le dernier jour du mois est considéré comme le 30e jour
- Tous les autres jours du mois portent leur numéro (le 24 mai = jour 24 du mois de mai)
Cas particulier du mois de février
Le mois de février compte 30 jours d'un point de vue commercial mais 28 ou 29 jours selon le calendrier civil.
On parle d'année bissextile lorsque le mois de février compte 29 jours.
Toutefois, ici aussi, la règle est la même : le dernier jour du mois correspond au jour 30 du mois et les autres jours portent leur numéro.
Exemple 1 : du 10 février au 28 février (année non bissextile). Le 28 est le dernier jour du mois. C'est le jour 30 du mois.
Il y a donc 20 jours entre ces deux dates.
Exemple 2 : du 10 février au 28 février (année bissextile). Le 28 n'est pas le dernier jour du mois (il y a 29 jours). C'est le jour 28 du mois.
Il y a donc 18 jours entre ces deux dates.
Exemple 3 : du 28 février au10 mars(année non bissextile). Le 28 est le dernier jour du mois. C'est le jour 30 du mois.
Il y a donc aucun jour en février et 10 jours en mars : 10 jours.
Exemple 4 : du 28 février au 10 mars (année bissextile). Le 28 n'est pas le dernier jour du mois (il y a 29 jours). C'est le jour 28 du mois.
Il y a donc 2 jours en février (du 28 au 30) et 10 jours mars : 12 jours
Méthode mathématique
Formule :(A2 - A1) x 360 + (M2 - M1) x 30 + (J2 - J1) où A = année, M = mois, J = jour, 1 = date de départ et 2 = date de fin.
Exemple 1 : du 22 mars 2025 au 18 novembre 2025 : (2025-2025) x 360 + (11-3) x 30 + (18-22) = 0 x 360 + 8 x 30 - 4 = 0 + 240 - 4 = 236
Exemple 2 : du 18 octobre 2025 au 5 mars 2026 : (2026-2025) x 360 + (3-10) x 30 + (5-18) = 1 x 360 - 7 x 30 - 13 = 360 - 210 - 13 = 137
Exemple 3 : du 12 novembre 2020 au 8 mars 2025 : (2025-2020) x 360 + (3-11) x 30 + (8-12) = 5 x 360 - 8 x 30 - 4 = 1800 - 240 - 4 = 1556
Autre méthode
Il est possible de calculer le nombre de jours entre deux dates facilement en faisant le calcul en trois étapes :
- déterminer le nombre de jours pour le mois de départ => Calcul : nb de jours = 30 - date
- déterminer le nombre de jours pour les mois entiers suivants => Calcul : nb de jours = nb de mois x 30 jours
- déterminer le nombre de jours pour le mois d'arrivée => Calcul : nb de jours = date d'arrivée
=> le nombre de jours total correspond à l'addition des résultats des trois étapes.
Exemple 1 : du 22 mars au 18 novembre
- Mois de départ : 30 - 22 = 8 jours
- Mois entiers : 7 x 30 = 210 jours
- Mois d'arrivée : 18 jours => Nombre de jours total = 8 + 210 + 18 = 236 jours
Exemple 2 : du 1er juin au 28 août
- Mois de départ : 30 - 1 = 29 jours
- Mois entiers : 1 x 30 = 30 jours
- Mois d'arrivée : 28 jours => Nombre de jours total = 29 + 30 + 28 = 87 jours
2 Formules d’intérêt simple Calculer l’intérêt, le capital, le taux ou la durée à partir des formules d’intérêt simple.
L'intérêt simple
Hypothèses de départ :
- C = le montant placé, prêté ou emprunté. Il ne change pas
- T = le taux d'intérêt. Il est annuel et ne change pas
- N = la durée du placement (ici en jours). Elle ne dépasse pas une année
- I = l'intérêt est un intérêt brut (ib)
Formules
La formule COTON
Formule nommée ainsi car en la lisant on voit le mot coton. Elle permet de trouver l'intérêt brut.
On peut se souvenir de cette formule en se disant que tous les éléments sont "en haut" soit au numérateur de la fraction.
Intérêt brut = C x T x N / 36000
Les autres formules
Les trois autres formules commencent de la même manière soit par I x 36000. Il suffit ensuite de diviser deux fois de suite par les éléments restants.
Exemple : la recherche du taux
T = i x 36000 / N / C ou T = i x 36000 / C / N
Exemple : la recherche du capital
Exemple : la recherche du nombre de jours
Exemples chiffrés
Recherche de l'intérêt brut :
- capital : 200
- taux : 5%
- durée : 270 jours => Intérêt brut : 200 * 5 * 270 / 36'000 = 7.50
Recherche du capital :
- Intérêt brut : 4.95
- taux : 3%
- durée : 132 jours => Capital : 4.95 * 36'000 / 3 / 132 = 450
Recherche du taux :
- Intérêt brut : 27.60
- Capital : 1'200
- durée : 207 jours => Taux : 27.60 * 36'000 / (1200 * 207) = 4%
Recherche de la durée :
- Intérêt brut : 14.80
- taux : 6%
- capital : 800 => Durée : 14.80 * 36'000 / 6 / 800 = 111 jours
3 L’impôt anticipé Comprendre le prélèvement de l’impôt anticipé et déterminer les montants brut, net et récupérable.
L'impôt anticipé
L’impôt anticipé est une retenue effectuée sur certains revenus, notamment les intérêts bancaires et les dividendes.
Son taux est généralement de 35 %.
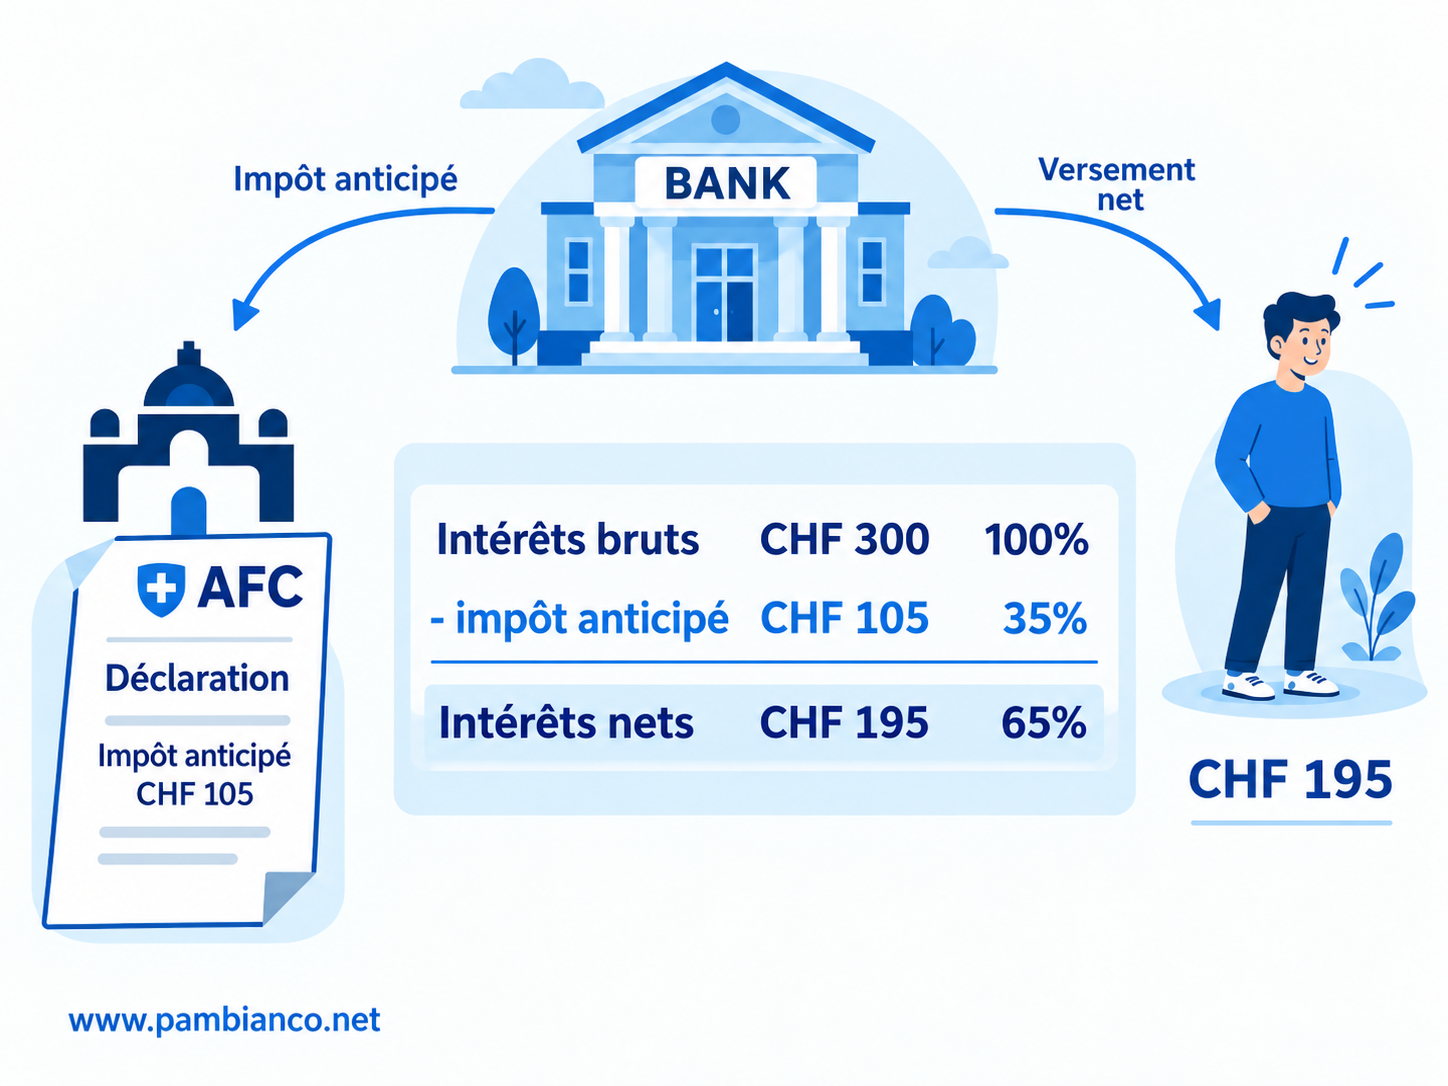
Exemple pour un intérêt brut de CHF 300.– :
- Impôt anticipé : CHF 300.– × 35 % = CHF 105.–
- Intérêt net versé : CHF 300 - CHF 105 = CHF 195.–
Pour les avoirs bancaires clôturés une seule fois par année, aucun impôt anticipé n’est retenu si les intérêts ne dépassent pas CHF 200.– par année. Si cette limite est dépassée, l’impôt anticipé est calculé sur la totalité des intérêts.
Attention : cette limite de CHF 200.– ne s’applique pas lorsque le compte est clôturé plusieurs fois dans l’année, par exemple chaque trimestre.
Pour une personne domiciliée en Suisse, l’impôt anticipé peut en principe être récupéré si le revenu et la fortune correspondante sont correctement déclarés.
Fonctionnement :
Si Monsieur X a droit à CHF 300.– d’intérêts, la banque ne lui verse pas la totalité de ce montant.
Elle retient 35 % d’impôt anticipé et verse cette somme à l’Administration fédérale des contributions (AFC).
Monsieur X reçoit donc seulement 65 % des intérêts.
S’il souhaite récupérer l’impôt anticipé retenu, il doit déclarer correctement son compte et ses intérêts dans sa déclaration fiscale.
Ainsi, l’État connaît ces revenus et cette fortune et peut les prendre en compte pour calculer les impôts dus par Monsieur X.
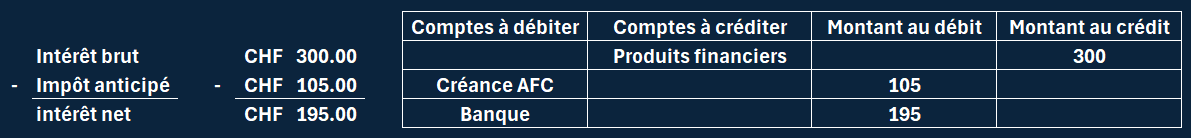
Les écritures
4 Le calcul des changes Convertir des monnaies étrangères à partir des cours d’achat et de vente des devises et des billets.
Les changes
Principe
Le change est l’opération qui consiste à convertir une monnaie en une autre.
Le taux de change est le prix d’une monnaie étrangère en monnaie nationale.
Pour combien de devises ?
Le « prix » des monnaies étrangères, soit le taux de change, est exprimé en CHF pour 1 unité s’il s’agit des dollars ($ ou USD, AUD, CAD), des euros (€ ou EUR) ou des livres sterling (£ ou GBP).
Pour toutes les autres monnaies, le taux de change s’entend pour 100 unités.
Cours achat ou vente ?
C’est toujours la banque qui achète ou vend les monnaies étrangères.
Cours billets ou devises ?
Les monnaies étrangères dont disposent les banques sous forme de billets ont un coût important :
- Elles ont dû être acheminées depuis l’étranger (coût de transport, d’assurance, etc.)
- Elles ne rapportent rien lorsqu’elles dorment dans les coffres de la banque.
Pour cette raison, la banque vous achètera ces billets à bas prix et vous les vendra cher.
La banque dispose également de monnaies étrangères sur des comptes à l’étranger. On parle de «devises ».
Avantage pour la banque :
- Elles ne doivent pas être acheminées depuis l’étranger
- Elles rapportent des intérêts
Pour cette raison, la banque vous achètera et vendra ces devises à meilleur prix que les billets.
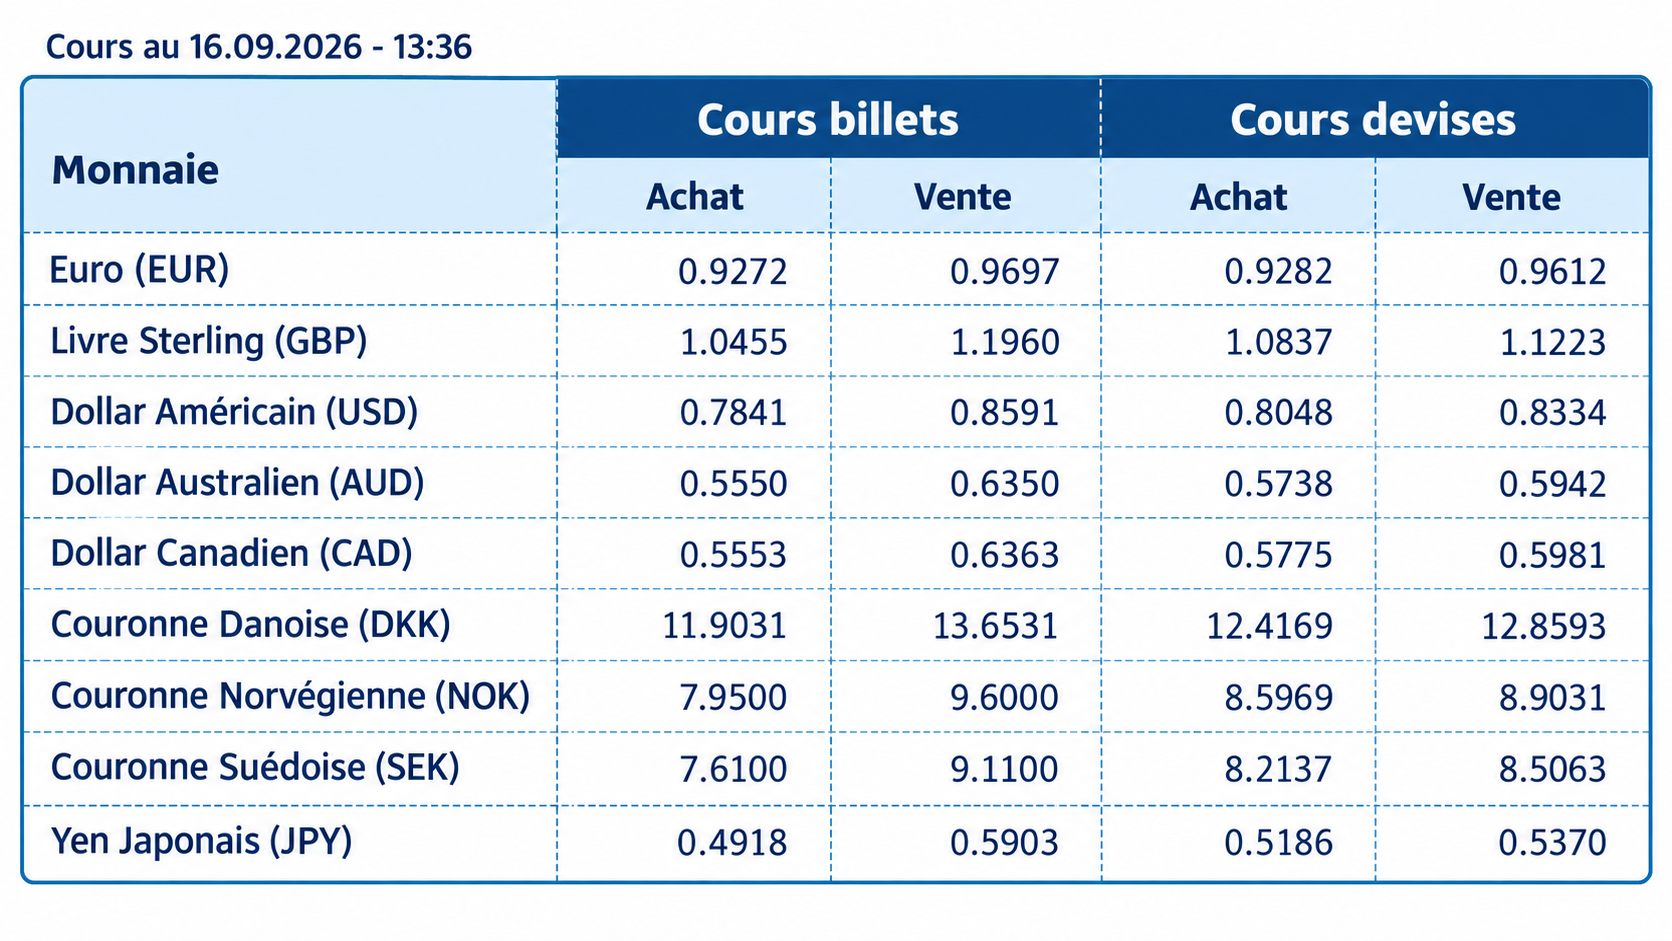
Rappel : les montants du tableau ci-dessous sont en CHF
Calculs
Conversion de monnaie étrangère en CHF
Une simple règle de trois permet de convertir une monnaie étrangère en francs suisses.
Il faut tout d’abord déterminer le bon cours en se posant deux questions :
- Billets ou devises ?
- Achat ou vente ?
Exemple 1
Martin achète sur Amazon des chaussures de sport d’une valeur de USD 200.–. Il les paie avec sa carte de crédit.
Le cours à utiliser est 0.8334 CHF pour 1 USD, car :
Devises, puisque Martin paie avec une carte de crédit ;
Vente, puisque la banque lui vend les USD nécessaires au paiement.
1 USD = 0.8334 CHF
200 USD = x CHF
x = 200 × 0.8334 = CHF 166.68
Martin paiera donc CHF 166.68.
Exemple 2
Martine revient de vacances au Japon et change auprès de sa banque les JPY 50'000.– qu’il lui reste en espèces.
Le cours à utiliser est 0.4918 CHF pour 100 JPY, car :
Billets, puisqu’elle possède des billets japonais ;
Achat, puisque la banque lui achète ses JPY.
100 JPY = 0.4918 CHF
50'000 JPY = x CHF
x = 50'000 × 0.4918 ÷ 100 = CHF 245.90
Martine recevra donc CHF 245.90.
Recherche du cours
Ici aussi, une simple règle de trois suffit.
Exemple
Un bijoutier suisse vend une montre d’une valeur de CHF 2'950.– à un client anglais qui lui remet GBP 2'600.–.
Le bijoutier rend CHF 10.10 à son client.
La valeur des GBP reçus correspond donc à :
CHF 2'950 + CHF 10.10 = CHF 2'960.10
Nous savons donc que :
2'600 GBP = CHF 2'960.10
1 GBP = x CHF
x = 2'960.10 ÷ 2'600 = 1.1385 CHF
Le cours utilisé est donc de 1.1385 CHF pour 1 GBP.
5 Journaliser les changes Comptabiliser les achats, les ventes, les encaissements et les paiements en monnaie étrangère.
Les changes
Principe
Si le taux de change varie entre l’enregistrement d’une facture et son paiement, le montant en francs suisses va également changer.
Au moment du paiement :
- le bien pourra finalement coûter plus ou moins cher que prévu
- la dette envers le fournisseur sera plus ou moins élevée que prévu
La différence devra être comptabilisée. On parle alors de différence de change.
Exemple 1 : le taux de change diminue
Nous achetons une machine en Allemagne pour EUR 100'000.–.
Au moment de l’enregistrement de la facture, le cours est de 0.94.
La machine et la dette sont donc comptabilisées pour : EUR 100'000.– × 0.94 = CHF 94'000.–
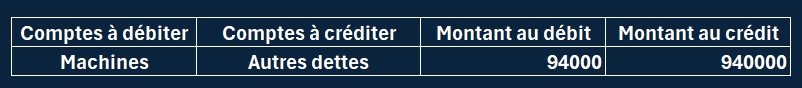
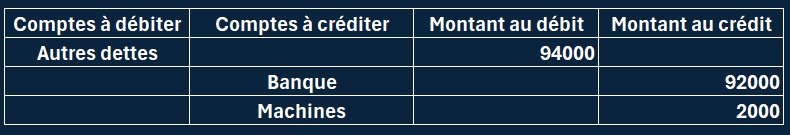
Le 30 mars, nous payons les EUR 100'000.– par virement bancaire au cours de 0.92.
Démarche :
Nous supprimons la dette de CHF 94'000.– enregistrée lors de la facture initiale.
Nous payons la facture au cours du jour : EUR 100'000.– × 0.92 = CHF 92'000.–
La différence de CHF 2'000.– correspond à une différence de change.
Comme le cours a diminué, la machine nous coûte finalement CHF 2'000.– de moins que prévu.
Exemple 2 : le taux de change augmente
Le 10 mars, nous comptabilisons l’achat d’une machine venant d’Allemagne pour EUR 100'000.- au cours de 0.94.
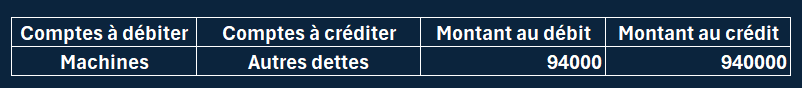
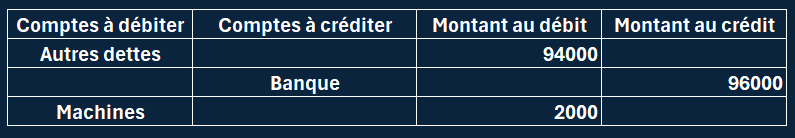
Le 30 mars, nous payons les EUR 100'000.– par virement bancaire au cours de 0.96.
Démarche :
Nous supprimons la dette de CHF 94'000.– enregistrée lors de la facture initiale.
Nous payons la facture au cours du jour : EUR 100'000.– × 0.96 = CHF 96'000.–
La différence de CHF 2'000.– correspond à une différence de change.
Comme le cours a augmenté, la machine nous coûte finalement CHF 2'000.– de plus que prévu.
6 Les escomptes avec monnaie étrangère Traiter les escomptes accordés ou obtenus lors d’opérations libellées dans une monnaie étrangère.
Les escomptes avec monnaies étrangères
Principe
Lorsqu’un fournisseur nous accorde un escompte, celui-ci est calculé sur le montant de la facture en monnaie étrangère.
Exemple : La facture se monte à EUR 100'000.– et le fournisseur accorde 2 % d’escompte.
- L’escompte est donc de EUR 100'000 × 2 % = EUR 2'000.–
- Le montant à payer est alors de EUR 100'000 – EUR 2'000 = EUR 98'000.–
ATTENTION : si le taux de change a varié entre l’enregistrement de la facture et son paiement, l’escompte est converti avec le taux de change utilisé lors de l’enregistrement initial de la facture. Un peu comme si nous éliminions une partie de la dette initiale.
En résumé :
- escompte calculé au cours initial
- montant payé au cours du jour
Démarche :
- Nous calculons le montant de l'escompte en monnaie étrangère x cours initial et passons l'écriture correspondante
- Nous calculons le montant à payer en monnaie étrangère x cours du jour et passons l'écriture correspondante
- Nous passons une écriture corrective pour la différence (qui touchera AD/DF et le compte correspondant au bien acquis).
Exemple 1 : le taux de change diminue
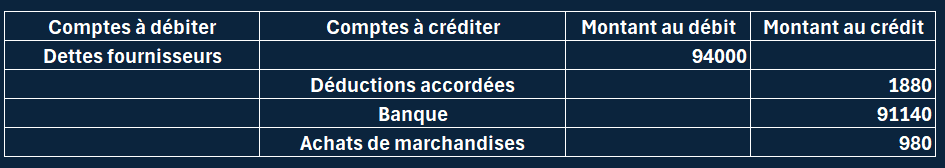
Le 10 mars, nous comptabilisons un achat de marchandises pour EUR 100'000.- au cours de 0.94.
Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 0.93 après avoir déduit 2% d’escompte.
- montant de l'escompte en EUR : EUR 100'000 x 2% = 2000 => valeur EUR 2'000 au cours initial : 2'000 x 0.94 = CHF 1'880
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.93 = CHF 91'140
- Différence : 94'000 - 1'880 - 91'140 = CHF 980 => Achats de marchandises diminue de CHF 980.
Exemple 2 : le taux de change augmente
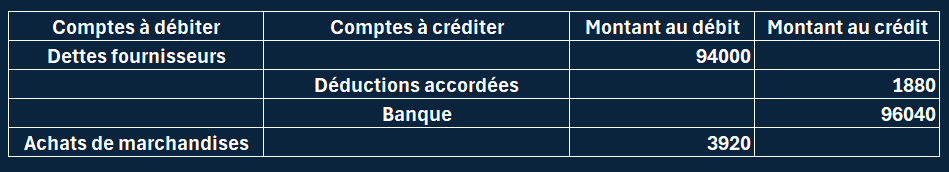
Le 10 mars, nous comptabilisons un achat de marchandises pour EUR 100'000.- au cours de 0.94.

Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 0.98 après avoir déduit 2% d’escompte.
- montant de l'escompte en EUR : EUR 100'000 x 2% = 2000 => valeur EUR 2'000 au cours initial : 2'000 x 0.94 = CHF 1'880
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.98 = CHF 96'040
- Différence : 96'040 + 1'880 - 94'000 = CHF 3'920 => Achats de marchandises augmente de CHF 3'920.
Exemple 3 : achat d’une machine et diminution du taux de change
Lorsqu'il s'agit d'un actif ou d'une charge d'exploitation autre que des marchandises, le cas est plus simple.
En effet, l'escompte et la différence de change concernent le même compte à savoir celui qui correspond à la chose achetée.
Dès lors la démarche sera plus simple.
Démarche :
- Nous calculons le montant à payer en monnaie étrangère x cours du jour et passons l'écriture correspondante
- Nous passons une écriture corrective pour la différence (qui touchera AD/DF et le compte correspondant au bien acquis).
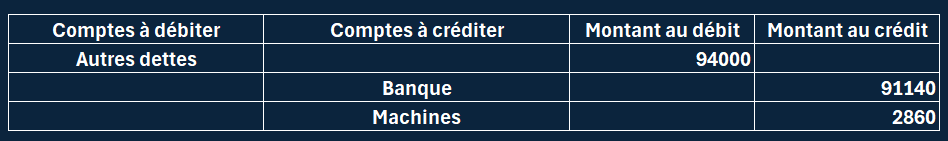
Le 10 mars, nous comptabilisons l’achat d’une machine pour EUR 100'000.- au cours de 0.94.

Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 0.93 après avoir déduit 2% d’escompte.
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.93 = CHF 91'140
- Différence : 94'000 - 91'140 = CHF 2'860 => Machines diminue de CHF 2'860.
Exemple 4 : achat d’une machine et augmentation du taux de change
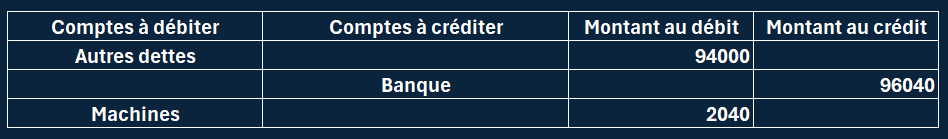
Le 10 mars, nous comptabilisons l’achat d’une machine pour EUR 100'000.- au cours de 0.94.
Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 1.26 après avoir déduit 2% d’escompte.
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.98 = CHF 96'040
- Différence : 96'040 - 94'000 = CHF 2'040 => Machines augmente de CHF 2040.
7 Les comptes liés aux achats de marchandises Achats de marchandises, frais d’achat, retours, rabais, escomptes et coût d’achat.
Principe
Tous les comptes dont le numéro commence par 4 correspondent aux achats de marchandises. Les spécialistes diront qu'il ne s'agit que de comptes de charges dont les signes sont + au débit et - au crédit.
Nous préférons simplifier la démarche en disant que les comptes 4000 qui représentent des coûts (Achats de marchandises par exemple) doivent être assimilés à des charges (signes + au débit et - au crédit) et ceux qui nous sont favorables (déductions obtenues par exemple) pourront être considérés comme des produits (signes - au débit et + au crédit).
Ainsi, nous pourrons appliquer la règle suivante pour tous les comptes de charges et de produits : en principe, ces comptes sont touchés du côté "+" sauf situation particulière (retour de marchandises, extourne, etc..).
Le compte 4200 Achats de marchandises
Les achats de marchandises sont comptabilisés dans le compte de charge : Achats de marchandises.
Ce compte enregistre également les retours de marchandises non conformes.
Le solde du compte Achats de marchandises est viré au 1er degré du compte de résultat.
Exemples d'écritures :

Le compte 4270 Frais d'achat
Rappel :
En principe, les frais d'achat augmentent la valeur du bien acheté. Ainsi, les frais de livraison payés en espèces concernant un achat de mobilier sont comptabilisés : Mobilier à Caisse.
Toutefois, les frais d'achat sur les marchandises achetées ne suivent pas cette règle.
Un compte particulier existe : le compte Frais d'achat.
Le solde du compte Frais d'achat est viré au 1er degré du compte de résultat.
Exemple d'écriture :

Le compte 4209 Déductions obtenues
Rappel :
En principe, les escomptes et rabais diminuent la valeur du bien acheté. Ainsi, les escomptes et rabais concernant un achat de mobilier est comptabilisé : Autres dettes à Mobilier (si la facture avait été comptabilisée).
Toutefois, les escomptes et rabais sur les marchandises achetées ne suivent pas cette règle.
Un compte particulier existe : le compte Déductions obtenues.
Le solde du compte Déductions obtenues est viré au 1er degré du compte de résultat.
Exemple d'écriture :

8 Les comptes liés aux ventes de marchandises Ventes, frais de vente, retours, rabais, escomptes et chiffre d’affaires net.
Principe
Tous les comptes dont le numéro commence par 3 correspondent aux ventes de marchandises. Les spécialistes diront qu'il ne s'agit que de comptes de produits dont les signes sont - au débit et + au crédit.
Nous préférons simplifier la démarche en disant que les comptes 3000 qui représentent des produits (Ventes de marchandises par exemple) doivent être assimilés à des produits (signes - au débit et + au crédit) et ceux qui nous sont défavorables (déductions accordées ou frais de vente par exemple) pourront être considérés comme des charges (signes + au débit et - au crédit).
Ainsi, nous pourrons appliquer la règle suivante pour tous les comptes de charges et de produits : EN PRINCIPE, CES COMPTES SONT TOUCHÉS DU CÔTÉ "+" SAUF SITUATION PARTICULIÈRE (RETOUR DE MARCHANDISES, EXTOURNE, ETC..).
Le compte 3200 Ventes de marchandises
Les ventes de marchandises sont comptabilisées dans Ventes de marchandises.
Ce compte enregistre également les retours de marchandises non conformes.
Le solde du compte Ventes de marchandises est viré au 1er degré du compte de résultat.
Exemples d'écritures :

Le compte 3209 Déductions accordées
Les escomptes et rabais sur les marchandises vendues sont comptabilisés dans Déductions accordées. Le solde du compte Déductions accordées est viré au 1er degré du compte de résultat.
Exemple d'écriture :

Le compte 3210 Frais de vente
Tous les frais liés à la vente de marchandises sont comptabilisés dans Frais de vente.
Le solde du compte Frais de vente est viré au 1er degré du compte de résultat.
Exemples de frais de vente : commissions prélevées sur les règlements des clients par cartes de crédit, commissions prélevées par des intermédiaires nous ayant trouvé des clients, frais de livraison aux clients, etc…
Exemple d'écriture :

Le compte 3720 Prestations propres
Les prélèvements de marchandises par le propriétaire sont comptabilisés dans le compte Prestations propres. Le solde du compte Prestations propres est viré au 1er degré du compte de résultat.
Exemple d'écriture :

Le compte 3805 Pertes sur créances
Les montants perdus sur les ventes aux clients devenus insolvables sont comptabilisés dans le compte Pertes sur créances.
Le solde du compte Pertes sur créances est viré au 1er degré du compte de résultat.
Exemple d'écriture :

9 Le stock de marchandises et la variation de stock Inventaire, variation de stock et détermination de la consommation de marchandises.
Principe
Les entrées et sorties de marchandises correspondent à des achats et des ventes. Un inventaire de fin d'année permet de voir si le stock a augmenté ou diminué depuis le début de l'année.
Le compte 1200 Stock de marchandises
Le compte Stock de marchandises est tenu sans mouvements.
Cela signifie que les entrées (achats) et sorties (ventes) de marchandises n'y figurent pas.
Fonctionnement du compte :
L'inventaire initial figure au débit du compte comme solde initial (Sàn) durant toute l'année. En fin d'année, à la clôture des comptes, l'inventaire final est porté au crédit du compte comme solde final (Spb).
S'il y a une différence, elle est virée dans le compte Variations de stock. (voir animations ci-dessous).
Le compte 4280 Variations de stock
Ce compte reçoit la différence qui apparaît dans le compte Stock de marchandises entre le stock initial et le stock final.
Cette variation peut être une augmentation de stock ou une diminution de stock (voir illustrations ci-dessous).


10 CAB, CAN, PRAMA, PRAMV, marge brute et résultat net Calculer les principaux indicateurs du compte de résultat marchandises.
Définitions
Lexique
- CAB : chiffre d’affaires brut. Le CAB correspond au chiffre d’affaires facturé aux clients.
- CAN : chiffre d’affaires net. Le CAN correspond au chiffre d’affaires encaissé.
La différence entre CAB et CAN correspond aux montants facturés aux clients mais que nous n’encaisserons jamais car :
- Nous avons offert des rabais et escomptes (Déductions accordées)
- Nous avons eu des frais (Frais de vente)
- Certains clients ont fait faillite et ne nous paieront jamais (Pertes sur créances)
- CAB – Déductions accordées – Frais de vente – Pertes sur créances = CAN
- PRAMA (CAMA) : prix de revient des marchandises achetées. Le PRAMA correspond au coût des marchandises achetées (CAMA).
- PRAMV (CAMV) : prix de revient des marchandises vendues. Le PRAMV correspond au coût des marchandises vendues (CAMV).
- MB, RB ou BB : bénéfice brut, résultat brut ou marge brute. Le RB correspond à la différence entre les recettes (CAN) et les frais variables (PRAMV). Le RB peut être un bénéfice (BB) ou une perte (PB). Ce dernier cas est extrêmement rare car pour obtenir une perte brute, il faut vendre à un prix plus faible que celui auquel nous avons acheté la marchandise.
- ACE, FG ou FF : autres charges d’exploitation, frais généraux, frais fixes. Les ACE, FG, FF correspondent à l’ensemble des charges fixes.
- BN ou RN : le résultat net (résultat 1). Le RN correspond à la différence entre les produits et les charges de l’entreprise. Le RN peut être un bénéfice (BN) ou une perte (PN).
Le calcul de base
Différence entre PRAMA et PRAMV
Rappel :
- Le prix de revient d'achat des marchandises achetées ou PRAMA (ou encore CAMA) correspond au coût des marchandises achetées.
- Le prix de revient d'achat des marchandises vendues ou PRAMV (ou encore CAMV) correspond au coût des marchandises vendues.
Trois possibilités existent :
- Nous avons acheté exactement la quantité nécessaire à nos ventes. (rare)
- Nous avons acheté trop de marchandises. Il nous en reste. Nous les mettons en stock pour l’année prochaine.
- Nous n’avons pas acheté suffisamment de marchandises. Nous avons dû aller en prendre dans le stock pour satisfaire nos derniers clients.
Dans le premier cas, le PRAMA correspond au PRAMV car nous avons vendu toutes les marchandises achetées et uniquement celles-ci. Le stock n’a pas varié.
Dans les deux autres cas, la différence entre PRAMA et PRAMV correspond à la variation de stock.
- Le stock a augmenté
L'entreprise ayant acheté trop de marchandises par rapport à ce qu'elle a pu vendre voit les invendus venir grossir le stock.

- Le stock a diminué
L'entreprise n'ayant pas suffisamment acheté de marchandises par rapport à ce qu'elle a pu vendre devra puiser dans le stock afin de satisfaire ses derniers clients. Il en résulte une diminution de stock.

La notion de marge brute (MB ou BB)
La marge brute correspond à la différence entre le prix d’achat et le prix de vente DES MARCHANDISES QUE NOUS AVONS PU VENDRE.
C’est pourquoi nous avons besoin de deux éléments correspondant aux MARCHANDISES VENDUES :
- Le montant que nous avons encaissé en les vendant : LE CAN
- Le montant que nous avons payé en les achetant : LE PRAMV
La différence entre ces deux montants correspond à la marge brute !
Cette marge brute servira à payer toutes les autres charges d’exploitation (loyers, salaires, frais de véhicules, etc..) et à nous assurer, on l’espère, un bénéfice final (bénéfice net).

La notion de bénéfice net (BN ou résultat I)
Trois possibilités :


11 Clôture avec un résultat à deux degrés Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
Clôture des comptes d'une entreprise commerciale
Le principe
Etapes à suivre
La clôture des comptes nécessite de suivre une procédure composée de plusieurs étapes.
Nous pouvons retenir les étapes suivantes :
- Clôturer les comptes liés aux marchandises
Déterminer le solde des comptes de charges et de produits relatifs aux marchandises (classes 3000 et 4000), puis virer ces soldes dans le compte Résultat 1er degré.
Le solde à virer est appelé VR1 (Viré à Résultat 1er degré). - Déterminer la marge brute
Clôturer le compte Résultat 1er degré.
Son solde permet de déterminer la marge brute, généralement un bénéfice brut. Cette marge est ensuite virée dans le compte Résultat 2e degré. - Clôturer les charges et produits d’exploitation
Déterminer le solde des comptes de charges et de produits d’exploitation (classes 5000 et 6000), puis virer ces soldes dans le compte Résultat 2e degré.
Le solde à virer peut être appelé VR2 (Viré à Résultat 2e degré). - Déterminer le résultat d’exploitation
Clôturer le compte Résultat 2e degré.
Son solde permet de déterminer le résultat d’exploitation, qui peut être un bénéfice ou une perte. Ce résultat est ensuite viré dans le compte Privé. - Déterminer la variation de fortune
Clôturer le compte Privé.
Son solde permet de déterminer la variation de fortune de l’entreprise : augmentation ou diminution de la fortune. - Déterminer la nouvelle fortune
Virer la variation de fortune dans le compte Capital, puis clôturer ce dernier.
Son nouveau solde correspond à la nouvelle fortune de l’entreprise. - Clôturer les autres comptes actifs et passifs
Déterminer le solde pour bilan (Spb) de chacun des autres comptes actifs et passifs.
Ces soldes seront repris lors de la réouverture des comptes au début de l’exercice suivant. - Établir le bilan final
Reporter les Spb des comptes actifs et passifs dans le bilan.
Le bilan final présente ainsi la situation patrimoniale de l’entreprise à la date de clôture.
12 La phase d’achat Du prix d’achat brut au prix de revient d’achat : rabais, escompte et frais d’achat.
1. Le rôle de l'acheteur : obtenir un rabais (PAB au PAC)
2. Déduire un escompte en payant rapidement (PAC au PAN)
3. Tenir compte des autres frais d'achat (PAn au pRA)
13 La détermination du prix de vente net Calculer le prix de vente net à partir des frais généraux, du bénéfice net ou de la marge brute.
Variante 1 : Déterminer le PVN avec les FG et le BN (du PRA au PVN)
Variante 2 : Déterminer le PVN avec la marge brute (du PRA au PVN)
14 La phase de vente Du prix de vente net au prix de vente brut en tenant compte de l’escompte et du rabais.
1. Prévoir d'accorder un escompte (du Pvn au PVc)
2. Prévoir d'accorder un rabais (du Pvc au PVb)
15 Du PAB au PRA Construire le prix de revient d’achat à partir du prix d’achat brut.
Du PAB au PRA
L'achat : du PAB au PRA
On dit souvent que, pour bien vendre, il faut d’abord bien acheter.
Plus une entreprise achète ses marchandises à un prix avantageux, plus elle peut proposer un prix de vente compétitif tout en conservant une marge intéressante.
Lors de la négociation, l’acheteur peut obtenir différentes réductions de la part du fournisseur.
Vous trouverez ci-dessous les différentes étapes de l’échelle des prix à l’achat des marchandises.
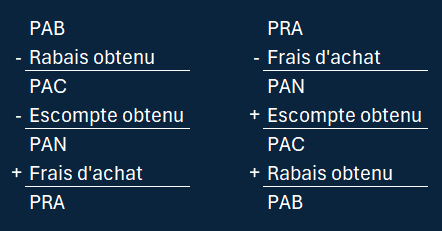
Le prix d’achat brut (PAB)
Le prix d’achat brut (PAB) correspond au prix affiché par le fournisseur.
Il peut s’agir, par exemple :
- du prix indiqué sur l’étiquette d’un article
- du prix affiché en vitrine
- du prix présenté sur le site Internet du fournisseur
C’est à partir de ce PAB que sera calculé et déduit un éventuel rabais.
Le rabais obtenu
Un rabais est une réduction accordée par le fournisseur.
Il peut être accordé, par exemple :
- pour une grande quantité commandée
- en cas de défaut sur la marchandise
- pour fidéliser un client
- dans le cadre d’une négociation commerciale
Le rabais est toujours calculé sur le PAB, puis déduit de celui-ci.
Truc mnémotechnique : dans le mot rabais, il y a un B, comme dans PAB.
Le prix d'achat à crédit (PAC)
Le prix d'achat à crédit (ou PAC) représente le montant inscrit sur la facture reçue du fournisseur.
C'est sur le PAC que l'éventuel escompte sera déduit.
L'escompte obtenu
L’escompte obtenu est une réduction accordée par le fournisseur pour nous encourager à payer rapidement notre facture.
L’escompte est toujours calculé sur le PAC, puis déduit de celui-ci.
Truc mnémotechnique : dans le mot esCompte, il y a un C, comme dans PAC.
Le prix d'achat net (PAN)
Le prix d’achat net (PAN) correspond au montant payé au fournisseur après déduction du rabais et de l’escompte obtenu.
Les frais d’achat
Les frais d’achat regroupent toutes les charges nécessaires pour acheter et acheminer la marchandise.
Il peut s’agir, par exemple :
- des frais de douane
- des frais de transport
- des frais d’assurance liés au transport
- d’autres frais liés à l’achat
Il n’existe pas de règle unique concernant leur calcul : cela dépend de la situation.
Le prix de revient d’achat (PRA)
Le prix de revient d’achat (PRA) représente le coût total d’achat des marchandises.
Il comprend :
- le prix d’achat net (PAN)
- les frais d’achat
Autrement dit, si l’on se demande :
« Combien ces marchandises nous ont-elles coûté au total ? »
La réponse est : le PRA.
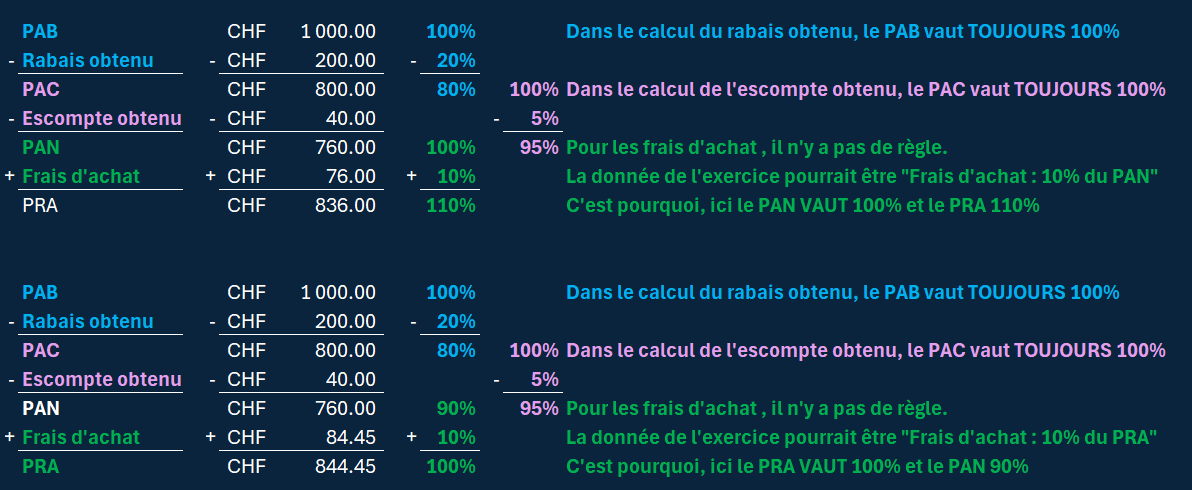
Les pourcents et calculs
Les calculs se font avec une règle de trois.
- Pour le rabais : le PAB = 100 %.
- Pour l’escompte : le PAC = 100 %.
- Pour les frais d’achat : il faut simplement lire la donnée de l’exercice.
16 Du PRA au PVN Relier le prix de revient d’achat, la marge brute, les frais généraux et le bénéfice net.
Du PRA au PVN
De l'achat à la vente : du PRA au PVN
Le lien entre ce que nous coûtent les marchandises à l’achat et ce qu’elles nous rapportent à la vente peut être présenté de deux manières.
L’échelle des prix courte
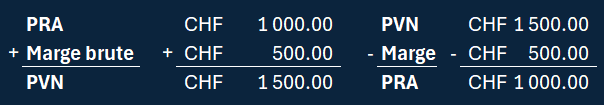
Dans la version courte, nous partons du prix de revient d’achat (PRA).
Nous lui ajoutons une marge brute (MB) afin d’obtenir le prix de vente net (PVN).
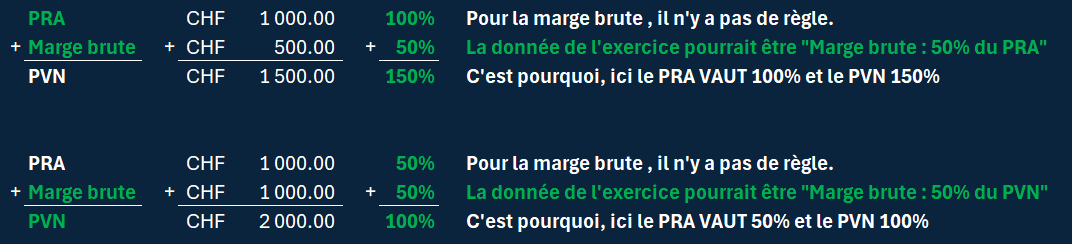
Les pourcents et calculs
Les calculs se font avec une règle de trois. Pour la marge brute, il n'y a pas de règle. Il faut bien lire la donnée.
L’échelle des prix longue
Dans la version longue, nous allons simplement détailler la marge brute.
La marge brute est composée des frais généraux (FG) et du bénéfice net (BN).
Marge brute = Frais généraux + Bénéfice net où :
- Les frais généraux regroupent les charges nécessaires au fonctionnement de l’entreprise (salaires, loyers, assurances, etc.)
- Le bénéfice net correspond à la marge finale souhaitée par l'entreprise.
Calcul en deux étapes : détermination du PR puis du PVN
La détermination du PVN se fera donc en deux étapes : déterminer le coût total pour ensuite y ajouter le bénéfice net afin d'obtenir le PVN.
Détermination du coût total (PR)
Le coût total s'appelle Prix de revient et est abrégé PR.
Il comprend :
- le coût des marchandises : PRA
- les frais généraux : FG
Le PR répond à la question : « Combien cette marchandise nous a-t-elle réellement coûté en tout ? »
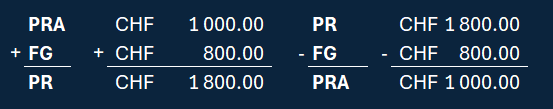
Les pourcents et calculs
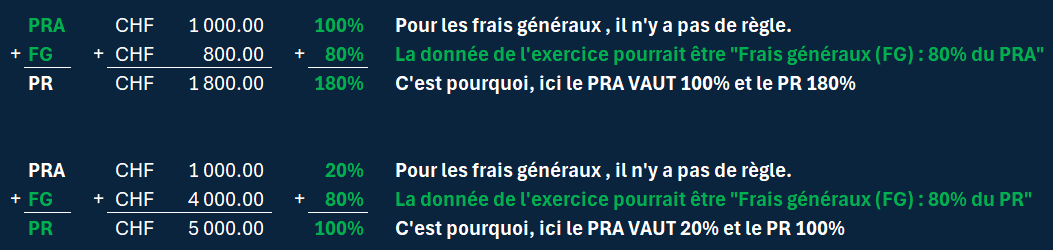
Les calculs se font avec une règle de trois. Pour les frais généraux, il n'y a pas de règle. Il faut bien lire la donnée.
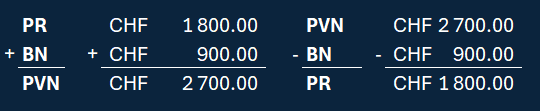
Détermination du PVN
Le PVN correspond au montant que nous souhaitons encaisser auprès de nos clients.
Nous attendons de ce montant qu'il couvre nos coûts (PR) et qu'il nous permette d'empocher également un bénéfice (BN)
Le prix de vente net répond donc à la question : « Quel montant doit-on recevoir de nos clients ? »
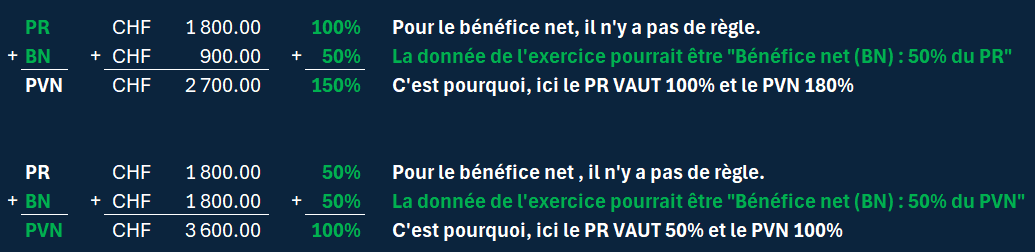
Les pourcents et calculs
17 Du PVN au PVB Construire le prix de vente brut à partir du prix de vente net.
Du PVN au PVB
La vente : du PVN au PVB
L'acheteur est sensible aux gestes commerciaux offerts par le vendeur. Il convient donc de "gonfler" un peu les prix pour pouvoir offrir des rabais et des escomptes aux clients.
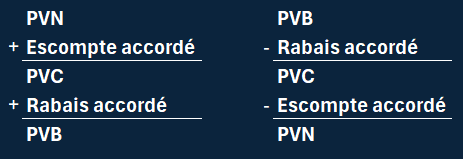
Le prix de vente brut (PVB)
Le prix de vente brut (ou PVB) est le prix affiché sur nos produits.
Ce prix peut être celui :
- figurant sur l'étiquette de l'article
- affiché en vitrine
- indiqué sur notre site Internet
- etc..
C'est sur le PVB que l'éventuel rabais accordé sera déduit.
Le rabais accordé
Le rabais accordé correspond à la déduction offerte aux clients pour :
- grande quantité commandée
- défaut constaté à la marchandise
- fidélité
- etc...
Cette déduction se calcule toujours sur le prix de vente brut (PVB).
Truc mnémotechnique : dans le mot "rabais" il y a un "B" comme dans "PVB"
Le prix de vente à crédit (PVC)
Le prix de vente à crédit correspond au montant inscrit sur la facture envoyée aux clients.
L’escompte accordé
L'escompte accordé correspond à la déduction offerte aux clients pour les inciter à payer leur dû rapidement.
L'escompte accordé est toujours déduit du PVC.
Truc mnémotechnique : dans le mot "esCompte" il y a un "C" comme dans "PVC"
Le prix de vente net (PVN)
Le prix de vente net correspond à la somme qui sera encaissée auprès de nos clients pour la marchandise vendue après déduction de l'escompte et du rabais accordés.
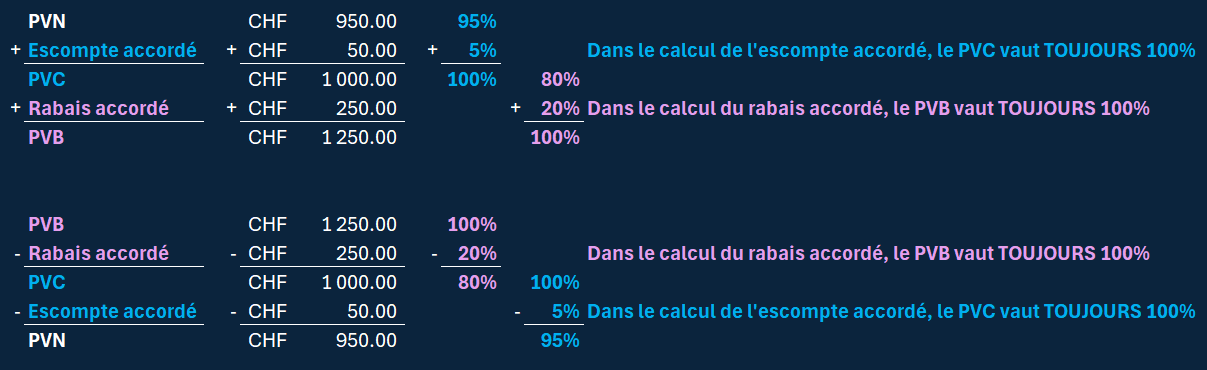
Les pourcents et les calculs
Les calculs se font avec une règle de trois.
- Pour le rabais accordé : le PVB = 100 %.
- Pour l’escompte accordé : le PVC = 100 %.
18 Situations Reconnaître les principales situations rencontrées dans les exercices d’échelle des prix.
Le rôle de l'acheteur (PAB au PAC)
Le rôle du comptable (PAC au PAN)
LES FRAIS D'ACHAT
TENIR COMPTE DES AUTRES FRAIS (FG)
19 Pour s’entraîner Réviser avec des cartes, des questions et des jeux interactifs Quizlet.
20 Anciennes vidéos Retrouver les anciennes ressources vidéo et les anciennes présentations du chapitre.
21 TVA : écritures de base Méthode au net, achats, ventes, investissements, charges et décompte TVA.
Taxe sur la valeur ajoutée (TVA)
Écritures de base
Achats et ventes : les écritures comptables (méthode dite "au net")
Principe :
TVA et biens acquis ou vendus sont comptabilisés séparément.
Les biens et services acquis ou vendus sont toujours comptabilisés sans TVA. Cette dernière est toujours comptabilisée à part dans :
- 1170 IPM (s/marchandises) en cas d'achats de marchandises
- 1171 IPI (s/Inv. + ACE) en cas d'achats d'immobilisations :
- 1171 IPI (s/Inv. + ACE) en cas de factures reçues concernant des charges
- 2200 TVA due sur les ventes.
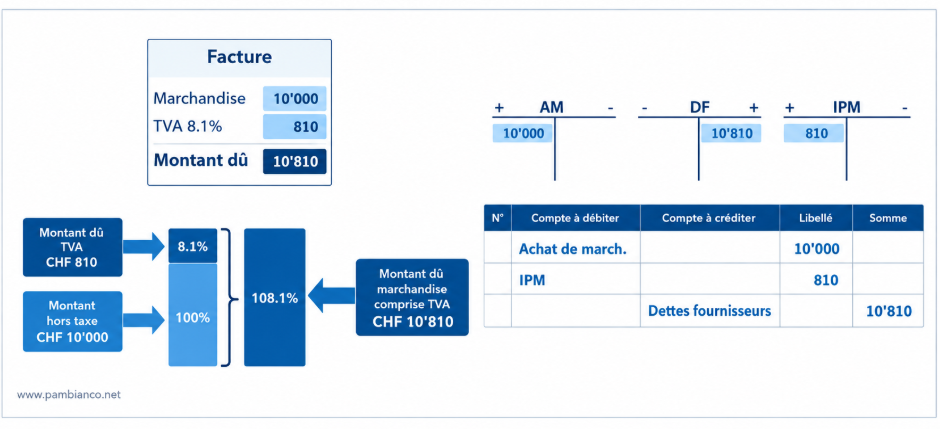
Exemple 1 : achat de marchandises
Nous achetons des marchandises à crédit pour CHF 10’000.- + TVA 8.1%
Deux éléments vont nous être facturés :
- La marchandise qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
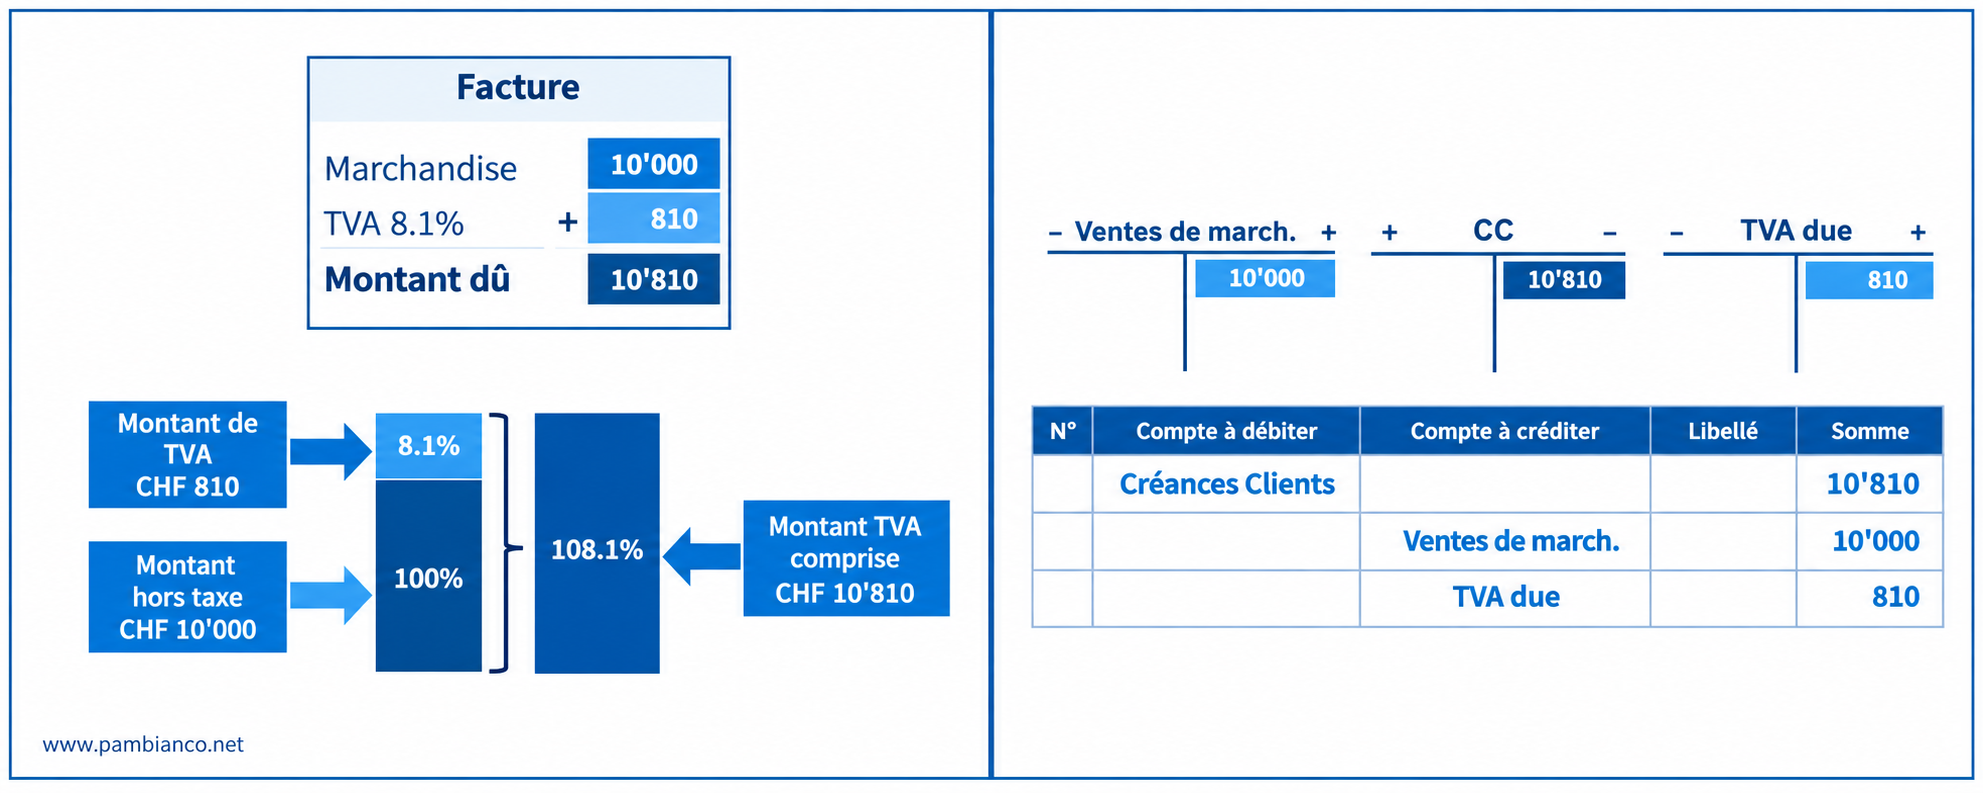
Exemple 2 : vente de marchandises
Nous vendons des marchandises à crédit pour CHF 10’000.- + TVA 8.1%
Deux éléments vont être facturés aux clients :
- La marchandise qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
Exemple 3 : achat d’immobilisation (investissements)
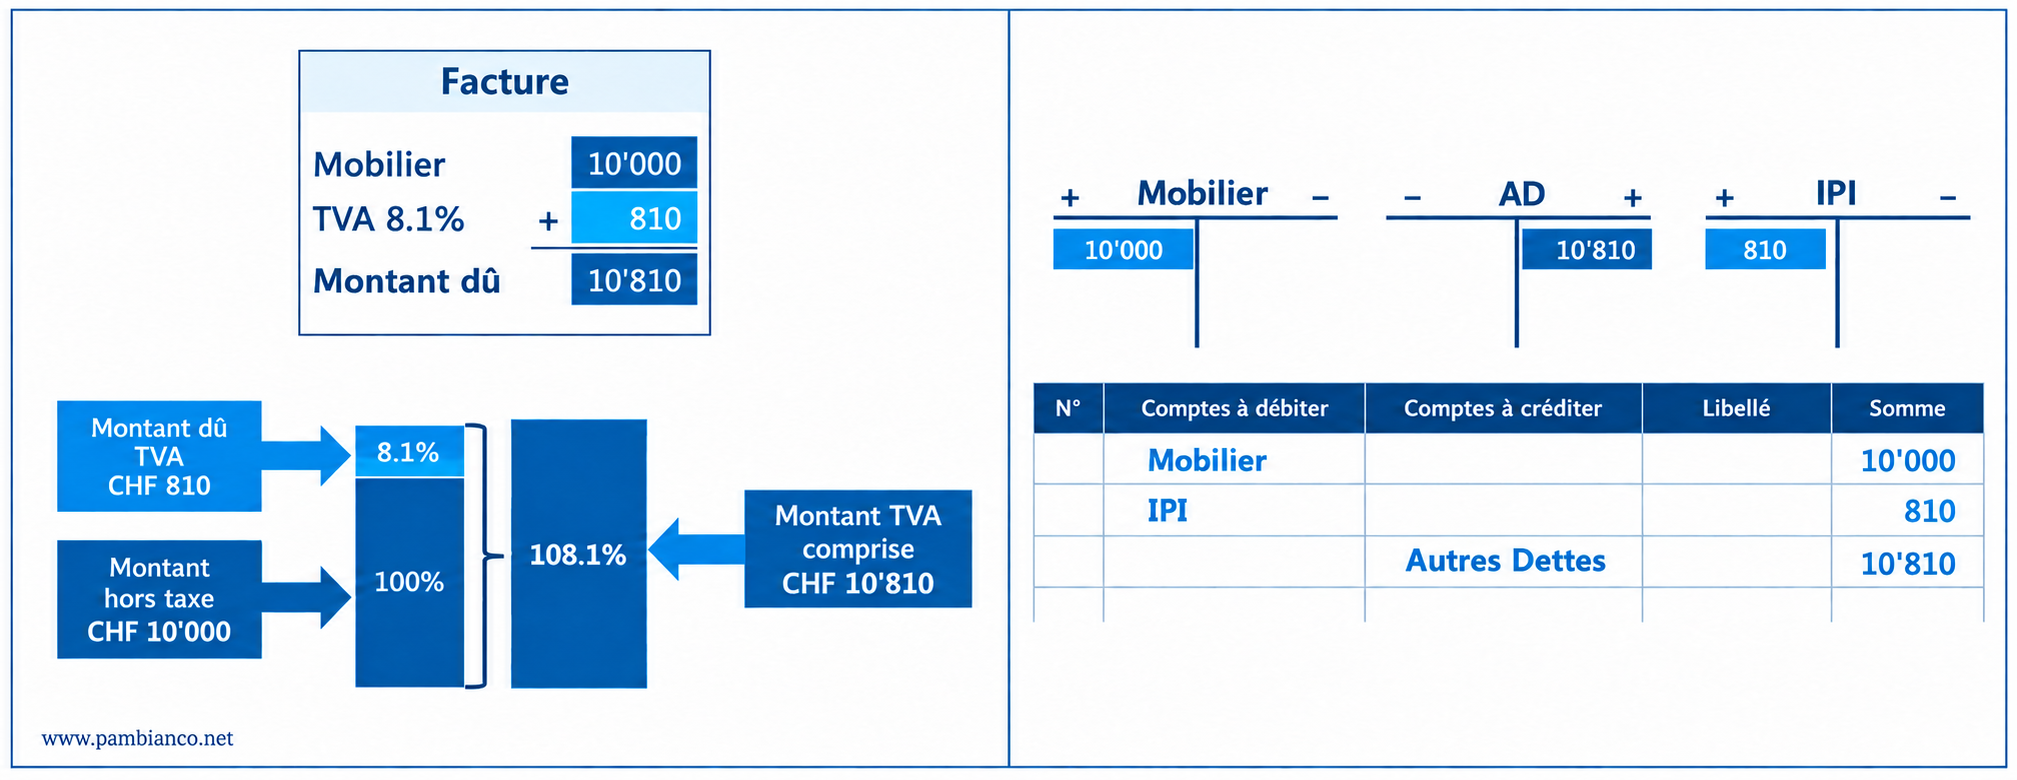
Nous achetons du mobilier à crédit pour CHF 10’000.- + TVA 8.1%
Deux éléments vont nous être facturés :
- Le mobilier qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
Exemple 4 : frais de véhicules (charges)
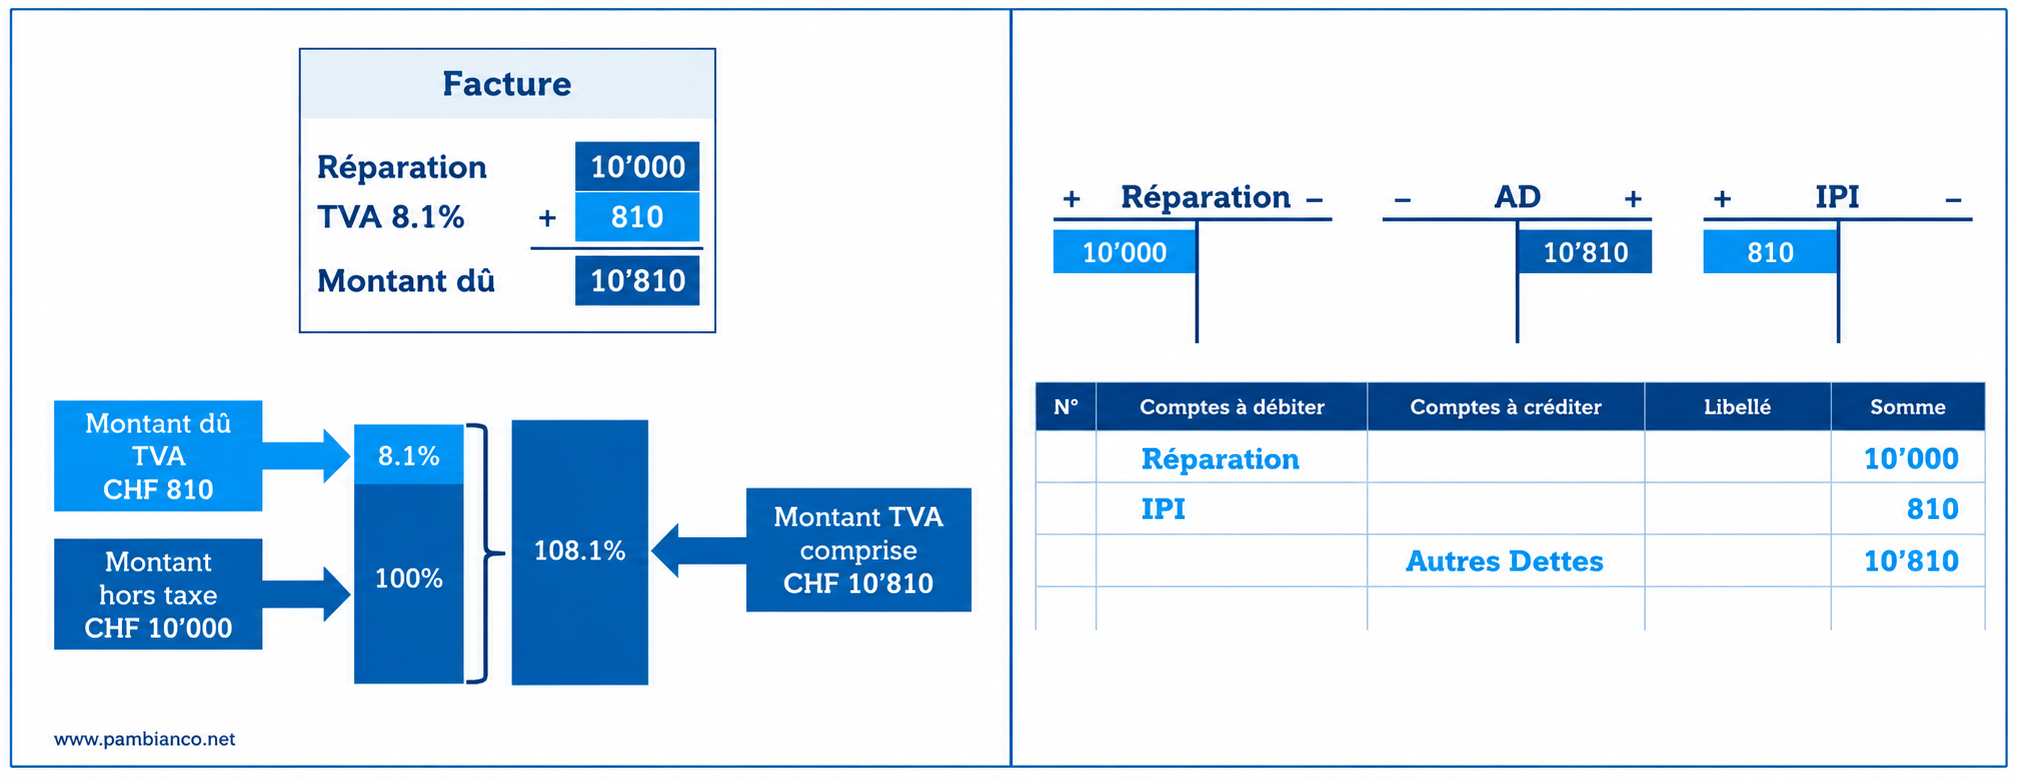
Nous faisons réparer nos véhicules pour CHF 10’000.- + TVA 81%
Deux éléments vont nous être facturés :
- La réparation qui vaut CHF 10’000.- hors taxe
- La TVA qui l’accompagne CHF 810.-, soit 8.1% de CHF 10’000.-
Décompte TVA : les écritures
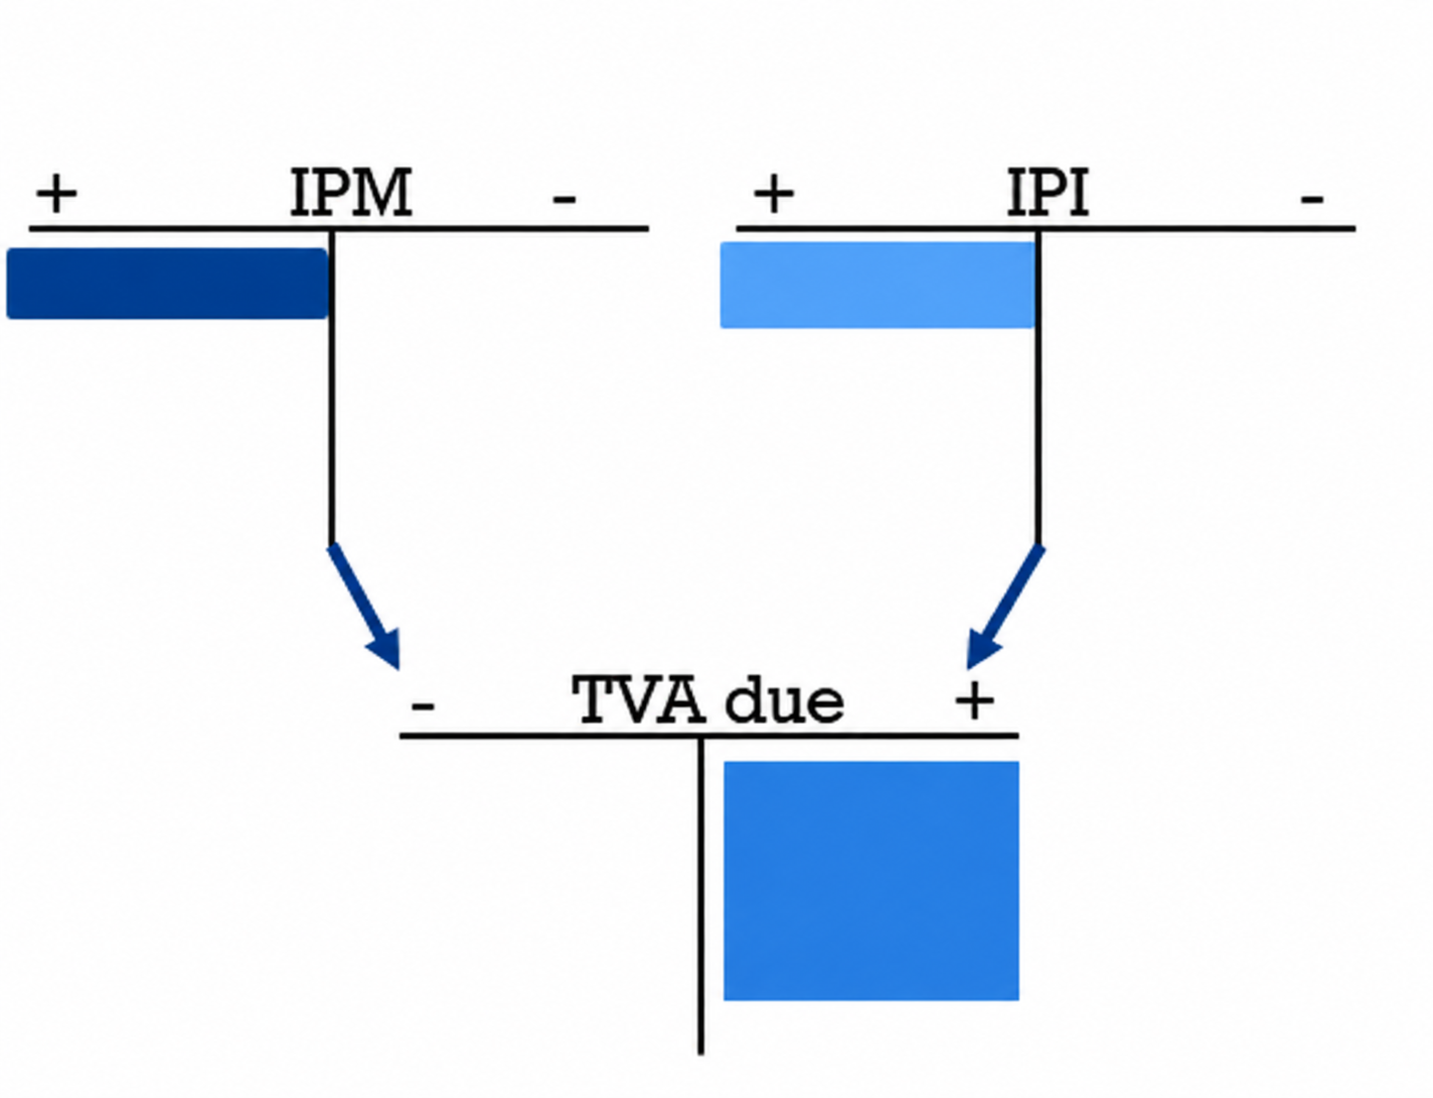
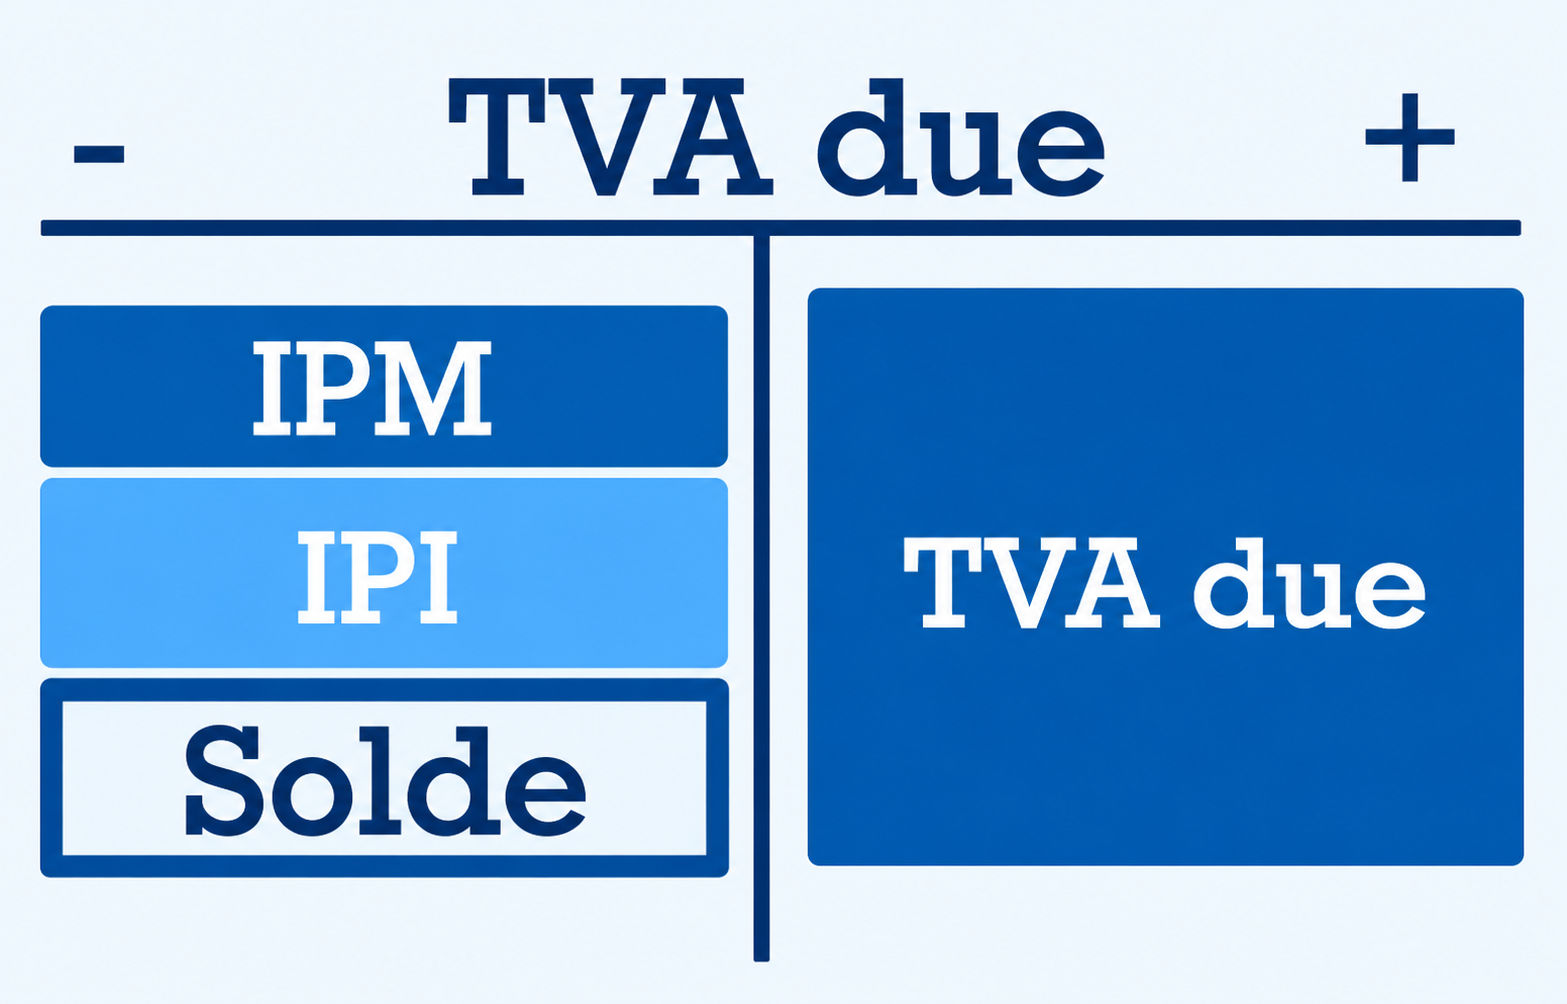
En fin de période, il convient de déterminer le solde dû ou à recevoir relatif à la TVA. Pour cela, il faut virer les soldes des comptes 1170 IPM et 1171 IPI dans 2200 TVA due.
Virement des comptes IP à TVA due :
- TVA due à IPM
- TVA due à IPI
Il suffira ensuite de clôturer le compte 2200 TVA due pour voir si le solde de ce compte est en faveur de l'entreprise ou de l'administration fédérale des contributions (AFC).
Solde en faveur de l'entreprise
Banque (Créance AFC) à TVA due
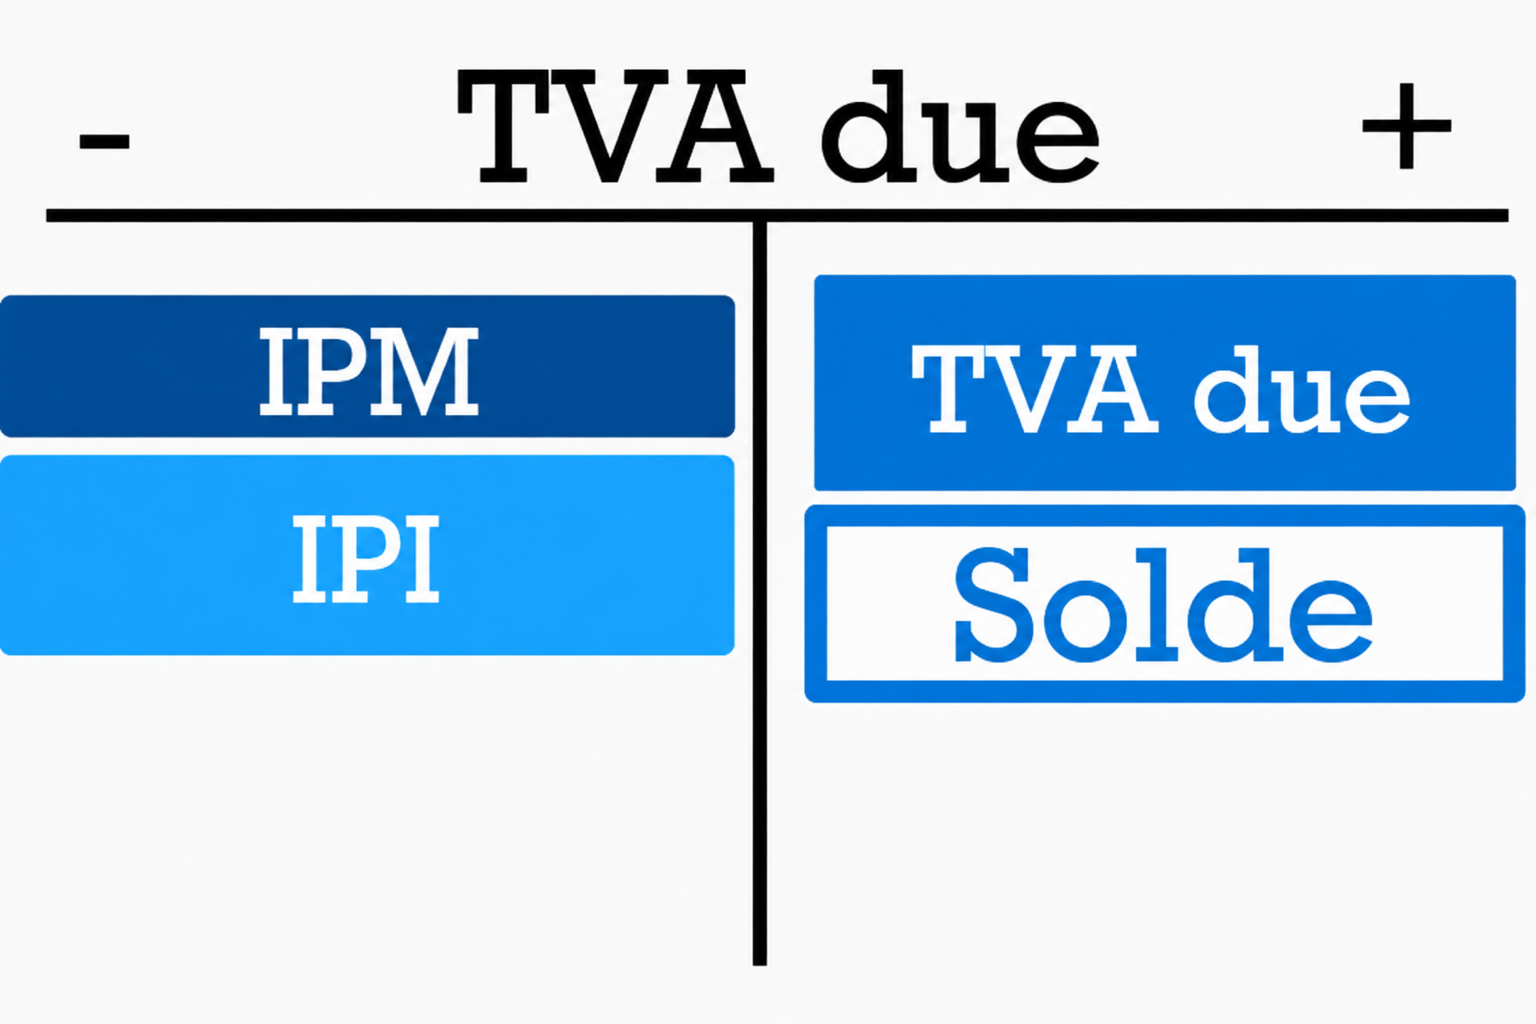
Solde en faveur de l'AFC
TVA due à Banque (Dettes AFC) ou Banque (Créance AFC) à TVA due
22 Escomptes avec TVA Séparer l’escompte hors taxe et la part de TVA lors du règlement.
Règlement avec escompte et TVA
Principe :
L'escompte est un montant comptabilisé dans Autres dettes/dettes fournisseurs ou Créances clients qui ne sera pas payé.
Problème : les montants comptabilisés dans AD/DF ou CC sont toujours TVA comprise. Par conséquent, les escomptes obtenus ou accordés sont toujours TVA comprise !
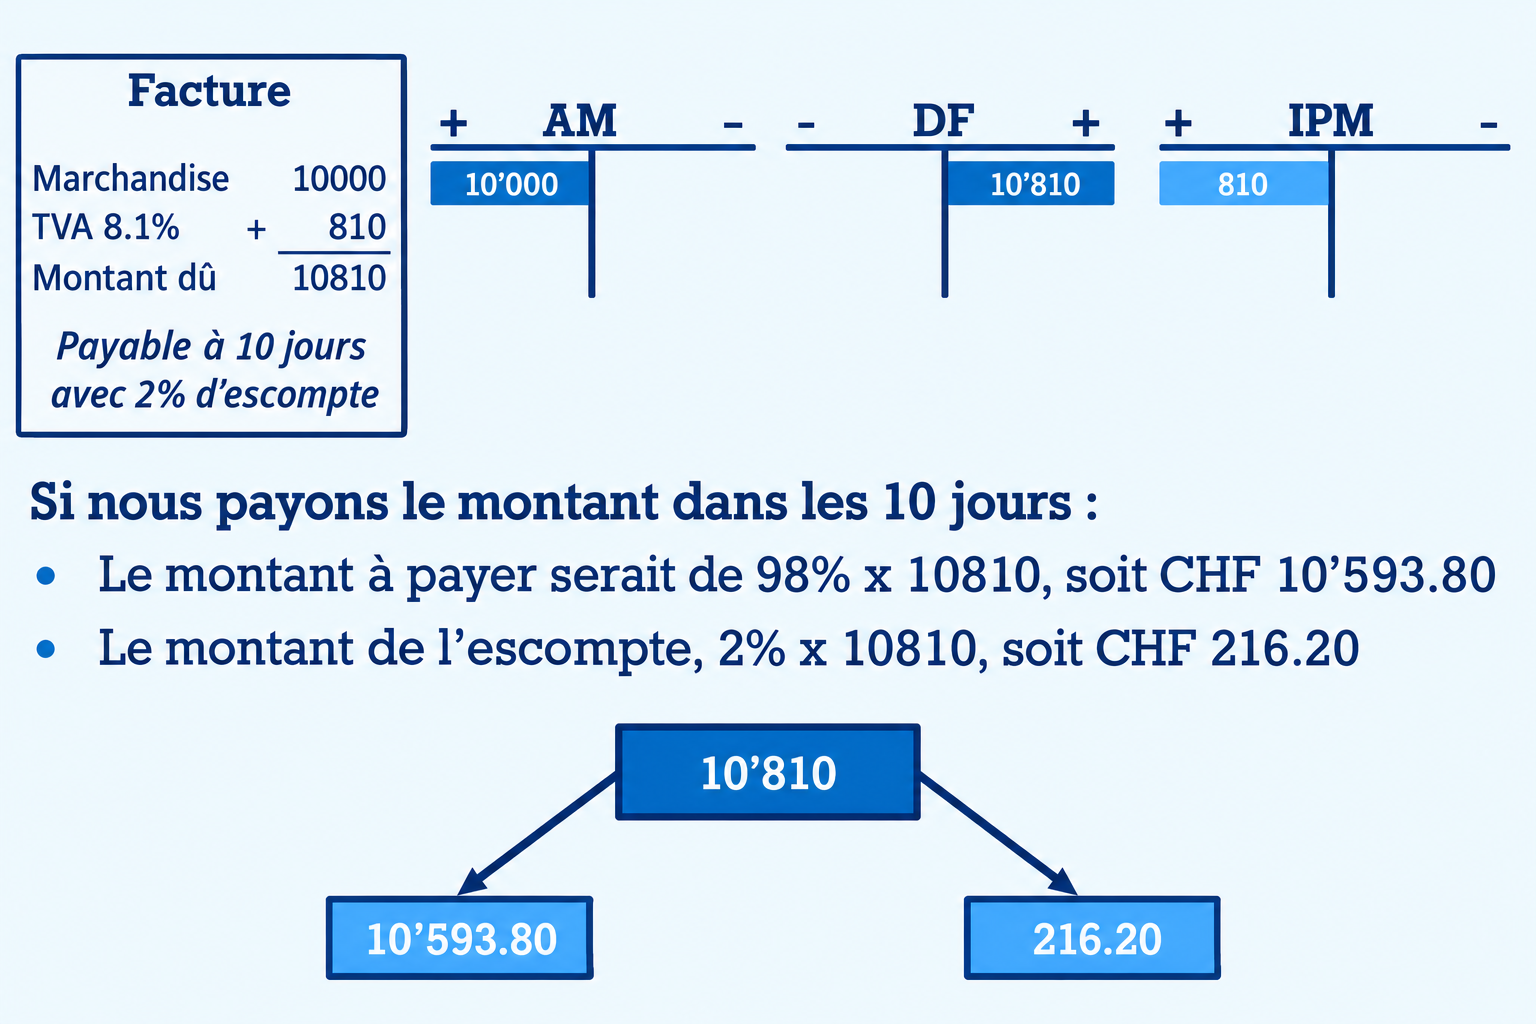
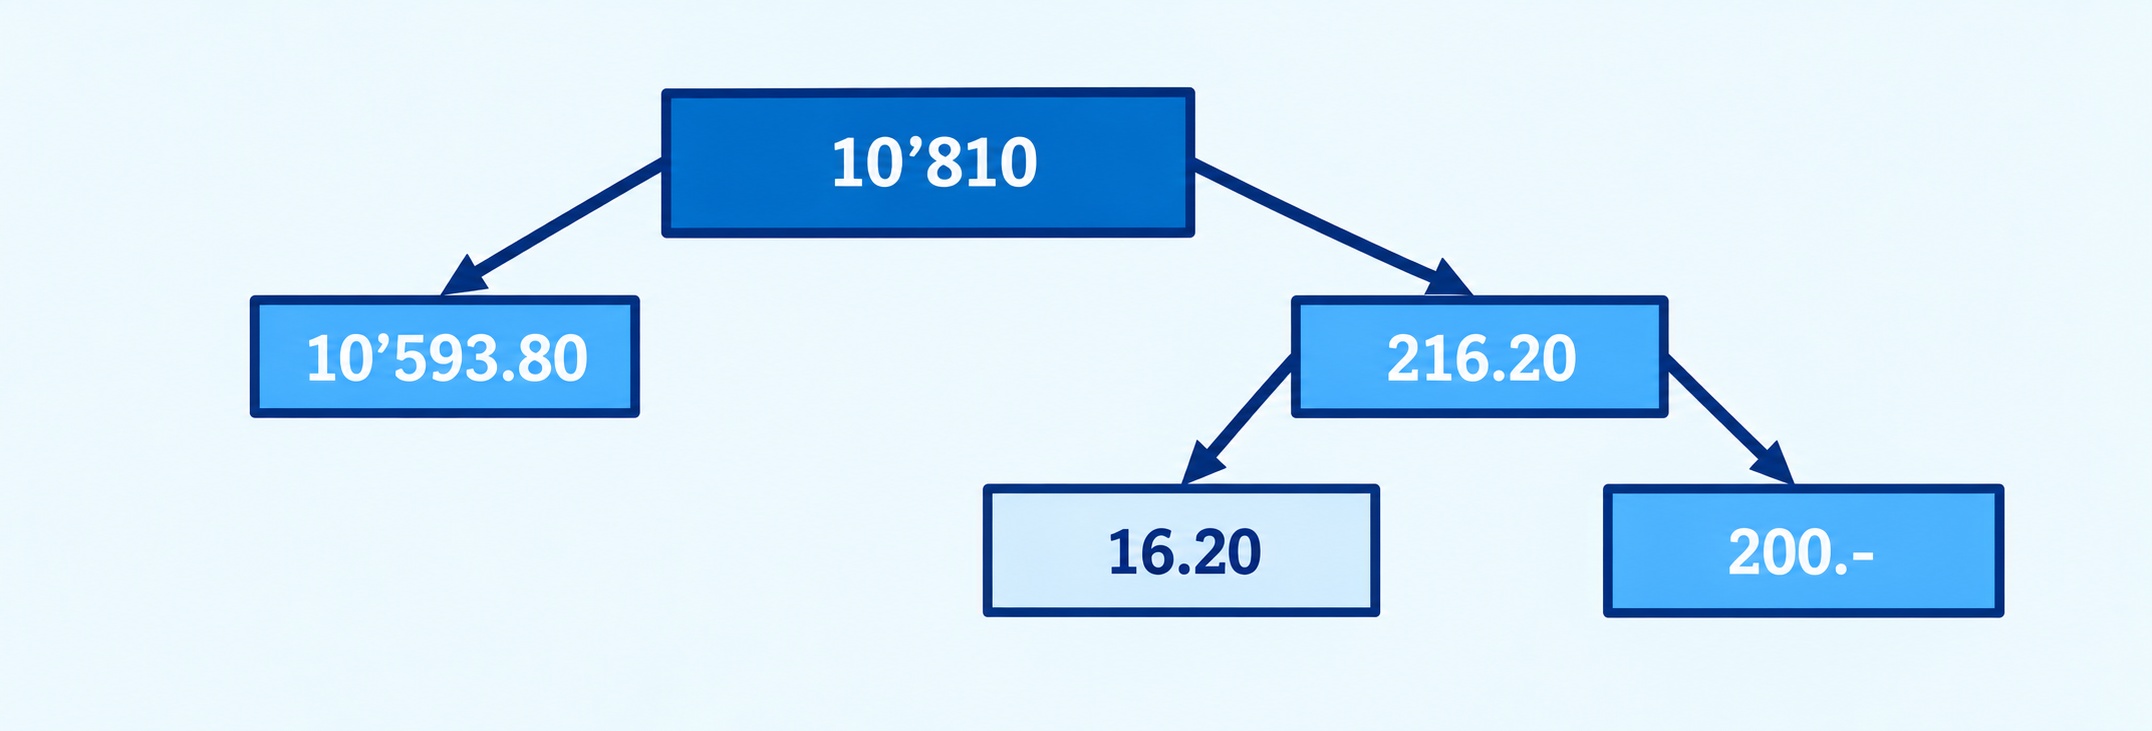
Il faut donc faire un calcul pour séparer la TVA et l'escompte en appliquant le calcul suivant :
Escompte sans TVA = Escompte avec TVA / (100 % + taux de TVA) × 100%
TVA = Escompte avec TVA / (100 % + taux de TVA) × taux de TVA
Ce qui donne, pour l'exemple ci-dessous :
216.20/108.1%*100% = 200.- et 216.20/108.1%*8.1% = 16.20
En résumé, nous pouvons appliquer la procédure suivante lorsque nous règlons une facture comptabilisée avec TVA et escompte :
- Sortir le montant total de AD/DF
- Payer le montant dû
- Déterminer l'escompte TVA comprise
- Séparer la TVA et l’escompte hors taxe
- Passer la TVA dans le compte concerné (IPM ou IPI)
- Passer l'escompte hors taxe dans le compte concerné
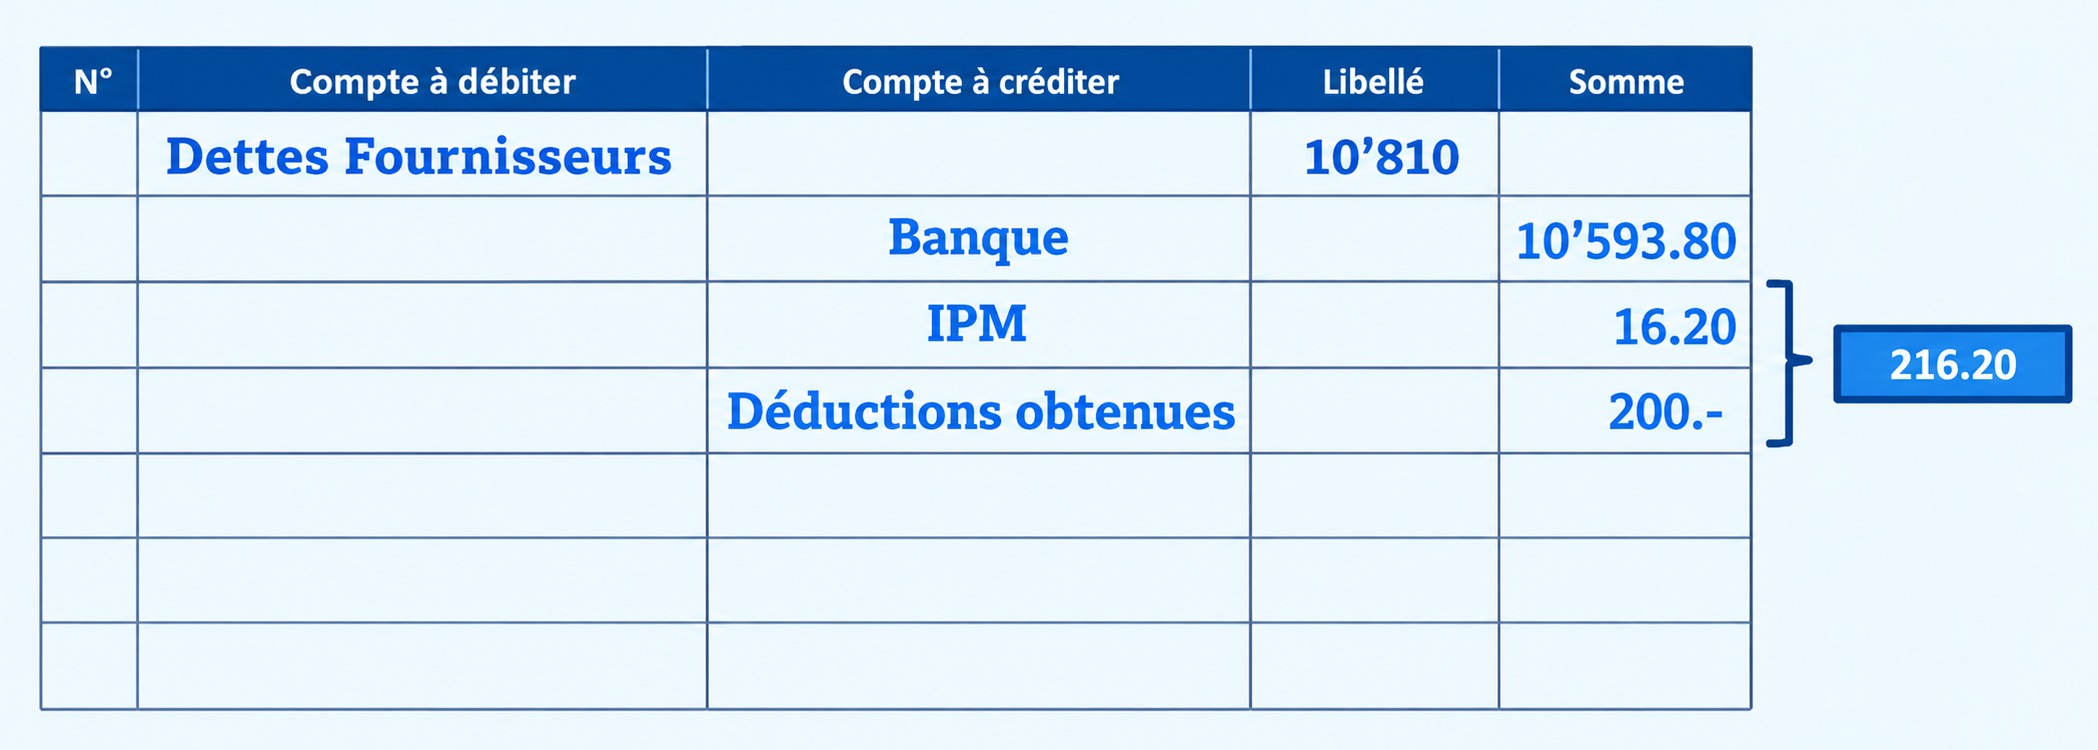
Il conviendra de procéder de la même manière pour d'autres types de factures (achat d'immobilisation, charges ou règlement de clients) mais avec les comptes concernés.
Des exemples sont montrés dans la vidéo ci-dessus.
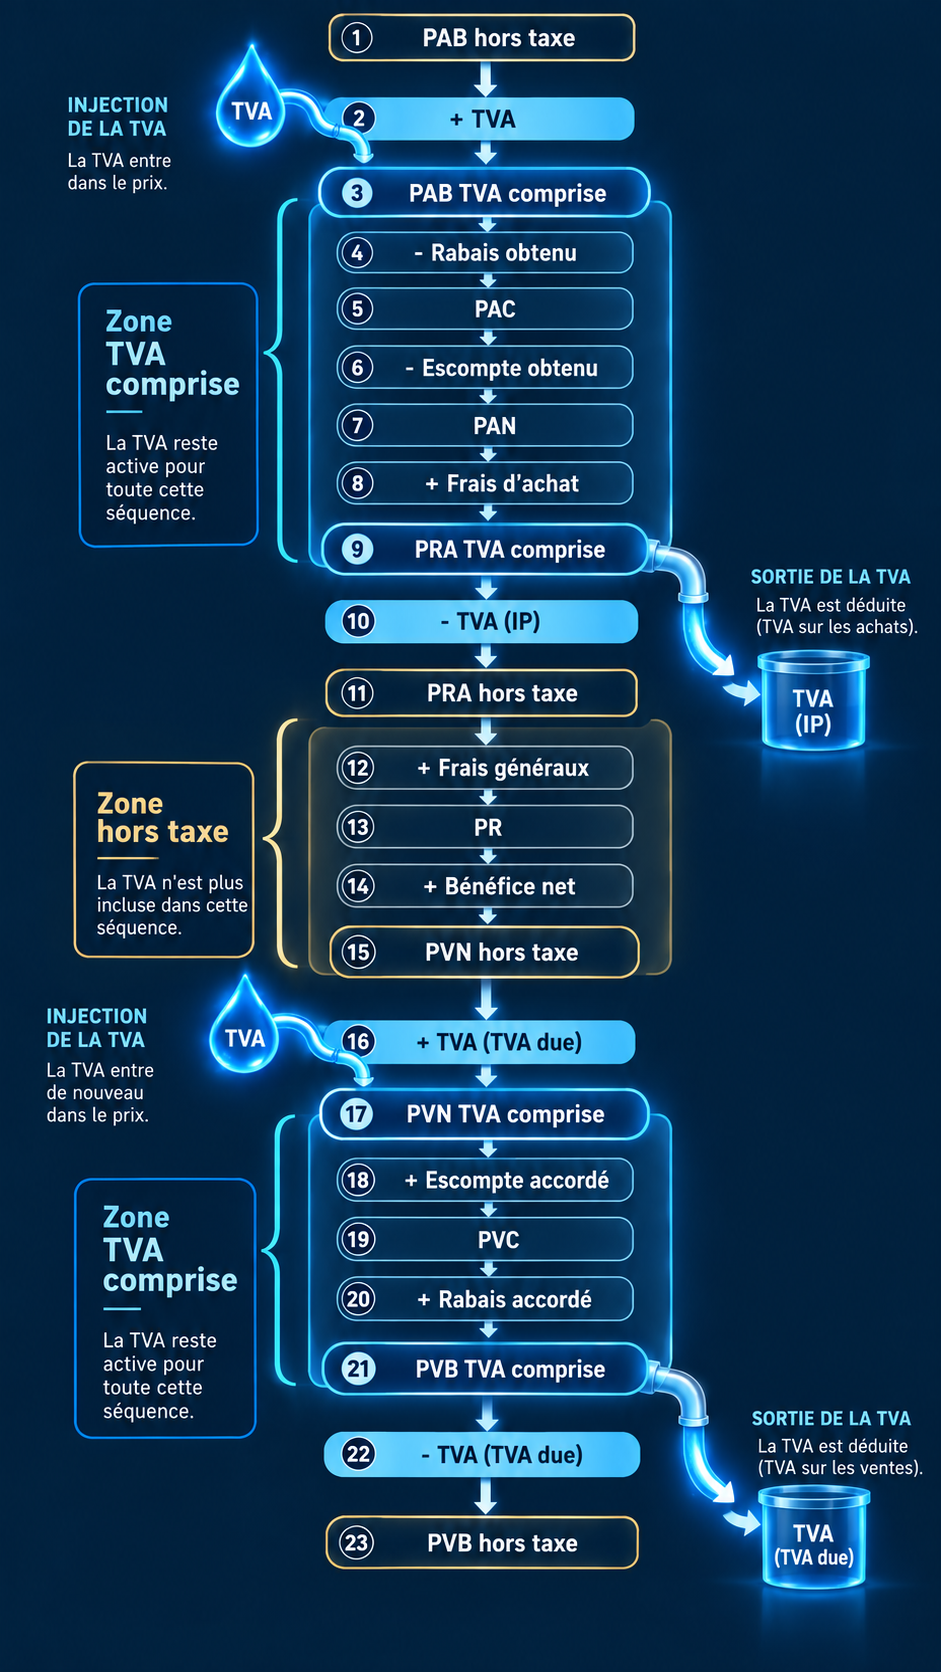
23 Échelle des prix avec TVA Repérer quand la TVA est incluse ou exclue dans l’échelle courte et longue.
Echelle des prix avec TVA
Principe
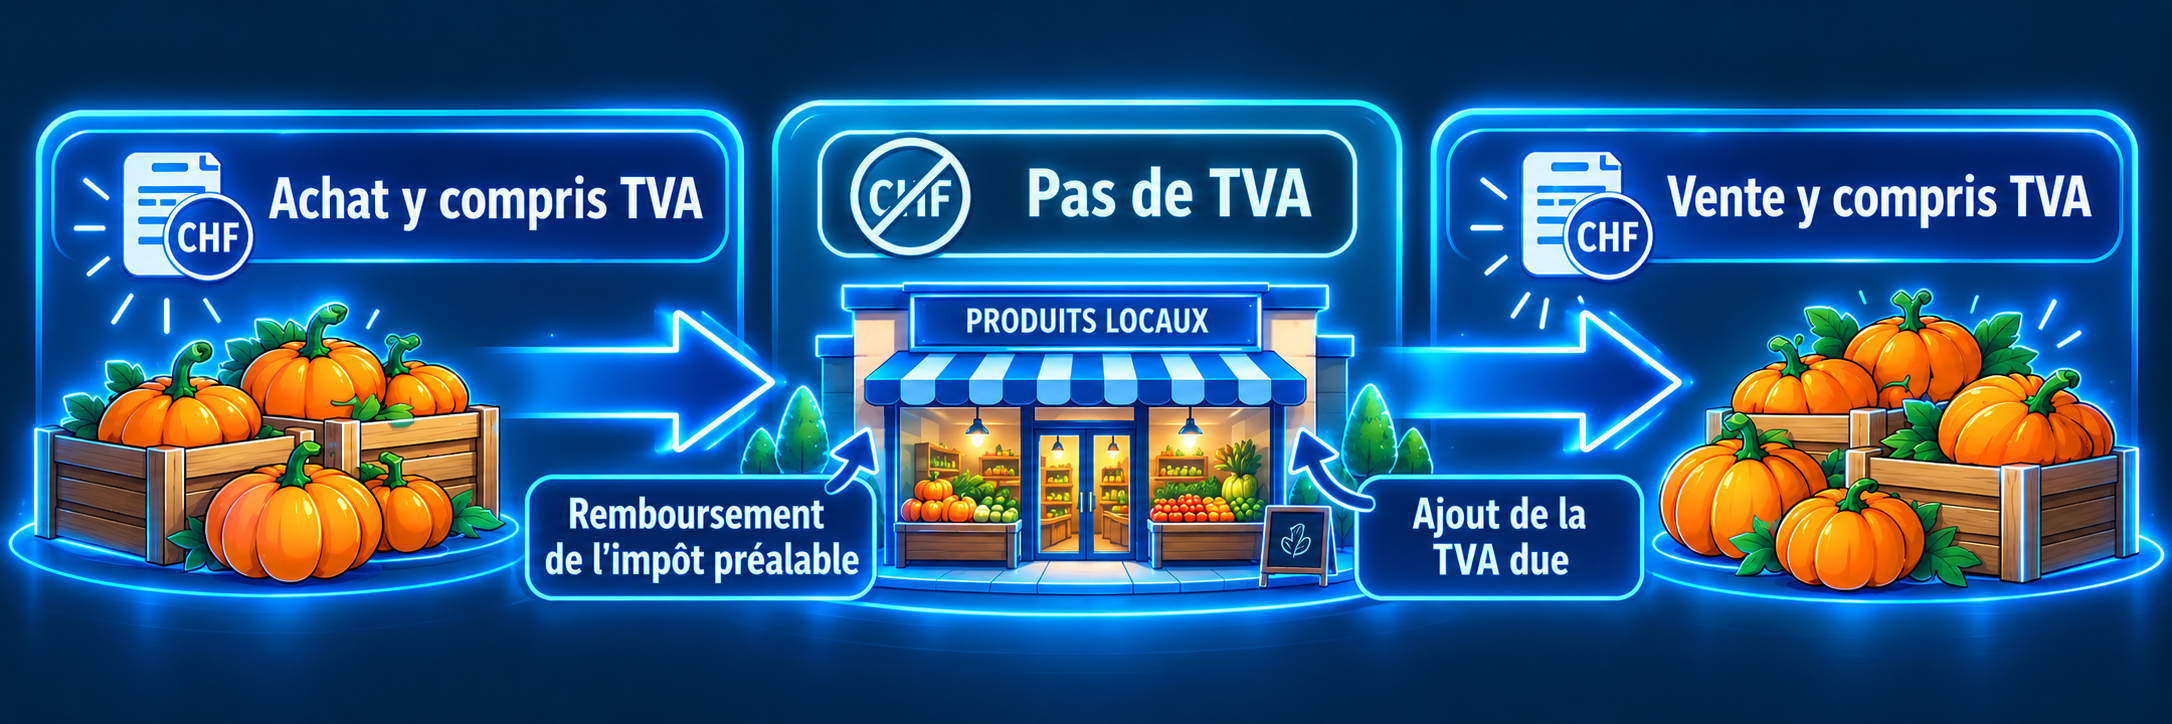
La TVA est généralement comprise dans le prix lorsque la marchandise se trouve en dehors de l’entreprise.
Certaines entreprises qui travaillent uniquement avec des professionnels (B2B) peuvent toutefois afficher leurs prix hors TVA. Mais dès que la marchandise est vendue, la TVA doit être ajoutée au prix facturé.
Lorsque la marchandise arrive chez l’acheteur, son prix est donc TVA comprise.
Si l’acheteur est lui-même assujetti à la TVA, il pourra ensuite récupérer la TVA payée. C’est ce que l’on appelle le remboursement de l’impôt préalable.
Le même principe s’applique à la TVA payée sur les autres charges et sur les investissements.
Une fois la TVA récupérée, les calculs effectués à l’intérieur de l’entreprise se font donc hors TVA.
Enfin, lorsque la marchandise quitte l’entreprise pour être vendue, la TVA due est à nouveau ajoutée au prix.
On peut donc retenir le principe suivant :
- Entrée dans l’entreprise → retrait de la TVA
- Dans l’entreprise → calculs hors TVA
- Sortie de l’entreprise → ajout de la TVA
Echelle courte
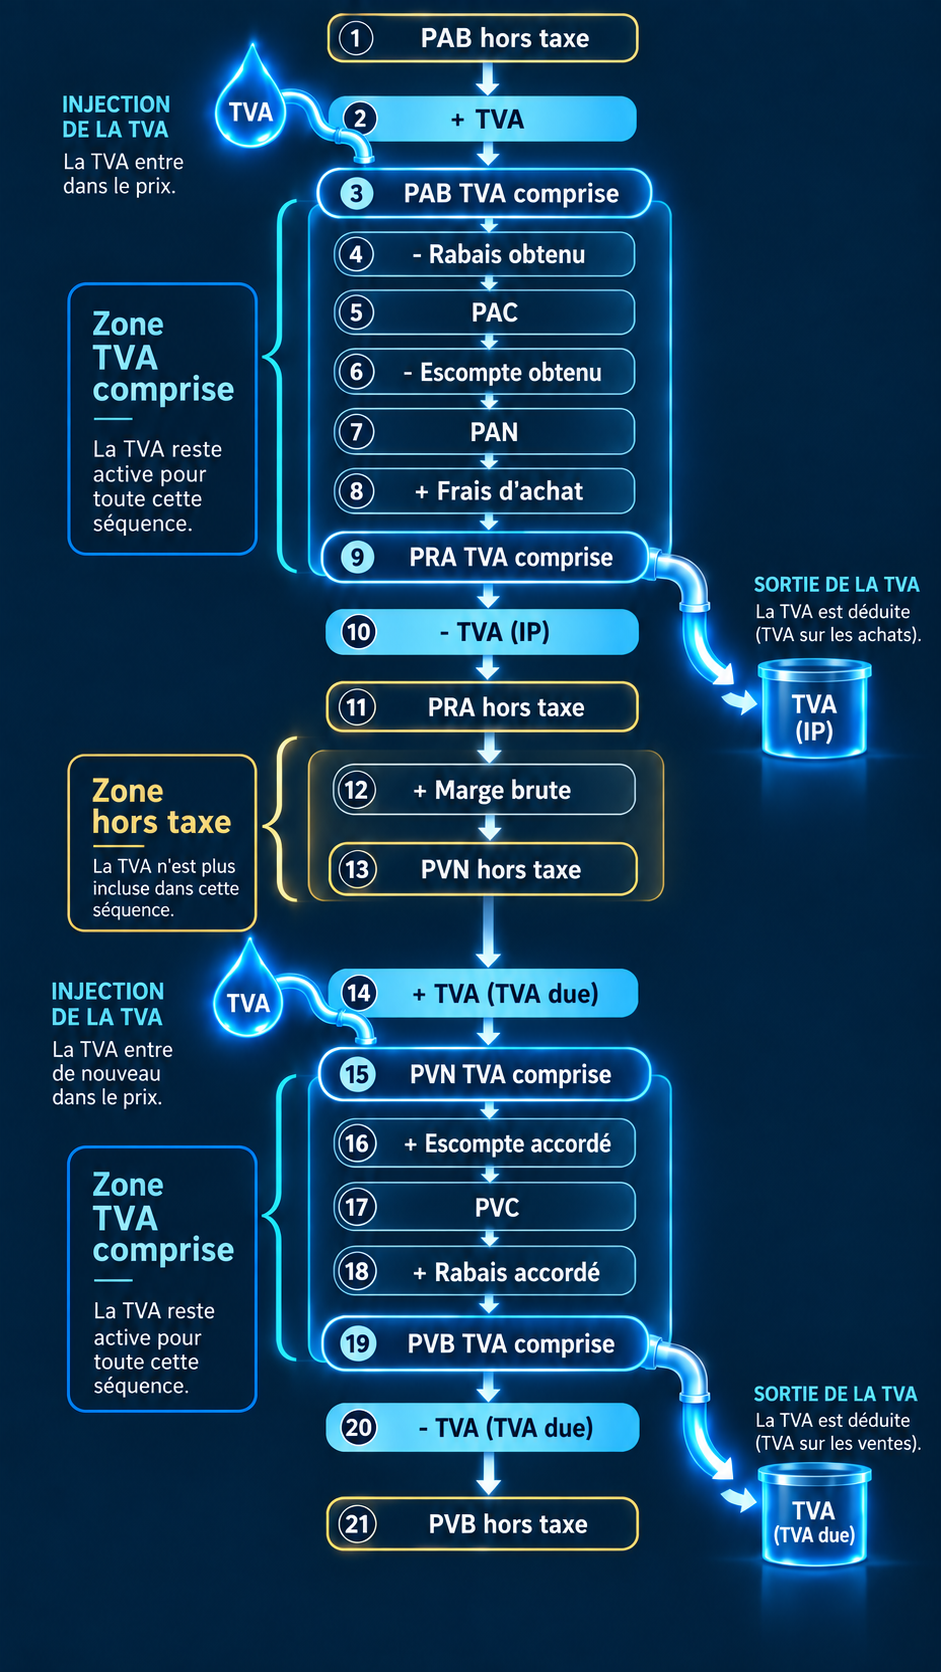
Echelle longue