Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Procédure de poursuite Comprendre les principales étapes de la poursuite, du commandement de payer jusqu’à la saisie ou à la faillite.
Procédure de poursuites et écritures comptable
Démarche :
Nous allons découvrir les comptes et la procédure de poursuite au travers d’un exemple concret.
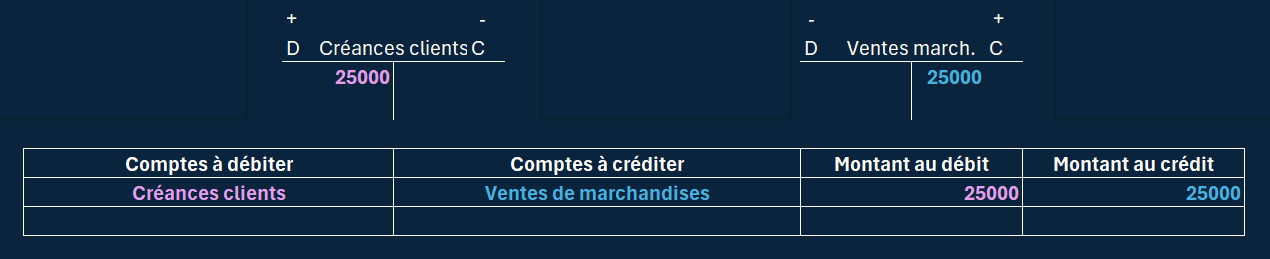
Tout commence par une vente à crédit de marchandises pour CHF 25'000.-. Nous faisons confiance à notre client Herren – sinon nous lui aurions demandé de payer tout de suite – et lui laissons un délai pour payer.
Nous lui faisons donc parvenir la marchandise et passons l’écriture :
A la date convenue, notre client Herren ne nous a pas payé.
Rappel de la loi
Selon l'article 102 du Code civil suisse, lorsque la date convenue pour le paiement de la créance est dépassée, le débiteur est considéré en demeure. Si aucune date de paiement n'avait formellement été convenue d'un commun accord, il incombe au créancier d'interpeller le débiteur pour le mettre en demeure par l'envoi d'un rappel.La procédure de poursuites peut commencer
Les frais de poursuites article 68 Loi fédérale sur la poursuite pour dettes et la faillite.
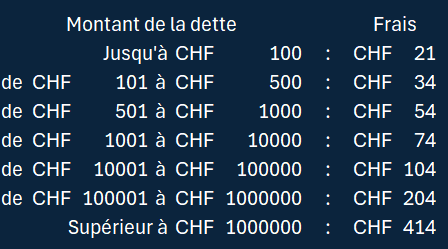
Pour qu'une procédure soit officiellement ouverte, il incombe au créancier de s'adresser à l'Office des poursuites et de payer une avance de frais dont le montant dépend de l'importance de la créance.L'Office des poursuites ajoutera les frais au montant dû par le débiteur.
Exemple de frais de poursuites selon l'importance de la créance (canton de Neuchâtel, 2026)
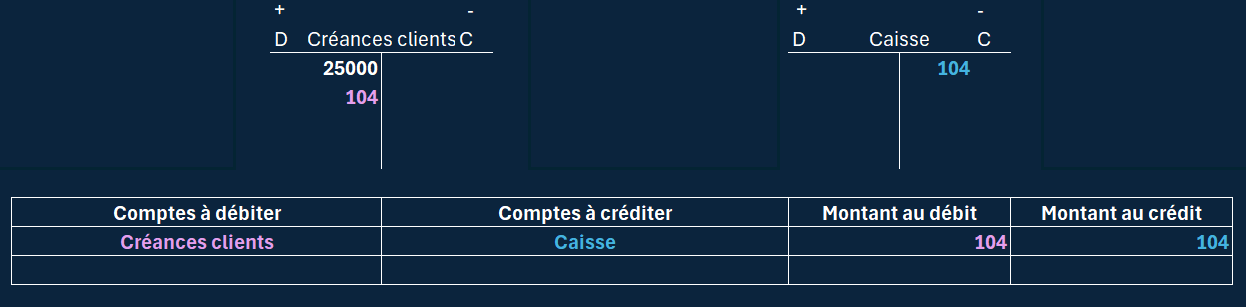
Retour à notre client Herren. Nous allons donc payer CHF 104.- de frais de poursuites et les ajouter au montant qu'il nous doit.
Le compte Créances douteuses
Dès que la procédure est ouverte, nous pouvons douter de la solvabilité (capacité à nous rembourser) de notre client Herren. Nous pouvons donc transférer tout ce qu’il nous doit dans un compte plus approprié : le compte Créances douteuses.
A noter que cette étape peut être ignorée parfois. Donc lisez bien la donnée.
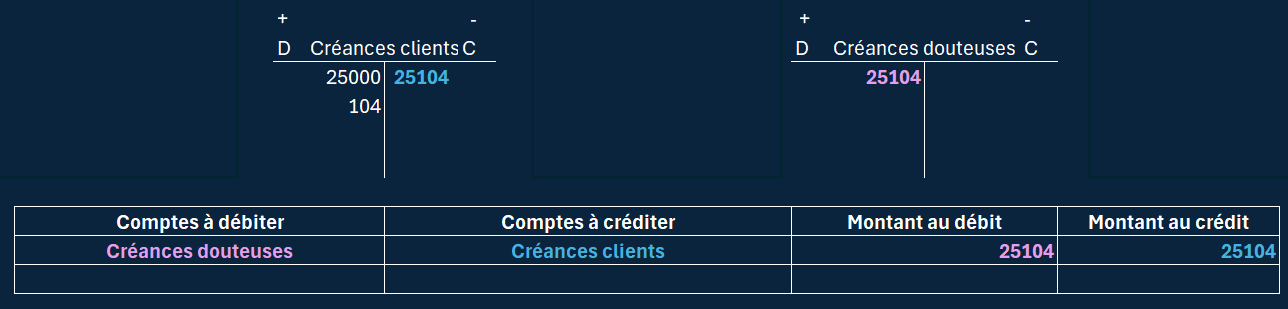
Les intérêts moratoires article 104 CCS
Il n'est pas indispensable de mettre en demeure un débiteur pour ouvrir une procédure de poursuites contre lui. Mais la date de la mise en demeure est déterminante pour le calcul des intérêts moratoires (intérêts de retard) que le créancier pourra exiger de son débiteur en plus des montants qu'il lui doit. Ces intérêts facturés au débiteur représentent un produit pour le créancier qui s’ajoute au montant dû par le client douteux.
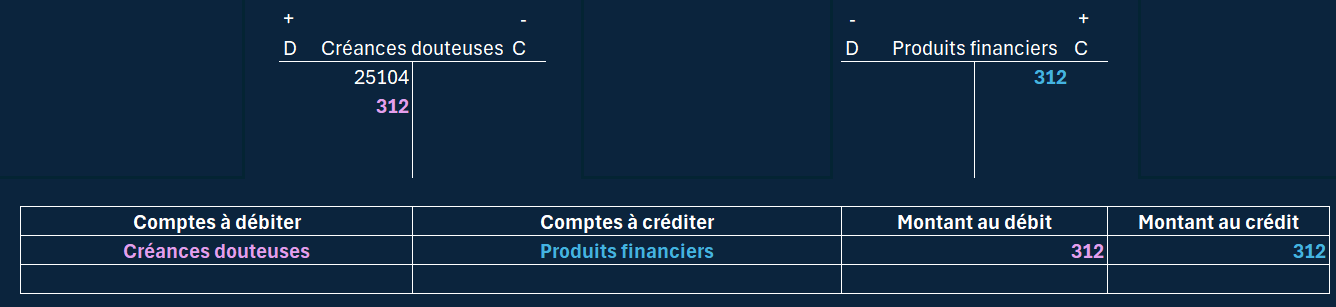
Fin de la poursuite : 3 cas
a) L'office des poursuites a pu récupérer le montant total.
Dans ce cas, nous recevons le montant comme si le client nous avait directement payé.
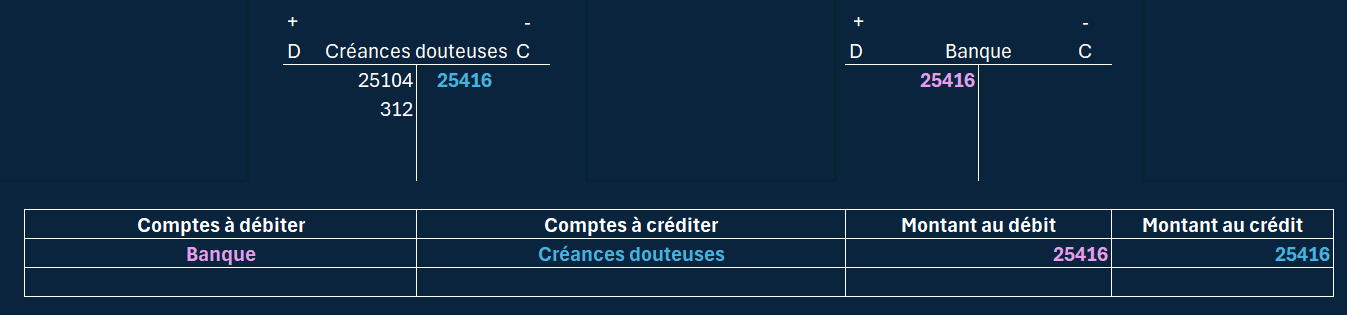
b) L'office des poursuites nous indique qu'il n'a rien pu récupérer
Dans ce cas, l'office des poursuites nous adresse un document officiel appellé Acte de défaut de biens. Pour nous, cela correspond à une perte. Nous devons donc enregistrer cette perte dans le compte de charges Pertes sur créances.
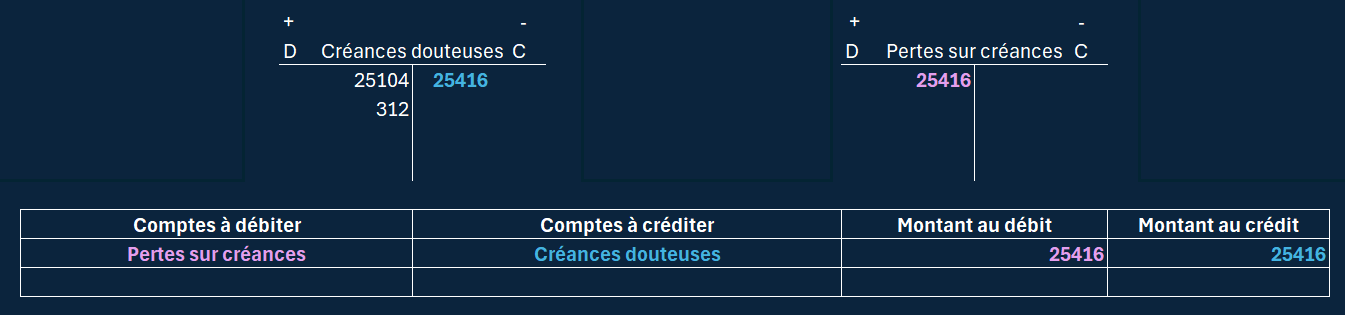
c) L'office des poursuites vire une partie du montant et nous adresse un acte de défaut de biens pour le solde
Ce cas représente un mélange des cas a) et b). L'office des poursuites a pu récupérer une partie du montant mais pas tout. Pour le montant perdu, il nous adresse un acte de défaut de biens. Cette partie perdue représente pour nous une perte qu'il convient de comptabiliser dans Pertes sur créances.
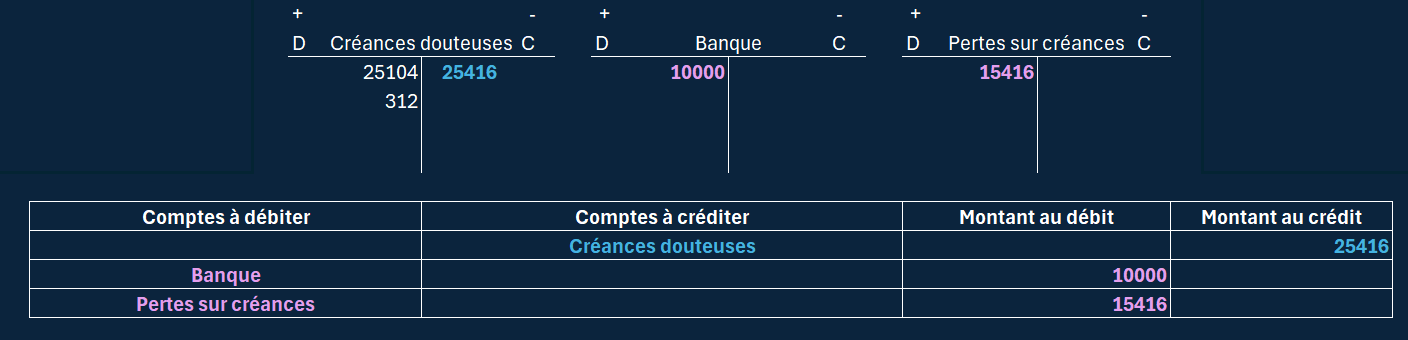
Résumé des écritures
Les avances de frais
Créances clients à Caisse, poste ou banque
Les intérêts de retard (moratoires)
Créances clients à Produits financiers
Comptabilisation des actes de défaut de biens (amortissement de la créance)
Pertes sur créances à Créances clientsVente d'acte de défaut de biens ou récupération de créances amorties
a) durant l'année
Caisse, poste ou banque à Pertes sur créancesb) plus d'une année plus tard
Caisse, poste ou banque à Produits exceptionnels
2 Le ducroire Évaluer les risques de pertes sur créances et comptabiliser la correction de valeur correspondante.
Le ducroire
Utilité :
Lorsqu'un client ne paie pas, l'entreprise subit une perte. Cette perte correspond à une charge qui va influencer négativement le résultat de l'entreprise.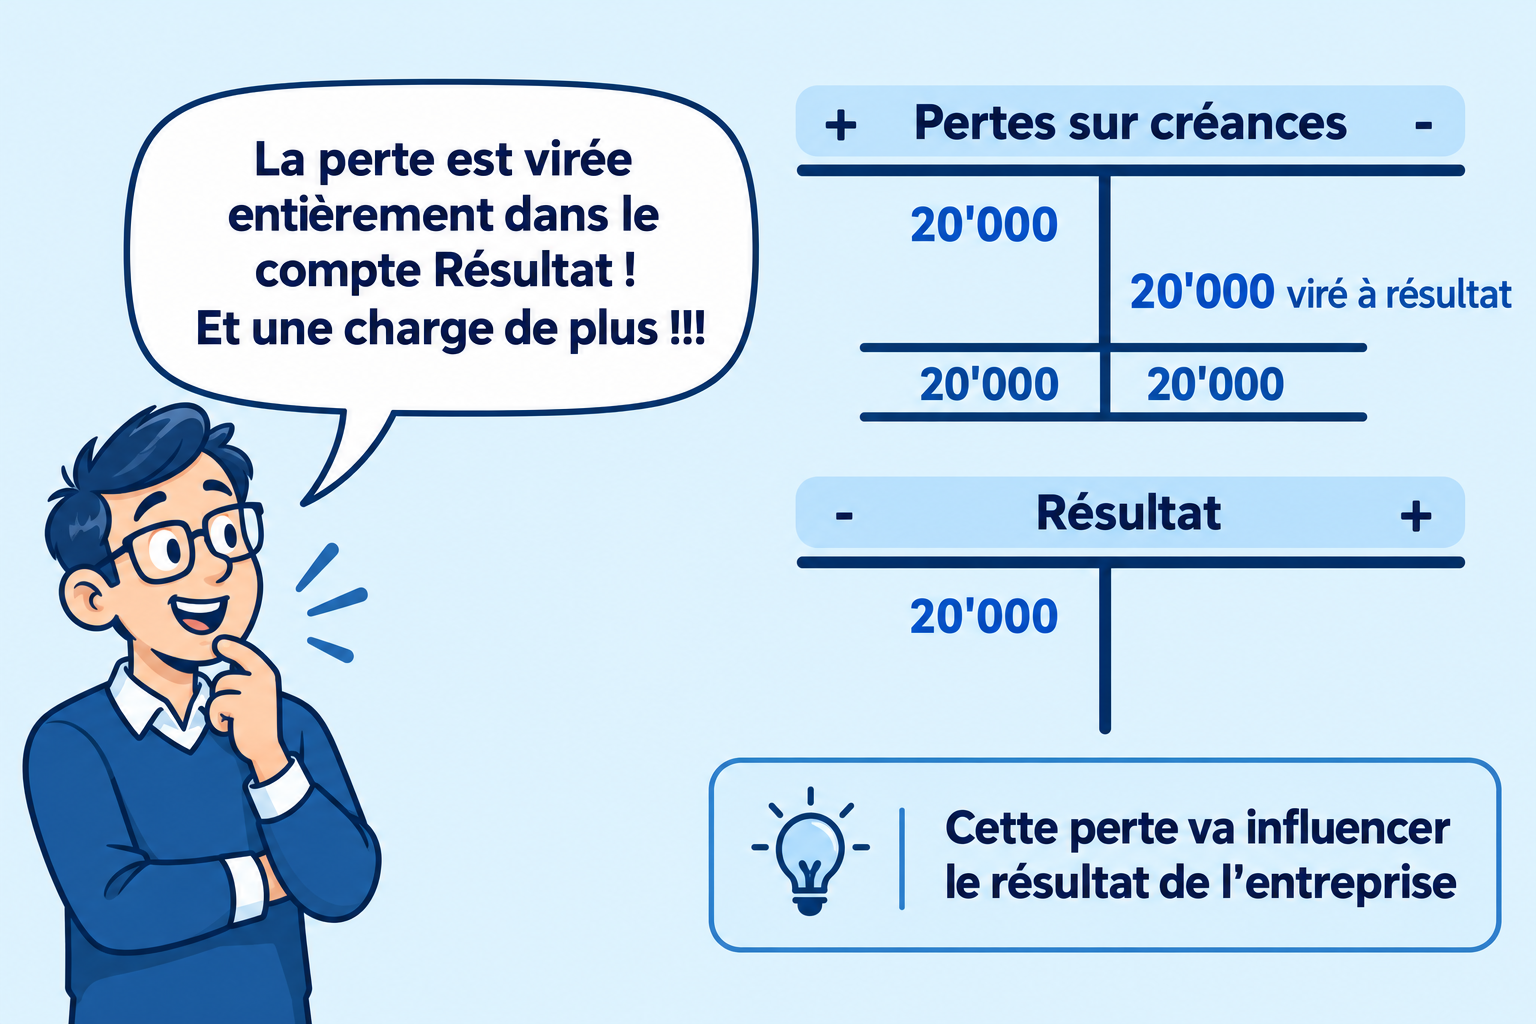
Le ducroire permet d'éviter (ou d'amoindrir) cet inconvénient.
Les provisions
L'entreprise court un ensemble de risques (risque de procès, risque de grosse réparation coûteuse et imprévue, risque de changes, etc.).
Par mesure de prudence, l'entreprise peut créer des provisions qui couvrent ces risques.
On parlera donc de provisions pour litiges, pour répartition, pour risque de change, etc..).
La création d'une provision correspond un peu à une vaccination. On injecte des charges virtuelles (virus) dans le compte de résultat et on en profite pour créer les dettes virtuelles et anticipées que sont les provisions (anticorps).
Ainsi, le jour où le risque se réalise, l'entreprise l'aura déjà virtuellement subi et n'en ressentira pas (ou moins) les effets.
La provision pour pertes sur créancess (Ducroire)
La provision pour pertes sur créancess couvre le risque de pertes liées au non-paiement de clients devenus insolvables.
La création de cette provision crée :
- une charge virtuelle comptabilisée dans le compte Pertes sur créances
- une dette virtuelle comptabilisée dans le compte Provision pour pertes sur créancess (Ducroire)
Cette provision a pour but d'absorber les pertes sur créancess afin qu'elles n'influencent pas (ou le moins possible) le résultat de l'entreprise.
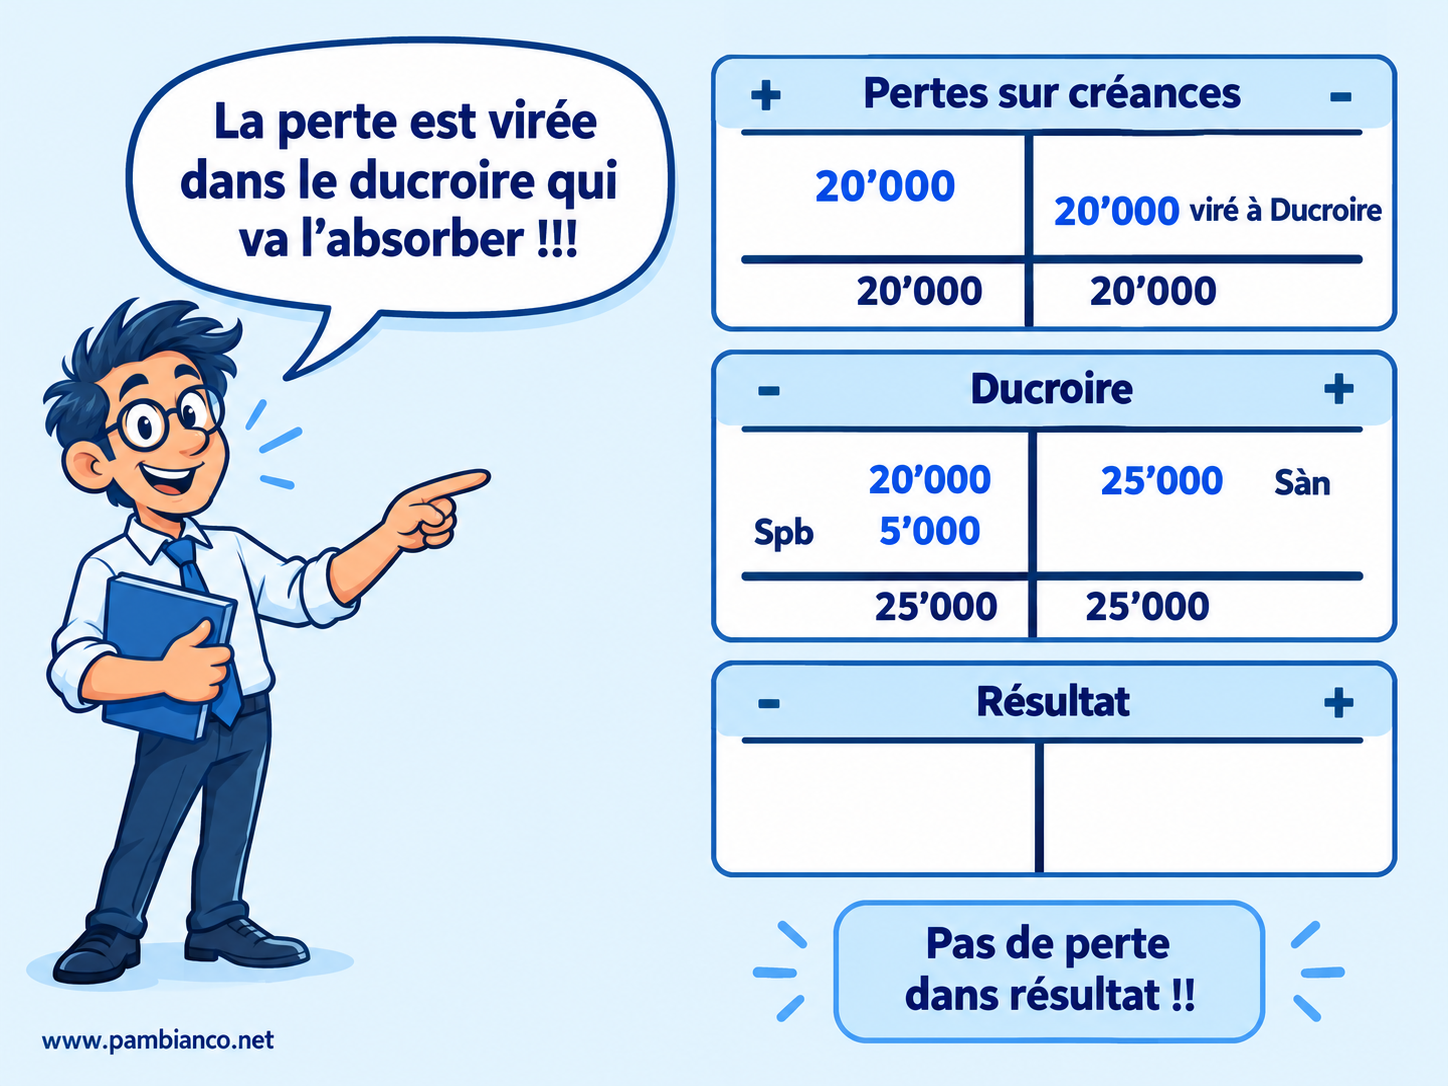
Résumé des écritures
Création : Pertes sur créances à Ducroire
Augmentation : Pertes sur créances à Ducroire
Diminution : Ducroire à Pertes sur créances
Utilisation du ducroire : Ducroire à Pertes sur créances
3 Autres provisions Identifier, constituer, ajuster et dissoudre les autres provisions liées aux risques de l’entreprise.
Les autres provisions
Principe
Il est parfaitement possible de créer des provisions qui couvrent d'autres risques que celui couvert par le ducroire.
Le principe est le même : prévoir une dette (créer la provision) en anticipant une charge.
Exemple : Création et augmentation d'une provision pour réparation d'immeuble.
Utilisation de la provision
Nous recevons une facture de CHF 20'000.- que nous comptabilisons par l'écriture :
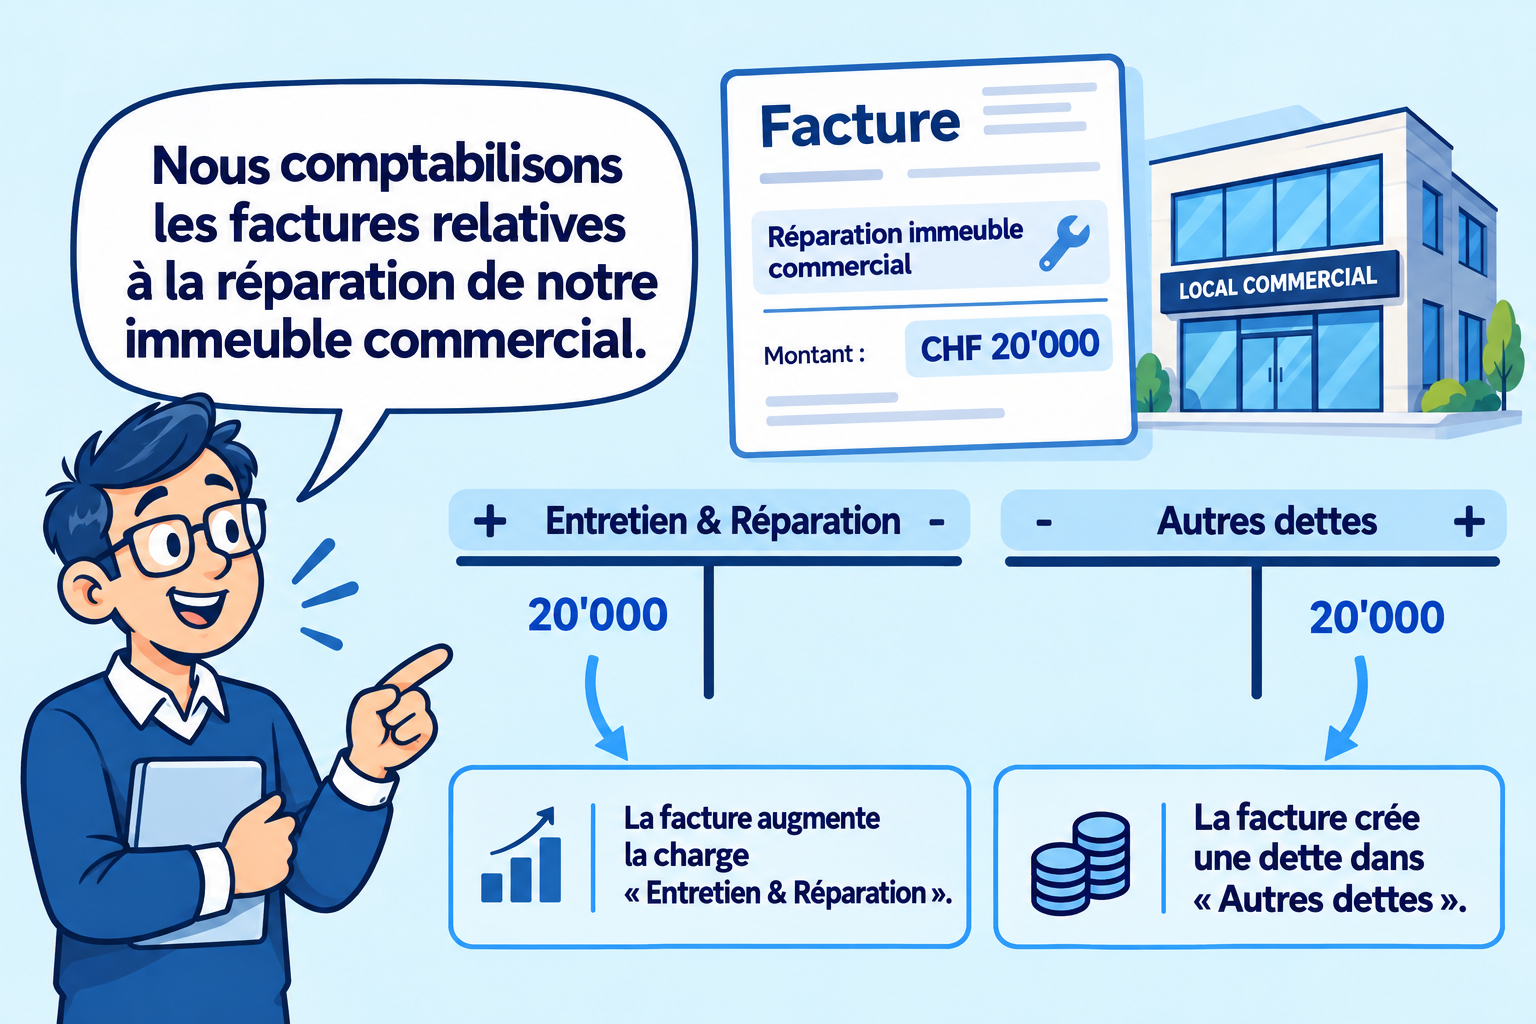
Sans provision, cette charge inhabituelle finira dans le compte de Résultat et impactera le bénéfice
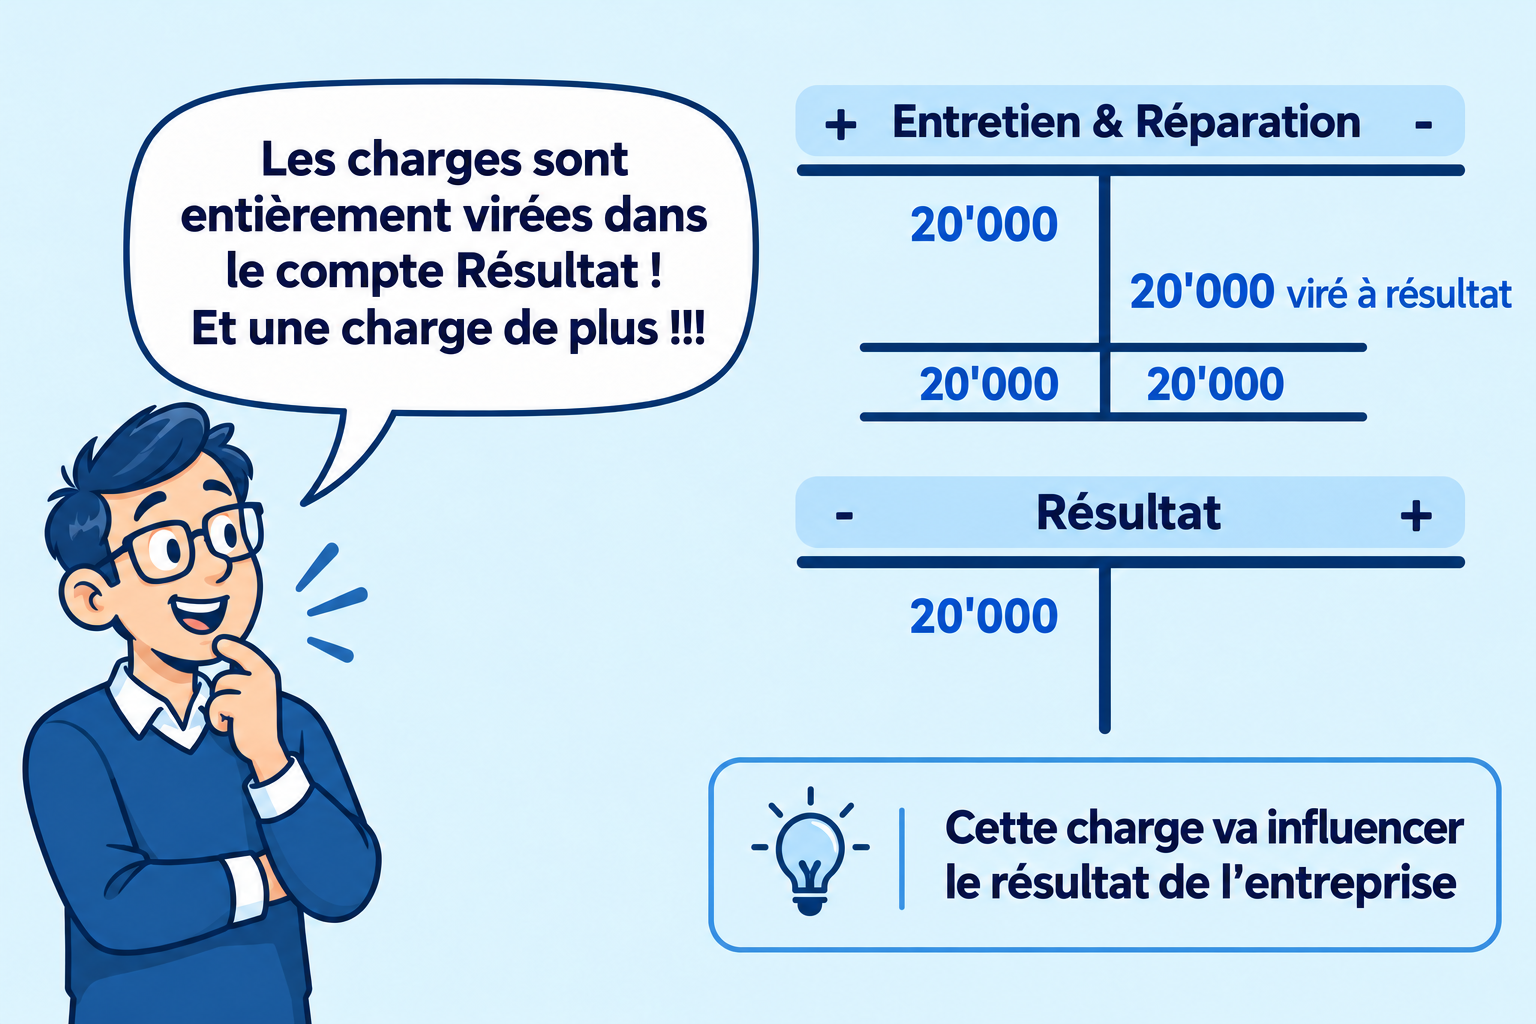
Afin que cette charge ne finisse pas dans le compte de résultat à la clôture des comptes, nous utilisons la provision prévue à cet effet:
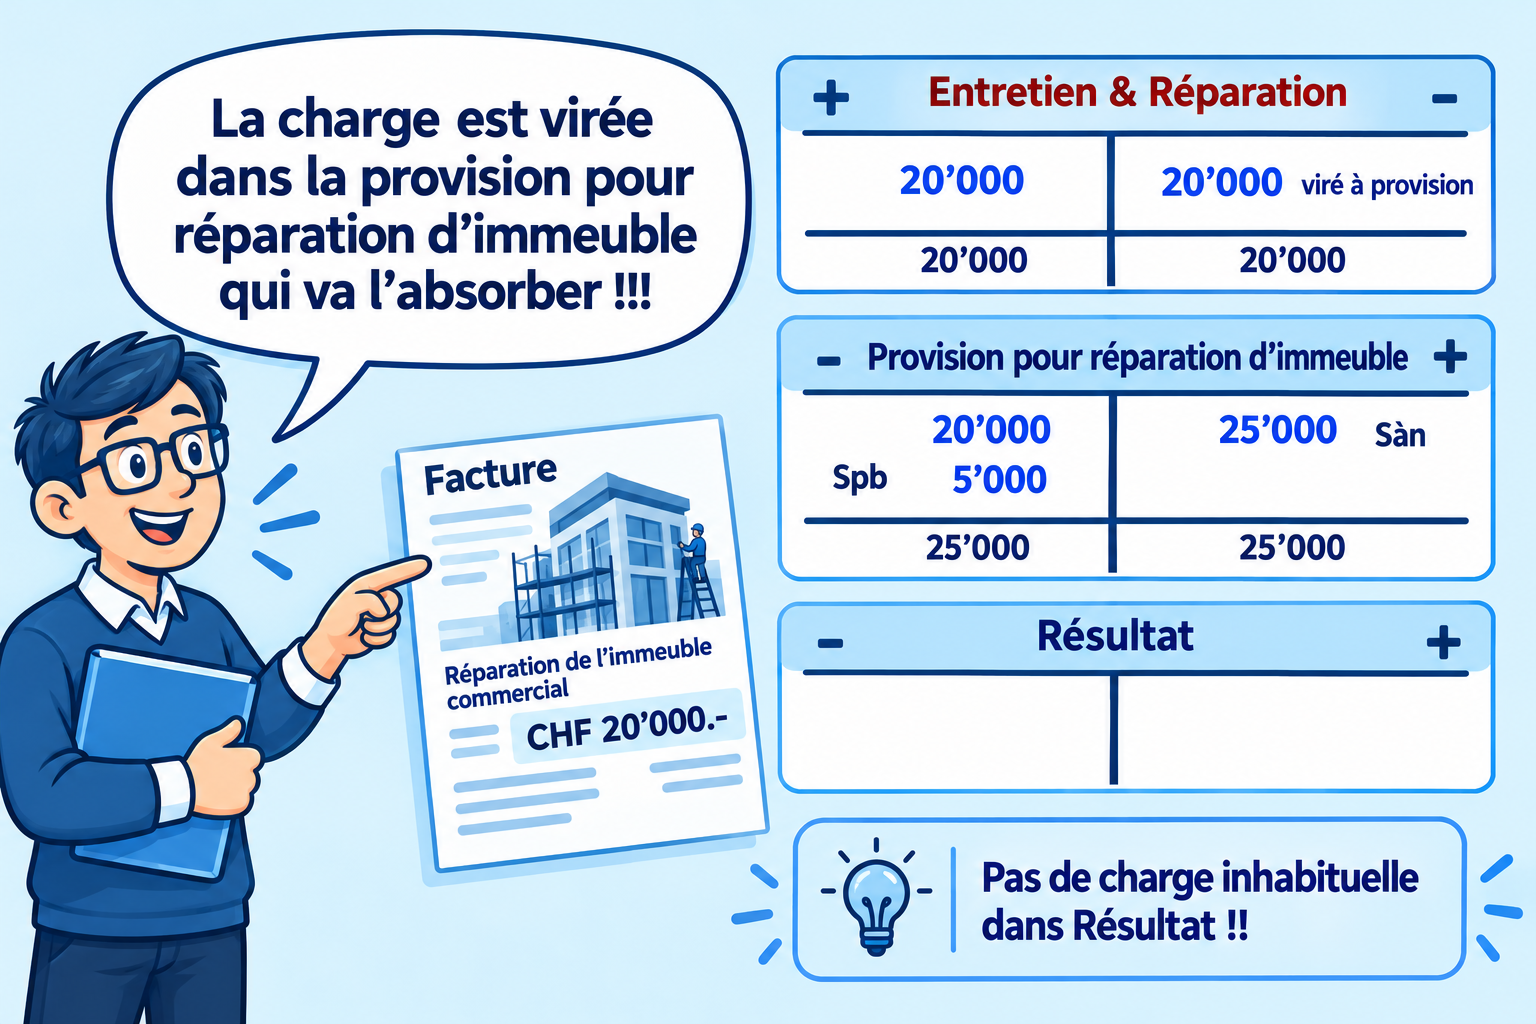
Ainsi, aucun montant n'affectera le compte de résultat. Seule la provision aura diminué.
Résumé des écritures
Création : Charges exceptionnelles à Provision pour .....
Augmentation : Charges exceptionnelles à Provision pour ....
Diminution : Provision pour .... à Charges exceptionnelles
Utilisation de la provision : Provision pour .... à compte de charges concerné
4 Actifs et passifs transitoires Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
Principe
À la clôture des comptes
Pour calculer correctement le bénéfice ou la perte de l’entreprise, le compte Résultat doit contenir uniquement les charges et les produits de l’année qui se termine.
S’il manque une charge ou un produit, le résultat sera faux.
Il sera également faux si une charge ou un produit de l’année suivante est déjà comptabilisé dans l’année en cours.
Les comptes transitoires permettent donc de corriger ces situations.
Ils servent à :
- enlever les charges payées d’avance
- enlever les produits reçus d’avance
- ajouter les charges à payer
- ajouter les produits à recevoir
Ainsi, le compte Résultat contient toutes les charges et tous les produits de l’année en cours, et rien d’autre.
À l’ouverture des comptes
Au début de l’année suivante, les écritures transitoires passées lors de la clôture doivent être extournées, c’est-à-dire comptabilisées dans le sens inverse
5 Généralités sur les amortissements Rôle de l’amortissement, causes de dépréciation et principales méthodes comptables.
Les amortissements
Généralités
Les actifs immobilisés perdent en principe peu à peu de la valeur.
Cette perte de valeur peut avoir plusieurs origines :
- le temps
- l'usure
- les progrès de la technologie qui rende l'actif dépassé (obsolescence)
L'entreprise doit chaque année tenir compte de cette perte de valeur en comptabilisant une charge : l'amortissement.
Autres fonctions de l'amortissement
A part cette raison juridique, l'amortissement a aussi un rôle :
Financier
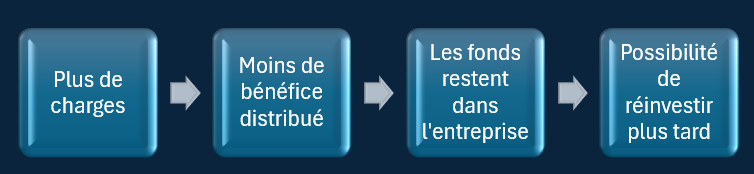
L'amortissement représente une charge annuelle qui aura pour conséquence une diminution du bénéfice distribué. Cela permettra le financement à terme de l'investissement de remplacement.
Fiscal
L'amortissement peut également avoir une raison fiscale. Comme nous l'avons vu plus haut, l'amortissement correspond à une charge qui affecte le résultat de l'entreprise. Moins de bénéfice = moins d'impôt.
Il faut toutefois noter que l'Etat fixe des règles en matière d'amortissement (voir lien ci-dessous).
6 Amortissements constants ou décroissants Calculer les amortissements linéaires et dégressifs, avec ou sans prorata temporel.
Méthodes de calcul des amortissements
Il existe deux méthodes de calcul de l'amortissement :
- l'amortissement constant (ou linéaire)
- l'amortissement dégressif (ou décroissant)
L'amortissement constant
Principe de l'amortissement constant : chaque année le bien est amorti d'un même montant.
L'amortissement annuel se calcule en appliquant un taux d'amortissement à la valeur d'achat du bien.
Comme le même taux est toujours appliqué au même montant de départ, le montant de l’amortissement reste identique chaque année.
C’est pour cette raison que l’on parle d’amortissement constant.
Exemple :
Si une machine achetée CHF 100'000.- a une durée de vie probable de 4 ans, on peut l'amortir d'un quart de sa valeur chaque année.
Calcul de l'amortissement annuel : CHF 100'000 / 4 = CHF 25'000.-, soit 25% de sa valeur d'acquisition.
Vision sur quatre ans :
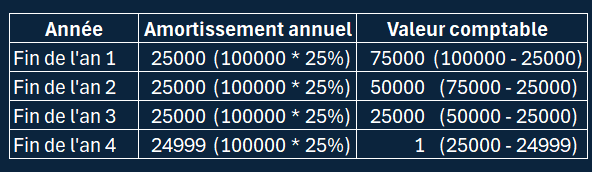
Même lorsqu’un actif est totalement amorti, il ne disparaît pas forcément de la comptabilité. Tant qu’il appartient encore à l’entreprise, il peut y rester inscrit pour une valeur symbolique de CHF 1.-.
Dans cet exemple, le taux d’amortissement a été déterminé à partir de la durée de vie prévue de l’actif.
Il suffit de diviser 100 % par le nombre d’années d’utilisation prévues. Il faut toutefois vérifier que le taux obtenu respecte les limites admises fiscalement.
L'amortissement décroissant (dégressif)
Principe de l'amortissement dégressif : chaque année le bien est amorti sur la valeur à laquelle il figure dans la comptabilité (appelée Valeur comptable ou encore Valeur résiduelle).
Le calcul est donc le suivant : Taux d’amortissement × valeur comptable = amortissement annuel
Vu que l'amortissement diminue chaque année la valeur comptable du bien, le montant amorti devient plus faible avec le temps.
Exemple :
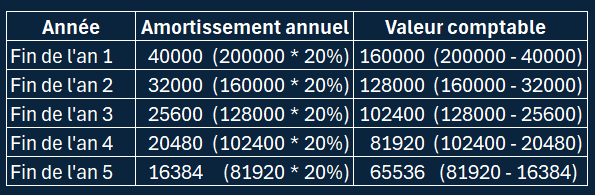
Une machine achetée CHF 200'000.- est amortie selon la méthode dégressive au taux de 20%.
Calcul de l'amortissement de la 1ère année : CHF 200'000 * 20% = CHF 40'000.-. (La machine en vaut plus que CHF160'000.-).
Calcul de l'amortissement de la 2ème année : CHF 160'000 * 20 % = CHF 32'000.- (La machine en vaut plus que CHF128'000.-).
Vision sur plusieurs années :
Quelle méthode choisir ?
Il n'y a pas une bonne et une mauvaise méthode. Tout dépend du contexte.Quelques exemples :
- Si l’entreprise pense utiliser le bien pendant une durée assez régulière, par exemple 10 ans, la méthode constante peut convenir.
Elle est simple : amortissement annuel = prix d’achat / durée de vie - Si le bien risque de perdre rapidement de la valeur, par exemple à cause de l’évolution technologique, la méthode dégressive peut être plus adaptée. Elle permet d’amortir davantage les premières années.
- La méthode dégressive peut aussi être intéressante sur le plan fiscal, car elle crée des charges d’amortissement plus élevées au début. Cela réduit le bénéfice imposable durant les premières années. Dans tous les cas, il faut respecter les règles fiscales applicables.
7 Journalisation des amortissements Comptabiliser les amortissements selon les méthodes directe et indirecte.
Méthode de journalisation de l'amortissement
Principes
Il existe deux méthodes de journalisation de l'amortissement :
- l'amortissement direct
- l'amortissement indirect
Quelle que soit la méthode utilisée, l'écriture comptable commencera toujours par :
Amortissement à .... (ou Charges d'immeubles à .... pour les immeubles locatifs)
L'amortissement direct
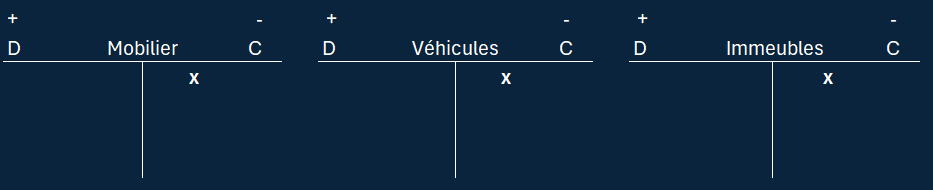
La charge diminue le compte d’actif concerné.
Exemples :
- Amortissements à Mobilier
- Amortissements à Véhicules
- Charges d’immeuble à Immeuble
Avantages de l'amortissement direct
Cette méthode offre trois avantages principaux :
- la méthode est simple
- les comptes permettent de voir immédiatement la valeur comptable (résiduelle) du bien (solde du compte)
- la détermination du bénéfice ou de la perte de cession en cas de vente du bien est facile à déterminer.
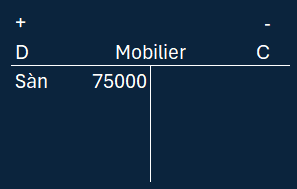
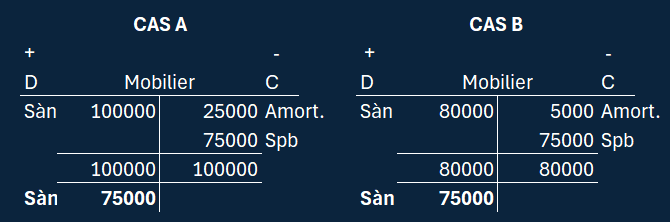
Exemple : valeur comptable de la machine : CHF 75'000
Inconvénients de l'amortissement direct
Cette méthode présente deux inconvénients principaux :
- les comptes n'indiquent pas la valeur d'acquisition du bien
- les comptes ne fournissent aucune indication au sujet des montants amortis.
Exemple : si on reprend l'exemple ci-dessus, quelle était la situation à la fin de l'année précédente ? A ou B ? Impossible à dire.
L'amortissement indirect
Principe
La charge augmente un compte correctif d’actif immobilisé (Fond d'amortissements cumulés ou FAC)
Exemples :
- Amortissements à FAC sur Mobilier
- Amortissements à FAC sur Véhicules
- Charges d’immeuble à FAC sur Immeubles locatifs

Avantages de l'amortissement indirect
Cette méthode offre deux avantages principaux :
- les comptes indiquent la valeur d'acquisition du bien (solde du compte actif concerné)
- les comptes fournissent des indications au sujet des montants amortis (solde du compte FAC concerné).
Exemple : Valeur d'acquisition de la machine : CHF 100'000 ; montant total amorti : CHF 43'750

Inconvénients de l'amortissement indirect
Cette méthode présente trois inconvénients principaux :
- la méthode est plus compliquée
- les comptes ne permettent pas de voir immédiatement la valeur comptable (résiduelle) du bien
- la détermination du bénéfice ou de la perte de cession en cas de vente du bien est plus difficile à déterminer.
Exemple : la valeur comptable (CHF 56'250) n'apparaît pas dans les comptes. Elle doit être calculée.

8 Bénéfices ou pertes de cessions Traiter la vente d’une immobilisation et déterminer le bénéfice ou la perte de cession.
Bénéfices ou pertes de cession
Principes
Lorsque l'entreprise revend un actif immobilisé qu'elle a peu à peu amorti, trois situations sont possibles :
- Elle revend l'actif au prix auquel il figure dans la comptabilité : il n'y a ni gain, ni perte.
- Elle revend l'actif plus cher que le prix auquel il figure dans la comptabilité : il y a un bénéfice de cession.
- Elle revend l'actif moins cher que le prix auquel il figure dans la comptabilité : il y a une perte de cession.
Un bénéfice de cession sera comptabilisé comme un produit exceptionnel et une perte de cession, comme une charge exceptionnelle.
Aspects comptables
Le bien avait été amorti selon la méthode directe
Si le bien avait été amorti de manière directe, la comptabilisation de la vente se fait en deux étapes :
- comptabilisation de la vente du bien
- comptabilisation du bénéfice ou de la perte de cession.
Exemple 1 :
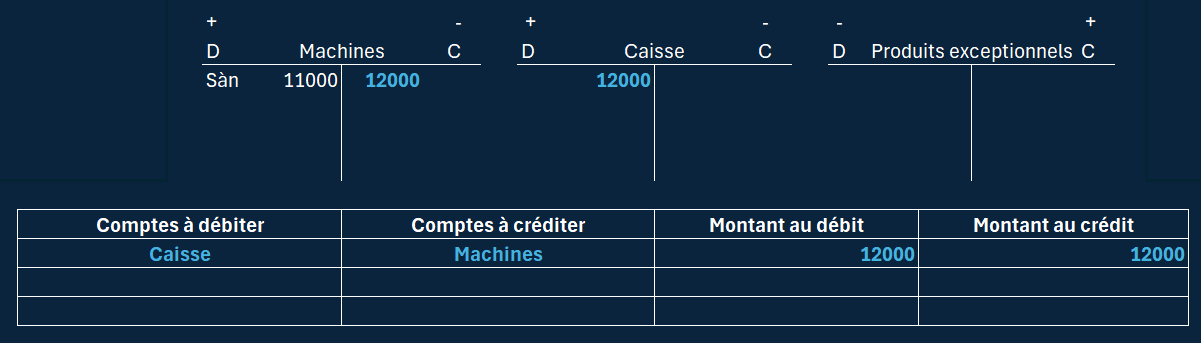
Selon notre comptabilité, notre machine vaut encore CHF 11'000.-.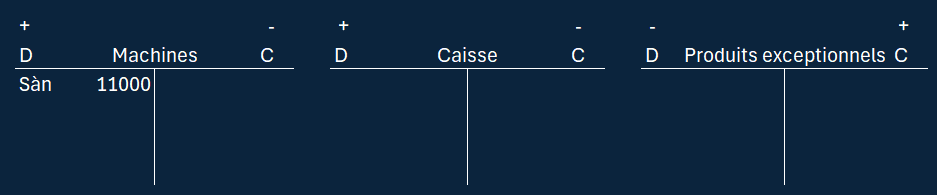
1. Nous la vendons en espèces pour CHF 12'000.-.
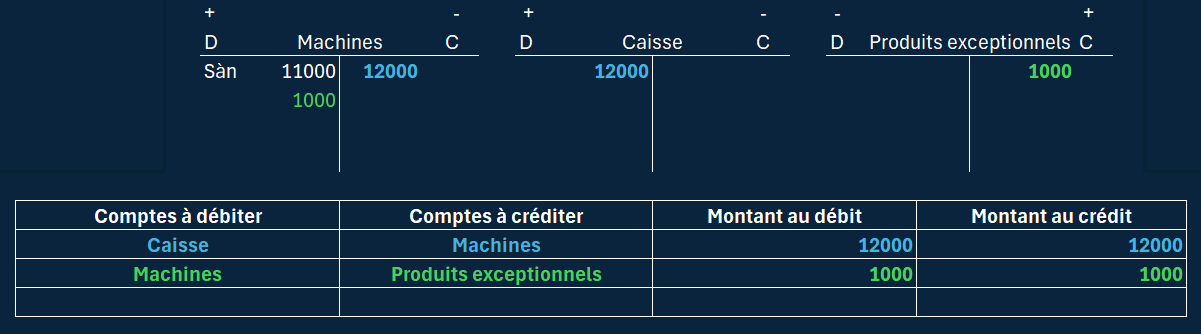
2. Nous réalisons un bénéfice (gain) de cession de CHF 1'000.-.
Exemple 2 :
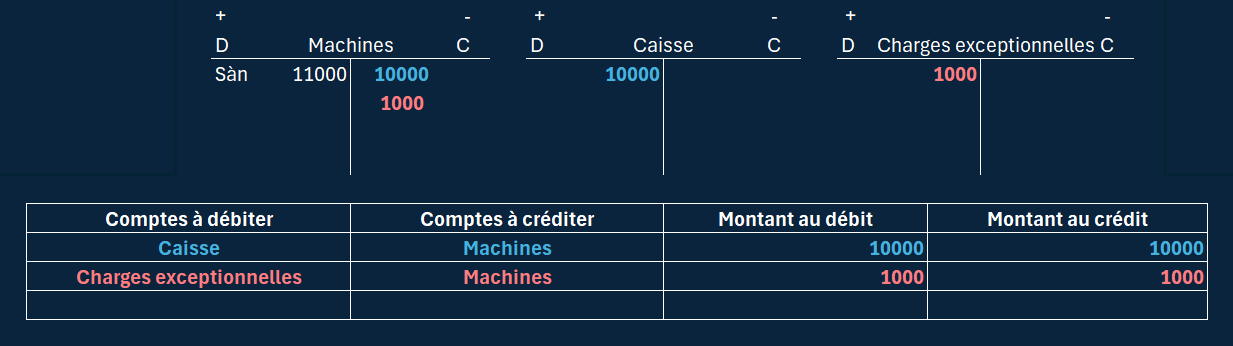
Selon notre comptabilité, notre machine vaut encore CHF 11'000.-.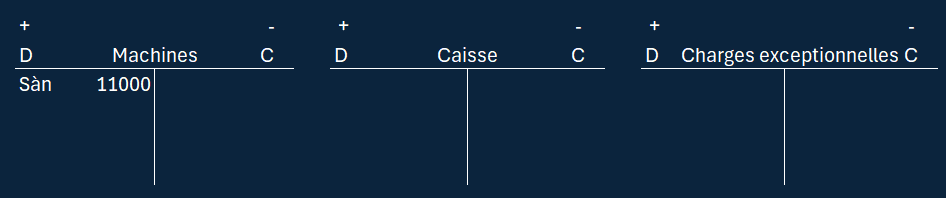
1. Nous la vendons en espèces pour CHF 10'000.-.
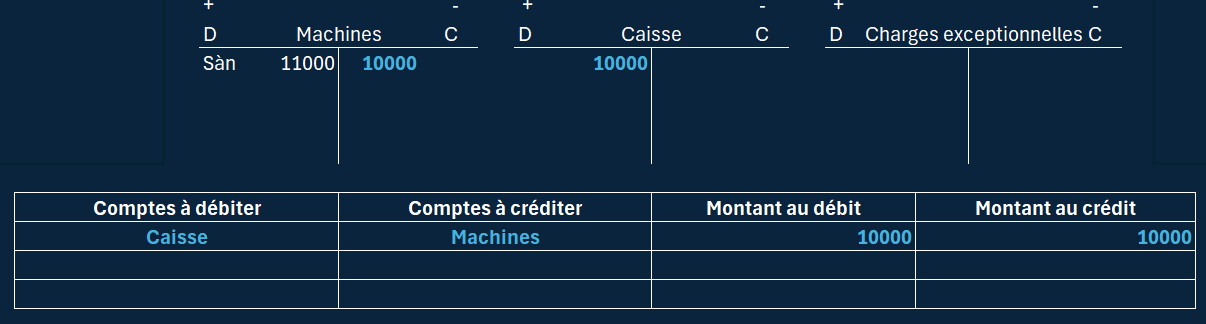
2. Nous subissons une perte de cession de CHF 1'000.-.
Le bien avait été amorti selon la méthode indirecte
Si le bien avait été amorti de manière indirecte, la comptabilisation de la vente se fait en trois étapes :
- transfert du Fond d'amortissements cumulés (FAC)
- comptabilisation de la vente du bien
- comptabilisation du bénéfice ou de la perte de cession.
Exemple 1 :
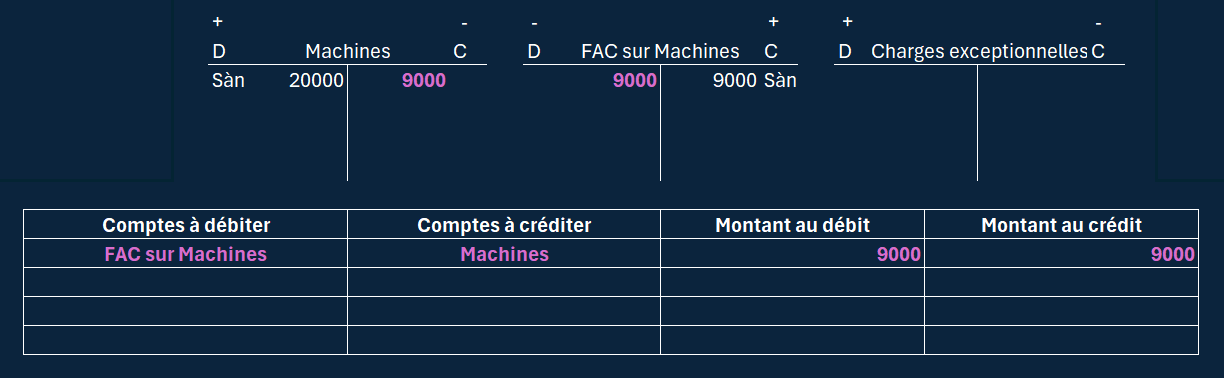
selon notre comptabilité, cette machine avait été acquise pour CHF 20'000.- et le FAC la concernant s'élève à CHF 9'000.-.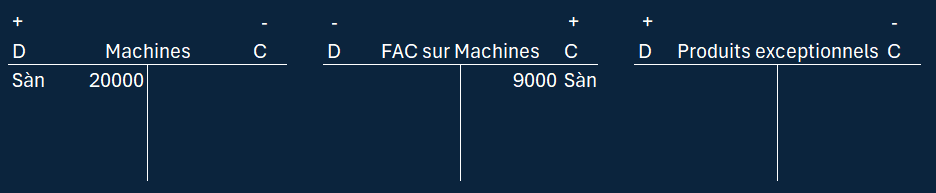
1. Nous transférons le FAC concernant cette immobilisation
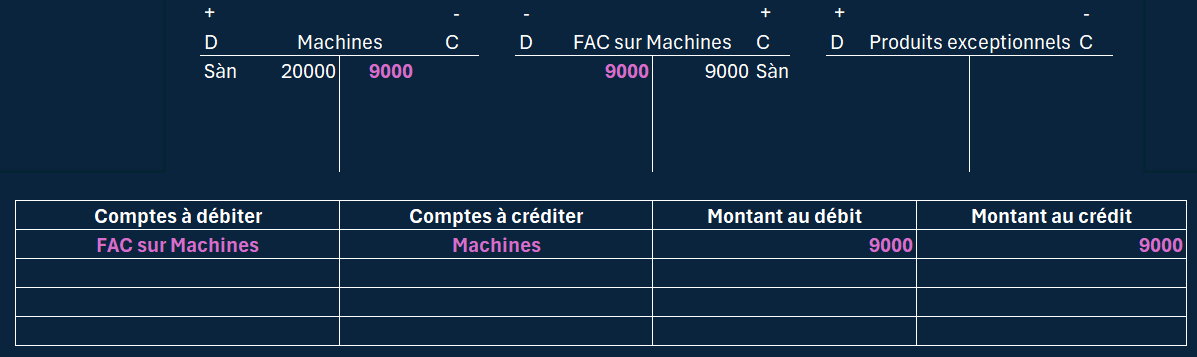
2. Nous vendons en espèces une ancienne machine pour CHF 12'000.-.
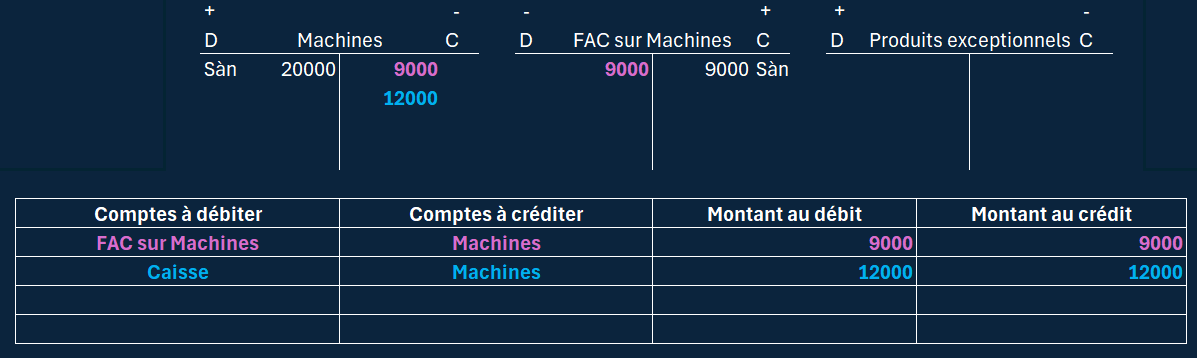
3. Nous réalisons un bénéfice de cession de CHF 1'000.-.
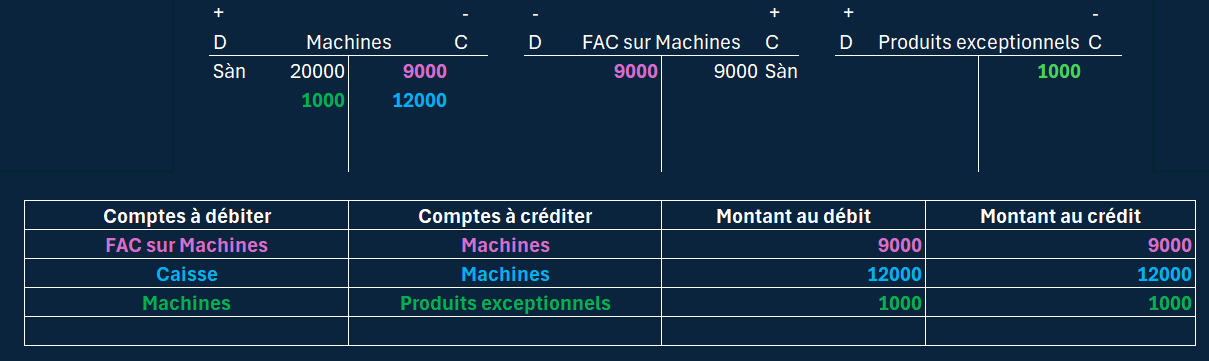
Exemple 2:
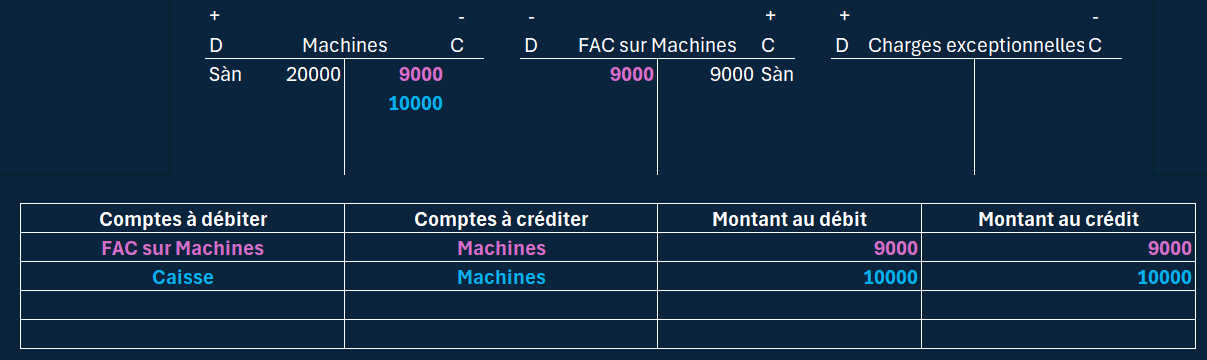
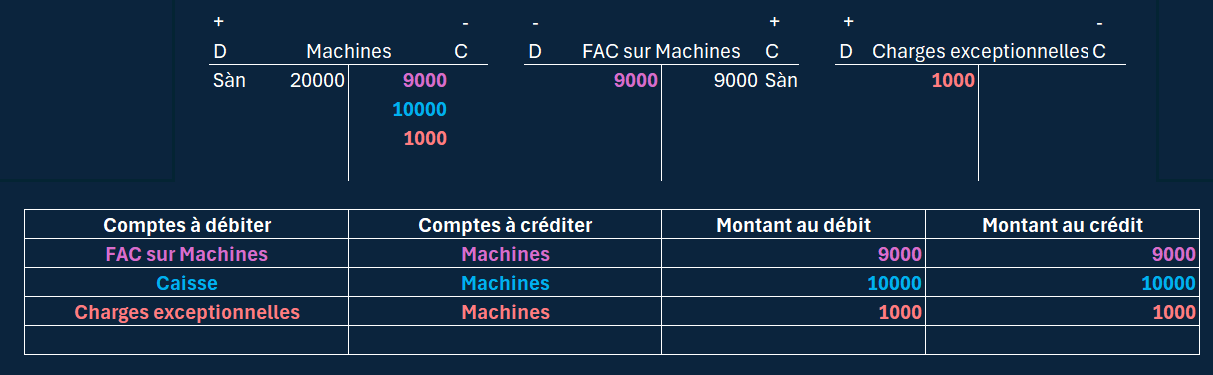
selon notre comptabilité, cette machine avait été acquise pour CHF 20'000.- et le FAC la concernant s'élève à CHF 9'000.-.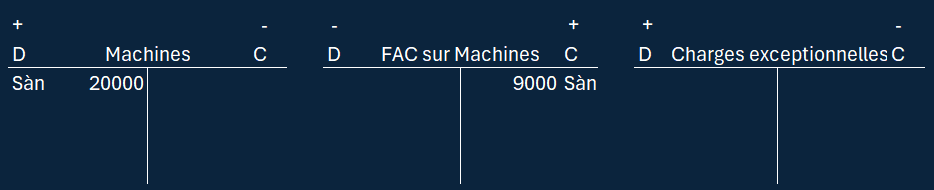
1. Nous transférons le FAC concernant cette immobilisation
2. Nous vendons en espèces une ancienne machine pour CHF 10'000.-.
3. Nous subissons une perte de cession de CHF 1'000.-.
9 Généralités sur les salaires Salaire brut, salaire net, retenues et charges sociales.
Généralités sur les salaires
Quel salaire ?
Le salaire correspond au prix du travail. Toutefois, en ce qui concerne la comptabilité, il n'y a pas qu'un type de salaire mais plusieurs comme
- le salaire brut : salaire de le salarié y compris diverses allocations mais avant les déductions sociales
- le salaire déterminant AVS : salaire servant de base de calcul pour les déductions AVS, AI, APG, AC, AANP
- le salaire coordonné : salaire servant de base de calcul pour la déduction LPP
- le salaire net : montant viré sur le compte de le salarié
Et les charges sociales ?
Le salaire ne représente qu'une partie des coûts liés au travail.
Un ensemble d'assurances sociales sont devenues obligatoire au fil du temps. Sans elles, il n'y aurait ni retraite, ni allocations de chômage, ni rente d'invalidité, etc...
Le coût correspond à environ 1/5 des salaires versés. Les cotisations aux assurances sociales sont supportées tant par l'employeur que par le salarié.
Le tableau ci-dessous permet d'avoir une vision d'ensemble des différentes cotisations (source : OFAS).
10 AVS, AI, APG, AC et assurance-accidents Cotisations sociales supportées par le salarié et l’employeur.
AVS, AI, APG, AC et assurance accident
Nous allons traiter ici d'assurances sociales qui se calculent toutes sur une même base : le salaire déterminant AVS.
AVS
L’Assurance-vieillesse et survivants (AVS) a notamment pour but de verser des rentes aux personnes arrivées à la retraite ainsi qu’aux survivants en cas de décès.La cotisation AVS s’élève à 8,7 % du salaire déterminant.
Elle est supportée à parts égales par le salarié et l’employeur :
- Salarié : 4,35 %
- Employeur : 4,35 %
AI
L’Assurance-invalidité (AI) cherche en priorité à maintenir ou à réinsérer les personnes concernées dans la vie professionnelle.Si les mesures de réadaptation ne permettent pas de rétablir suffisamment la capacité de gain, une rente peut être versée.
La cotisation AI s’élève à 1,4 % du salaire déterminant.
- Salarié : 0,7 %
- Employeur : 0,7 %
APG
Les Allocations pour perte de gain (APG) compensent notamment une partie de la perte de revenu en cas de service militaire, civil ou de protection civile.Elles financent également notamment les allocations de maternité, à l’autre parent, de prise en charge et d’adoption.
La cotisation APG s’élève à 0,5 % du salaire déterminant.
- Salarié : 0,25 %
- Employeur : 0,25 %
AVS / AI / APG
Dans un décompte de salaire, les trois cotisations sont généralement regroupées.AVS 8,7 % + AI 1,4 % + APG 0,5 % = 10,6 %
Ce montant est partagé à parts égales :
- Salarié : 5,3 %
- Employeur : 5,3 %
AC
L’Assurance-chômage (AC) permet notamment de compenser une partie de la perte de revenu lorsqu’une personne perd son emploi.La cotisation s’élève à 2,2 % du salaire déterminant jusqu’à un maximum de CHF 148'200.– par année, soit CHF 12'350.– par mois.
Elle est supportée à parts égales :
- Salarié : 1,1 %
- Employeur : 1,1 %
Assurance-accidents (AAP et AANP)
L’assurance-accidents distingue deux types de risques.- L’Assurance-accidents professionnels (AAP) couvre les accidents liés à l’activité professionnelle. Sa prime est à la charge de l’employeur.
- L’Assurance-accidents non professionnels (AANP) couvre les accidents survenant durant les loisirs. Elle concerne les salariés qui travaillent au moins 8 heures par semaine chez le même employeur. Sa prime est en principe à la charge du salarié.
Les taux AAP et AANP ne sont pas fixes. Ils dépendent notamment de la branche d’activité et du niveau de risque.
Les primes sont calculées sur le salaire assuré jusqu’à un maximum de CHF 148'200.– par année.
11 Prévoyance professionnelle (LPP) Salaire coordonné, déduction de coordination et cotisations LPP.
La prévoyance professionnelle (LPP)
La prévoyance professionnelle, appelée également 2e pilier ou caisse de pension, complète les prestations de l’AVS et de l’AI.
Les cotisations sont calculées sur un salaire assuré, appelé salaire coordonné.
Attention : le montant exact des cotisations dépend du règlement de chaque caisse de pension. Dans la partie obligatoire de la LPP, les bonifications de vieillesse dépendent de l’âge de la personne assurée.
Les taux de bonification de vieillesse
Dans le minimum légal LPP, les taux sont :
25 à 34 ans : 7 %
35 à 44 ans : 10 %
45 à 54 ans : 15 %
Dès 55 ans jusqu’à l’âge de référence : 18 %
Ces taux concernent l’épargne vieillesse. Ils ne correspondent pas forcément au pourcentage effectivement retenu sur le salaire, car les caisses peuvent également prélever des cotisations pour les risques et les frais.
L’employeur doit financer au moins la moitié de l’ensemble des cotisations.
Le salaire coordonné
En 2026, la LPP obligatoire prend en compte les montants suivants :
- Seuil d’entrée : CHF 22'680.– par année, soit CHF 1'890.– par mois sur 12 mois
- Déduction de coordination : CHF 26'460.– par année, soit CHF 2'205.– par mois
- Salaire coordonné minimum : CHF 3'780.– par année, soit CHF 315.– par mois
- Salaire maximal pris en compte : CHF 90'720.– par année, soit CHF 7'560.– par mois
- Salaire coordonné maximum : CHF 64'260.– par année, soit CHF 5'355.– par mois.
Le calcul de base
Salaire déterminant AVS – déduction de coordination = salaire coordonné
Mais il faut tenir compte des limites minimum et maximum.
Cas 1 : pas de LPP obligatoire
Il n’y a en principe pas d’obligation LPP lorsque le salaire annuel est inférieur à CHF 22'680.–.
Exemple
Salaire mensuel : CHF 1'500.–
Salaire annuel : CHF 1'500.– × 12 = CHF 18'000.–
Le salaire mensuel est inférieur à CHF 1'890.- et le salaire annuel est inférieur à CHF 22'680.-. → Pas de LPP obligatoire
Cas 2 : salaire coordonné minimum
Lorsque le salaire dépasse le seuil d’entrée mais que le salaire coordonné calculé est trop faible, nous utilisons le salaire coordonné minimum de CHF 3'780.– par année, soit CHF 315.– par mois.
Exemple
Salaire mensuel : CHF 2'000.–
Salaire annuel : CHF 2'000.– × 12 = CHF 24'000.–
La personne dépasse le seuil d’entrée de CHF 22'680.– (1890 mensuel)
Cependant : CHF 24'000.– – CHF 26'460.– = CHF –2'460.–
Nous utilisons donc le salaire coordonné minimum comme base de calcul soit ici CHF 315.– par mois.
Montant de la cotisation : taux × CHF 315.–
Cas 3 : salaire coordonné effectif
Lorsque le salaire coordonné calculé se situe entre le minimum et le maximum, nous utilisons le salaire coordonné effectif.
Exemple
Salaire mensuel : CHF 5'000.–
Déduction de coordination mensuelle : CHF 2'205.–
Salaire coordonné : CHF 5'000.– – CHF 2'205.– = CHF 2'795.–
Montant de la cotisation = taux × CHF 2'795.–
Cas 4 : salaire coordonné maximum
Dans la partie obligatoire de la LPP, le salaire pris en compte est limité à CHF 90'720.– par année, soit CHF 7'560.– par mois.
Le salaire coordonné ne peut donc pas dépasser : CHF 90'720.– – CHF 26'460.– = CHF 64'260.– par année soit CHF 5'355.– par mois
Exemple
Salaire mensuel : CHF 9'000.–
Le salaire dépasse le maximum pris en compte dans la LPP obligatoire.
Nous utilisons donc le salaire coordonné maximum de CHF 5'355.– par mois
Montant de la cotisation = taux × CHF 5'355.–
À retenir
Pour trouver le salaire coordonné, nous pouvons retenir quatre situations :
- Salaire inférieur à CHF 1'890.– → pas de LPP obligatoire
- Salaire de CHF 1'890.– à CHF 2'520.– → salaire coordonné minimum de CHF 315.–
- Salaire de CHF 2'520.– à CHF 7'560.– → salaire – CHF 2'205.–
- Salaire supérieur à CHF 7'560.– → salaire coordonné maximum de CHF 5'355.–
12 Allocations familiales Allocations pour enfants, formation et financement par l’employeur.
Les allocations
Les allocations familiales sont des montants versés en plus du salaire aux personnes qui remplissent les conditions pour en bénéficier.
Elles ne font en principe pas partie du salaire déterminant AVS.
Nous nous intéresserons ici uniquement aux allocations familiales.
Les allocations familiales
Les allocations familiales sont réglementées par la Confédération, mais les cantons peuvent prévoir des montants plus élevés.
Dans le canton de Neuchâtel, les montants sont actuellement les suivants :
Allocation pour enfant :
Premier et deuxième enfant : CHF 240.– par mois
Dès le troisième enfant : CHF 270.– par mois
Allocation de formation :
Premier et deuxième enfant : CHF 320.– par mois
Dès le troisième enfant : CHF 350.– par mois
Une allocation unique de CHF 1'200.– est également prévue en cas de naissance ou d’adoption.
Qui finance les allocations ?
Les allocations familiales versées aux salariés sont financées par les employeurs.
Chaque employeur est affilié à une caisse d’allocations familiales et lui verse une cotisation calculée sur les salaires soumis à l’AVS.
Le taux dépend de la caisse à laquelle l’entreprise est affiliée.
Pour la Caisse cantonale neuchâteloise, le taux est de 1,8 % dès le 1er janvier 2026.
Cette cotisation est entièrement à la charge de l’employeur.
Ecritures et montants
Montant dû par l’entreprise
L’entreprise calcule sa cotisation sur les salaires déterminants AVS.
Par exemple, pour une masse salariale de CHF 100'000.– : CHF 100'000.– × 1,8 % = CHF 1'800.–
Écriture : Charges sociales à Dette ALFA CHF 1'800.–
Versement des allocations
En principe, c’est l’employeur qui verse les allocations familiales aux employés, en même temps que le salaire.
Ces montants sont ensuite déduits de ce que l’entreprise doit à sa caisse d’allocations familiales.
Par exemple, l’entreprise verse CHF 1'200.– d’allocations à ses employés : Dette ALFA à Salaires CHF 1'200.–
Le solde avec la Caisse ALFA
Il suffit ensuite de comparer les cotisations dues par l’entreprise avec les allocations versées aux employés.
Cas 1 : L’entreprise doit encore de l’argent à la caisse
- Cotisations dues : CHF 1'800.–
- Allocations versées : CHF 1'200.–
- Solde à payer : CHF 600.–
Écriture : Dette ALFA à Banque CHF 600.–
La caisse doit de l’argent à l’entreprise
- Cotisations dues : CHF 1'800.–
- Allocations versées : CHF 2'100.–
- La caisse doit rembourser : CHF 300.–
Écriture : Banque à Dette ALFA CHF 300.–
13 Écritures comptables des salaires Comptabilisation du salaire brut, des retenues et des charges patronales.
Les écritures
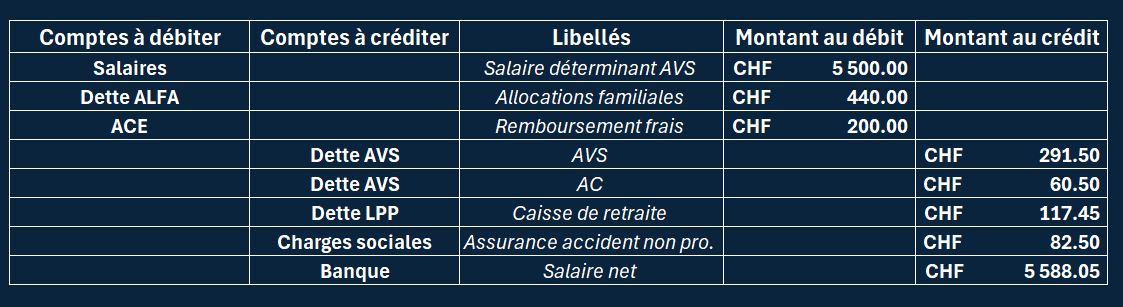
Du côté de l'employé-e
Souvent, les écritures sont passées sur la base d'un décompte salaire comme celui-ci :
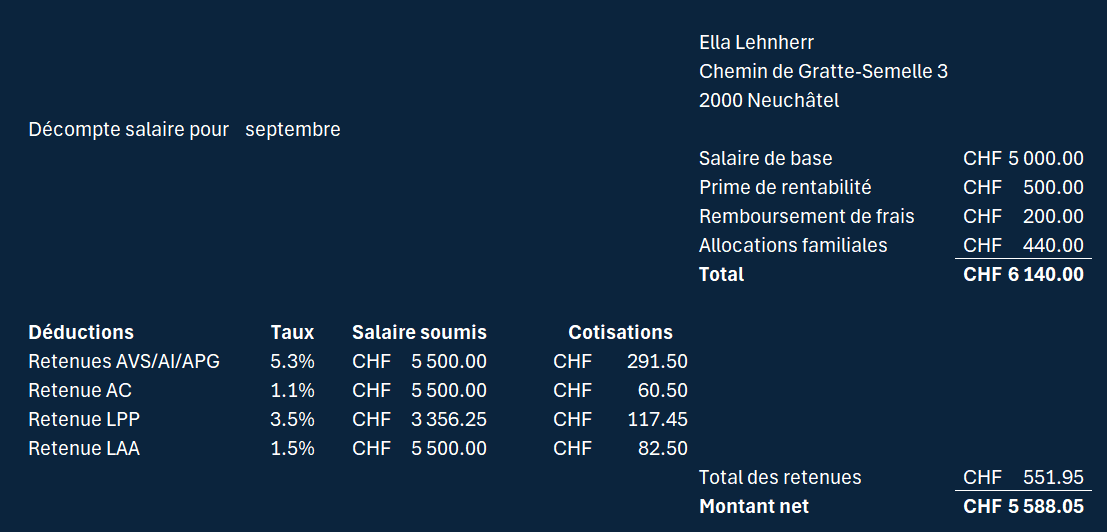
Écritures :
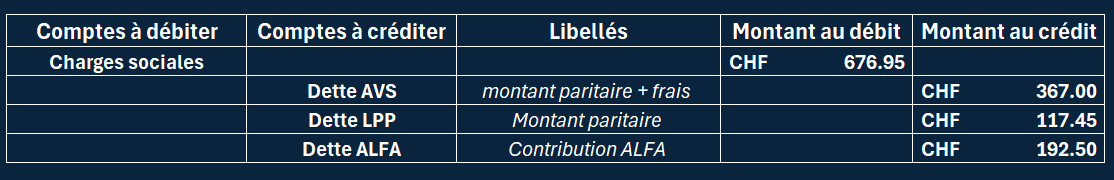
Du côté de l'employeur
Les charges sociales dues
- Pour l'AVS/AI/APG/AC : Charges sociales à Dettes AVS (même montant que le salarié + frais)
- Pour la LPP : Charges sociales à Dettes LPP (même montant que le salarié)
- Pour le montant dû à la Caisse d'allocations familiales : Charges sociales à Dettes ALFA (% des salaires versés)
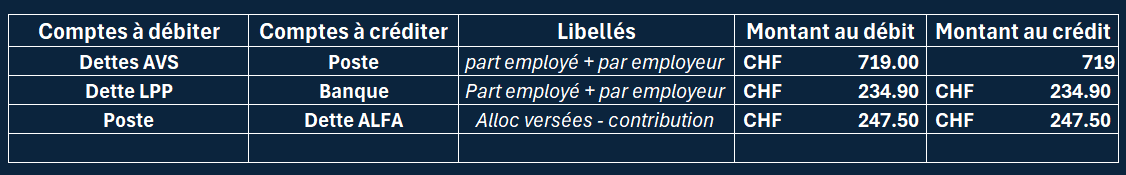
Les montants payés
- Pour la LAA : Charges sociales à banque (en début d'année)
- Pour l'AVS/AI/APG/AC : Dettes AVS à Banque, Poste (y compris la part de le salarié)
- Pour la LPP : Dettes LPP à Banque, Poste (y compris la part de le salarié)
- Pour le solde dû à la Caisse ALFA : Dette ALFA à Banque, Poste
- Pour le solde dû par la Caisse ALFA : Banque, Poste à Dette ALFA
14 Fondation et augmentation de capital Souscription, libération du capital et principales écritures liées à la constitution ou à l’augmentation du capital-actions.
La société anonyme
La fondation, respectivement l'augmentation de capital, se fait en deux phases :
- la souscription : la promesse faite par les futurs actionnaires d'acheter les nouvelles actions émises
- la libération : le paiement du montant dû par les actionnaires.
Étape 1 : la souscription
Lorsqu'une SA est fondée ou lorsque le capital-actions d'une SA existante doit être augmenté, il convient de trouver des investisseurs prêts à devenir actionnaires.
Pour cela, la (future) SA peut éditer un prospectus d'émission dans lequel elle indique ce qui sera fait des fonds. En cliquant sur l'image ci-dessous, vous verrez un exemple de prospectus.
Les investisseurs intéressés pourront souscrire le nombre de nouvelles actions qu'ils désirent en remplissant un bulletin de souscription (voir exemple ci-dessous).
Une fois que toutes les nouvelles actions auront trouvé preneur, la phase de souscription sera terminée. Ainsi, la première journalisation de la fondation ou de l'augmentation de capital pourra être passée.
Deux comptes seront touchés :
- le compte "Actionnaires", compte actif dans lequel figurera le montant dû par les actionnaires.
- Le compte "Capital-actions", compte passif qui remplace le compte "Capital" d'une raison individuelle.
Exemple : Une SA est fondée avec un capital-actions de CHF 500'000.- entièrement souscrit.

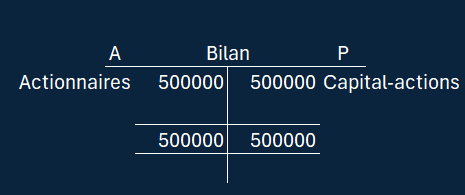
Dès ce moment, les actionnaires doivent CHF 500'000.- à la SA. La deuxième étape peut commencer.
Étape 2 : la libération
La phase de libération correspond au paiement du montant dû par les actionnaires. En payant, les actionnaires se libèrent de leur promesse faite lorsqu'ils ont signé le bulletin de souscription.
Pour des actions au porteur, les actionnaires devront toujours libérer le montant total qu'ils avaient souscrit. La SA, ne connaissant pas l'identité des détenteurs de ce type d'actions, ne pourrait pas les relancer pour le règlement d'un éventuel solde.
En revanche, s'il s'agit d'actions nominatives, la libération pourrait être partielle car, dans ce cas, la SA connaît les actionnaires et pourra leur demander tout de suite une partie du montant dû et réclamer le solde plus tard.
Les comptes touchés :
- Le compte "Actionnaires", compte actif dans lequel figure le montant dû par les actionnaires.
- Un compte de liquidités : souvent "Banque" ou encore un autre type de compte en cas de libération en nature (machines, mobilier, etc.)
Exemple : la SA demande aux actionnaires de libérer 80% des actions souscrites.

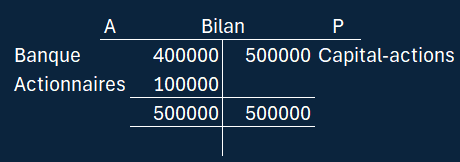
À noter que les actionnaires doivent encore CHF 100'000.-.
Étape 3 : les frais
La fondation d’une SA ou une augmentation du capital-actions peut entraîner différents frais, par exemple :
- les frais de notaire
- les frais d’inscription au registre du commerce
- les frais de conseil
- les frais liés à l’émission des actions
- éventuellement, le droit de timbre d’émission
Ces frais sont comptabilisés comme des charges. Ils ne sont pas inscrits à l’actif du bilan.
Dans notre plan comptable, nous utilisons le compte : FAO (Frais de fondation, d’augmentation de capital et d’organisation)
Les comptes concernés sont donc généralement : FAO, qui est un compte de charges et un compte de liquidités, généralement Banque.
Exemple : nous payons CHF 15'000.– de frais liés à la fondation de la société par banque.
L’écriture est :

Le capital-participation
Une SA peut également augmenter ses fonds propres en créant un capital-participation.
Elle émet alors des bons de participation.
Les bons de participation ressemblent aux actions : ils ont une valeur nominale et donnent notamment droit à une part du bénéfice. En revanche, ils ne donnent pas de droit de vote.
Dans une SA non cotée, le capital-participation ne peut pas dépasser le double du capital-actions.
Par exemple, si une SA possède un capital-actions de CHF 1'000'000.–, son capital-participations pourra atteindre au maximum :
CHF 1'000'000.– × 2 = CHF 2'000'000.–
La démarche comptable est semblable à celle utilisée pour le capital-actions. Les bons de participation peuvent être partiellement libérés. Les règles applicables au capital-actions s’appliquent en principe également au capital-participation.
Exemple : une SA crée un capital-participation de CHF 1'000'000. Il est entièrement souscrit, mais libéré seulement à 80 %.
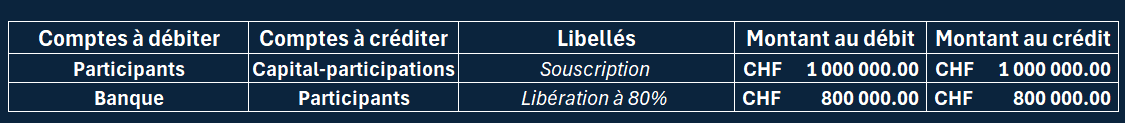
Le compte Participants présente ainsi encore une créance de CHF 200'000 envers les détenteurs des bons de participation.
Souscription et libération d'actions avec prime à l'émission (ou agio)
Lors d’une augmentation de capital, une SA peut émettre de nouvelles actions à un prix supérieur à leur valeur nominale.
La différence entre le prix d’émission et la valeur nominale s’appelle la prime d’émission, ou agio.
Cet agio ne constitue pas un bénéfice. Il est comptabilisé dans la réserve légale issue du capital.
Les comptes utilisés sont généralement :
- Capital-actions
- Actionnaires
- Réserve légale issue du capital
- Banque
Exemple :l la SA augmente son capital de CHF 1'000'000.– en émettant 1'000 actions d’une valeur nominale de CHF 1'000.–.
Concernant la souscription
Le prix d’émission est fixé à CHF 1'200.– par action. L’agio est donc de : CHF 1'200 - CHF 1'000 = CHF 200 par action
Pour 1'000 actions : Capital-actions CHF 1'000'000 et l'agio CHF 200'000. Les actionnaires s’engagent donc à verser au total : CHF 1'200'000
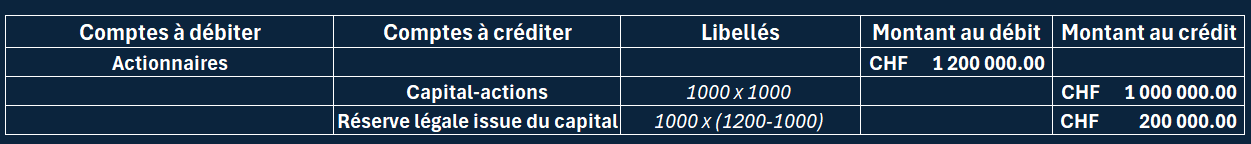
Concernant la libératioon
Dans notre exemple, la société demande le versement de 60 % de la valeur nominale, ainsi que la totalité de l’agio.
- Valeur nominale libérée : CHF 1'000'000 × 60 % = CHF 600'000
- Agio versé : CHF 200'000 = Montant versé à la banque : CHF 600'000 + CHF 200'000 = CHF 800'000.–

Il reste alors CHF 400'000.– de capital-actions à libérer ultérieurement.
15 Répartition du bénéfice de la SA Affectation du bénéfice, réserves, dividendes et report à nouveau.
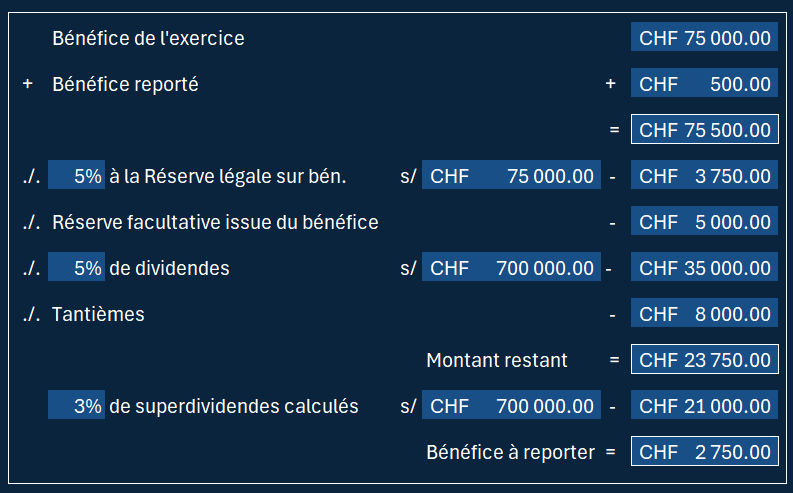
La répartition du bénéfice de la SA
Démarche
Avant de répartir le bénéfice, il faut tenir compte d’un éventuel report de pertes des années précédentes.
1. Attribution à la réserve légale issue du bénéfice
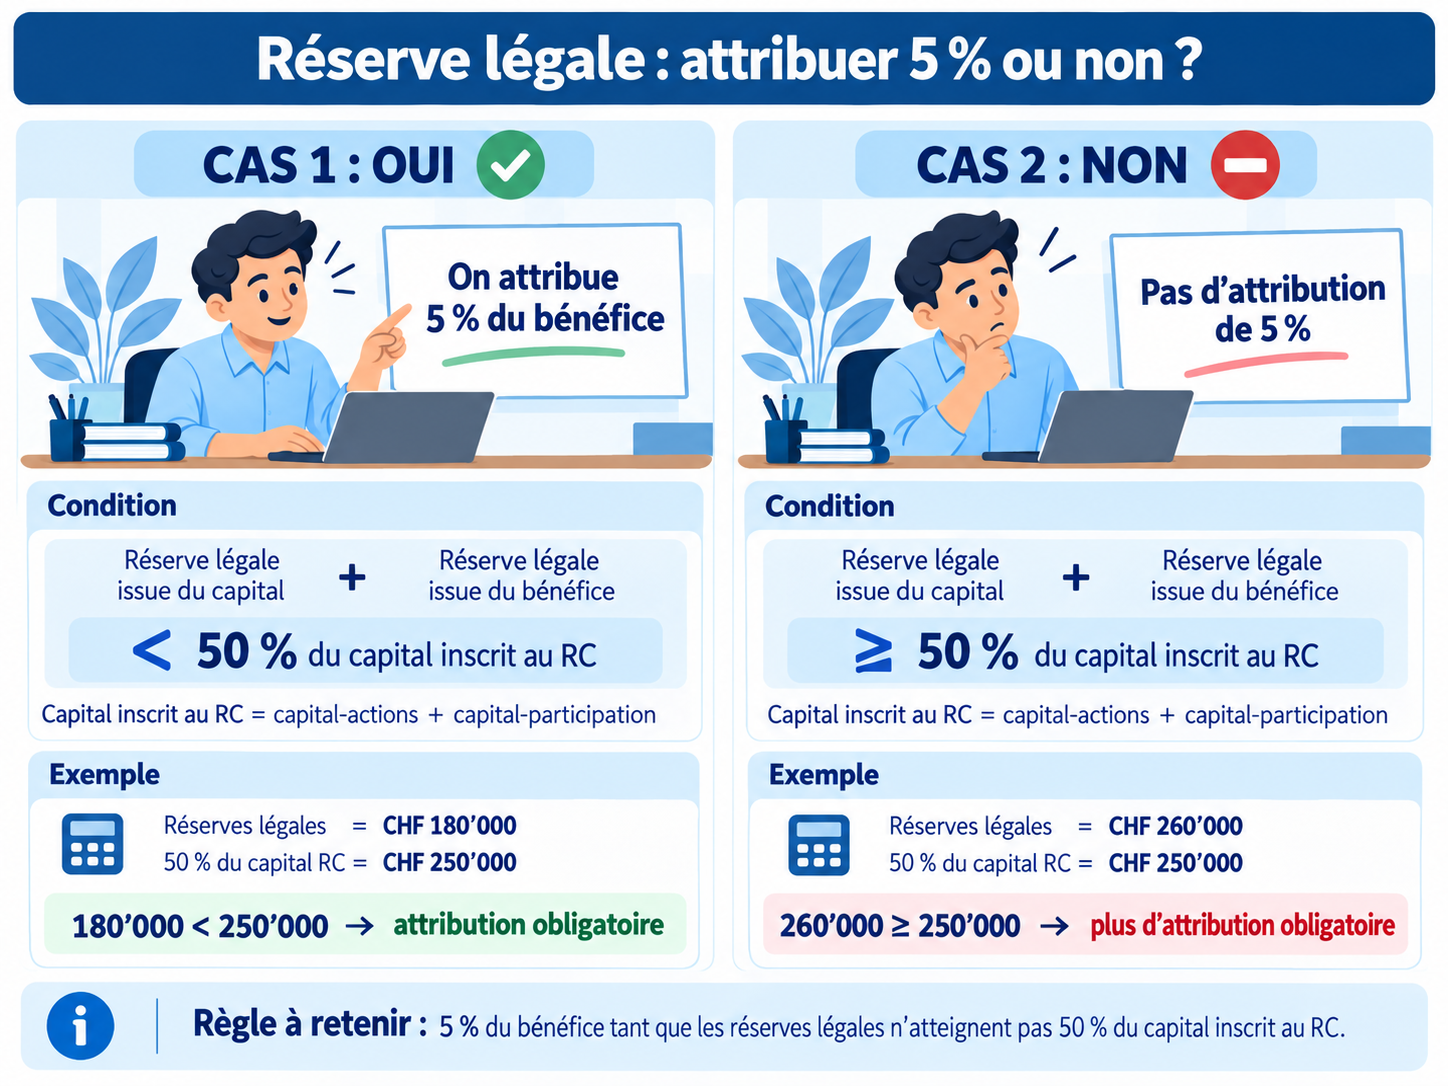
En principe, 5 % du bénéfice de l’exercice doit être attribué à la réserve légale issue du bénéfice.
Cette attribution est obligatoire jusqu’à ce que
Réserve légale issue du capital + Réserve légale issue du bénéfice
atteignent 50 % du capital inscrit au registre du commerce.
S’il existe un capital-participations, celui-ci s’ajoute au capital-actions pour déterminer cette limite.
2. Distribution d’un dividende
Le bénéfice disponible peut ensuite être distribué aux actionnaires et aux participants sous forme de dividende.
Sauf disposition contraire des statuts, le dividende est calculé en fonction des capitaux effectivement libérés.
Si la société souhaite verser des tantièmes, elle doit auparavant avoir distribué un dividende d’au moins 5 %, ou le taux supérieur prévu par les statuts.
3. Distribution de tantièmes
Les tantièmes sont des parts de bénéfice attribuées aux membres du conseil d’administration.
Ils ne peuvent être distribués qu’après :
- l’attribution nécessaire à la réserve légale et
- la distribution d’un dividende d’au moins 5 %, ou du taux supérieur prévu par les statuts.
4. Distribution d’un dividende supplémentaire (superdividende)
La société peut ensuite distribuer une partie du bénéfice restant sous forme de dividende supplémentaire, souvent appelé dans les exercices superdividende.
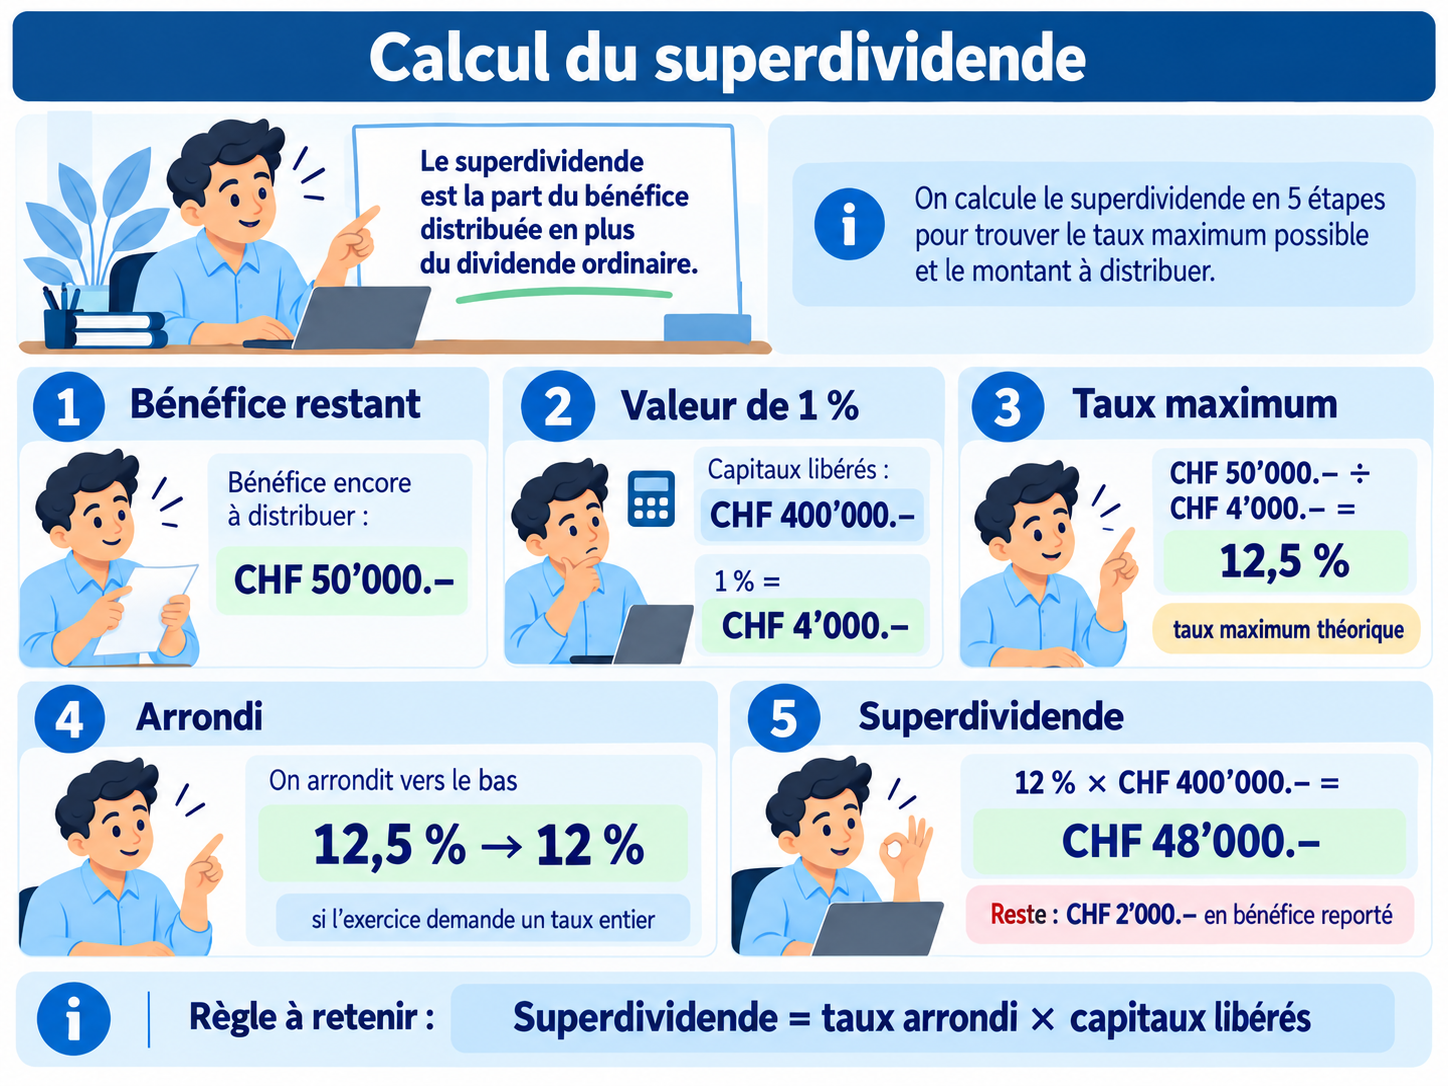
Pour déterminer le taux maximal de superdividende dans nos exercices :
- Nous déterminons le bénéfice restant à distribuer après toutes les répartitions précédentes.
- Nous calculons ce que représente 1 % des capitaux libérés.
Par exemple :
1 % × CHF 400'000.– = CHF 4'000.– - Nous divisons le bénéfice restant par ce montant.
S’il reste CHF 50'000.– :
CHF 50'000.– ÷ CHF 4'000.– = 12,5 %
Le taux maximal possible est donc de 12,5 %.
Si l’exercice demande un taux entier, nous arrondissons vers le bas afin de ne pas distribuer davantage que le bénéfice disponible.
Le taux retenu sera donc : 12 % - Nous calculons le dividende supplémentaire :
CHF 400'000.– × 12 % = CHF 48'000.–
Il restera alors :
CHF 50'000.– – CHF 48'000.– = CHF 2'000.– - Fin de la répartition
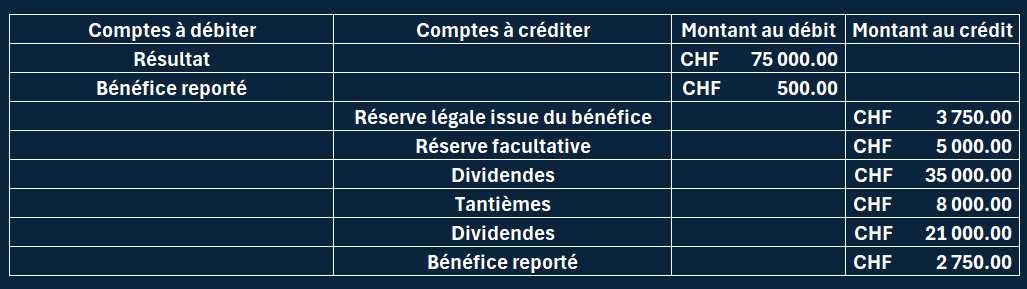
La partie du bénéfice qui n’est pas distribuée est conservée pour l’exercice suivant. Elle est comptabilisée dans le compte Bénéfice reporté.
La journalisation
16 Clôture des comptes de la SA Traitement du résultat, affectation et clôture des comptes propres à la société anonyme.
Clôture des comptes de la SA
Etapes à suivre
En fonction de l'activité de la SA, les premières étapes à suivre sont les mêmes.
La clôture s'éffectuera avec un compte de résultat à un, deux ou trois degrés afin de déterminer le résultat final.
En cas de bénéfice
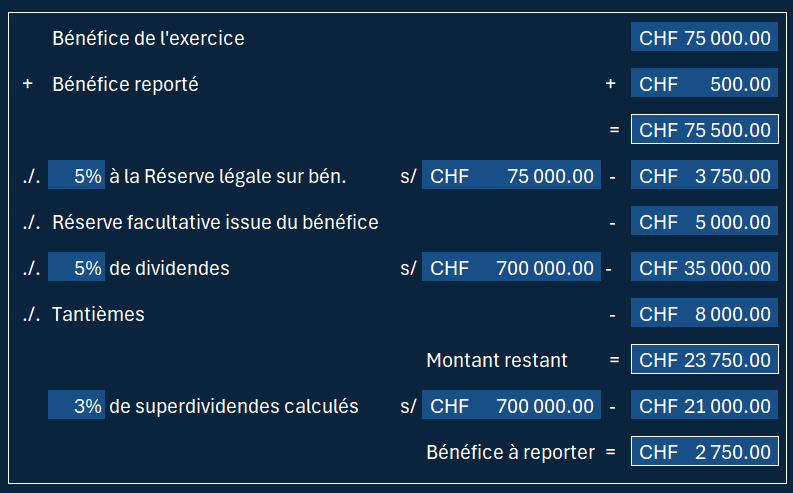
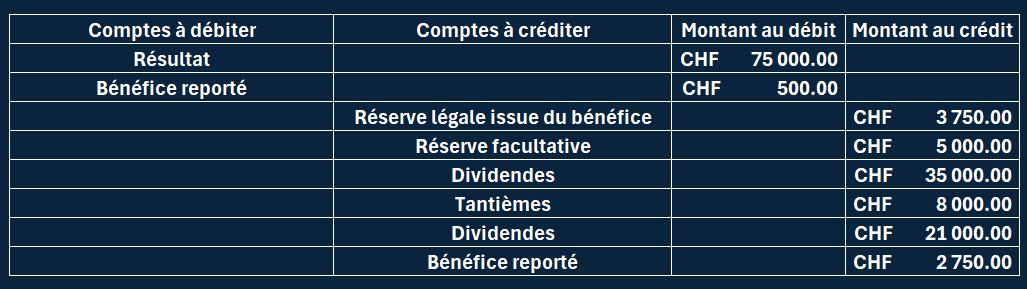
En cas de bénéfice, la SA procédera à la répartition du bénéfice de la SA dans les différents comptes concernés.
Puis elle clôturera les comptes actifs et passifs afin d'établir le bilan final.
En cas de perte
Que se passe-t-il en cas de perte dans une SA ?
Lorsque le compte Résultat d’une société anonyme présente une perte à la fin de l’exercice, celle-ci doit être transférée dans les capitaux propres.
S’il existe un bénéfice reporté provenant des exercices précédents, la perte vient en premier lieu diminuer ce bénéfice.
Si le bénéfice reporté n’est pas suffisant pour absorber la totalité de la perte, le montant restant constitue une perte reportée. Celle-ci est conservée dans les capitaux propres et reportée sur l’exercice suivant.
Ainsi, contrairement à une raison individuelle, la perte d’une SA n’est pas virée dans un compte Privé.
17 Utilité des réserves latentes Comprendre pourquoi les entreprises constituent des réserves latentes et dans quels buts elles peuvent être utilisées.
Les réserves latentes
1. L’actionnaire et l’effet "cadeau"
Lorsqu’un enfant reçoit pour la première fois CHF 50.- à son anniversaire de la part de ses grands-parents, il est ravi. L’année suivante, s’il reçoit CHF 100.-, sa joie sera encore plus grande. Cependant, si l’année d’après il revient à CHF 50.-, il sera déçu, ayant inconsciemment intégré un montant de CHF 100.- comme nouvelle norme.Il en va de même pour les actionnaires. Habitués à percevoir un certain montant de dividendes chaque année, ils considèrent ce revenu comme acquis. Toute diminution suscite leur mécontentement, à l’image de l’enfant qui voit son cadeau d’anniversaire réduit.
Par conséquent, une société anonyme (SA) doit veiller à ne pas décevoir ses actionnaires sous peine de les voir vendre leurs actions, ce qui pourrait entraîner une baisse de la valeur boursière de l’entreprise.
2. Comment satisfaire les actionnaires ?
En cas de bénéfices élevés
Lorsque la SA clôture ses comptes avec des résultats supérieurs aux prévisions, elle peut être confrontée à la nécessité de distribuer des dividendes élevés. Toutefois, pour lisser les fluctuations et éviter des attentes excessives, elle peut constituer des réserves latentess. En augmentant artificiellement certaines charges ou en réduisant certains produits, elle ajuste son bénéfice publié afin de maintenir une distribution de dividendes stable et cohérente.Dans certains cas, une SA peut même choisir d’afficher une perte en invoquant un contexte économique difficile, alors qu’en réalité elle a réalisé un bénéfice.
En cas de pertes
Les réserves latentess accumulées lors des périodes prospères deviennent un atout en période de difficulté. Si l’entreprise enregistre une perte, elle peut alors dissoudre une partie de ces réserves pour améliorer son bilan, voire afficher un bénéfice. L’objectif est de publier un résultat conforme aux attentes des actionnaires ou, du moins, qui leur semble acceptable.3. Et le fisc ?
La législation autorise la constitution de réserves latentess, à condition qu’elles respectent les règles en vigueur. Par exemple, dans le cadre d’un amortissement dégressif, un véhicule peut être amorti à hauteur de 40% dès la première année. Si ce véhicule a peu roulé et conserve une valeur de revente supérieure à 60% de son prix d’achat, un amortissement de 40% crée une réserve latente tout en restant conforme aux directives fiscales.
Par ailleurs, une SA peut tenir plusieurs comptabilités :
- La comptabilité interne, qui reflète la réalité économique de l’entreprise.
- La comptabilité publiée, destinée au public et aux actionnaires.
- La comptabilité fiscale, optimisée en fonction des règles en vigueur et soumise aux autorités fiscales.
En somme, la gestion habile des résultats financiers permet à la SA de répondre aux attentes des actionnaires tout en respectant les obligations légales et fiscales.
18 Effets des réserves latentes Mesurer leurs conséquences sur le bilan, le résultat et la présentation de la situation financière.
Effets des réserves latentes
1. Effet de la constitution d'une réserve latente
Pour constituer une réserve latente, il suffit de sous-évaluer un actif ou de surévaluer une dette. Cela aura pour conséquence, une diminution "artificielle" des capitaux propres.

2. Exemples
Constitution d'une réserve latente sur une immobilisation
Nous décidons de créer une réserve latente de CHF 2'000.- sur notre mobilier.
Le mobilier vaut réellement CHF 10'000.- et nous allons le faire figurer au bilan pour CHF 8'000.-. Nous aurons donc "caché" CHF 2'000.-.
Pour cela, il suffit juste d'amortir le mobilier. Nous créerons ainsi une charge fictive qui fera diminuer artificiellement le bénéfice et donc la fortune.

Constitution d'une réserve latente sur un stock
Nous décidons de créer une réserve latente de CHF 10'000.- sur notre stock.
Le stock vaut réellement CHF 100'000.- et nous allons le faire figurer au bilan pour CHF 90'000.-. Nous aurons donc "caché" CHF 10'000.-.
Pour cela, il suffit juste de comptabiliser une diminution de stock fictive d'un montant de CHF 10'000.-. Nous créerons ainsi une charge fictive qui fera diminuer artificiellement le bénéfice et donc la fortune.

Constitution d'une réserve latente par création ou augmentation d'une provision fictive
Nous décidons de créer une réserve latente de CHF 5'000.- en créant une provision pour litiges alors qu'aucun litige n'est en vue.
Pour cela, il suffit juste de créer cette provision à l'aide d'une charge. Cette charge fictive fera diminuer artificiellement le bénéfice et donc la fortune, alors que la provision ainsi créée correspondra à une dette supplémentaire bien que fictive.

3. Autres considérations
Pour dissoudre des réserves latentess, il convient de pratiquer les opérations inverses à celles démontrées dans les trois exemples, à savoir passer les opérations :
- Mobilier à Amortissements
- Stock de marchandises à VdS
- Provision pour litiges à ACE
Nota bene : le fait d'amortir un actif ne provoque pas systématiquement la constitution d'une réserve latente. Ce n'est le cas que lorsque le montant est exagéré par rapport à la véritable perte de valeur du bien. Il en va de même pour les deux autres exemples.
19 Apurement des réserves latentes Corriger les comptes publiés afin de retrouver les valeurs et résultats réels.
Les apurements de bilan et résultat
1. Principe
Le bilan et le compte de résultat publiés ne reflètent généralement pas la réalité financière de l’entreprise. En effet, certains actifs y sont sous-évalués, tandis que certaines provisions (dettes) sont surévaluées.
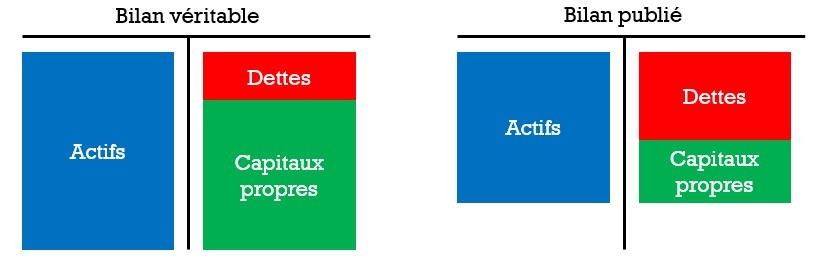
Cette situation découle d’une surévaluation de certaines charges et d’une sous-évaluation de certains produits. De tels documents comptables « ajustés » ne permettent pas une analyse économique fiable de l’entreprise. C’est pourquoi, avant toute interprétation du bilan et du compte de résultat, il est essentiel de reprendre chaque poste et de le rétablir à sa juste valeur. Ce processus est appelé « apurement ».
2. Comment procéder ?
Les binômes comptables
L’apurement se réalise par des écritures comptables spécifiques, impliquant systématiquement deux comptes : un compte du bilan et un compte de charges ou de produits.
Les binômes les plus courants incluent :
- Un actif immobilisé et le compte
Amortissements (si l’amortissement est indirect, l’actif immobilisé est
remplacé par son FAC).
- Le stock et la variation de stock (ce
dernier compte peut être remplacé par le compte Charges de marchandises, PRAMV
ou tout autre compte approprié).
- Titres et produits des titres.
- Ducroire et pertes sur créances.
- Provision et le compte de charge
correspondant (ou encore ACE voire Charges exceptionnelles).
- etc.
3. Quel est l’effet recherché ?
L’ajustement des valeurs, tant dans le bilan que dans le compte de résultat, permet de faire réapparaître la fortune réelle de l’entreprise grâce à une augmentation du résultat net.
Ce résultat ajusté se reflète à la fois dans le compte de résultat et dans les capitaux propres de l’entreprise. La comptabilité « interne » ainsi obtenue affiche alors les véritables valeurs financières, offrant une image plus fidèle de la situation économique de l’entreprise.
20 Point mort Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
NIVEAU : AVANCÉS ET "+"
BUT : Savoir calculer le seuil de rentabilité t connaître ses composants.
Rappel et conventions
Par souci de simplification, nous allons considérer que les coûts d’une entreprise peuvent être classés uniquement en deux catégories :
- les coûts variables, qui dépendent des ventes de l’entreprise
- les coûts fixes qui existent indépendamment de l’activité de l’entreprise.
Les seuls coûts que nous envisagerons comme variables correspondent au coût total des marchandises vendues. Nous les appelleront PRAMV ou frais variables (FV).
Toutes les autres charges seront considérées comme fixes et nommées ACE, frais généraux (FG) ou frais fixes (FF).
Quelques définitions
- CAB : chiffre d’affaires brut. Le CAB correspond au chiffre d’affaires facturé aux clients.
- CAN : chiffre d’affaires net. Le CAN correspond au chiffre d’affaires encaissé.
- PRAMA (CAMA) : prix de revient des marchandises achetées. Le PRAMA correspond au coût total des marchandises achetées.
- PRAMV (CAMV): prix de revient des marchandises vendues. Le PRAMV correspond au coût total des marchandises vendues.
- BB ou MB : bénéfice brut ou marge brute, ou encore marge sur coûts variables. La MB correspond à la différence entre les recettes (CAN) et les frais variables (PRAMV). La MB peut être un bénéfice (BB) ou une perte (PB).
- ACE, FG ou FF : autres charges d’exploitation, frais généraux, frais fixes. Les ACE, FG, FF correspondent à l’ensemble des charges fixes.
- BN ou RN : le résultat net (résultat 1). Le RN correspond à la différence entre les produits et les charges de l’entreprise. Le RN peut être un bénéfice (BN) ou une perte (PN).
Le calcul de base

Différence entre PRAMA et PRAMV
- Le prix de revient d'achat des marchandises achetées ou PRAMA correspond au coût des marchandises achetées.
- Le prix de revient d'achat des marchandises vendues ou PRAMV correspond au coût des marchandises vendues.
- La différence entre ces deux notions correspond à la variation de stock.
Cas 1 :
l'entreprise a acheté trop de marchandises par rapport à ce qu'elle a pu vendre. Il en résulte une augmentation de stock.

Cas 2 :
l'entreprise n'a pas acheté suffisamment de marchandises par rapport à ce qu'elle a pu vendre. Il en résulte une diminution de stock.

La notion de marge brute (MB)

La notion de résultat net

Vision graphique du point mort
Indications :
- la droite du CAN part toujours de l'origine car si on ne vent rien, le CAN vaut CHF 0.-.
- la droite du coût variable (CV, PRAMV) part toujours de l'origine car si on ne vent rien, les marchandises vendues ne valent rien.
- La droite des coûts fixes (CF, FF, FG, ACE) coupe l'axe vertical à la hauteur correspondant au montant des CF. En effet, même si l'entreprise ne vent rien, elle doit tout de même faire face à des coûts tels que loyers, salaires, etc..
- On obtient la droite des coûts totaux (CT) en additionnant les CF et les CV.
- Le point mort est atteint lorsque le CAN atteint le montant des CT. En effet, le montant encaissé (CAN) permet de couvrir tous les coûts (CT).
- Avant le point mort, les CT sont supérieurs au CAN et il en résulte une perte nette. Après le point mort, le CAN est supérieur aux CT et il en résulte un bénéfice net.

Quelques formules :
Stock moyen :
- Calcul :(stock initial + stock final) / 2 ou (stock 1 + stock 2 +...+ stock n) / n
- Indique la valeur moyenne des marchandises en stock
Cadence de rotation du stock :
- Calcul :PRAMV / Stock moyen (au PRA) ou CAN / Stock moyen (au PVN)
- Indique combien de fois le stock a dû être renouvelé durant l'année
Durée de stationnement du stock :
- Calcul :360 / Cadence de rotation du stock
- Indique, en moyenne, en combien de jours le stock est entièrement vendu et doit être renouvelé
Chiffre d'affaires au point mort :
- Calcul :CAN / BB x FF
- Calcul : FF / BB en % du CAN x 100 (ou FF/taux de MB x 100)
- Le CAN au point mort est celui pour lequel il n'y a ni bénéfice net ni perte nette.
Quantité au point mort :
- Calcul : FF / BB par pièce
- A chaque vente, un bénéfice (brut) est réalisé. Combien faut-il de BB unitaires pour couvrir les FF ?
Nombre de jours pour atteindre le point mort :
- Calcul : 360 / CAN x CAN au point mort
- Hypothèse : le CAN est réalisé de manière linéaire tout au long de l'année
21 Généralités sur les ratios Rôle des ratios, règle d’or, fonds de roulement net, besoin en fonds de roulement net et trésorerie.
Généralités sur les ratios
Un ratio met en relation deux éléments provenant du bilan et/ou du compte de résultat. Il permet d’obtenir une information qui ne serait pas forcément visible en observant uniquement les montants comptables.
Les ratios aident ainsi à analyser la situation de l’entreprise, à identifier ses forces et ses faiblesses et, si nécessaire, à prendre les mesures appropriées.
Il existe de nombreux ratios. Certains permettent d’évaluer la liquidité, d’autres le financement, l’endettement, la rentabilité ou encore l’évolution de l’activité.
Avant de les étudier, il est toutefois nécessaire de comprendre quelques principes essentiels liés au financement de l’entreprise.
Les ratios : le tableau de bord de l’entreprise
On peut comparer les ratios aux instruments présents sur le tableau de bord d’une voiture.
Lorsque vous conduisez, vous ne démontez pas le moteur pour savoir si tout fonctionne correctement. Vous observez simplement quelques indicateurs :
- le tachymètre indique votre vitesse ;
- le compte-tours renseigne sur le régime du moteur ;
- l’odomètre indique la distance parcourue ;
- les témoins d’alerte signalent un éventuel problème : niveau d’huile, moteur, batterie, etc.
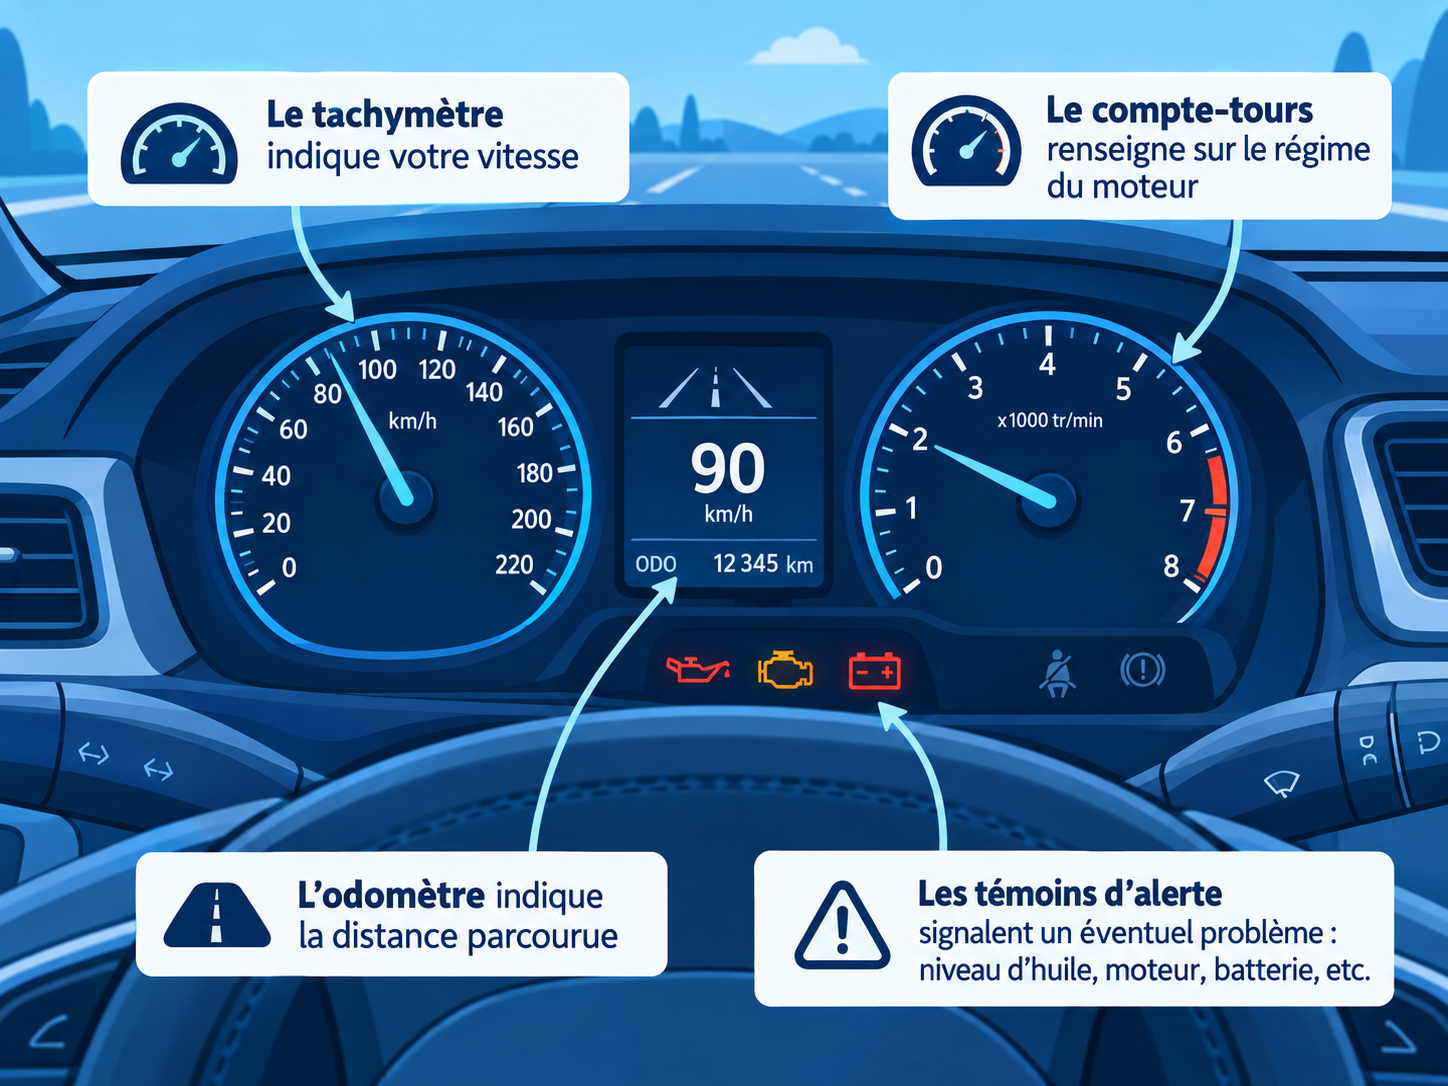
Les ratios jouent un rôle similaire dans une entreprise. Ils transforment les informations comptables en indicateurs simples à interpréter :
- le chiffre d’affaires indique la progression des ventes
- la comptabilité en général permet de voir le niveau des charges et produits
- etc..
- et les ratios jouent le rôle de témoins d'alarme ou d'alerte
Pris séparément, ils donnent une information précise. Observés ensemble et comparés dans le temps, ils constituent un véritable tableau de bord de la santé financière de l’entreprise.
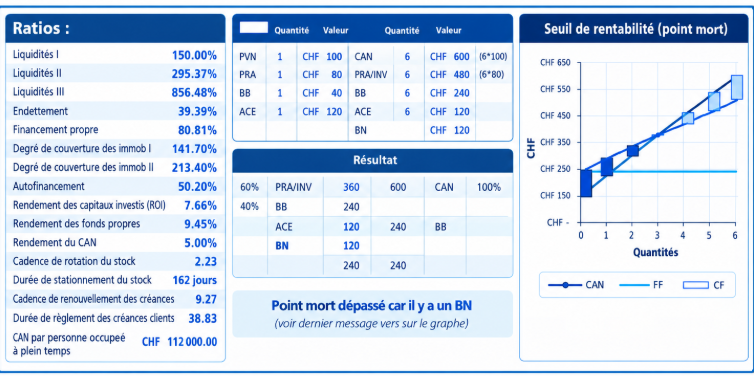
Avant d’aborder les ratios, voyons quelques principes généraux liés au financement de l’entreprise.
La règle d’or du financement
En principe, la durée du financement doit correspondre à la durée pendant laquelle les fonds sont utilisés :
- les emplois à court terme doivent être financés par des ressources à court terme
- les emplois à long terme doivent être financés par des ressources à long terme
Ainsi :
- les actifs circulants sont principalement financés par les dettes à court terme
- les actifs immobilisés doivent être financés par les capitaux permanents (capitaux propres et dettes à long terme)
Le fonds de roulement net (FRN)
Le fonds de roulement net mesure la part des ressources à long terme qui reste disponible après le financement des actifs immobilisés.
Exemple : FRN = capitaux permanents - actifs immobilisés
Prenons un exemple.
Pour ouvrir son magasin, une entreprise a obtenu des financements à long terme (capitaux permanents) :
- capital apporté par le propriétaire CHF 200'000
- emprunt bancaire à long terme CHF 300'000
Avec cet argent, elle a d’abord financé ses investissements durables : le local, les installations, le mobilier, les ordinateurs, etc. le tout pour CHF 320'000
Une fois ces investissements financés, il lui reste encore CHF 80'000 de ressources à long terme.
Ces CHF 80'000 constituent son fonds de roulement net (FRN) : Capitaux permanents - Actifs immobilisés = CHF 500'000 - CHF 320'000 = CHF 80'000
On peut donc voir le FRN comme : l'argent stable qui reste disponible pour financer le fonctionnement quotidien de l’entreprise.
Le FRN correspond donc à un coussin financier d'argent remboursable à long terme (dettes à long terme) voire pas à rembourser (capital).
Si les stocks restent un peu plus longtemps en magasin ou si les clients paient plus tard, l'entreprise dispose encore d'un financement durable pour absorber ce décalage.
Exemple : FRN = Actifs circulants - dettes à court terme
Reprenons le même commerce et supposons que le bilan présente les éléments suivants :
- Stock de vélos et accessoires : CHF 90'000
- Créances clients : CHF 20'000
- Banque et caisse : CHF 30'000
Les actifs circulants s'élèvent donc à : CHF 90'000 + CHF 20'000 + CHF 30'000 = CHF 140'000
Admettons que le magasin a également des dettes à court terme, par exemple :
- Dettes fournisseurs : CHF 60'000
On peut alors retrouver le FRN avec la formule : FRN = Actifs circulants − Dettes à court terme
FRN = CHF 140'000 − CHF 60'000 = CHF 80'000
Cela signifie que, sur les CHF 140'000 d'actifs circulants, CHF 60'000 sont financés par les fournisseurs et autres dettes à court terme. Les CHF 80'000 restants sont financés par des ressources à long terme.
Plus simplement, on peut dire que l’entreprise devra rembourser relativement rapidement les CHF 60'000 de dettes à court terme, alors que les CHF 80'000 restants sont financés par des ressources qui restent à sa disposition plus longtemps.
L’entreprise dispose donc d’une marge de sécurité, car elle n’a pas besoin de transformer immédiatement l’ensemble de ses actifs circulants en liquidités pour faire face à ses dettes à court terme.
Le besoin en fonds de roulement (BFR)
Le besoin en fonds de roulement provient du décalage entre les encaissements et les décaissements liés à l’activité de l’entreprise.
De manière simplifiée : BFR = Stocks + Créances clients − Dettes fournisseurs
De manière encore plus simplifiée : au sujet des marchandises le BFR correspond à ce que l'entreprise doit encore encaisser - ce que l'entrer encore payer
Cela signifie qu'au moment où la marchandises nous est facturée et livrée, BFR est égal à zéro car le stock est équivalent aux Dettes fournisseurs.
Mais :
- les marchandises sont généralement achetées avant d’être vendues et restent donc quelque temps en stock
- les fournisseurs peuvent être payés avant que les clients aient eux-mêmes réglé leurs factures
En règle générale, lorsque le chiffre d’affaires augmente, les stocks et les créances augmentent également, ce qui tend à accroître le BFR
Relation entre le FRN, le BFR et la trésorerie
Rappel :
- FRN = ce que l’entreprise a encore à disposition pour financer son activité après avoir financé ses immobilisations
- BFR = ce que l’exploitation lui demande de financer
Par conséquent, la trésorerie nette = ce qu’il reste après avoir couvert ce besoin
Trésorerie nette = FRN − BFR
Exemple : si le FRN est de CHF 80'000 et que l’exploitation nécessite CHF 50'000 de financement, il reste CHF 30'000 de trésorerie nette.
Ainsi :
- si FRN > BFR, la trésorerie nette est positive
Autrement dit, si après avoir financé les stocks et les créances clients en tenant compte des dettes fournisseurs, il reste une partie du FRN disponible, alors la trésorerie est positive. - si FRN = BFR, la trésorerie nette est nulle
Autrement dit, si le FRN suffit juste à financer les marchandises en stock et les créances clients, compte tenu du délai de paiement accordé par les fournisseurs, la trésorerie est nulle. - si FRN < BFR, la trésorerie nette est négative
Autrement dit, si le FRN ne suffit pas à financer les marchandises en stock et les créances clients, compte tenu du délai de paiement accordé par les fournisseurs, la trésorerie est négative.
Lorsque la trésorerie est négative, l’entreprise doit généralement recourir à un financement à court terme, par exemple à un compte courant bancaire débiteur.
Une trésorerie très importante n’est toutefois pas nécessairement souhaitable : des liquidités excessives qui restent inutilisées peuvent diminuer la rentabilité de l’entreprise.
Cas particulier : les grandes surfaces
Certaines entreprises, notamment les grandes surfaces, peuvent avoir un BFR négatif.
Elles encaissent généralement leurs ventes immédiatement, alors qu’elles bénéficient d’un délai pour payer leurs fournisseurs. Elles disposent ainsi temporairement de liquidités avant même d’avoir réglé leurs achats.
Dans ce cas, les dettes d’exploitation peuvent être supérieures aux stocks et aux créances, ce qui transforme le besoin de financement en ressource de financement.
22 Les ratios du bilan Liquidité, couverture des immobilisations et structure financière.
Les ratios du bilan
Les ratios du bilan peuvent être classés en trois catégories :
- les ratios de liquidité (haut du bilan)
- les ratios de couverture des immobilisations (bas de bilan)
- les ratios de structure (passif du bilan)
1. Les ratios de liquidités
Les ratios de liquidité permettent de mesurer la capacité de l’entreprise à faire face à ses dettes à court terme.
Ils permettent donc d’évaluer si l’entreprise dispose de suffisamment d’actifs rapidement mobilisables pour régler les dettes qui arriveront prochainement à échéance.
Il existe trois principaux ratios de liquidité :
- le ratio de liquidité 1
- le ratio de liquidité 2
- le ratio de liquidité 3
Principes
- Un niveau de liquidités trop faible peut entraîner des difficultés de paiement et, dans les cas extrêmes, une situation d’insolvabilité.
- Un niveau de liquidités trop élevé n’est pas nécessairement souhaitable non plus : des liquidités inutilisées peuvent diminuer la rentabilité de l’entreprise. Autrement dit, l’argent « dort » au lieu d’être investi ou utilisé dans l’activité.
Les ratios de liquidité doivent être interprétés avec prudence :
- ils donnent une indication de la situation de l’entreprise à un moment précis. Or, le niveau des liquidités peut varier fortement au cours de l’année en fonction du cycle d’exploitation, des variations saisonnières ou d’événements exceptionnels ;
- ils indiquent qu’une situation existe, mais n’en expliquent pas nécessairement les causes ;
- certains éléments des actifs circulants sont parfois difficiles à évaluer correctement, notamment les stocks et les créances clients. Un stock peut par exemple être difficile à vendre rapidement, tandis qu’une créance peut être encaissée avec retard ou ne pas être encaissée intégralement.
Ratio de liquidité 1
Autres appellations : Cash Ratio, ratio de liquidité immédiate.
Le ratio de liquidité 1 mesure la capacité de l’entreprise à régler immédiatement ses dettes à court terme uniquement avec ses liquidités disponibles.
Formule : Ratio de liquidité 1 = Liquidités / Dettes à court terme × 100
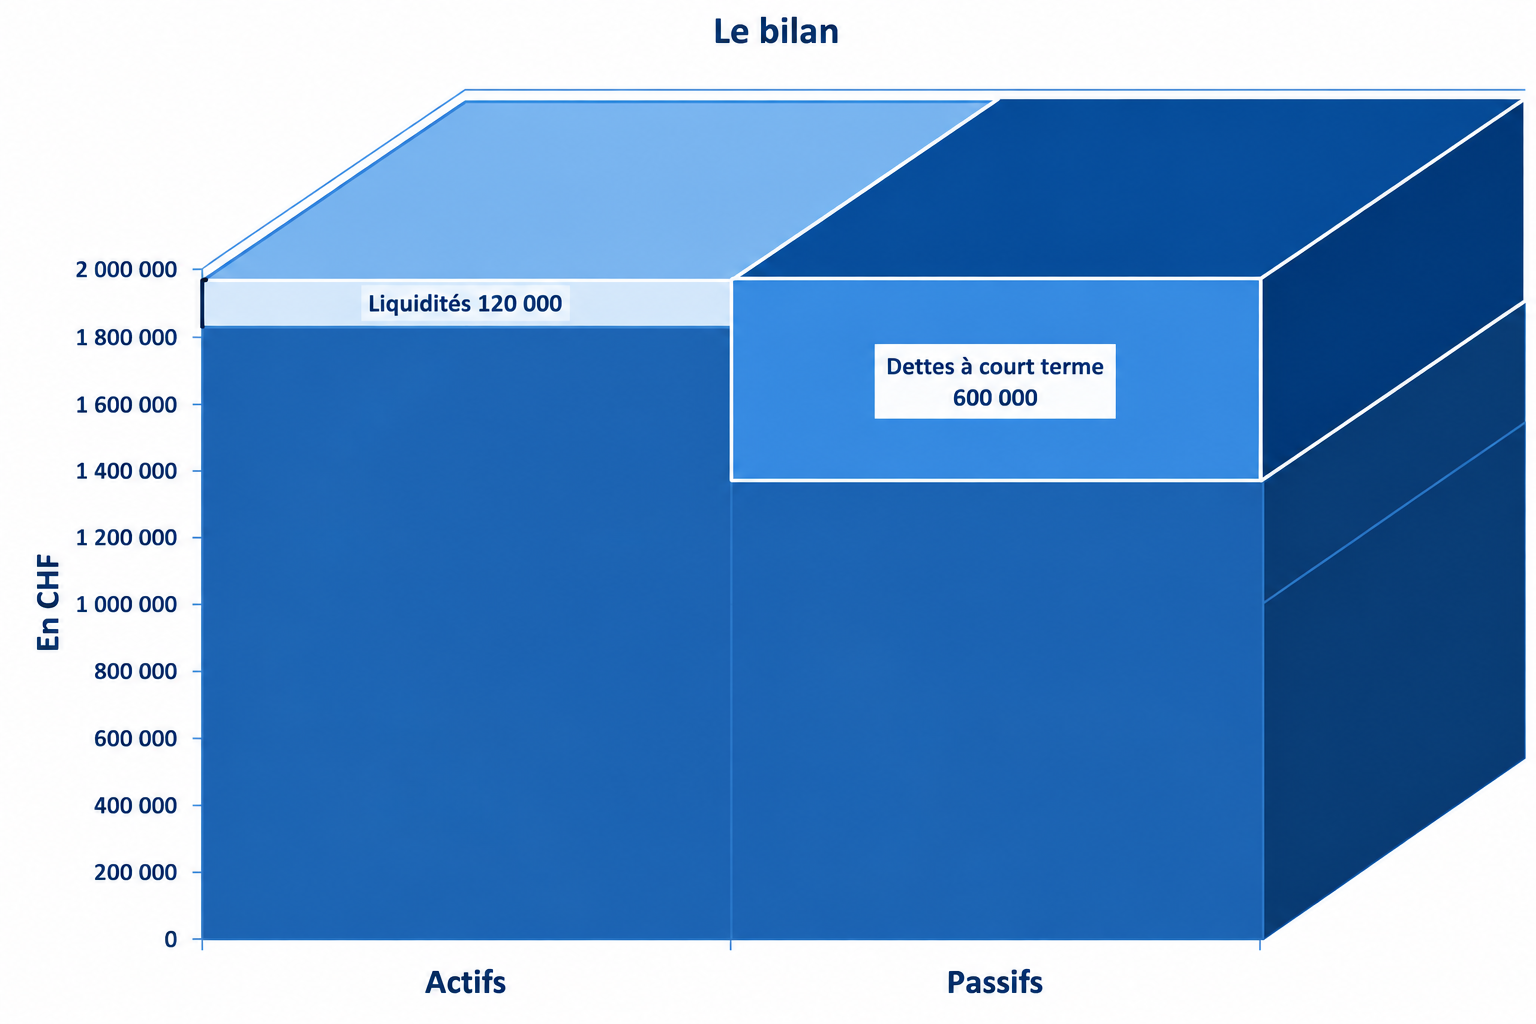
Analyse : ce ratio indique le pourcentage des dettes à court terme que l'entreprise peut payer immédiatement avec les liquidités dont elle dispose.
Exemple : Un ratio de 25% indique que l'entreprise peut payer aujourd'hui le quart de ses dettes payables dans moins d'un an.
Constat :
Les dettes à court terme ne sont pas toutes exigibles immédiatement (échéance : moins d'un an). Il n'est donc pas utile de disposer de l'entier de la somme due mais juste ce qu'il faut pour faire face aux quelques dettes exigibles sur le moment.
Le pourcent idéal dépend de chaque branche, marché ou activité.
Ratio de liquidité 2
Autres appellations : Quick Ratio, ratio de liquidité réduite
Formule : (Liquidités + créances) / dettes à court terme * 100
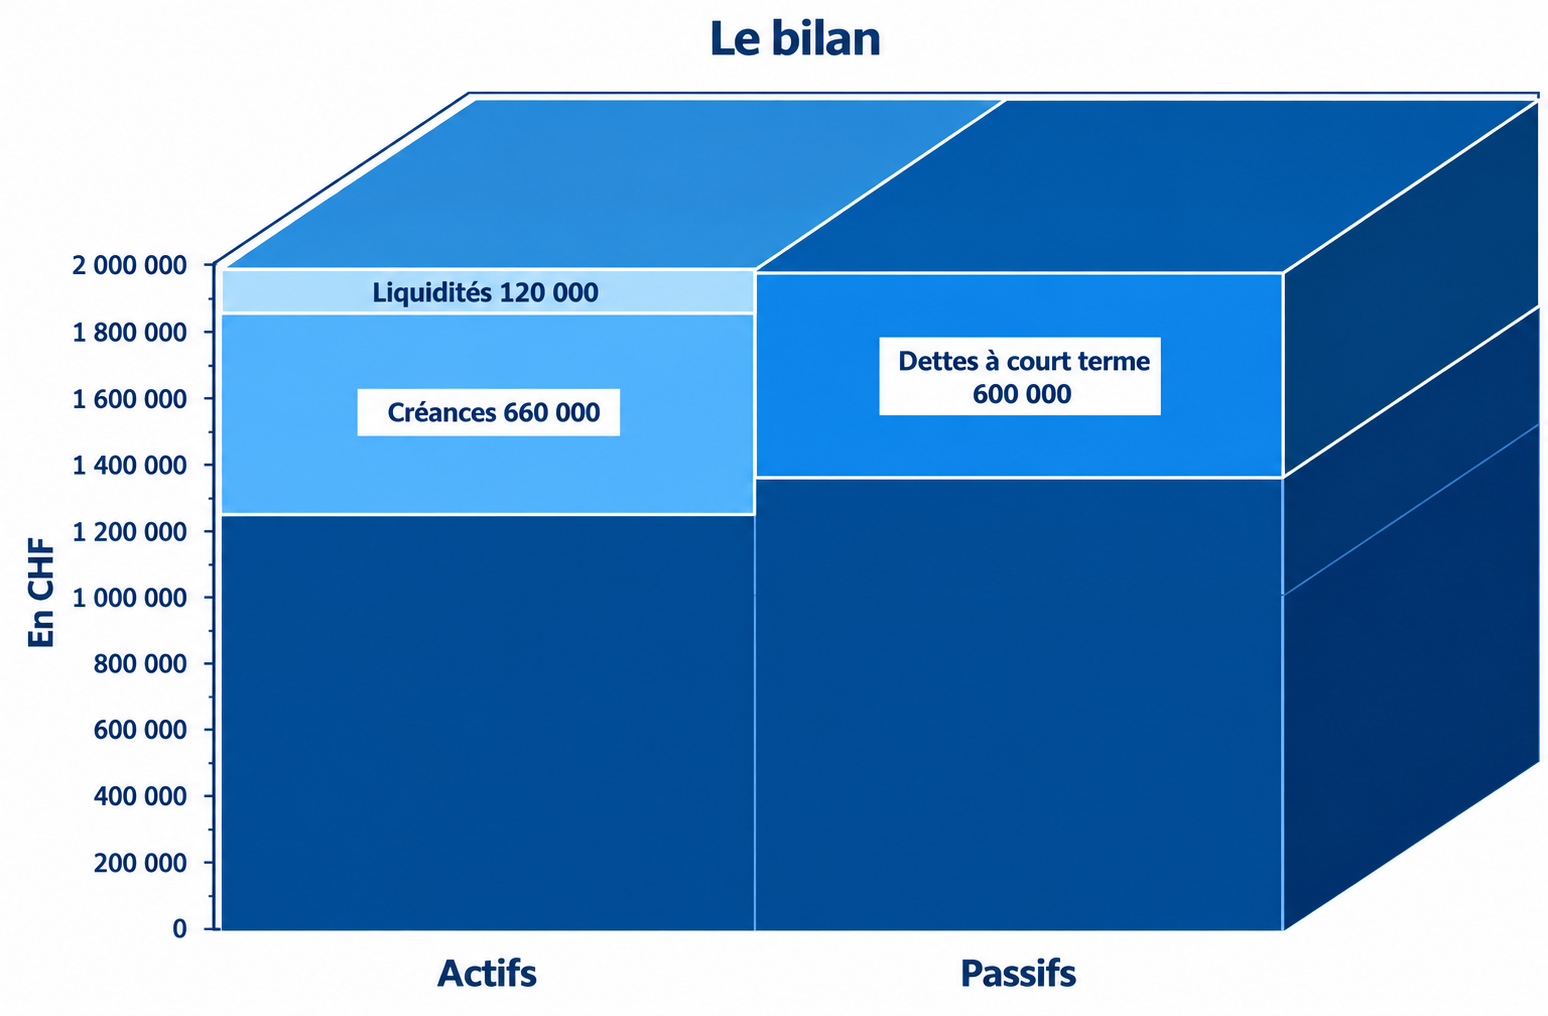
Analyse : En admettant que les échéances des créances et des dettes à court terme concordent, ce ratio indique la capacité de l'entreprise à honorer ses dettes lorsqu'elles seront exigibles.
Exemple : un ratio de 80% indique que l'entreprise ne pourra pas rembourser toutes ses dettes lorsqu'elles seront devenues exigibles.
Constat :
On pourrait penser qu'un ratio de liquidité 2 égal à 100% pourrait convenir. Il n'est toutefois pas certain que toutes les créances soient encaissées (clients douteux).
Ici aussi, le pourcent idéal dépend de chaque branche, marché ou activité mais on peut dire que le ratio de liquidité 2 doit, en principe, être supérieur à 100%.
Ratio de liquidité 3
Autres appellations : Current Ratio, ratio de liquidité générale, ratio de fonds de roulement net
Formule : (Liquidités + créances + stocks) / dettes à court terme * 100 ou Actifs circulants / dettes à court terme * 100
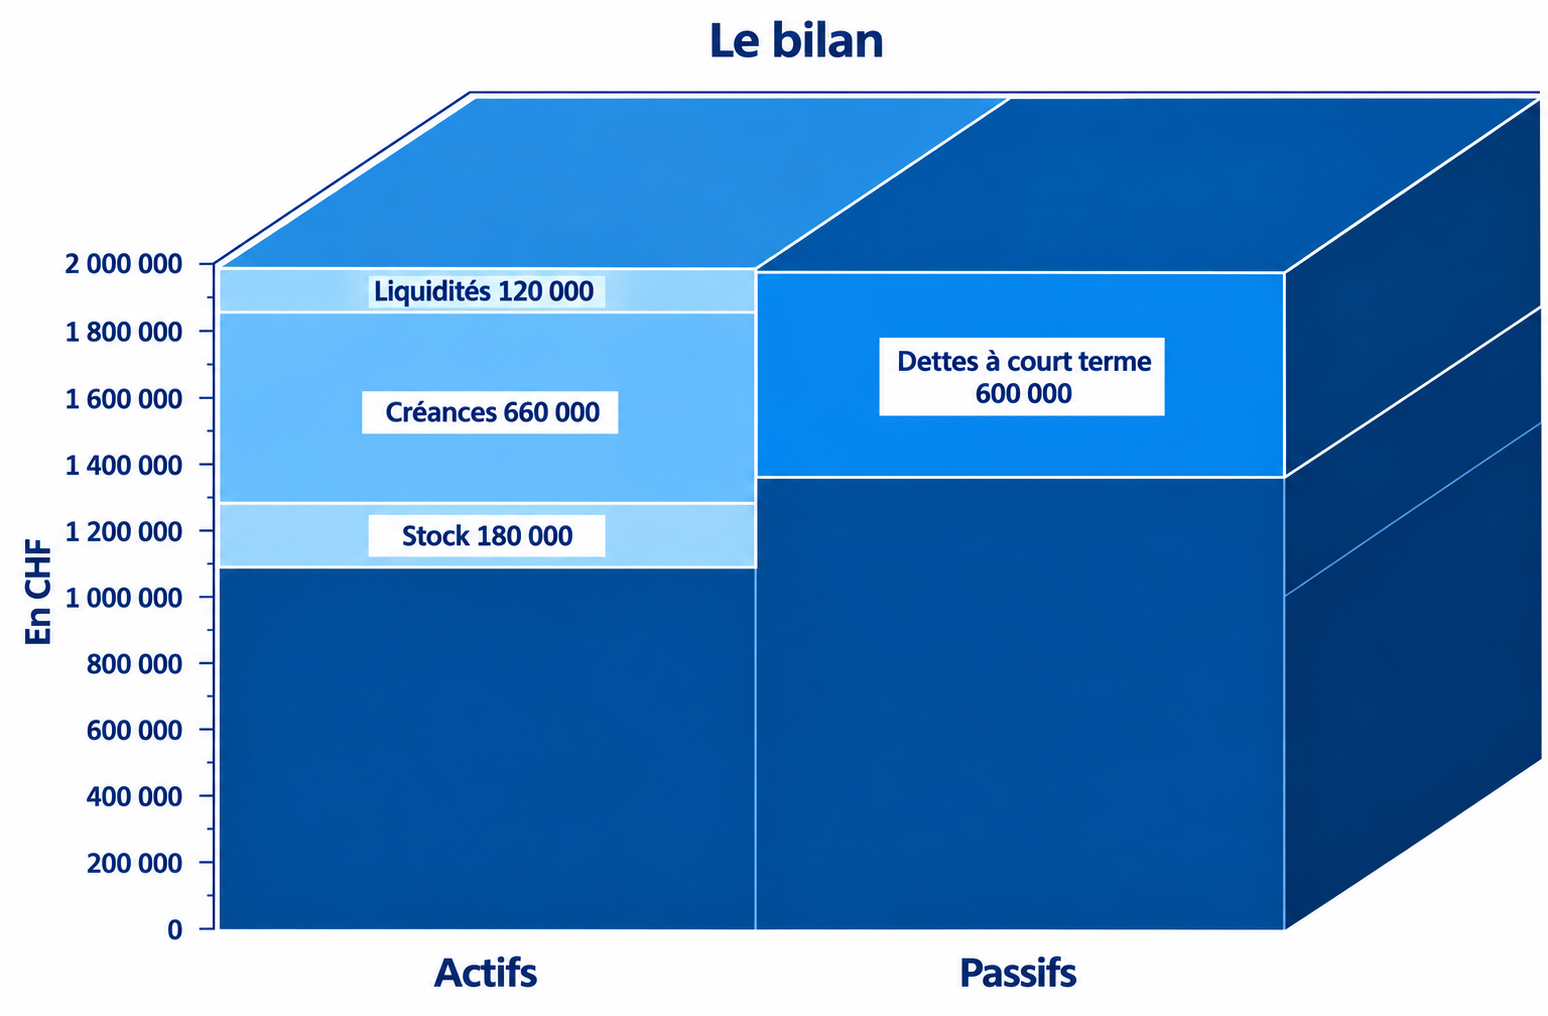
Analyse : avoir un ratio de liquidité 3 supérieur à 100% indique que le fonds de roulement net est positif.
Constat :
A quel prix l'entreprise vendra-t-elle son stock ? Difficile de répondre à cette question. Ce ratio ne donnera donc pas de très grandes indications si le stock n'est pas géré correctement.
Ici encore, le pourcent idéal dépend de chaque branche, marché ou activité mais on peut dire que le ratio de liquidité 3 doit, en principe, atteindre les 200%.
2. Les ratios de couverture des immobilisations
Il est possible de voir si la règle d'or en matière de financement est respectée en analysant le bas du bilan.
Nous verrons ici deux ratios mettant en rapport les immobilisations et leur financement.
Ces ratios sont :
- le ratio de couverture des immobilisations 1
- le ratio de couverture des immobilisations 2
Principes :
- les immobilisations ne doivent pas être financées par des dettes à court terme
- au mieux, les immobilisations devraient être financées à 100% par les capitaux propres.
Limites de ces ratios :
- vision statique. Les résultats ne sont valables que sur le moment.
- ces ratios donnent des indications sans en préciser les causes.
Le ratio de couverture des immobilisations 1
Autres appellations : Ratio de financement des immobilisations 1
Formule : Capitaux propres / actifs immobilisés * 100
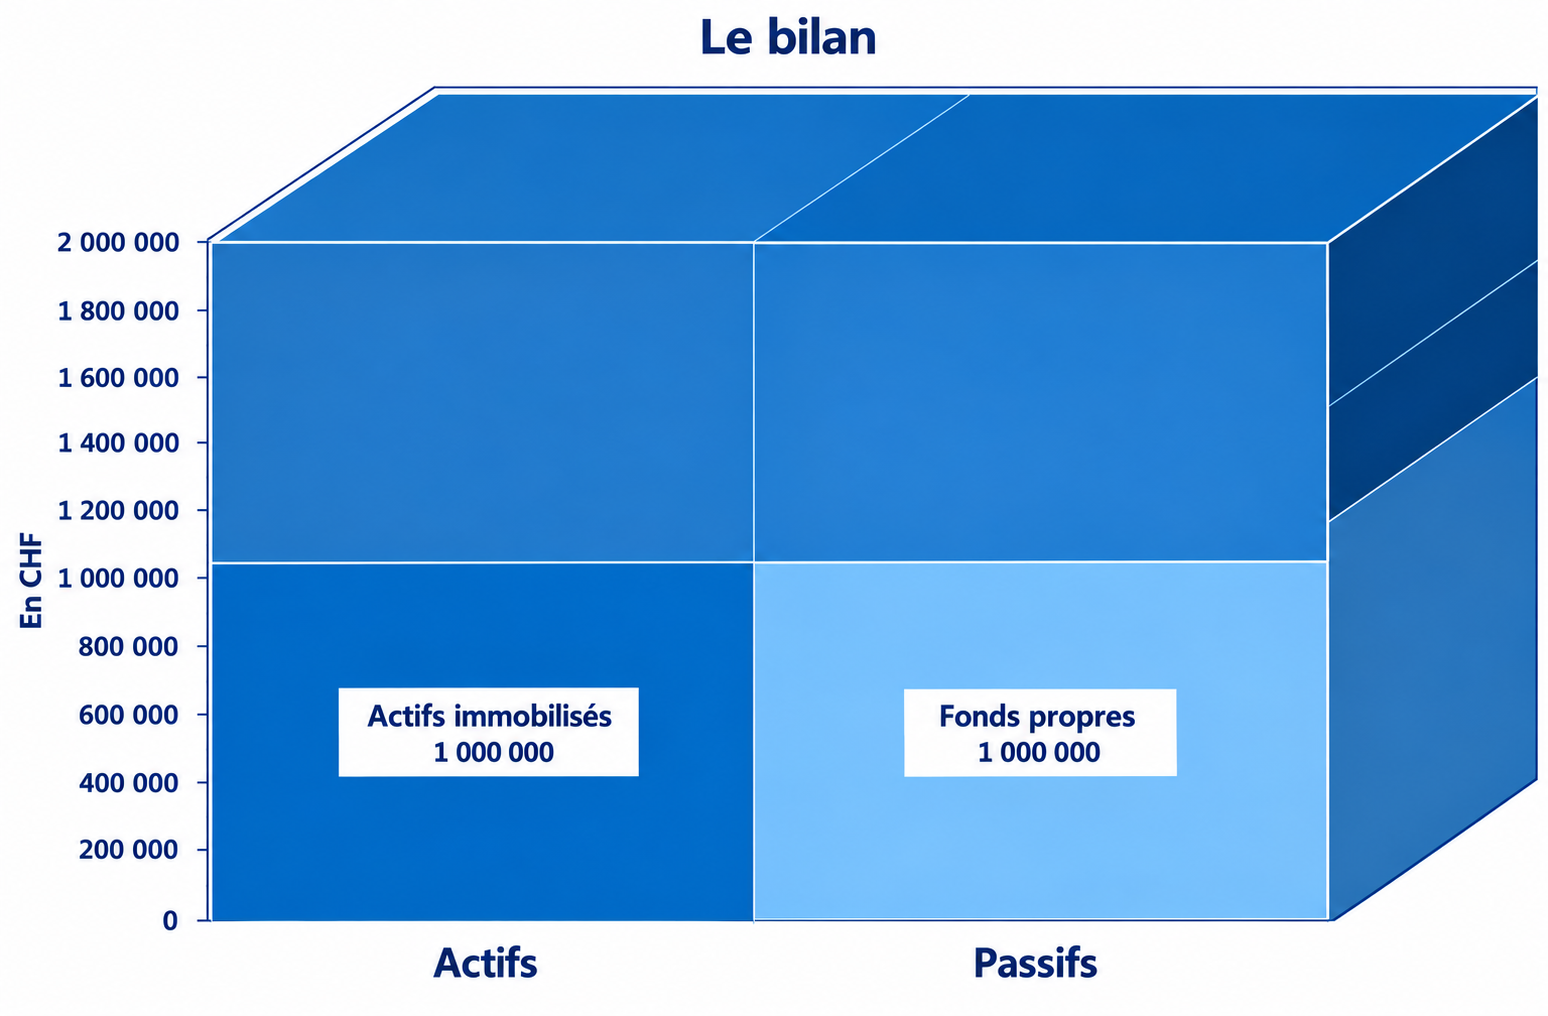
Analyse : ce ratio indique dans quelle proportion les actifs immobilisés sont financés par des capitaux propres.
Exemple : un ratio de 80% indique que l'entreprise finance en partie (80%) ses actifs immobilisés par des fonds propres.
Constat :
Dans le meilleur des cas, le ratio de couverture des immobilisations 1 devrait atteindre 100%. Ainsi, l'entreprise trouvera plus facilement des fonds étrangers pour financer son développement (investissements de croissance).Le ratio de couverture des immobilisations 2
Autres appellations : Ratio de financement des immobilisations 2
Formule : (Capitaux propres + dettes à long terme) / actifs immobilisés * 100 ou capitaux permanents / actifs immobilisés * 100
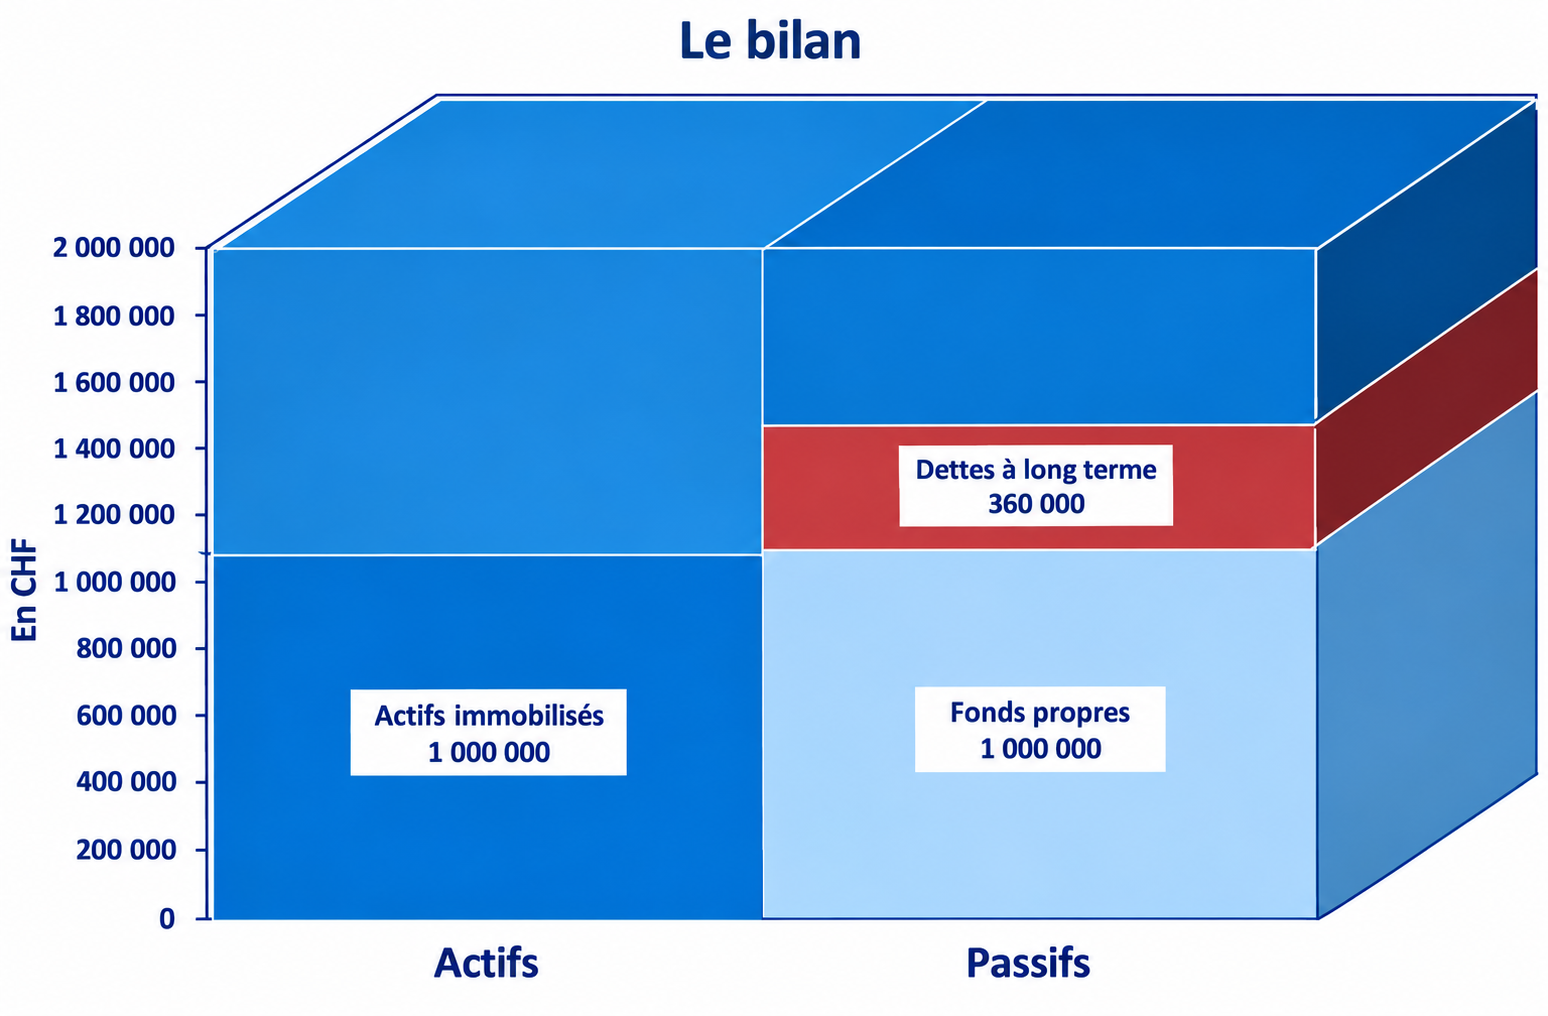
Analyse : ce ratio indique dans quelle proportion les actifs immobilisés sont financés par des capitaux permanents.
Exemple : Un ratio de 120% indique que l'entreprise finance bien plus que ses actifs immobilisés par des capitaux permanents.
Constat :
Ce ratio doit toujours être supérieur à 100%. Cela signifie que le fonds de roulement net est positif. Dans le cas contraire, on pourrait devoir vendre une immobilisation pour payer une dette à court terme ... inconcevable !3. Les ratios de structure
Ces ratios indiquent la politique de financement de l'entreprise.
Nous verrons ici trois ratios de structure :
- le ratio de financement propre
- le ratio d'endettement
- le ratio d'autofinancement
Principes :
- un trop fort degré d'endettement est risqué (insolvabilité, impossibilité de lever des fonds étrangers supplémentaires)
- un trop faible de degré d'endettement peut nuire à la rentabilité (effet de levier financier)
- ces ratios dépendent de la capacité qu'a l'entreprise à lever des fonds (propres ou étrangers) et à en générer par son activité économique.
Limites de ces ratios :
- vision statique. Les résultats ne sont valables que sur le moment.
- ces ratios donnent des indications sans en préciser les causes.
Le ratio de financement propre
Autres appellations : Ratio d'autonomie, Equity ratio
Formules :
- Capitaux propres / total de l'actif * 100
- 100% - ratio d'endettement
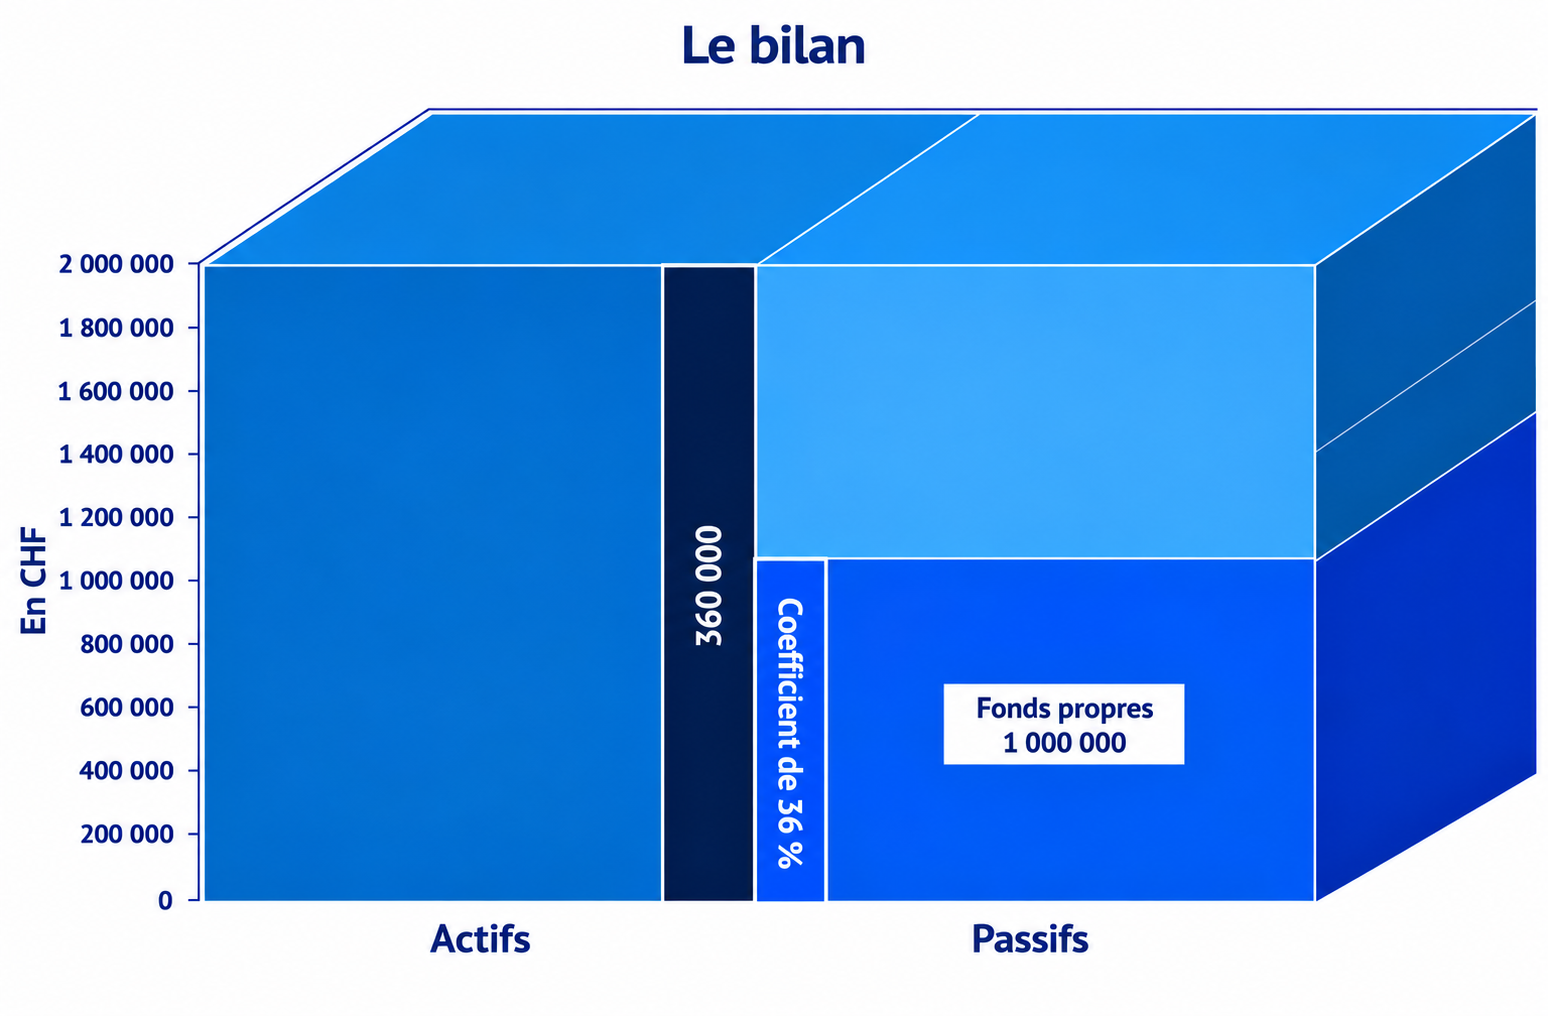
Analyse : ce ratio indique dans quelle proportion les actifs sont financés par des capitaux propres.
Exemple : un ratio de 20% indique que l'entreprise finance à hauteur de 20% l'ensemble de ses actifs avec de fonds propres.
Constat :
- Un ratio de 100% indiquerait que l'entreprise n'a aucune dette ! Un ratio élevé indique donc que l'entreprise est très autonome. Elle ne court, en principe, pas de risque d'insolvabilité et qu'elle ne doit pas payer beaucoup d'intérêts.
- En s'endettant "intelligemment" (j'emprunte à 5% et j'investis dans une nouvelle machine qui me rapporte 10%), elle aurait toutefois été plus rentable.
- Le pourcent idéal dépend de chaque branche, marché ou activité mais ce ratio ne devrait pas être inférieur à 20%.
Le ratio d'endettement
Autres appellations : Debt ratio
Formules :
- Dettes / total de l'actif * 100
- 100% - ratio de financement propre
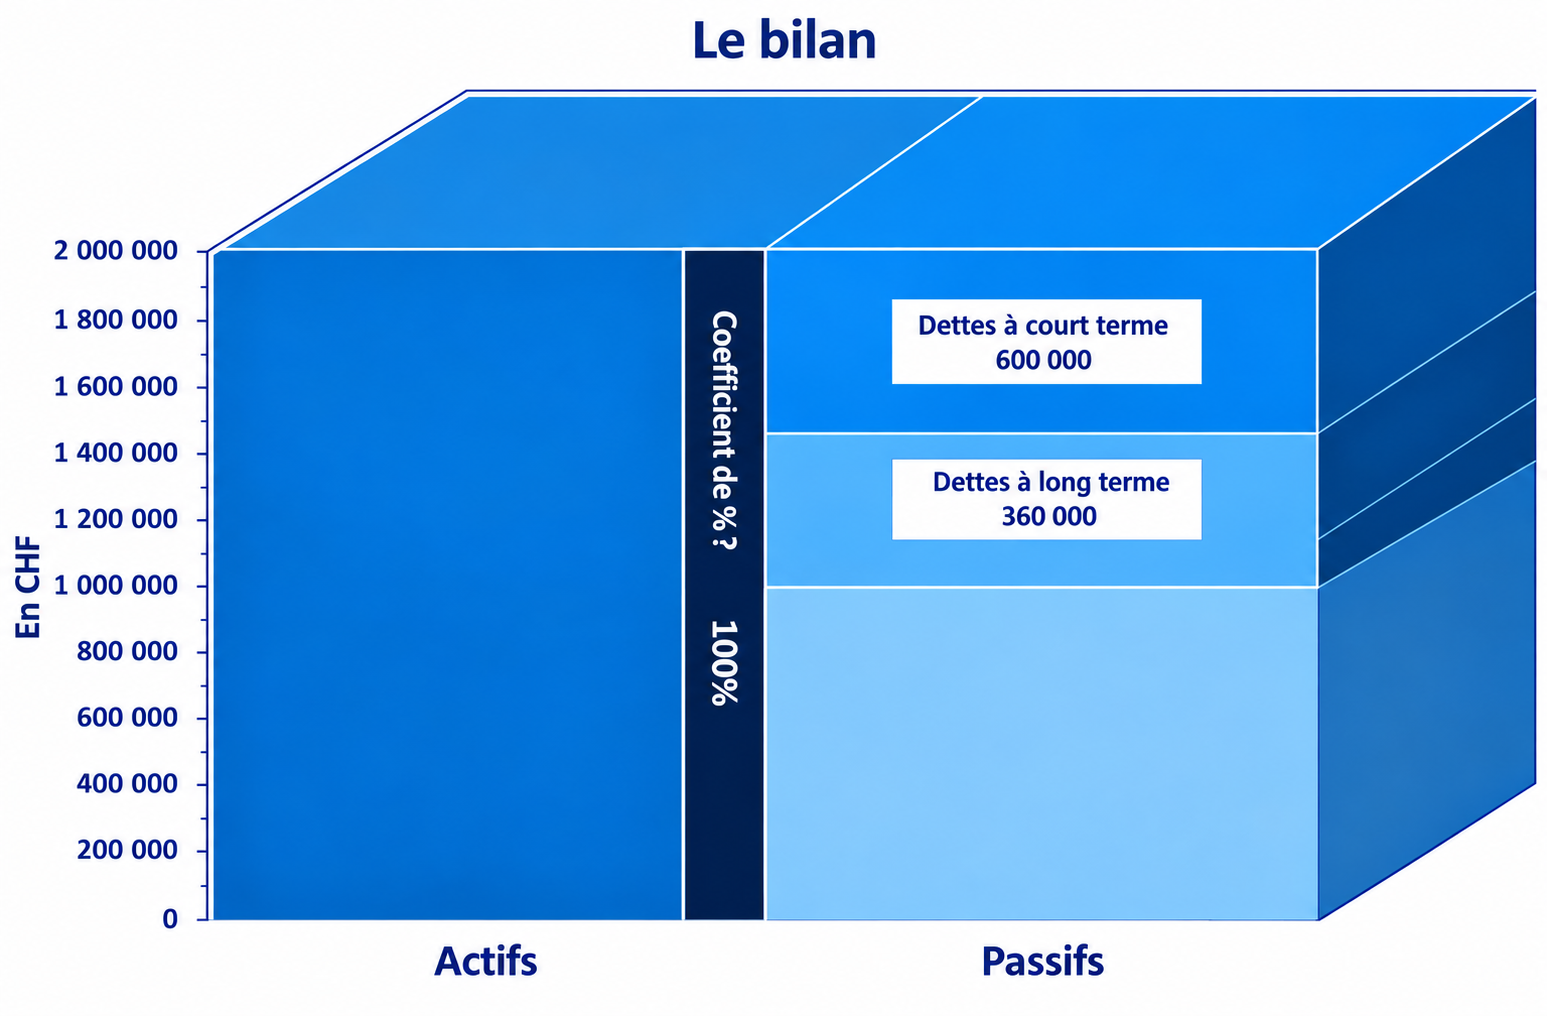
Analyse : ce ratio indique dans quelle proportion les actifs sont financés par des dettes.
Exemple : un ratio de 60% indique que l'entreprise finance à hauteur de 60% l'ensemble de ses actifs avec dettes.
Constat :
- Un ratio de 100% indiquerait que l'entreprise n'a plus de capitaux propres ! Un ratio élevé indique donc que l'entreprise est très endettée. Elle court un risque d'insolvabilité très fort et doit payer beaucoup d'intérêts. Et si les taux d'intérêts augmentent ...?
- Il convient de choisir un bon équilibre entre sécurité et rentabilité.
- Le pourcent idéal dépend de chaque branche, marché ou activité mais ce ratio ne devrait pas dépasser 80%.
Le ratio d'autofinancement
Formules :
- (Réserves + Bénéfice reporté) / capitaux propres * 100
- Capital de croissance / Capitaux propres * 100
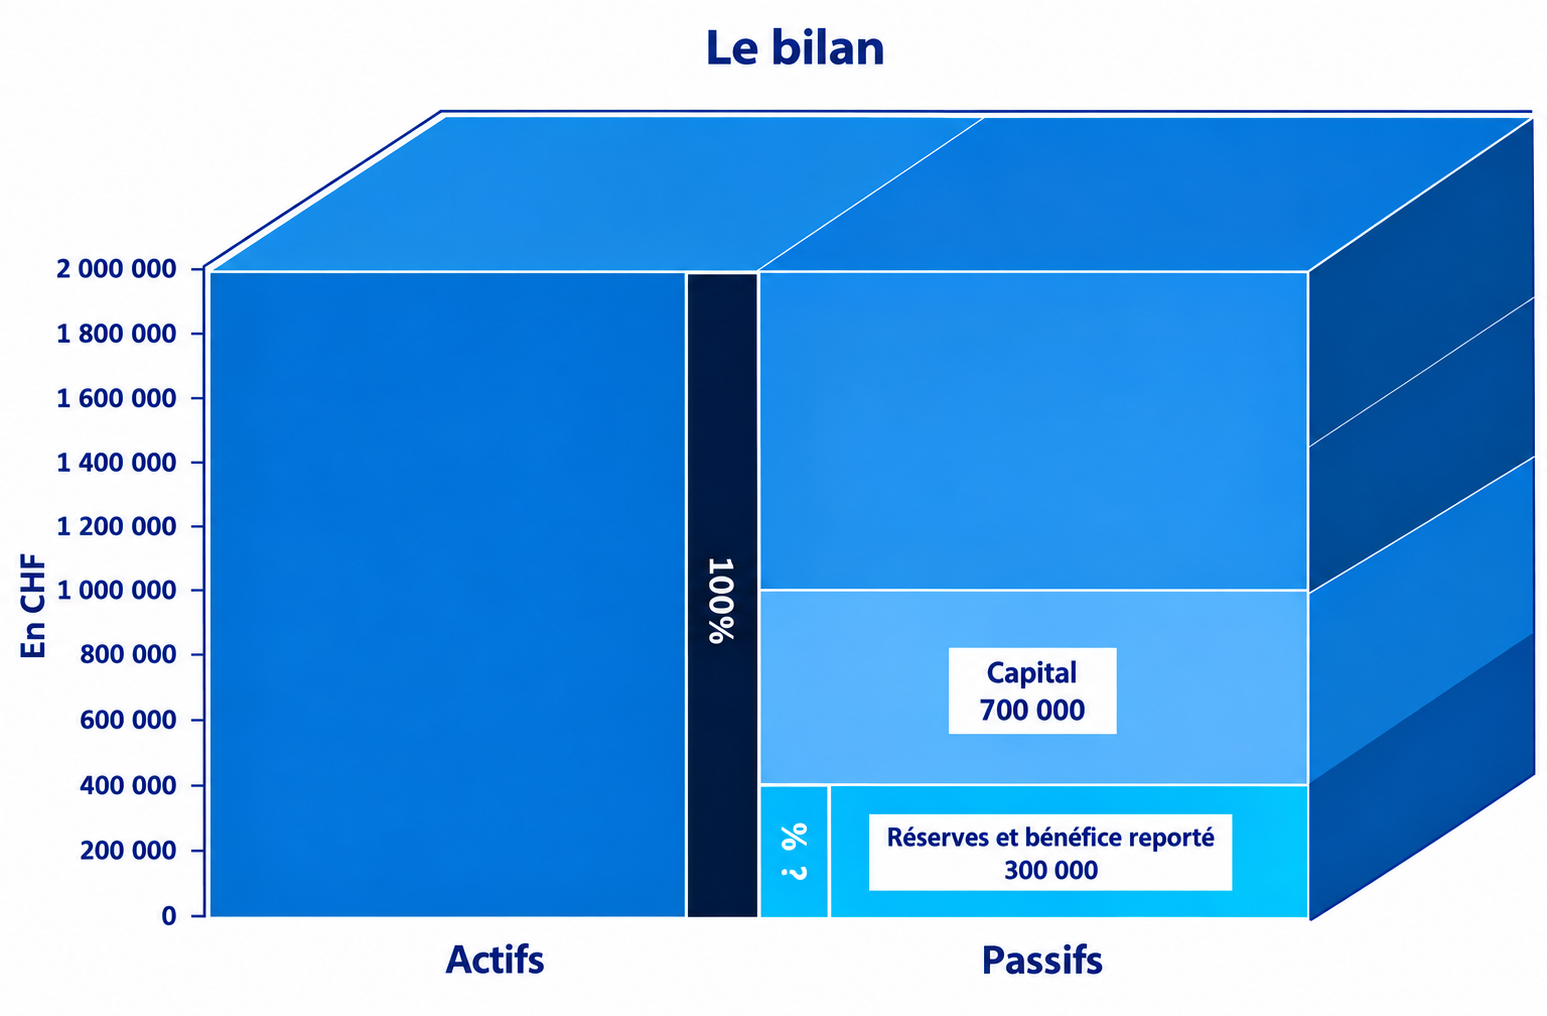
Analyse : les réserves correspondent à des bénéfices qui n'ont pas été distribués. Ce capital de croissance peut servir au financement d'investissements futurs.
Constat :
- Un ratio élevé indique que l'entreprise conserve une grande part de son bénéfice pour s'autofinancer
- Un ratio faible indique par contre que l'entreprise est généreuse avec ses actionnaires (ou alors qu'elle n'a pas pu générer beaucoup de fonds)
- Un ratio faible peut également indiquer que l'entreprise est jeune et qu'elle n'a donc pas encore eu le temps de conserver beaucoup de bénéfices.
23 Les ratios du compte de résultat Rentabilité des capitaux propres, rentabilité des investissements et rentabilité du chiffre d’affaires.
Les ratios du compte de résultat
Nous étudierons ici quelques ratios en lien avec le bénéfice tels que :
- Le rendement des capitaux propres (ou Return on Equity)
- Le rendement des capitaux investis (ou Return on Investment)
- Le rendement du chiffre d’affairess
Le rendement des capitaux propres
Autres appellations : Return on Equity (ROE), Ratio de rentabilité financière, Taux de profit
Formule : Bénéfice net / capitaux propres * 100
Analyse : ce ratio mesure le rendement qu'obtiennent les actionnaires par rapport à leur investissement dans l'entreprise. Dès lors, ce ratio doit être élevé pour attirer de nouveaux actionnaires.
Exemple : un ratio de 20% indique que l'entreprise crée un bénéfice de 20 centimes par franc investi par les actionnaires.
Constats :
- Un ROE élevé n'est pas forcément la garantie d'une bonne gestion de l'entreprise.
- Pour rappel, un ROE élevé peut être obtenu avec un bénéfice net élevé mais aussi avec des capitaux propres faibles.
- Il est possible d'obtenir un bénéfice élevé en pratiquant une politique d'investissement risquée (risque élevé). Il est également possible d'influencer ce ratio à la hausse en diminuant les capitaux propres (rachat d'actions propres).
- De même un ROE faible peut être dû à des investissements importants dont les effets bénéfiques se feront sentir plus tard.
- Dans tous les cas, le ROE permet de comparer des entreprises d'une même branche nécessitant des capitaux semblables pour autant qu'elles aient un degré d'endettement identique.
Le rendement des capitaux investis
Autres appellations : Return on Investment (ROI), Ratio de rentabilité financière
Formule : (Bénéfice net + intérêts payés) / Total du bilan x 100
Analyse : ce ratio indique ce que gagne l'entreprise par franc de capital investi.
Exemple : un ratio de 10% indique que l'entreprise crée un bénéfice de 10 centimes par franc investi dans l'entreprise.
Constat :
Ce ratio permet la comparaison entre entreprises quel que soit leur degré d'endettement.
En effet, une entreprise endettée aura un bénéfice plus petit car amputé des intérêts payés.
En additionnant le bénéfice net et les intérêts payés, on permet à l'entreprise endettée d'être comparée à une entreprise sans dettes dont le bénéfice n'est pas amputé par des intérêts.
Le rendement du chiffre d’affaires
Autres appellations : Return on sales, Ratio de rentabilité commerciale
Formule : Bénéfice net / CAN x 100
Analyse : ce ratio indique combien de centimes de bénéfice net sont gagnés à chaque fois que l'entreprise vend pour CHF 1.- de marchandises. Ce ratio indique la rentabilité de l'entreprise en fonction de son volume d'activité. Ce ratio est également un indicateur de maîtrise des ACE.
Exemple : un ratio de 15% indique que l'entreprise crée un bénéfice net de 15 centimes par franc de chiffre d’affairess.
Constat :
Attention aux charges et produits exceptionnels qui influencent le résultat net. (remarque valable pour tous les ratios avec résultat net).
24 Les ratios liés au Cash-Flow Capacité de financement, rendement brut et interprétation des flux générés.
Les ratios en lien avec le Cash-Flow
Nous étudierons ici quelques ratios en lien avec le Cash-Flow tels que :
- Le Cash-Flow en % de l'investissement
- Le Cash-Flow en % du capital propre
- Le Cash-Flow en % du CAN
Le Cash-Flow en % de l'investissement
Formule : CF / Investissements x 100
Analyse : ce ratio indique la part des investissements financée par le Cash-Flow.
Exemple : si ce ratio vaut 100%, cela signifie que l'entreprise n'a pas dû emprunter pour financer ses investissements.
Constat :
Les PME n'ont pas forcément accès aux crédits d'investissement. Elles ne peuvent donc compter que sur leur propre capacité à générer des fonds par leur activité économique (Cash-Flow)
Le Cash-Flow en % des capitaux propres
Formule : CF / Total des capitaux propres x 100
Analyse : ce ratio indique le rendement de l'entreprise en prenant en compte le CF plutôt que le bénéfice. Il s'agit de la rentabilité brute des capitaux propres (le ROE correspondant à la rentabilité nette des capitaux propres).
Le Cash-Flow en % du CAN
Formule : CF / CAN x 100
Analyse : ce ratio indique combien de centimes de CF sont gagnés à chaque fois que l'entreprise vend pour CHF 1.- de marchandises. Ce ratio donne plus d'indications que le Cash-Flow seul. Ça permet la comparaison avec d'autres entreprises de tailles différentes.
25 Les ratios liés au BFRN Rotations et délais du stock, des créances clients et des dettes fournisseurs.
Les ratios en lien avec le BFR
Nous étudierons ici quelques ratios en lien avec le besoin en fonds de roulement tels que :
- La cadence de rotation du stock
- La durée de stationnement du stock
- La cadence de renouvellement des créances
- La durée de règlement des créances
- La cadence de renouvellement des dettes fournisseurs
- La durée de règlement des dettes fournisseurs
La cadence de rotation du stock
Formule : PRAMV / Stock moyen (au PRA) ou CAN / Stock moyen (au PVN)
Analyse : ce ratio indique combien de fois le stock a dû être renouvelé durant l'année.
La durée de stationnement du stock
Formule : 360 / Cadence de rotation du stock
Analyse : ce ratio indique, en moyenne, en combien de jours le stock est entièrement vendu et doit être renouvelé.
La cadence de renouvellement des créances
Formule : CAN / Solde moyen des créances
Analyse : ce ratio indique combien de fois nous avons envoyé des créances à nos clients durant l'année. En principe, plus le nombre de fois est élevé, mieux c'est car cela indique un règlement rapide de nos clients.Toutefois, si le ratio est trop élevé, cela pourrait signifier des frais administratifs élevés.
La durée de règlement des créances
Formule : 360 / Cadence de renouvellement des créances
Analyse : ce ratio indique, en moyenne, le délai de paiement laissé à nos clients.
La cadence de renouvellement des dettes fournisseurs
Formule : PRAMA / Dettes fournisseurs
Analyse : ce ratio indique combien de fois nous avons reçu des factures de nos fournisseurs durant l'année.
La durée de règlement des dettes fournisseurs
Formule : 360 / Cadence de renouvellement des dettes fournisseurs
Analyse : ce ratio indique, en moyenne, le délai de paiement de nos factures.
26 Généralités sur les titres Actions, obligations, valeur nominale, valeur cotée, dividendes et intérêts.
Généralités sur les titres
Les actions
Qu'est-ce qu'une action ?
L'action est un titre de propriété qui correspond à une part du capital d’une SA. L’action n’est pas remboursable.
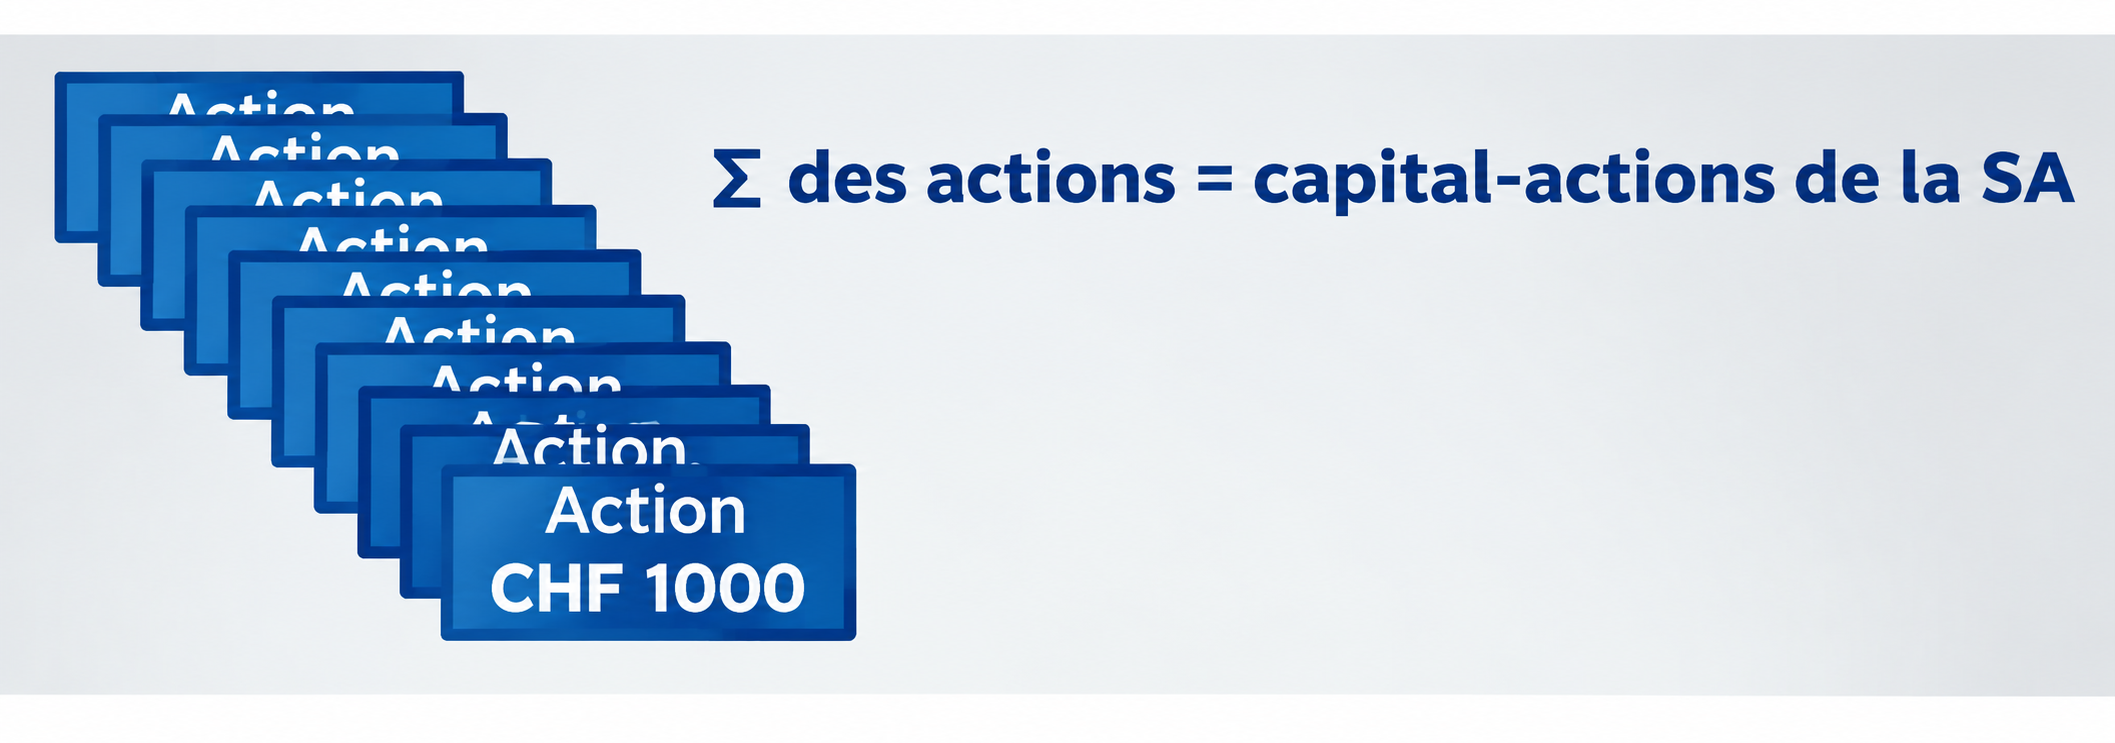
Valeur de l'action
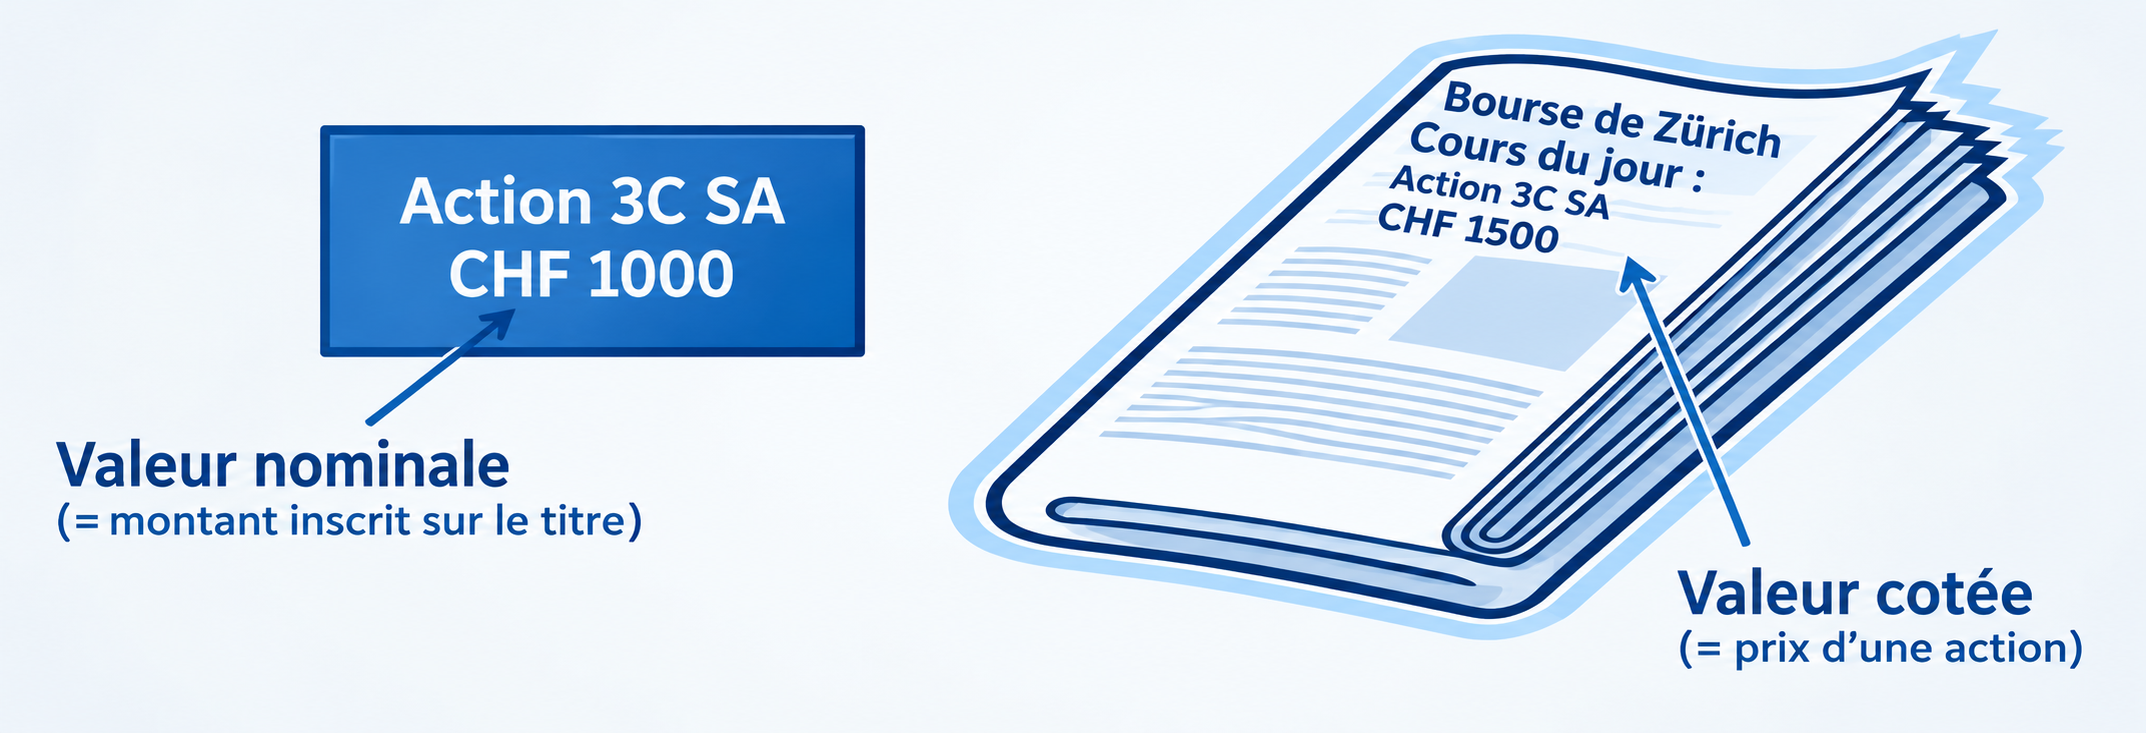
On distingue la valeur nominale de la valeur cotée :
- Valeur nominale = somme inscrite sur le titre
- Valeur cotée = valeur du titre en bourse.
Revenus de l'action
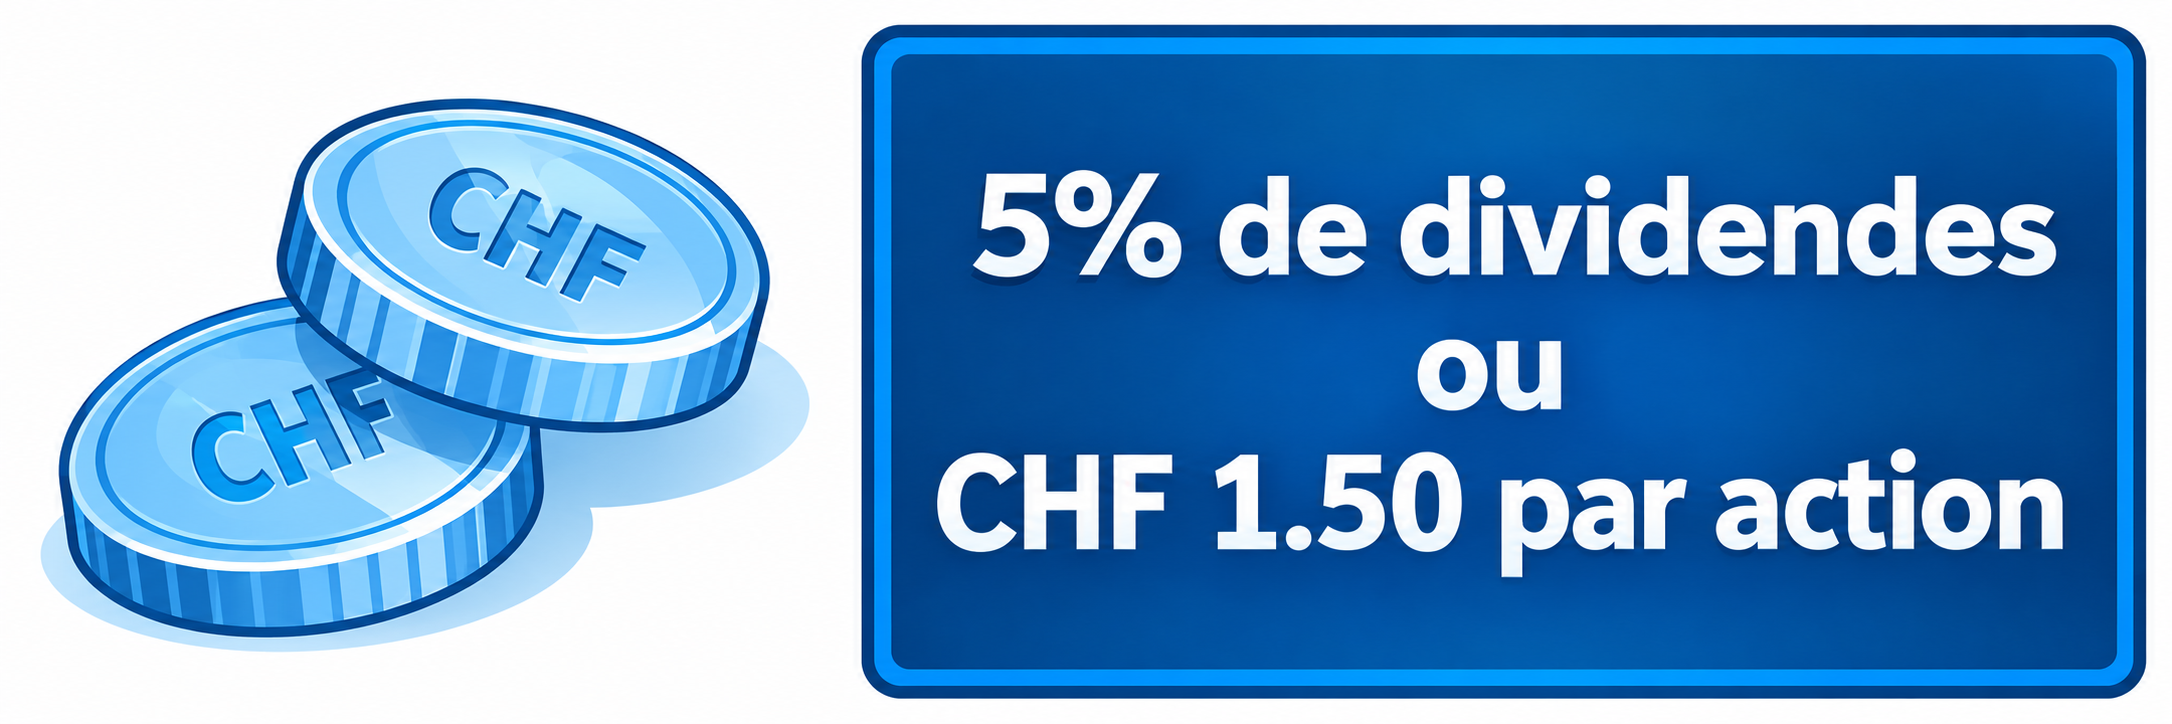
À part un éventuel gain de cours (ou perte !), l’action rapporte des dividendes.
Les dividendes sont des parts de bénéfice exprimés en CHF par action ou en % de la valeur nominale.
Des dividendes ne sont pas forcément distribués chaque année.
Les obligations
Qu'est-ce qu'une obligation ?
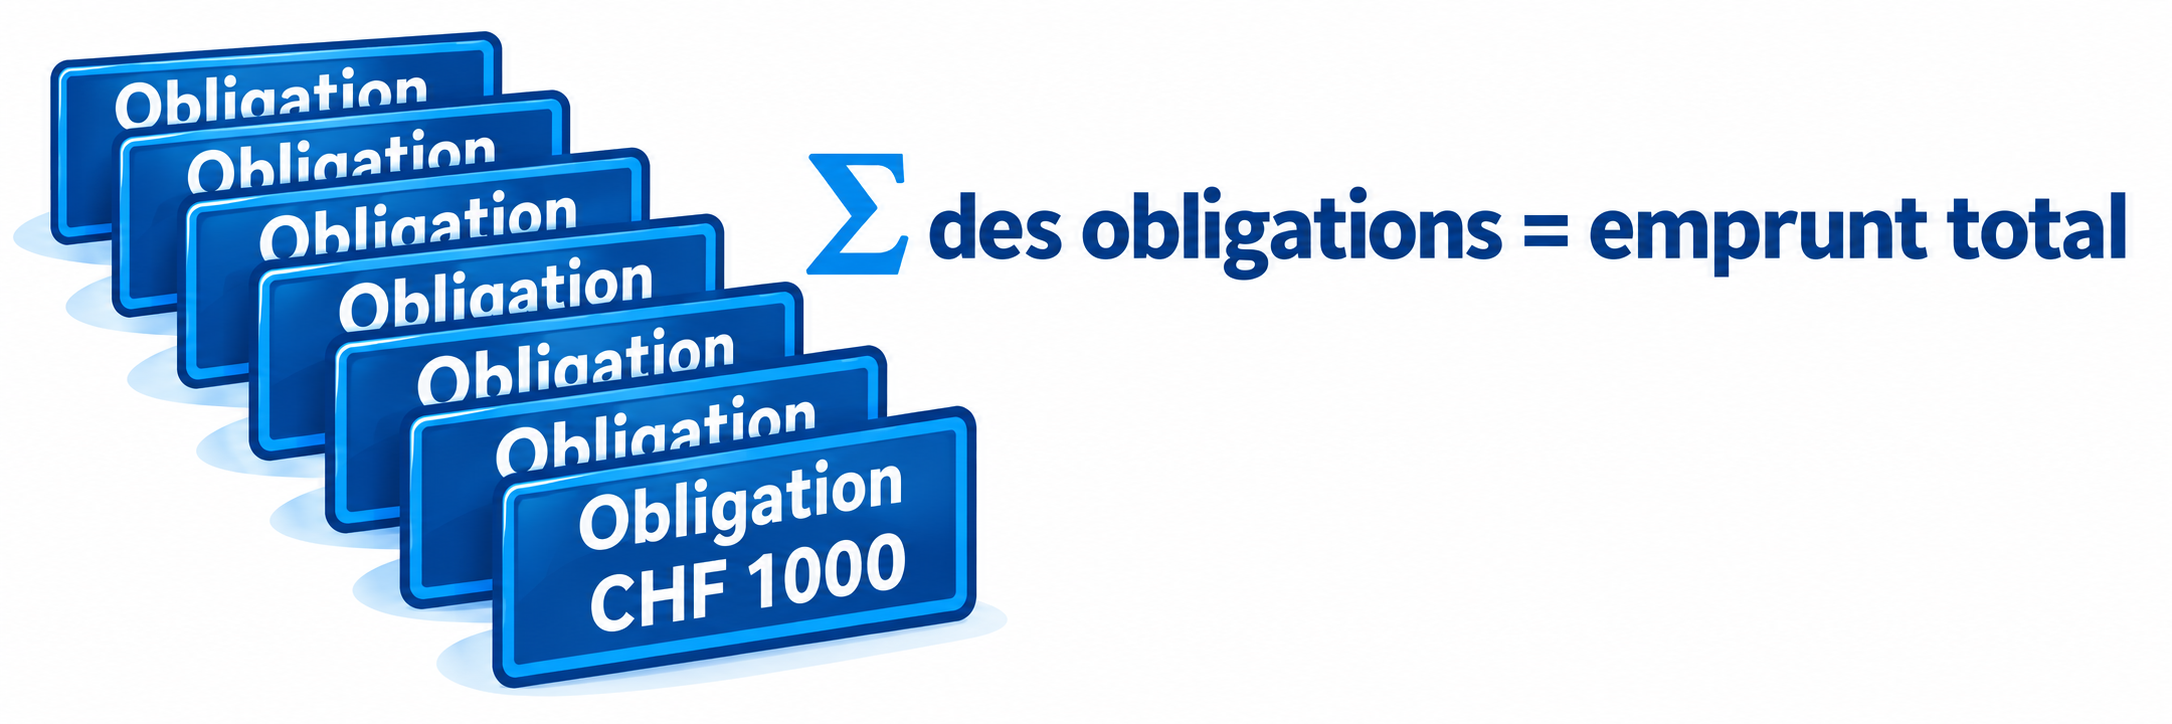
L'obligation est un titre de créance c'est-à-dire un prêt, sous forme de papier-valeur, accordé à une entreprise ou à une collectivité publique. L’obligation est remboursable.
Valeur de l'obligation
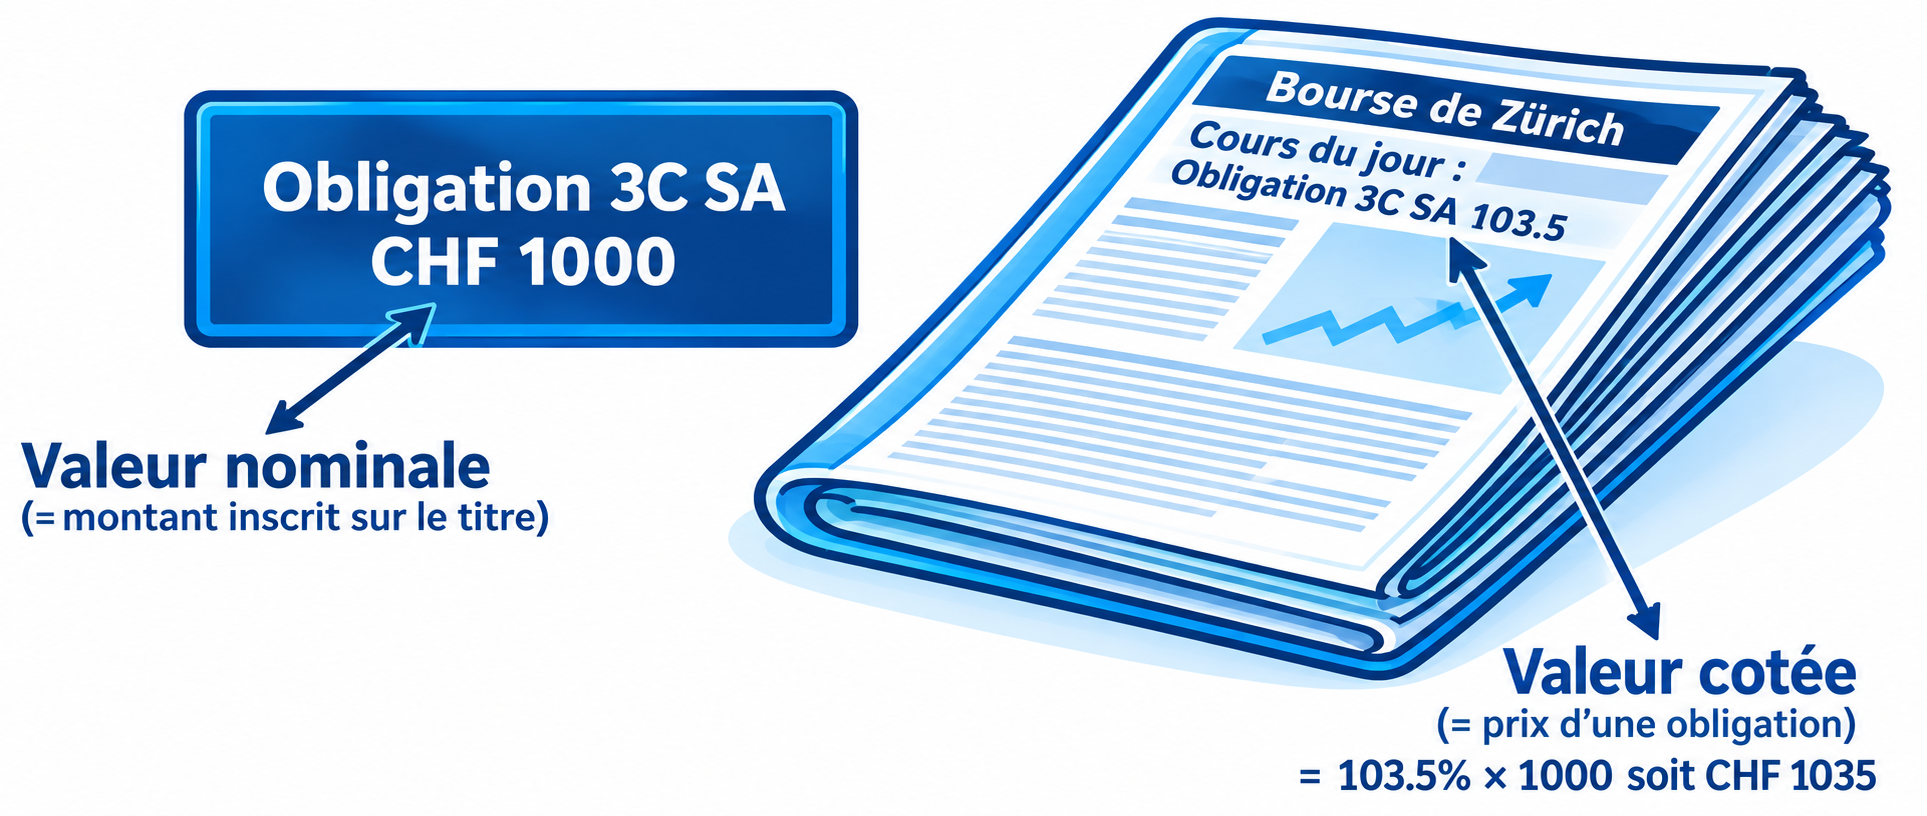
On distingue la valeur nominale de la valeur cotée :
- Valeur nominale = somme inscrite sur le titre
- Valeur cotée = valeur du titre en bourse. (Valeur cotée = cours en % x valeur nominale)
Revenus de l'obligation
À part un éventuel gain de cours (ou perte !), l’obligation rapporte un intérêt annuel fixe.
Calcul = valeur nominale x taux d’intérêt. L’intérêt est payé à date fixe (échéance)
27 Journalisation des actions Achats, ventes, frais, dividendes et impôt anticipé.
Les opérations comptables liées aux actions
Achat d'actions
L'achat d'actions se comptabilise par une seule écriture : Titres à banque
Le montant est déterminé par le calcul suivant : (nombre d'actions x cours en CHF) + frais
Remarque concernant les frais : ils sont toujours en faveur de la banque. Ici, elle nous les ajoute.
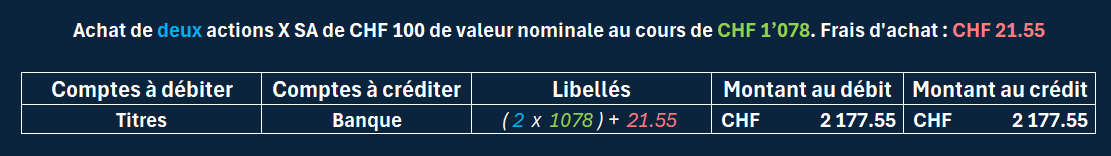
Vente d'actions
La vente d'actions se comptabilise par une seule écriture : Banque à Titres
Le montant est déterminé par le calcul suivant : (nombre d'actions * cours en CHF) - frais
Remarque concernant les frais : ils sont toujours en faveur de la banque. Ici, elle nous les prélève.
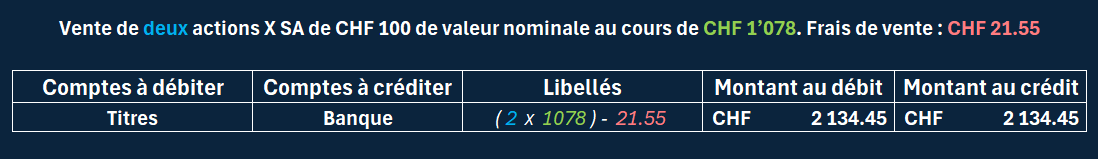
Les dividendes
Les dividendes correspondent à une part du bénéfice que la SA verse à ses actionnaires. Des dividendes ne sont pas forcément versés chaque année. Lorsqu'ils le sont, la SA a l'obligation de prélever un impôt de 35% du revenu qu'elle verse à l'Etat.
Par conséquent, seuls les 65% des dividendes sont versés directement à l'actionnaire. Le reste correspond à une créance récupérable sous conditions auprès de l'administration fédérale de contribution (via l'autorité cantonale).
Les montants se calculent de la manière suivante :
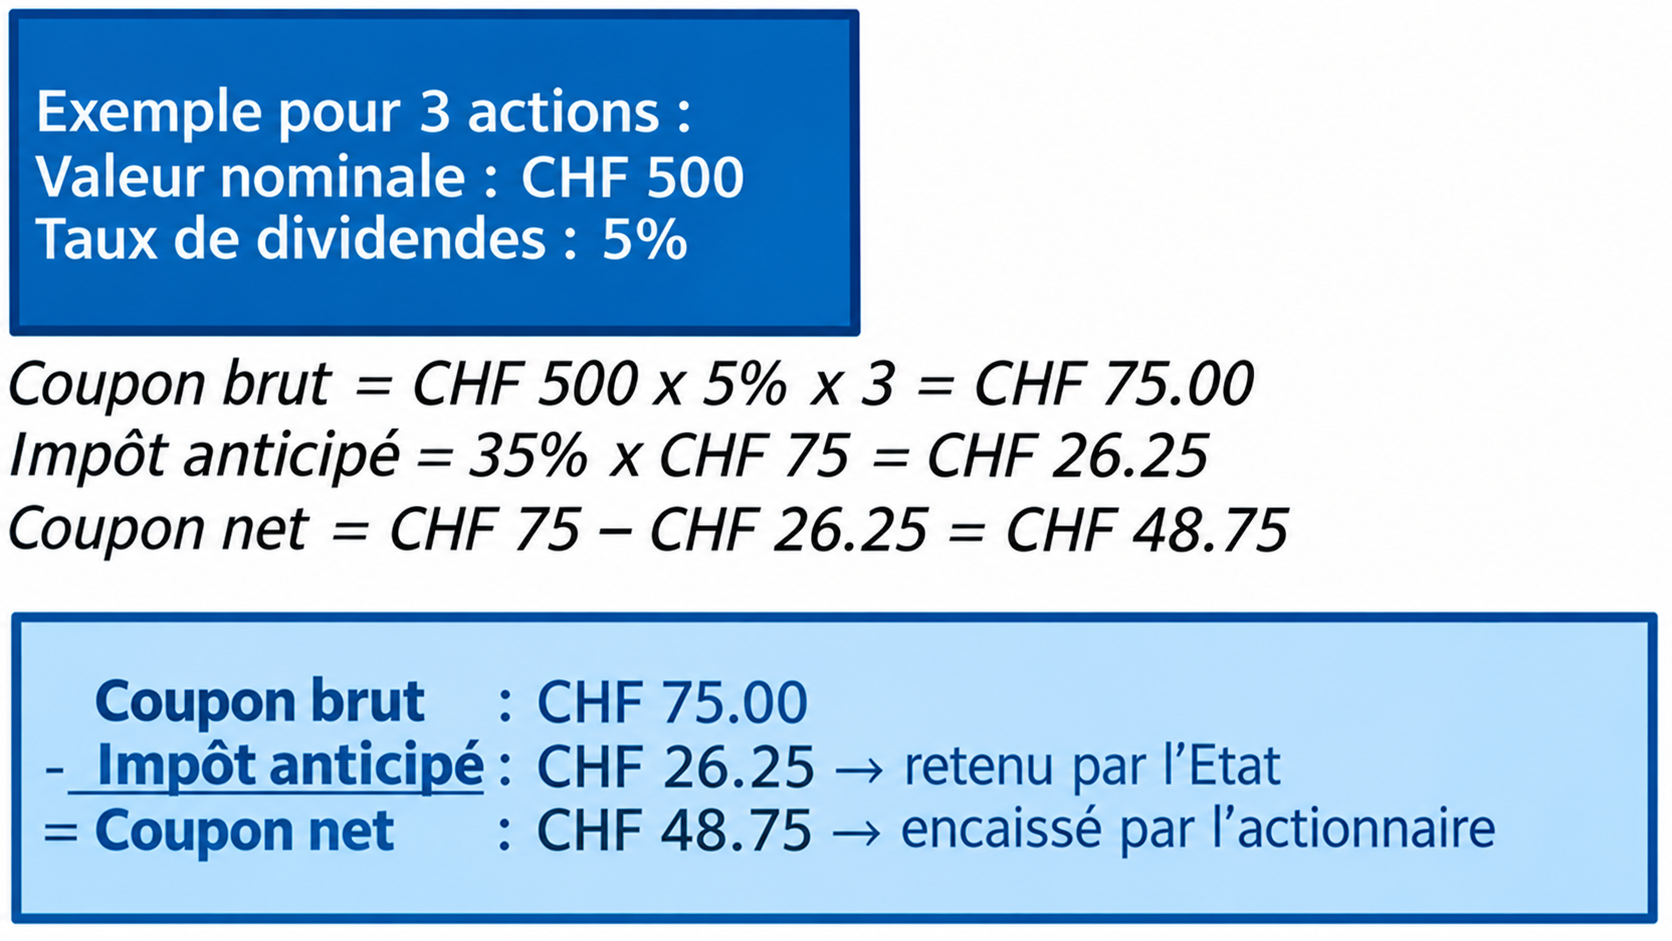
Journalisation de cet exemple :
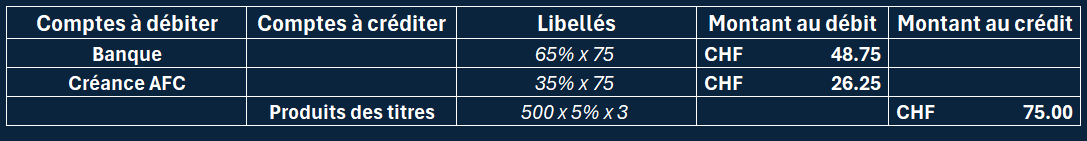
28 Journalisation des obligations Intérêts courus, achats et ventes d’obligations.
Les opérations comptables liées aux obligations
Préambule
Lorsque nous achetons ou vendons des obligations, un élément revient systématiquement : les intérêts courus.
Nous allons par conséquent commencer par cela.
Les intérêts courus
Principe
- • L’intérêt est payé chaque année à date fixe (échéance) au détenteur de l’obligation.
- • Si l’obligation est vendue avant ou après l’échéance, le vendeur et l’acheteur doivent se partager l’intérêt.
- • L’intérêt pour la période allant de la dernière échéance à la date de vente (appelée valeur) s’appelle intérêt couru.
- • Cet intérêt couru est payé au vendeur par l’acheteur de l’obligation.
Monsieur Amstutz (A) achète à Madame Béguin (B) une obligation le 30.04.N+1 (valeur) ; valeur nominale CHF 1000 ; taux d’intérêt 5% ; échéance 20.08.
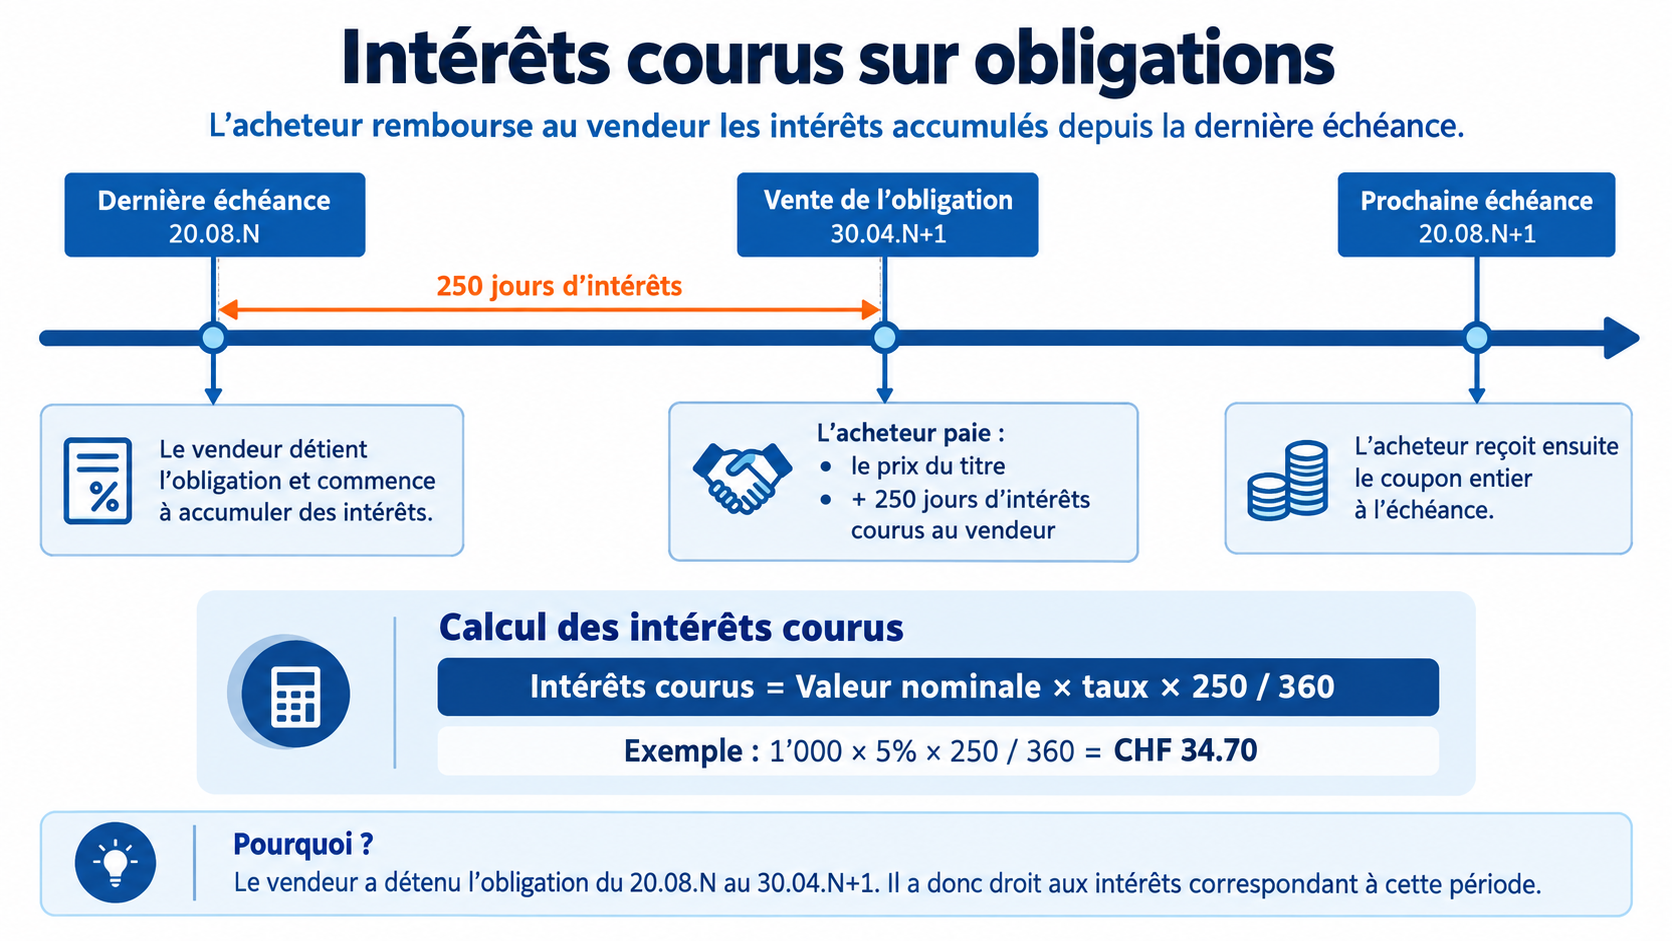
Achat d'obligations
L'achat d'obligations se comptabilise par deux écritures :
- l'achat du titre : Titres à Banque
- le paiement des intérêts courus : Produits des titres à banque
- Valeur du titre à l'achat : (nombre d'obligations * valeur nominale * cours en %) + frais
- Montant des intérêts courus : nombre d'obligations * valeur nominale * taux d’intérêt * nombre de jours / 36'000
Exemple :
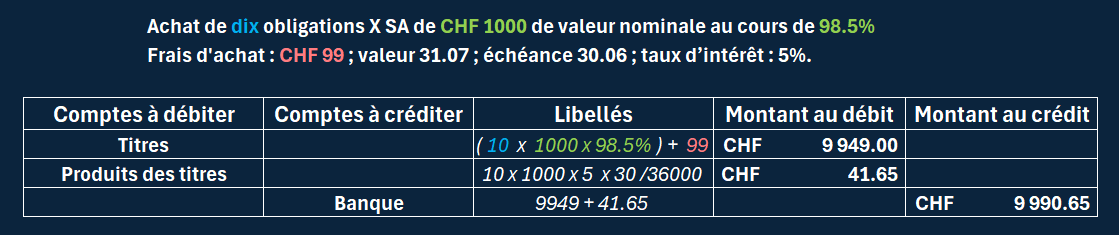
Vente d'obligations
La vente d'obligations se comptabilise par deux écritures :
- la vente du titre : Banque à Titres
- l'encaissement des intérêts courus : Banque à Produits des titres
Les montants sont déterminés par les calculs suivants :
- Valeur du titre à la vente : (nombre d'obligations * valeur nominale * cours en %) - frais
- Montant des intérêts courus : nombre d'obligations * valeur nominale * taux d’intérêt * nombre de jours / 36'000
Remarque concernant les frais : ils sont toujours en faveur de la banque. Ici, elle nous les prélève.
Exemple
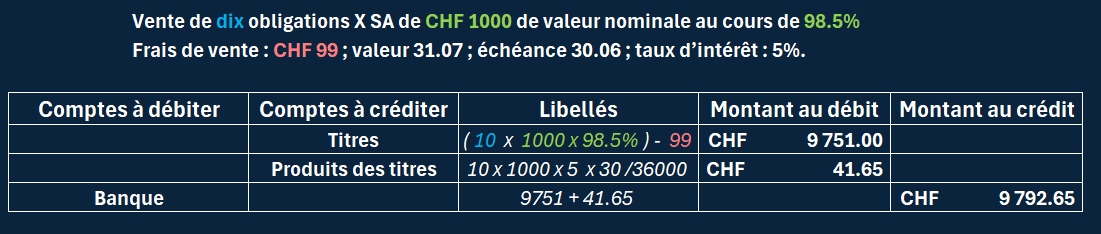
Les intérêts
Contrairement aux actions, les obligations donnent généralement droit au versement d’un intérêt annuel.
Cet intérêt est calculé sur la valeur nominale totale des obligations détenues :
Intérêt brut = Valeur nominale totale x taux d’intérêt
Lors du versement, la société débitrice retient à la source 35 % d’impôt anticipé. Le détenteur des obligations reçoit donc un intérêt net correspondant à 65 % de l’intérêt brut.
Les 35 % retenus constituent une créance envers l’AFC lorsqu’ils peuvent être récupérés.
Exemple :
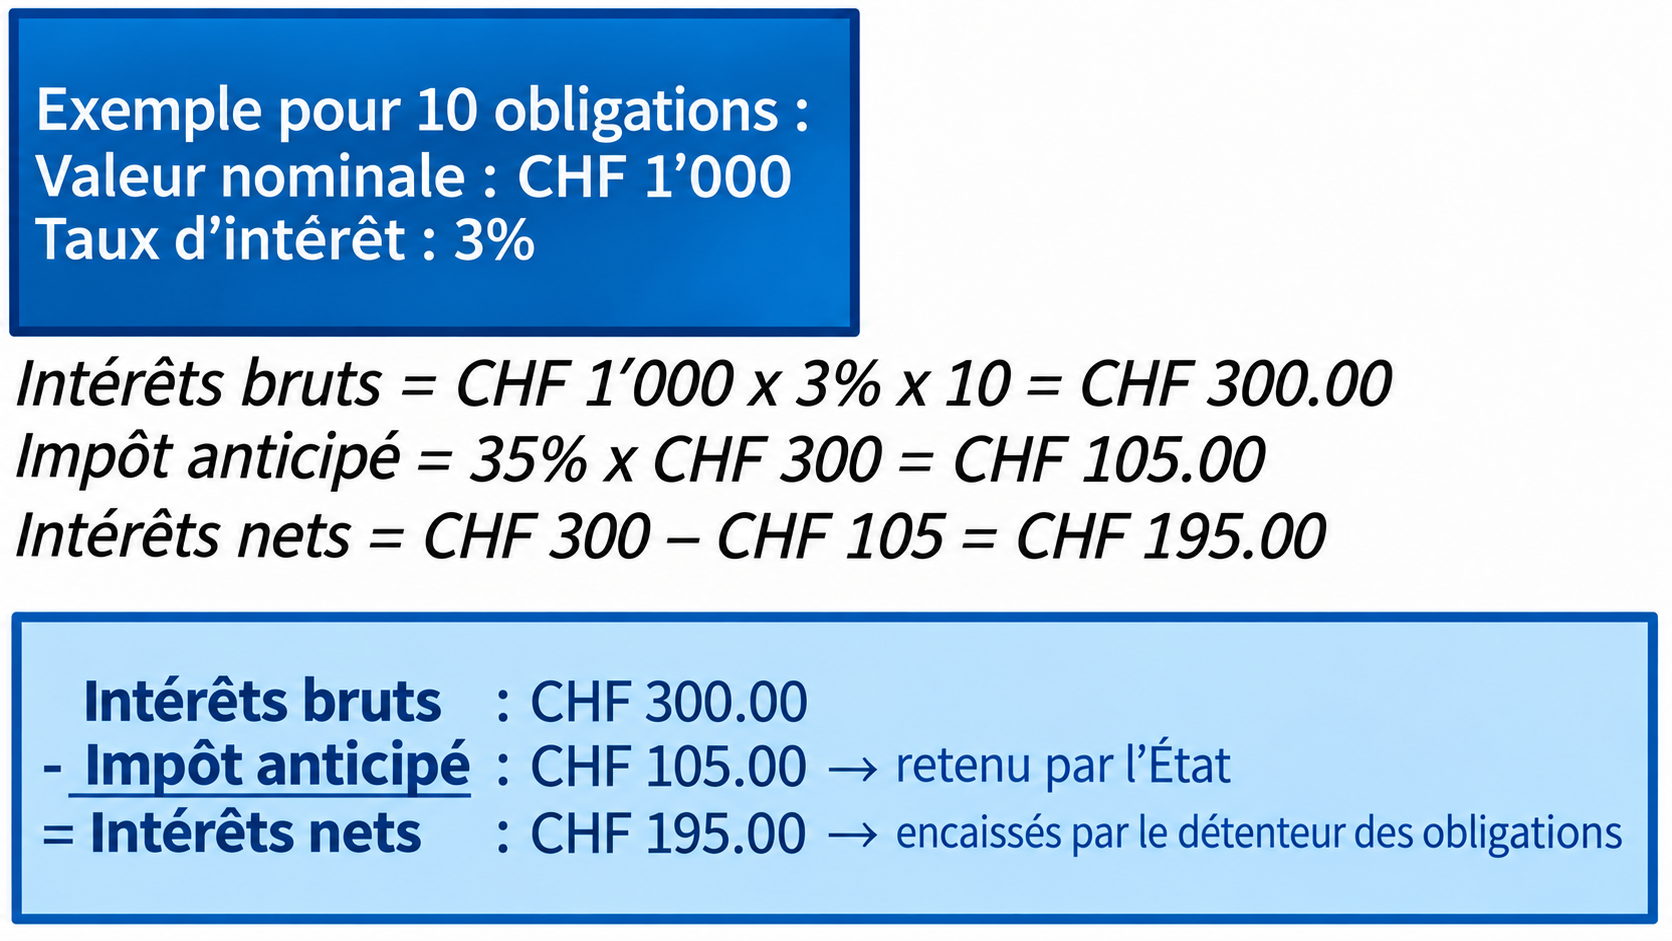
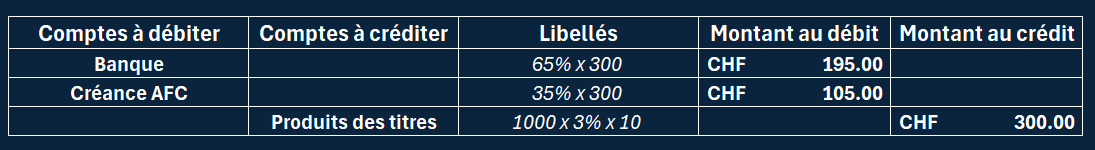
29 Clôture des titres Valeur finale du portefeuille, plus-values, moins-values et intérêts courus.
Clôture des titres
Principe
Au 31 décembre, avant les opérations de clôture, les comptes liés aux titres pourraient présenter la situation suivante :
- le compte Titres (de placement) comprend le solde initial du portefeuille, ainsi que les achats et les ventes de titres enregistrés durant l’exercice
- le compte Charges de titres regroupe notamment les frais de garde et autres frais liés à la gestion du portefeuille
- le compte Produits des titres enregistre les revenus générés par les placements, principalement les dividendes des actions et les intérêts des obligations
Ces différents comptes devront ensuite faire l’objet des opérations de clôture nécessaires afin de présenter correctement la valeur et le résultat du portefeuille de titres au 31 décembre.
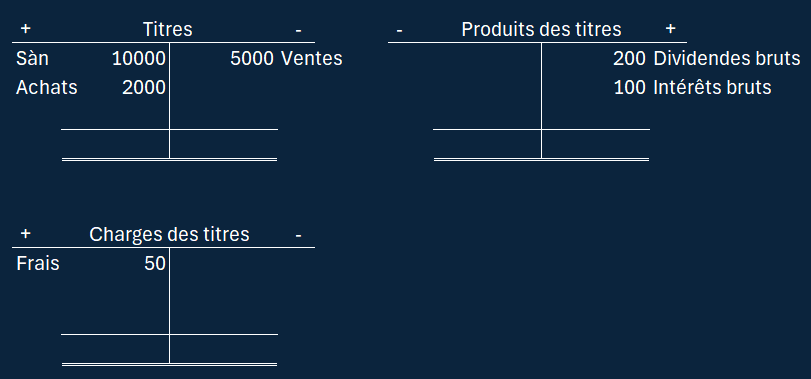
Plus value et moins value
Lorsque des titres sont cotés en bourse, leur cours évolue continuellement. Au moment de la clôture, leur valeur boursière peut donc être différente de la valeur inscrite dans la comptabilité.
Cette différence fait apparaître soit une plus-value, lorsque la valeur boursière est supérieure à la valeur comptable, soit une moins-value, lorsqu’elle lui est inférieure.
En principe, une plus-value non réalisée n’est pas comptabilisée comme un bénéfice. Tant que les titres n’ont pas été vendus, cette augmentation de valeur reste en effet potentielle : aucun gain n’a encore été effectivement encaissé.
Comptabiliser une telle plus-value augmenterait le bénéfice de l’entreprise et pourrait, indirectement, conduire à distribuer des dividendes sur la base d’un gain qui n’a généré aucune entrée de liquidités. Une telle situation pourrait fragiliser la trésorerie de l’entreprise.
En ne comptabilisant pas cette augmentation de valeur, la différence entre la valeur comptable et la valeur boursière peut faire apparaître une réserve latente.
Cas 1 : moins-value
En inscrivant la valeur de nos titres le jour de la clôture comme solde final (Spb) du compte Titres puis en le clôturant, une différence va apparaître.
Dans cet exemple, la valeur des titres au 31.12 est inférieur à leur valeur comptable. Il y a donc une moins-value
Exemple de plus-value
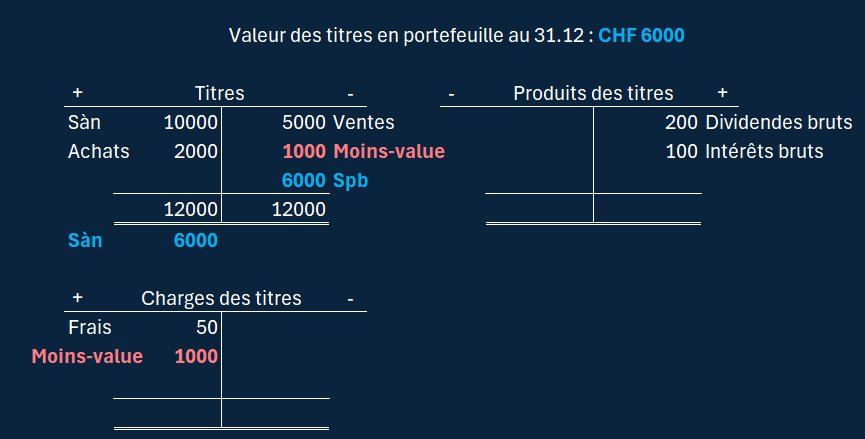

Cas 2 : plus-value comptabilisée
Dans cet exemple, la valeur des titres au 31.12 est supérieure à leur valeur comptable. Il y a donc une plus-value.
Nous décidons de la comptabiliser.
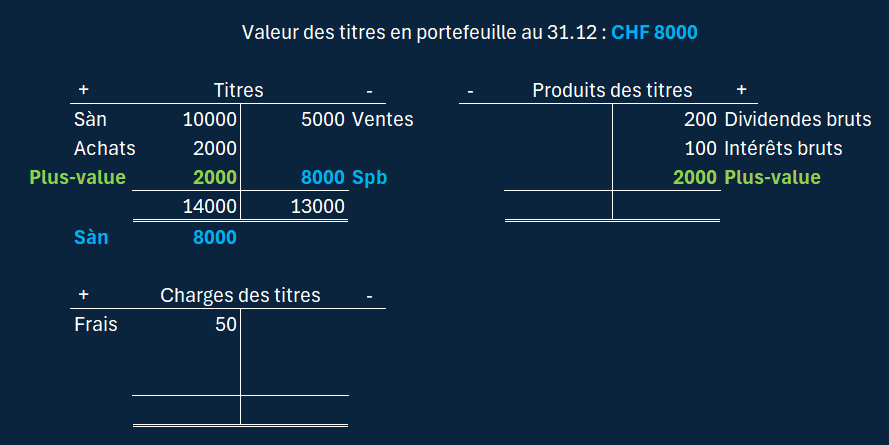

Cas 3 : plus-value non comptabilisée (réserve latente)
Dans cet exemple, la valeur des titres au 31.12 est supérieure à leur valeur comptable. Il y a donc une plus-value.
Nous décidons de ne pas la comptabiliser. Nous allons donc clôturer le compte Titres avec un solde final correspondant à la valeur comptable des titres.
Ainsi, la plus-value correspondra à une réserve latente et il n'y aura aucune écriture.
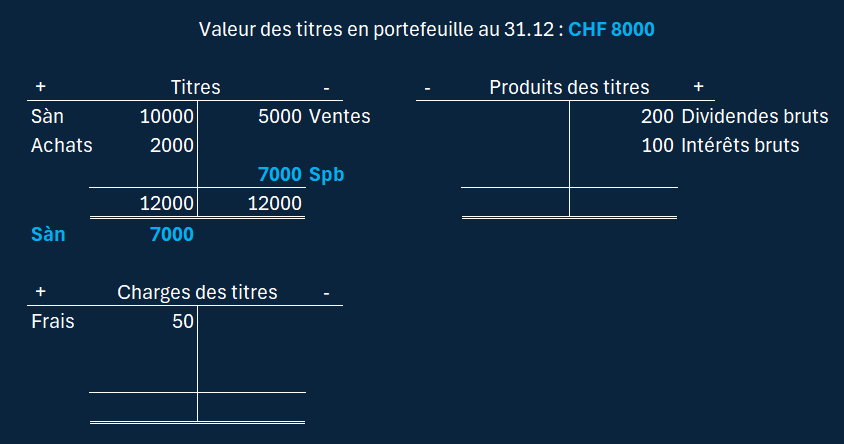

Les intérêts courus au 31.12
Si le portefeuille de titres contient des obligations, il faut comptabiliser les intérêts courus au moment de la clôture des comptes.
Ces intérêts concernent l’exercice comptable qui se termine, même s’ils ne seront encaissés que l’année suivante. Il s’agit donc d’un actif transitoire.
Les intérêts courus se calculent selon la formule de l’intérêt simple :
- le capital correspond à la valeur nominale totale des obligations
- le taux correspond au taux d’intérêt de l’obligation
- la durée correspond au nombre de jours entre la dernière échéance d’intérêt et le 31 décembre
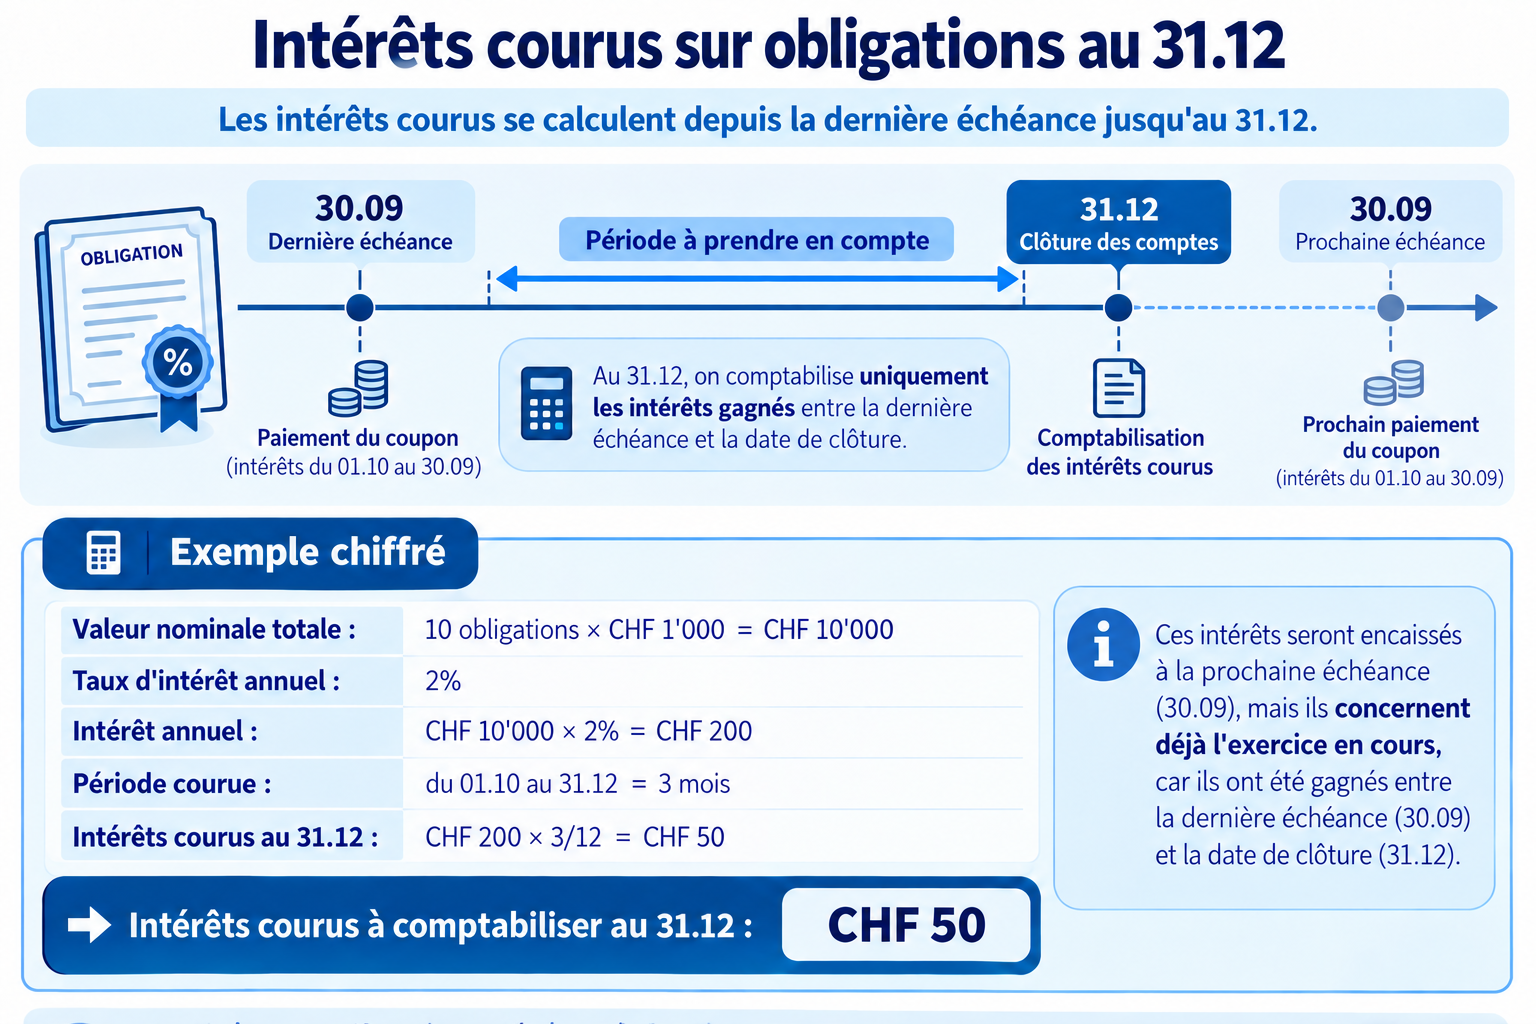

30 Les principales écritures Comptabiliser les achats, ventes, loyers, charges, amortissements et opérations hypothécaires liés aux immeubles.
Les charges et les produits
Pour les charges, il convient de distinguer la destination de l'immeuble :
- s'il est destiné à être utilisé comme un outil de travail (usine, entrepôt, etc.), toutes les charges le concernant seront comptabilisées dans les comptes habituels.
- amortissement direct : Amortissements à Immeubles
- amortissement indirect : Amortissements à FAC sur immeubles
- facture d'électricité : Electricité à Autres dettes
- Entretien des espaces verts par un jardinier-paysagiste : Entretien et réparation à Autres dettes
- etc..
- s'il s'agit d'un placement (immeuble locatif), toutes les charges seront comptabilisées dans le compte Charges d'immeubles.
- amortissement direct : Charges d'immeubles à Immeubles
- amortissement indirect : Charges d'immeubles à FAC sur immeubles
- facture d'électricité : Charges d'immeubles à Autres dettes
- Entretien des espaces verts par un jardinier-paysagiste : Charges d'immeubles et réparation à Autres dettes
- etc..
Quant aux produits relatifs à l’immeuble, ils sont comptabilisés dans le compte Produits d’immeuble.
- Montants payés par nos locataires : Banque à Produits d'immeubles
Autres écritures
- Achat d'un immeuble partiellement financé par une dette hypothécaire :
- Immeuble à DH
- Immeuble à Banque
- Vente d’un immeuble : Banque à Immeuble
- Travaux d’agrandissement de l’immeuble : Immeuble à Banque
Écritures particulières
- valeur locative de notre surface commerciale située dans notre propre immeuble : Loyers à Produits d’immeuble
- Valeur locative de l'appartement occupé par le propriétaire habitant dans notre immeuble : Privé à Produits d’immeuble
- Concierge habitant dans notre propre immeuble :
- Si le salaire (CHF 2'500) est supérieur au montant de la location (CHF 2'000) :
- Charges d’immeuble à Produits d’immeuble montant de la location 2’000
- Charges d’immeuble à Banque Différence en faveur du concierge 500
- Si le salaire (CHF 2'000) est inférieur au montant de la location (CHF 2'500) :
- Charges d’immeuble à Produits d’immeuble montant du salaire 2’000
- Banque à Produits d’immeuble Différence en notre faveur 500
- Intérêts hypothécaires courus : Charges d’immeuble à Passifs transitoires
- Si le salaire (CHF 2'500) est supérieur au montant de la location (CHF 2'000) :
31 Les annuités hypothécaires Décomposer une annuité en intérêts et amortissement de la dette hypothécaire.
Les annuités hypothécaires
Généralités
Une annuité hypothécaire correspond au paiement annuel de deux éléments :
- les intérêts sur la dette hypothécaire
- le remboursement partiel de la dette (amortissement de la dette)
Il se peut que le contrat prévoie le paiement deux fois par année. On parlera dans ce cas de demi-annuités hypothécaires.
Écritures
- Les intérêts hypothécaires correspondent à des charges. L'écriture à passer dépend du type d'immeuble.
- s'il s'agit d'un immeuble commercial : Charges financières à Banque
- s'il s'agit d'un immeuble locatif : Charges d'immeuble à Banque
- Le remboursement partiel de la dette (amortissement) : Dette hypothécaire à Banque
Calculs
Deux modes de calcul existent :
- l’annuité constante
- l’annuité dégressive
Annuité constante
On parle d’annuité constante lorsque le montant total payé à la banque (intérêts + remboursement) reste le même chaque année.
Voyons l’exemple suivant : Montant de la dette hypothécaire : CHF 400'000 ; Taux d’intérêts : 5% ; Annuité : CHF 30’000
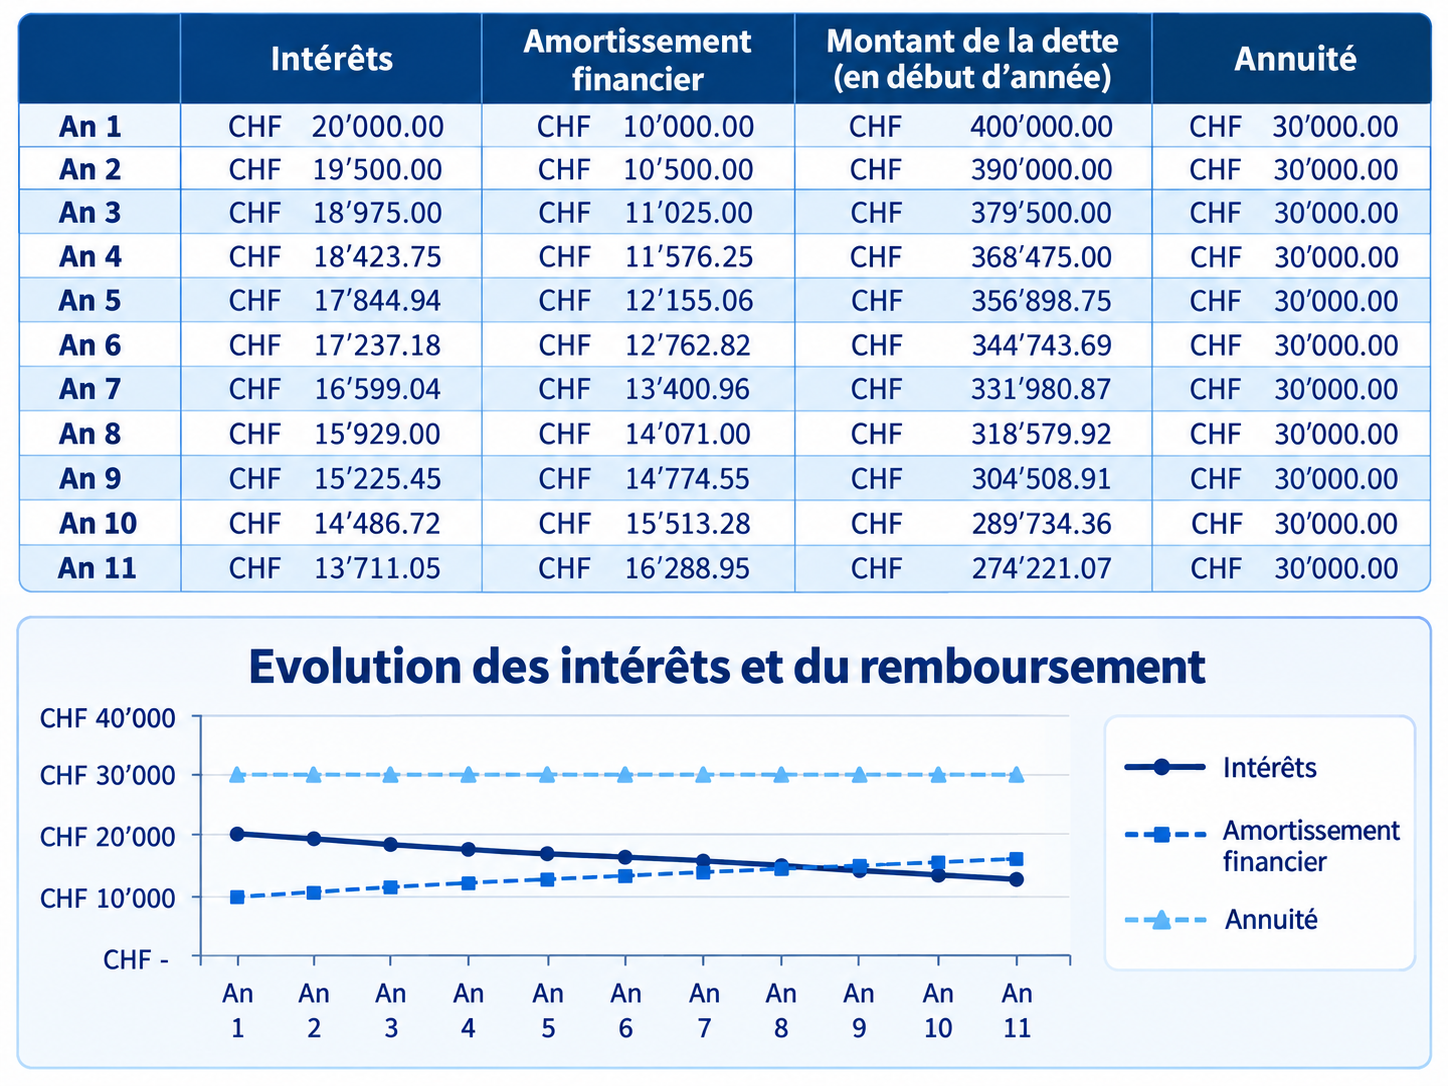
Constat
- Le montant total payé reste le même, ici CHF 30'000 (d’où le nom d’annuité constante)
- Le montant des intérêts est important dans les premières annuités puis diminue
(charges financière pour l'immeuble commercial et Charges d'immeuble pour l'immeuble locatif) - Le montant remboursé est faible dans les premières annuités puis augmente (appelé amortissement)
Exemple de journalisation pour l'an 4
pour un immeuble locatif
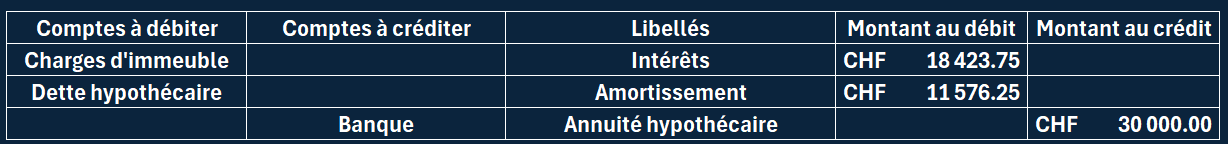
Pour un immeuble commercial
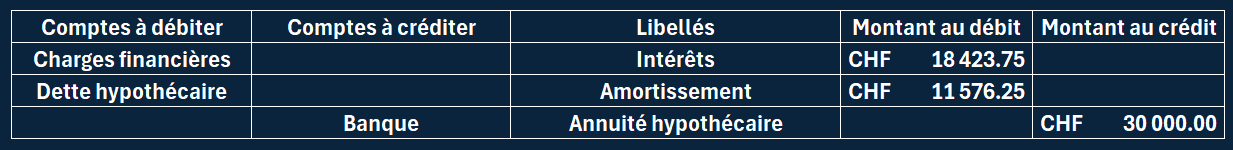
Annuité dégressive (ou décroissante)
On parle d’annuité dégressive lorsque le montant total payé à la banque (intérêts + remboursement) diminue chaque année.
Voyons l’exemple suivant : Montant de la dette hypothécaire : CHF 400'000 ; Taux d’intérêts : 5% ; Amortissement financier annuel (remboursement) : CHF 10’000
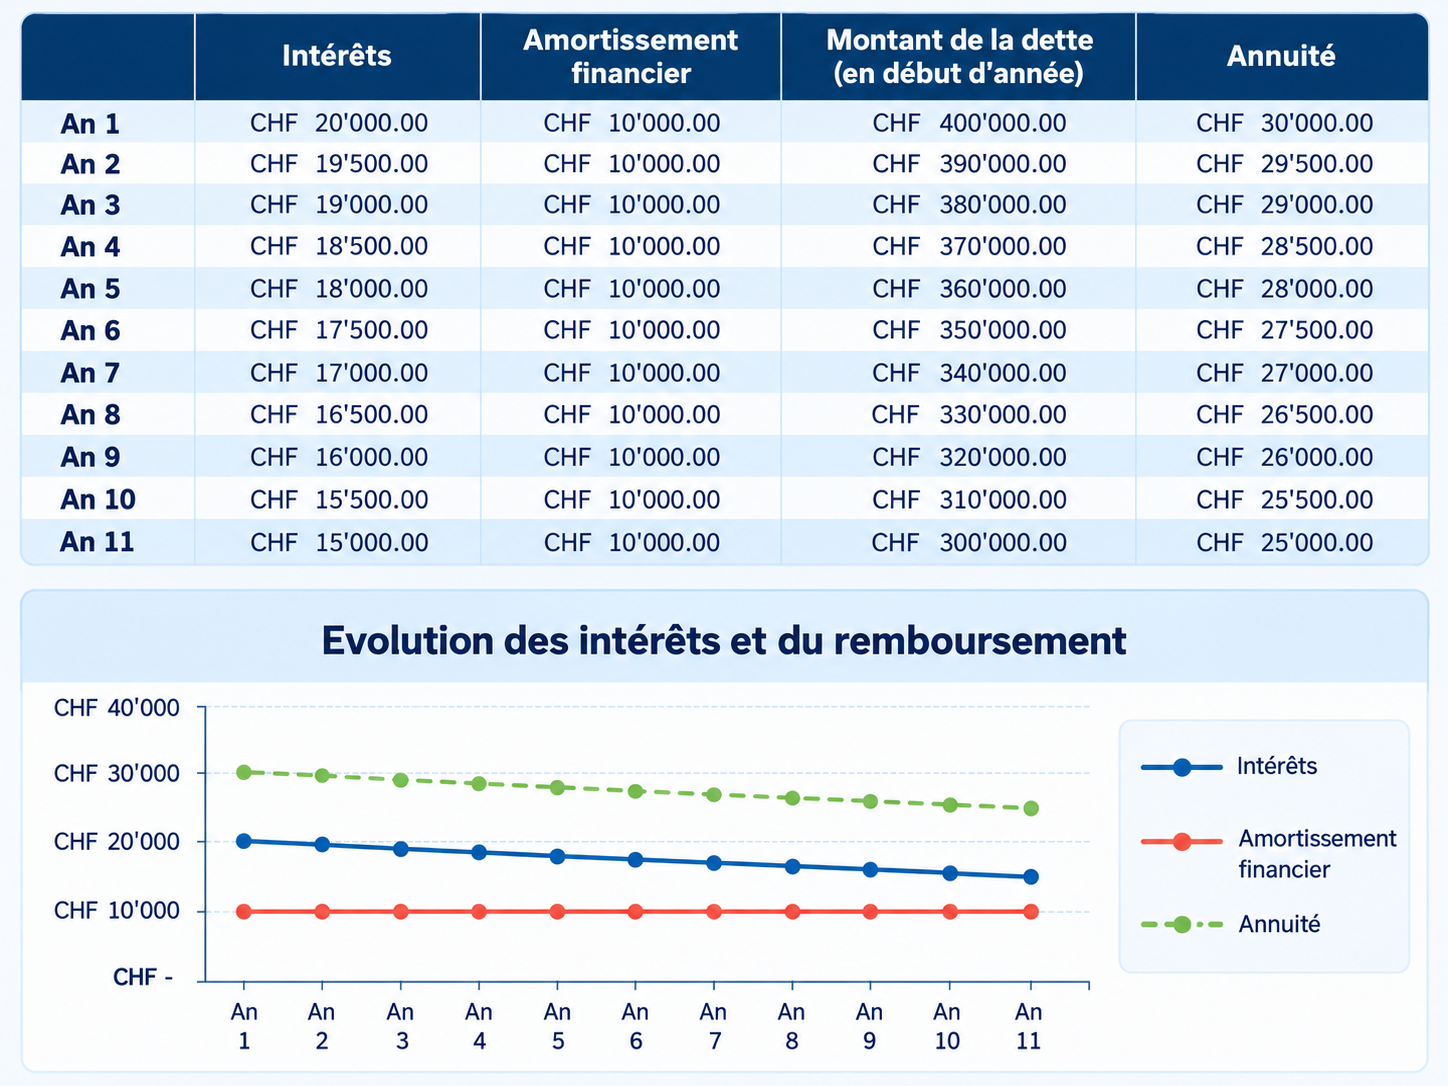
Constat
- Le montant total payé diminue chaque année (d’où le nom d’annuité décroissante ou dégressive)
- Le montant des intérêts diminue d’année en année
(charges financière pour l'immeuble commercial et Charges d'immeuble pour l'immeuble locatif) - Le montant remboursé reste le même chaque année. (l'amortissement est constant dans le cas d'une annuité décroissante)
Exemple de journalisation pour l'an 4
pour un immeuble locatif
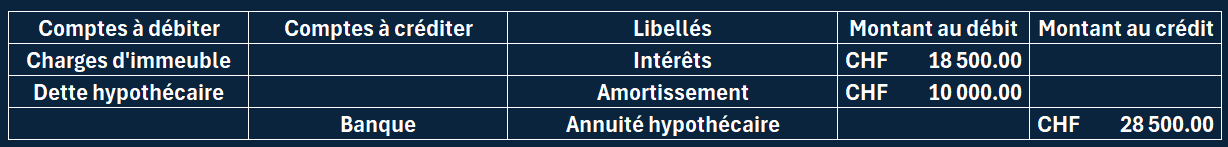
Pour un immeuble commercial
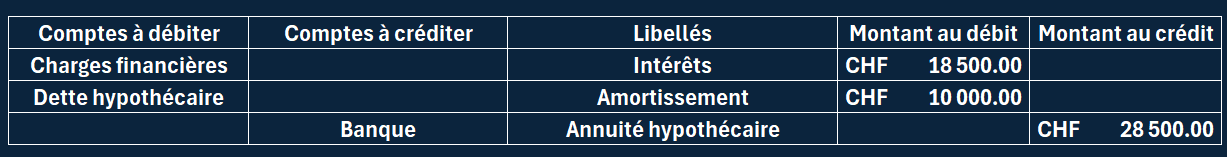
32 Clôture avec un résultat à trois degrés Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
NIVEAU : Avancés
BUT : MAÎTRISER LA PROCÉDURE DE CLÔTURE DES COMPTES D'ENTREPRISES COMMERCIALES AVEC UN COMPTE DE RÉSULTAT À trois DEGRÉS.
Clôture avec un compte de résultat à 3 degrés
La clôture des comptes s'opère en six étapes :
- Clôturer le stock de marchandises, le Ducroire et les titres
- Clôturer les comptes relatifs aux marchandises, envoyer les soldes au 1er degré du compte de résultat et déterminer le résultat brut
- Clôturer les comptes de charges et de produits d'exploitation, virer les soldes au 2ème degré du compte de résultat et déterminer le résultat d'exploitation
- Clôturer les comptes de charges et de produits hors exploitation et exceptionnels, virer les soldes au 3ème degré du compte de résultat et déterminer le résultat d'entreprise
- Clôturer le compte Privé et virer son solde (variation de fortune) à Capital
- Etablir le bilan final.
Etape 1 :
Clôturer le stock de marchandises, le Ducroire et les titres
L'inventaire final du stock de marchandises doit être porté dans le compte Stock de marchandises avec pour contrepartie : Spb.
Le solde doit être viré à Variation de stock.
Il peut s'agir d'une augmentation ou d'une diminution de stock.

Le nouveau ducroire doit être porté dans le compte Ducroire avec pour contrepartie : Spb
Le solde doit être viré à Pertes sur créances.
Il peut s'agir d'une augmentation ou d'une diminution de provision.

L'inventaire final des titres doit être porté dans le compte Titres avec pour contrepartie : Spb.
La différence peut correspondre à un gain de cours (plus-value) ou à une perte (moins-value).
La moins-value doit impérativement être virée à Charges de titres. Par contre, il est possible de créer une réserve latente en ne virant pas la plus-value de cours dans Produits des titres.

Etape 2 :
Clôturer les comptes relatifs aux marchandises, envoyer les soldes au 1er degré du compte de résultat et déterminer le résultat brut
Il convient de clôturer les comptes :
- Achats de marchandises
- Frais d'achat
- Variation de stock
- Déductions accordées
- Ventes de marchandises
- Prestations propres
- Déductions obtenues
- Frais de vente
- Pertes sur créances
et de virer les soldes dans le compte Résultat 1er degré.
A la clôture, le compte Résultat présente un bénéfice brut (BB) ou une perte brute (PB). Ce solde, appelé Marge brute, est viré à Résultat 2e degré.

Etape 3 :
Clôturer les comptes de charges et de produits d'exploitation, virer les soldes au 2ème degré du compte de résultat et déterminer le résultat d'exploitation
Il convient de clôturer les comptes de charges et de produits d'exploitation tels que :
- Salaires
- Charges sociales
- etc...
...bref, tous les comptes de charges et produits sauf ceux qui ont trait à des activités hors exploitation comme par exemple :
- Charges et Produits d'immeuble
- Charges et Produits des titres
- ou encore les Charges et Produits exceptionnels.
Les soldes doivent être virés à Résultat 2e degré.
A la clôture, le compte Résultat 2e degré présente un bénéfice d'exploitation ou une perte d'exploitation. Ce solde est viré à Résultat 3e degré.

Etape 4 :
Clôturer les comptes de charges et de produits hors exploitation et exceptionnels, virer les soldes au 3ème degré du compte de résultat et déterminer le résultat d'entreprise
Le reste des comptes de charges et produits doivent être clôturés. Exemple de comptes concernés :
- Charges et Produits d'immeuble
- Charges et Produits des titres
- ou encore les Charges et Produits exceptionnels.
Les soldes doivent être virés à Résultat 3e degré.
A la clôture, le compte Résultat 3e degré présente le bénéfice ou la perte de l'exercice. Ce solde est viré au compte Privé.

Etape 5 :
Virer le résultat net à Privé et clôturer le compte Privé et virer son solde (variation de fortune) à Capital
Après y avoir viré le résultat, le compte Privé sera clôturé.
Son solde - la variation de fortune - sera viré à Capital.
Le compte capital devra être clôturé et ouvert à nouveau.

Etape 6 :
Etablir le bilan final.
Enfin, il s'agit de clôturer tous les comptes actifs et passifs et de faire figurer les soldes au bilan.
Attention ! Ne pas oublier de les mettre à la bonne place et d'inscrire les quatre grandes masses ainsi que les rubriques !
33 Cash-flow Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
Le Cash-Flow
Qu’est-ce que le Cash-Flow ?
Traduit littéralement, le terme Cash-Flow pourrait laisser penser qu’il correspond à un « flux de cash », autrement dit à la variation de la trésorerie de l’entreprise. Ce n’est pourtant pas le cas.
Si nous calculons, d’une part, le Cash-Flow et, d’autre part, la variation des liquidités entre le début et la fin de l’exercice, nous obtenons généralement deux montants différents.
La raison est simple : le Cash-Flow se concentre sur les éléments liés à l’activité de l’entreprise. Il ne cherche pas à expliquer l’ensemble des entrées et sorties de liquidités résultant notamment des décisions d’investissement ou de financement.
Pour comprendre précisément pourquoi la trésorerie a augmenté ou diminué durant l’exercice, il faut établir un autre document : le tableau des flux de trésorerie.
Mais le Cash-Flow permet-il au moins d’expliquer exactement la variation de trésorerie provenant de l’exploitation ?
Pas nécessairement. Ce serait le cas si toutes les ventes, tous les achats et toutes les autres opérations étaient immédiatement encaissés ou payés. Or, dans la réalité, de nombreuses opérations sont effectuées à crédit.
Le Cash-Flow ne doit donc pas être confondu avec une simple variation des liquidités.
Pour comprendre ce qu’il représente réellement et ce qu’il nous apprend sur l’entreprise, commençons par examiner comment il se calcule.
Calcul du Cash-Flow
Il existe deux méthodes pour déterminer le Cash-Flow :
- La méthode directe
- La méthode indirecte
A noter que nous arrivons au même résultat avec les deux méthodes.
Méthode directe
Formule : Produits avec effets monétaires – Charges avec effets monétaires$Cette formule permet de faire deux constatations :
- Première constatation : le calcul repose sur les charges et les produits. Le Cash-Flow s’intéresse donc principalement à l’activité de l’entreprise et aux éléments qui influencent son résultat.
- Deuxième constatation : toutes les charges et tous les produits ne sont pas retenus. Seuls ceux qui ont un effet monétaire sont pris en considération, c’est-à-dire ceux qui entraînent théoriquement une entrée ou une sortie d’argent.
Par exemple, les salaires constituent une charge avec effet monétaire puisqu’ils doivent être payés. En revanche, les amortissements sont exclus du calcul : ils diminuent le résultat comptable, mais n’entraînent aucune sortie d’argent au moment où ils sont comptabilisés.
La méthode directe consiste donc à retenir uniquement les produits et les charges ayant un effet monétaire.
Méthode indirecte
Formule : Résultat + Charges sans effets monétaires – Produits sans effets monétaires
La logique est ici différente.
Cette méthode part directement du résultat de l’entreprise, c’est-à-dire de son bénéfice ou de sa perte. Or, ce résultat comprend également des charges et des produits qui n’ont provoqué aucun mouvement d’argent.
Il faut donc corriger le résultat :
- les charges sans effets monétaires sont ajoutées, car elles ont diminué le résultat sans provoquer de sortie d’argent
- les produits sans effets monétaires sont déduits, car ils ont augmenté le résultat sans provoquer d’entrée d’argent
Si l’entreprise présente une perte, celle-ci doit naturellement être introduite dans le calcul avec un signe négatif.
Les deux méthodes suivent donc des chemins différents, mais doivent conduire au même Cash-Flow.
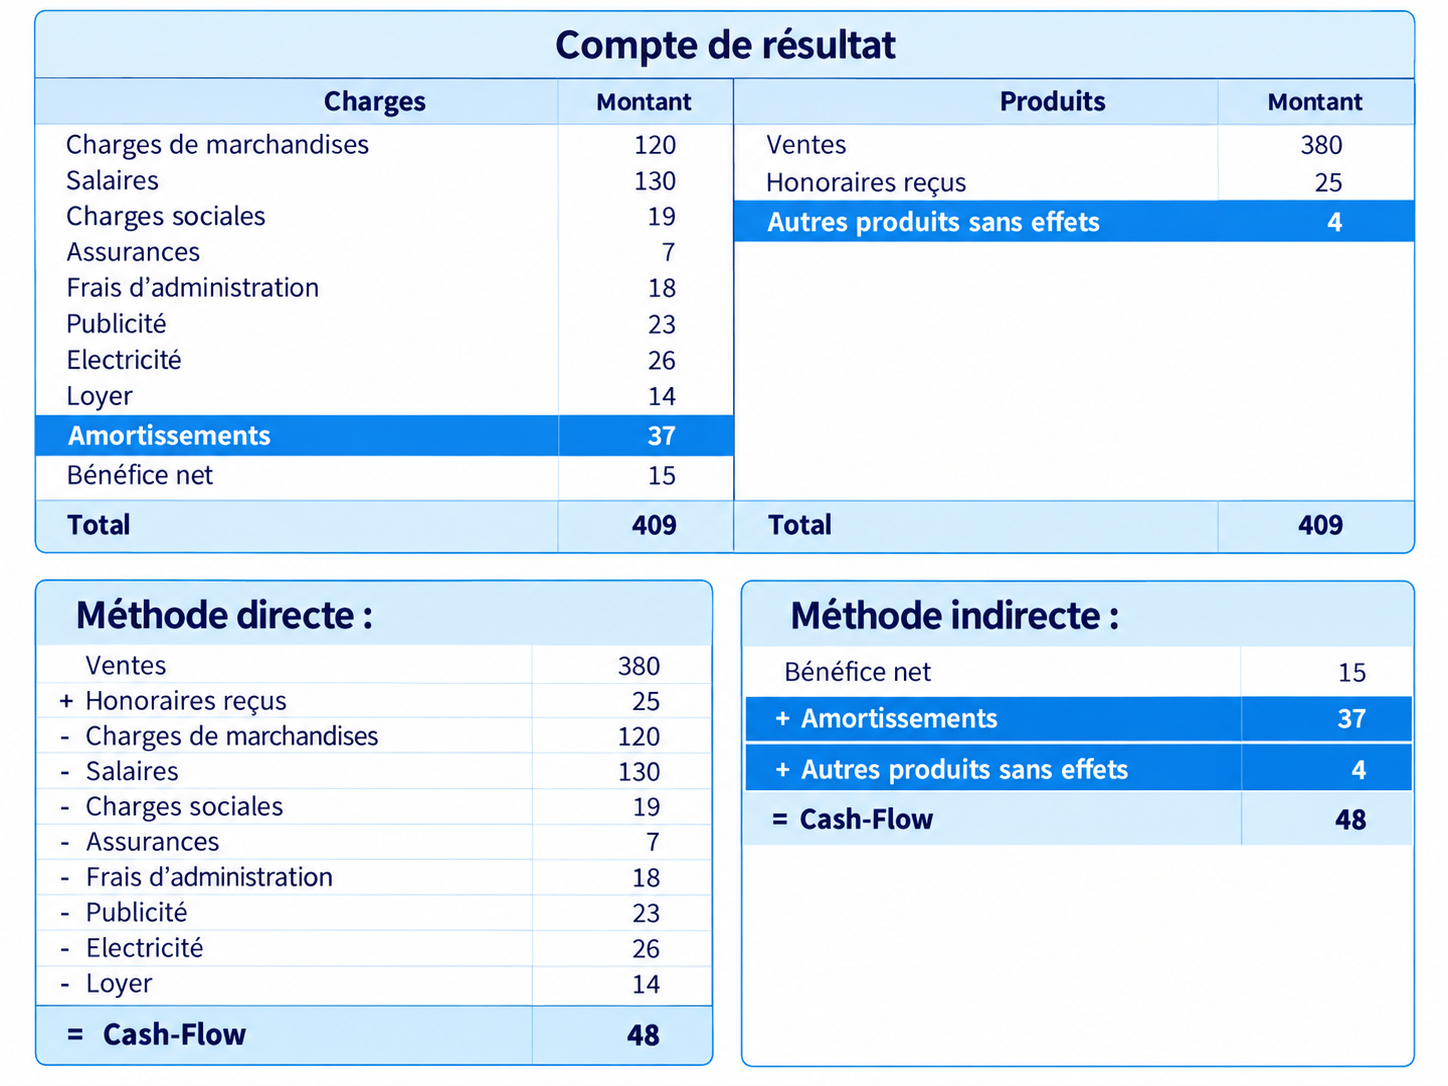
34 Le Cash-Flow Comprendre sa signification et le calculer selon les méthodes directe et indirecte.
Le Cash-Flow
Signification
En traduisant ce terme, nous pourrions croire que le Cash-Flow correspond à un "Flux de cash" et donc, à un flux de trésorerie. Ce n'est pas le cas.
D'ailleurs, si nous calculons le Cash-Flow et la variation de notre trésorerie, nous n'arrivons pas au même montant.
En effet, le Cash-Flow ne s'intéresse qu'aux éléments liés à l'exploitation de l'entreprise. Il ne tient pas compte de la politique d'investissement ni de celle relative au financement.
Le document qui permet d'expliquer l'évolution de la trésorerie de l'entreprise s'appelle le tableau des flux de trésorerie.
Revenons à notre Cash-Flow. Permet-il au moins d'expliquer la variation de trésorerie du seul secteur d'exploitation ? Seulement si toutes les opérations se font au comptant.... ce qui est rarement le cas.
Bref, pour mieux comprendre ce qu'est le Cash-Flow, il convient de voir comment il se calcule.
Calcul du Cash-Flow
Il existe deux méthodes pour déterminer le Cash-Flow :
- La méthode directe
- La méthode indirecte
À noter que nous arrivons au même résultat avec les deux méthodes.
Méthode directe
Formule : Produits avec effets monétaires - Charges avec effets monétaires.
Explications :
Première constatation : nous prenons en compte des charges et des produits. Cela explique pourquoi le Cash-Flow s'intéresse au secteur d'exploitation. Il s'intéresse aux charges et aux produits de l'entreprise et donc, à son exploitation.
Deuxième constatation : nous ne nous intéressons ici qu'aux charges et produits avec effets monétaires. A savoir, à celles et ceux qui font théoriquement sortir ou entrer de l'argent.
Par conséquent, dans cette méthode nous prendrons en considération les salaires mais pas les amortissements.
Méthode indirecte
Formule : Résultat + Charges sans effets monétaires - Produits sans effets monétaires
Explications :
Première constatation : nous prenons en compte cette fois, uniquement les charges et les produits qui ne font ni entrer ni sortir de l'argent.
Deuxième constatation : cette méthode part du résultat de l'entreprise (Bénéfice ou perte) et le corrige en ajoutant les charges qui l'ont fait diminuer sans pour autant que de l'argent soit sorti et en enlevant les produits qui l'ont fait grandir sans que de l'argent ne rentre. À noter que si nous partons d'une perte, il conviendra de la faire figurer dans le calcul avec le signe "-".

35 Tableau des flux de trésorerie Distinguer les flux d’exploitation, d’investissement et de financement.
Tableau des flux de trésorerie
Comprendre la variation des liquidités
Entre le début et la fin d’un exercice comptable, le montant des liquidités de l’entreprise évolue.
À première vue, nous pourrions penser qu’une augmentation des liquidités est forcément une bonne nouvelle et qu’une diminution doit nous inquiéter.
Ce serait trop simple !
Même pour un ménage, disposer de davantage d’argent sur son compte bancaire à la fin de l’année ne signifie pas nécessairement que le budget a été bien géré. Cette augmentation pourrait, par exemple, provenir d’un emprunt.
Pour une entreprise, le raisonnement est exactement le même.
Il ne suffit donc pas de constater que les liquidités ont augmenté ou diminué. Il faut surtout comprendre d’où vient cette variation.
Pour cela, le tableau des flux de trésorerie répartit les mouvements de liquidités en trois secteurs :
- Exploitation : les flux provenant de l’activité économique courante de l’entreprise
- Investissements : les flux liés aux achats et aux ventes d’actifs immobilisés
- Financement : les flux liés aux capitaux permanents ainsi qu’aux dividendes versés
1. Secteur Exploitation
Le flux de trésorerie provenant de l’exploitation correspond au Cash-Flow effectivement encaissé par l’entreprise.Nous partons du Cash-Flow calculé selon la méthode directe : Produits avec effets monétaires – Charges avec effets monétaires
Mais ce montant reste encore théorique. En effet, une vente comptabilisée n’est pas nécessairement encaissée immédiatement et un achat n’est pas forcément payé au moment où il est enregistré.
Il faut donc tenir compte de l’évolution des créances clients et des dettes fournisseurs.
Dettes fournisseurs
Si les dettes fournisseurs augmentent, cela signifie qu’une partie des achats comptabilisés durant l’année n’a pas encore été payée. L’entreprise a donc conservé davantage de liquidités.
À l’inverse, si les dettes fournisseurs diminuent, l’entreprise a payé non seulement ses achats de l’année, mais également une partie des dettes provenant de l’exercice précédent. Cela représente une sortie supplémentaire de liquidités.
Créances clients
Le raisonnement est inverse pour les créances clients.
Si les créances augmentent, une partie des ventes comptabilisées n’a pas encore été encaissée : il faut donc diminuer le Cash-Flow.
Si les créances diminuent, l’entreprise a encaissé davantage que les ventes réalisées durant l’année, notamment grâce au paiement d’anciennes créances : il faut donc augmenter le Cash-Flow.
En résumé :
Flux de trésorerie d’exploitation = Cash-Flow + augmentation des dettes fournisseurs – diminution des dettes fournisseurs + diminution des créances clients – augmentation des créances clients
2. Secteur Investissements
Le secteur Investissements regroupe les mouvements de liquidités liés aux actifs immobilisés.L’achat d’une machine, d’un véhicule ou d’un immeuble entraîne une sortie de liquidités.
À l’inverse, la vente d’un actif immobilisé provoque une entrée de liquidités.
Nous pouvons donc résumer :
Flux d’investissements = Encaissements provenant des ventes d’actifs immobilisés – Paiements liés aux achats d’actifs immobilisés
Un flux négatif dans ce secteur n’est pas nécessairement inquiétant. Il peut simplement signifier que l’entreprise investit pour son avenir.
3. Secteur Financement
Le secteur Financement explique les mouvements de liquidités liés aux capitaux permanents de l’entreprise.
Une augmentation des dettes à long terme ou des capitaux propres apporte de nouvelles liquidités à l’entreprise.
À l’inverse, le remboursement de dettes à long terme, la diminution des capitaux propres ou le versement de dividendes provoquent des sorties de liquidités.
Nous pouvons donc résumer :
Flux de financement = Entrées liées aux capitaux permanents – Sorties liées aux capitaux permanents et aux dividendes
Total du tableau : la variation des liquidités
Les trois secteurs permettent finalement d’expliquer l’ensemble de l’évolution de la trésorerie :
Flux d’exploitation + Flux d’investissements + Flux de financement = Variation des liquidités
Le résultat obtenu doit correspondre à la différence entre les liquidités figurant au bilan final et celles du bilan initial.
Comment interpréter le tableau ?
Une augmentation des liquidités n’est pas automatiquement synonyme de bonne santé financière. Ce qui compte avant tout, c’est de comprendre comment ces liquidités ont été générées.
Le secteur Exploitation mérite une attention particulière. L’activité courante de l’entreprise devrait normalement générer un flux positif : l’entreprise doit être capable de produire des liquidités grâce à son activité économique.
Le secteur Investissements peut parfaitement présenter un flux négatif. Une entreprise qui achète de nouvelles machines ou modernise ses installations dépense des liquidités aujourd’hui afin de préparer son activité future.
Enfin, le secteur Financement doit être interprété en fonction de la situation. Un flux négatif résultant du remboursement d’une dette à long terme peut être un signe positif. À l’inverse, un flux fortement positif parce que l’entreprise doit constamment emprunter pour compenser un flux d’exploitation négatif peut révéler une situation plus préoccupante.
Le tableau des flux de trésorerie ne nous indique donc pas seulement combien les liquidités ont varié. Il nous explique surtout pourquoi elles ont varié.
Exemple de tableau des flux de trésorerie :
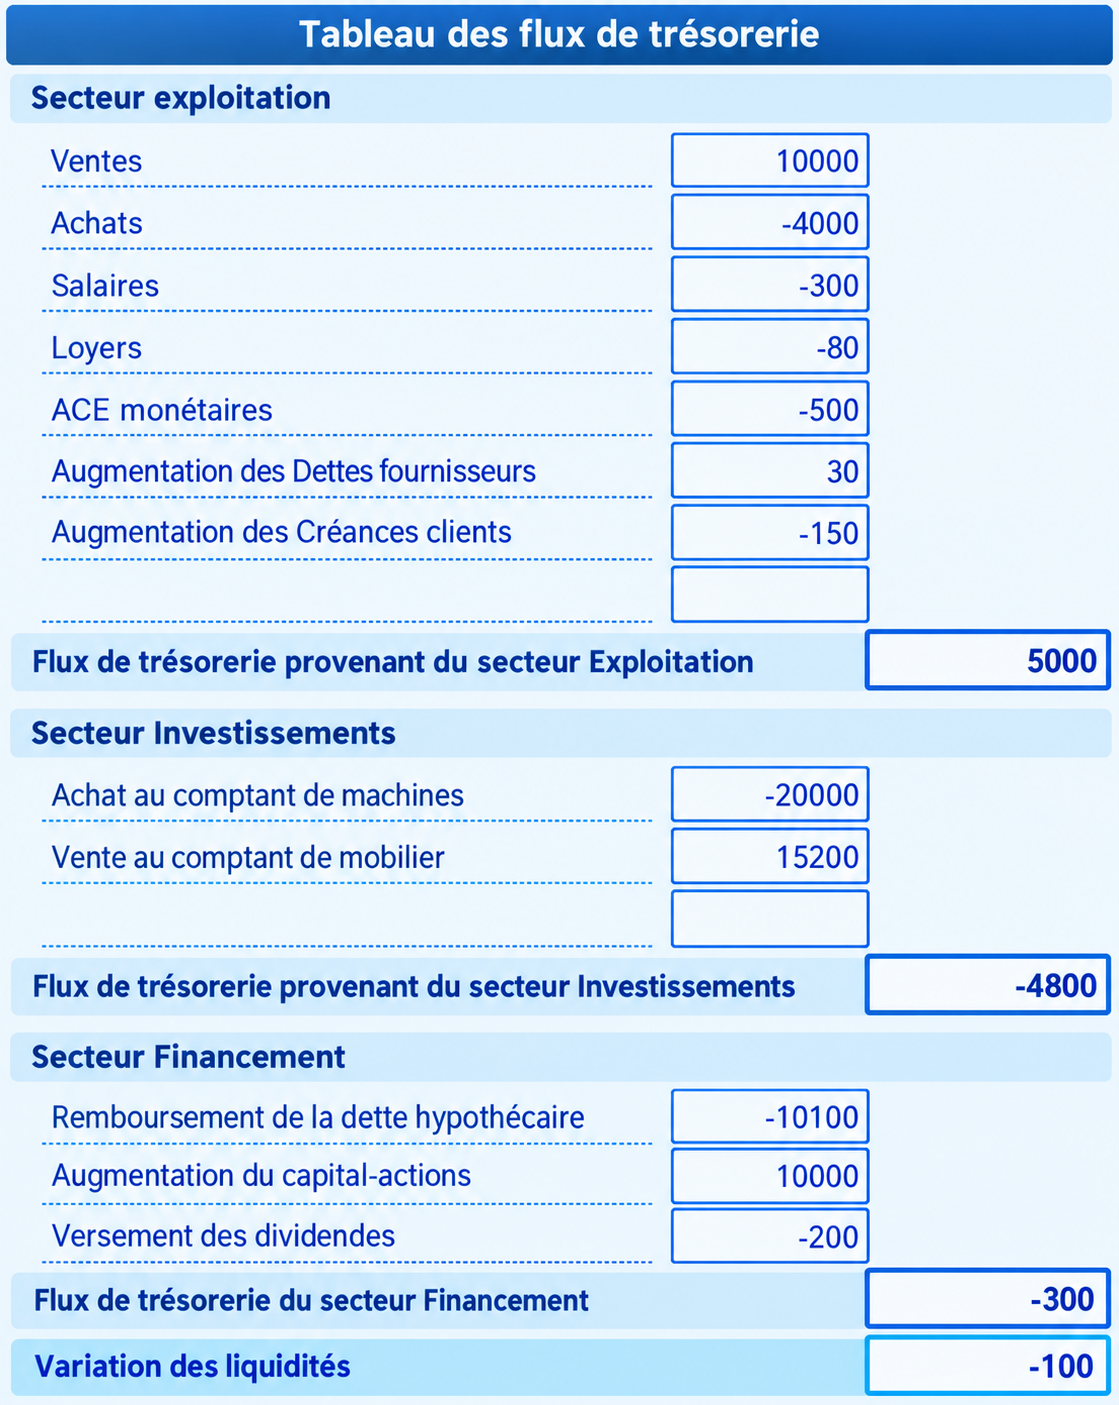
36 Point mort Comprendre le seuil de rentabilité, ses composantes, ses formules et sa représentation graphique.
NIVEAU : AVANCÉS ET « + »
But : savoir calculer le seuil de rentabilité et connaître ses composantes.
Ressources du chapitre
Théorie et formulesDéfinitions, conventions, animations, vidéos et calculs du seuil de rentabilité.
GraphiquesConstruire les droites et interpréter visuellement le point mort.
Le fichier point-mort.html est également conservé dans le dossier pour assurer la compatibilité avec les anciens liens.
37 Graphiques Deux vidéos pour construire les droites et interpréter graphiquement le seuil de rentabilité.
Point mort : le graphique
Les droites
Indications
- La droite du chiffre d’affaires net (CAN) part toujours de l’origine. En effet, si l’entreprise ne vend aucun article, son chiffre d’affaires est de CHF 0.
La pente de cette droite dépend du prix de vente net unitaire (PVN). Pour déterminer un point de la droite, il suffit donc de choisir une quantité sur l’axe horizontal (X) et de la multiplier par le PVN : CAN = Quantité vendue × PVN - La droite des coûts variables (CV ou PRAMV) part également de l’origine.Si aucune marchandise n’est vendue, le coût des marchandises vendues est de CHF 0.
La pente de cette droite dépend du prix de revient d’achat unitaire (PRA). Pour une quantité donnée : PRAMV = Quantité vendue × PRA - La droite de la marge brute (MB) part elle aussi de l’origine. Sans vente, aucune marge brute n’est réalisée.
Sa pente correspond à la marge brute unitaire, soit la différence entre le PVN et le PRA : MB unitaire = PVN – PRA
Pour une quantité donnée, la marge brute totale est donc : MB = Quantité vendue × MB unitaire - La droite des coûts fixes (CF, FF, FG ou ACE) ne part pas de l’origine. Elle coupe l’axe vertical au niveau correspondant au montant des coûts fixes.
En effet, même si l’entreprise ne vend aucun article, elle doit continuer à supporter certaines charges telles que les loyers, les salaires ou les frais administratifs. Comme leur nom l’indique, ces coûts restent fixes quelle que soit la quantité vendue.
La droite des coûts totaux (CT) correspond à l’addition des coûts fixes et des coûts variables : CT = CF + CV
Elle commence donc sur l’axe vertical au niveau des coûts fixes, puis augmente en fonction des coûts variables liés aux quantités vendues.

Le point mort
Le point mort est atteint lorsque le CAN atteint le montant des CT. En effet, le montant encaissé (CAN) permet de couvrir tous les coûts (CT).
Avant le point mort, les CT sont supérieurs au CAN et il en résulte une perte nette. Après le point mort, le CAN est supérieur aux CT et il en résulte un bénéfice net.
38 Point mort Cours complet consacré au seuil de rentabilité, à ses composantes, à sa représentation graphique et à ses principales formules.
NIVEAU : AVANCÉS ET "+"
BUT : Savoir calculer le seuil de rentabilité et connaître ses composants.
PRAMA et PRAMV
Point mort et quantités vendues
Point mort : les formules
Point mort : le budget
Rappel et conventions
Par souci de simplification, nous allons considérer que les coûts d’une entreprise peuvent être classés uniquement en deux catégories :
- les coûts variables, qui dépendent des ventes de l’entreprise
- les coûts fixes qui existent indépendamment de l’activité de l’entreprise.
Les seuls coûts que nous envisagerons comme variables correspondent au coût total des marchandises vendues. Nous les appellerons PRAMV ou frais variables (FV).
Toutes les autres charges seront considérées comme fixes et nommées ACE, frais généraux (FG) ou frais fixes (FF).
Quelques définitions
- CAB : chiffre d’affaires brut. Le CAB correspond au chiffre d’affaires facturé aux clients.
- CAN : chiffre d’affaires net. Le CAN correspond au chiffre d’affaires encaissé.
- PRAMA (CAMA) : prix de revient des marchandises achetées. Le PRAMA correspond au coût total des marchandises achetées.
- PRAMV (CAMV): prix de revient des marchandises vendues. Le PRAMV correspond au coût total des marchandises vendues.
- BB ou MB : bénéfice brut ou marge brute, ou encore marge sur coûts variables. La MB correspond à la différence entre les recettes (CAN) et les frais variables (PRAMV). La MB peut être un bénéfice (BB) ou une perte (PB).
- ACE, FG ou FF : autres charges d’exploitation, frais généraux, frais fixes. Les ACE, FG, FF correspondent à l’ensemble des charges fixes.
- BN ou RN : le résultat net (résultat 1). Le RN correspond à la différence entre les produits et les charges de l’entreprise. Le RN peut être un bénéfice (BN) ou une perte (PN).
Le calcul de base
Différence entre PRAMA et PRAMV
- Le prix de revient d'achat des marchandises achetées ou PRAMA correspond au coût des marchandises achetées.
- Le prix de revient d'achat des marchandises vendues ou PRAMV correspond au coût des marchandises vendues.
- La différence entre ces deux notions correspond à la variation de stock.
Cas 1 :
l'entreprise a acheté trop de marchandises par rapport à ce qu'elle a pu vendre. Il en résulte une augmentation de stock.
Cas 2 :
l'entreprise n'a pas acheté suffisamment de marchandises par rapport à ce qu'elle a pu vendre. Il en résulte une diminution de stock.
La notion de marge brute (MB)
La notion de résultat net
Vision graphique du point mort
Indications :
- la droite du CAN part toujours de l'origine car si on ne vend rien, le CAN vaut CHF 0.-.
- la droite du coût variable (CV, PRAMV) part toujours de l'origine car si on ne vend rien, les marchandises vendues ne valent rien.
- La droite des coûts fixes (CF, FF, FG, ACE) coupe l'axe vertical à la hauteur correspondant au montant des CF. En effet, même si l'entreprise ne vend rien, elle doit tout de même faire face à des coûts tels que loyers, salaires, etc..
- On obtient la droite des coûts totaux (CT) en additionnant les CF et les CV.
- Le point mort est atteint lorsque le CAN atteint le montant des CT. En effet, le montant encaissé (CAN) permet de couvrir tous les coûts (CT).
- Avant le point mort, les CT sont supérieurs au CAN et il en résulte une perte nette. Après le point mort, le CAN est supérieur aux CT et il en résulte un bénéfice net.
Quelques formules :
Stock moyen :
- Calcul :(stock initial + stock final) / 2 ou (stock 1 + stock 2 +...+ stock n) / n
- Indique la valeur moyenne des marchandises en stock
Cadence de rotation du stock :
- Calcul :PRAMV / Stock moyen (au PRA) ou CAN / Stock moyen (au PVN)
- Indique combien de fois le stock a dû être renouvelé durant l'année
Durée de stationnement du stock :
- Calcul :360 / Cadence de rotation du stock
- Indique, en moyenne, en combien de jours le stock est entièrement vendu et doit être renouvelé
Chiffre d'affaires au point mort :
- Calcul :CAN / BB x FF
- Calcul : FF / BB en % du CAN x 100 (ou FF/taux de MB x 100)
- Le CAN au point mort est celui pour lequel il n'y a ni bénéfice net ni perte nette.
Quantité au point mort :
- Calcul : FF / BB par pièce
- A chaque vente, un bénéfice (brut) est réalisé. Combien faut-il de BB unitaires pour couvrir les FF ?
Nombre de jours pour atteindre le point mort :
- Calcul : 360 / CAN x CAN au point mort
- Hypothèse : le CAN est réalisé de manière linéaire tout au long de l'année
39 Théorie et formules Retrouver les définitions, les conventions, les animations et les formules nécessaires au calcul du point mort.
NIVEAU : AVANCÉS ET "+"
BUT : Savoir calculer le seuil de rentabilité et connaître ses composants.
PRAMA et PRAMV
Point mort et quantités vendues
Point mort : les formules
Point mort : le budget
Rappel et conventions
Par souci de simplification, nous allons considérer que les coûts d’une entreprise peuvent être classés uniquement en deux catégories :
- les coûts variables, qui dépendent des ventes de l’entreprise
- les coûts fixes qui existent indépendamment de l’activité de l’entreprise.
Les seuls coûts que nous envisagerons comme variables correspondent au coût total des marchandises vendues. Nous les appellerons PRAMV ou frais variables (FV).
Toutes les autres charges seront considérées comme fixes et nommées ACE, frais généraux (FG) ou frais fixes (FF).
Quelques définitions
- CAB : chiffre d’affaires brut. Le CAB correspond au chiffre d’affaires facturé aux clients.
- CAN : chiffre d’affaires net. Le CAN correspond au chiffre d’affaires encaissé.
- PRAMA (CAMA) : prix de revient des marchandises achetées. Le PRAMA correspond au coût total des marchandises achetées.
- PRAMV (CAMV): prix de revient des marchandises vendues. Le PRAMV correspond au coût total des marchandises vendues.
- BB ou MB : bénéfice brut ou marge brute, ou encore marge sur coûts variables. La MB correspond à la différence entre les recettes (CAN) et les frais variables (PRAMV). La MB peut être un bénéfice (BB) ou une perte (PB).
- ACE, FG ou FF : autres charges d’exploitation, frais généraux, frais fixes. Les ACE, FG, FF correspondent à l’ensemble des charges fixes.
- BN ou RN : le résultat net (résultat 1). Le RN correspond à la différence entre les produits et les charges de l’entreprise. Le RN peut être un bénéfice (BN) ou une perte (PN).
Le calcul de base
Différence entre PRAMA et PRAMV
- Le prix de revient d'achat des marchandises achetées ou PRAMA correspond au coût des marchandises achetées.
- Le prix de revient d'achat des marchandises vendues ou PRAMV correspond au coût des marchandises vendues.
- La différence entre ces deux notions correspond à la variation de stock.
Cas 1 :
l'entreprise a acheté trop de marchandises par rapport à ce qu'elle a pu vendre. Il en résulte une augmentation de stock.
Cas 2 :
l'entreprise n'a pas acheté suffisamment de marchandises par rapport à ce qu'elle a pu vendre. Il en résulte une diminution de stock.
La notion de marge brute (MB)
La notion de résultat net
Vision graphique du point mort
Indications :
- la droite du CAN part toujours de l'origine car si on ne vend rien, le CAN vaut CHF 0.-.
- la droite du coût variable (CV, PRAMV) part toujours de l'origine car si on ne vend rien, les marchandises vendues ne valent rien.
- La droite des coûts fixes (CF, FF, FG, ACE) coupe l'axe vertical à la hauteur correspondant au montant des CF. En effet, même si l'entreprise ne vend rien, elle doit tout de même faire face à des coûts tels que loyers, salaires, etc..
- On obtient la droite des coûts totaux (CT) en additionnant les CF et les CV.
- Le point mort est atteint lorsque le CAN atteint le montant des CT. En effet, le montant encaissé (CAN) permet de couvrir tous les coûts (CT).
- Avant le point mort, les CT sont supérieurs au CAN et il en résulte une perte nette. Après le point mort, le CAN est supérieur aux CT et il en résulte un bénéfice net.
Quelques formules :
Stock moyen :
- Calcul :(stock initial + stock final) / 2 ou (stock 1 + stock 2 +...+ stock n) / n
- Indique la valeur moyenne des marchandises en stock
Cadence de rotation du stock :
- Calcul :PRAMV / Stock moyen (au PRA) ou CAN / Stock moyen (au PVN)
- Indique combien de fois le stock a dû être renouvelé durant l'année
Durée de stationnement du stock :
- Calcul :360 / Cadence de rotation du stock
- Indique, en moyenne, en combien de jours le stock est entièrement vendu et doit être renouvelé
Chiffre d'affaires au point mort :
- Calcul :CAN / BB x FF
- Calcul : FF / BB en % du CAN x 100 (ou FF/taux de MB x 100)
- Le CAN au point mort est celui pour lequel il n'y a ni bénéfice net ni perte nette.
Quantité au point mort :
- Calcul : FF / BB par pièce
- A chaque vente, un bénéfice (brut) est réalisé. Combien faut-il de BB unitaires pour couvrir les FF ?
Nombre de jours pour atteindre le point mort :
- Calcul : 360 / CAN x CAN au point mort
- Hypothèse : le CAN est réalisé de manière linéaire tout au long de l'année
40 Les escomptes Comprendre comment journaliser les escomptes obtenus ou accordés, y compris les règles particulières liées aux marchandises.
Les escomptes
Principe
L’escompte est une réduction du prix prévue en cas de paiement rapide. L’escompte doit être journaliser au moment du paiement que si la facture ou la créance avait été comptabilisée.
La règle : un escompte diminue la valeur de ce qui avait été comptabilisé :
- Moins de factures (AD/DF) ou de créances (CC)
- Moins de « ce qui avait été acheté ou vendu » (- de mobilier, - de frais admin., - de produits des travaux, etc…)
Quelques exemples :
- Nous payons une facture comptabilisée de CHF 100.- relative à un achat de mobilier. Nous bénéficions d’un escompte de CHF 20.-. Montant à payer par la banque : CHF 80.-.

- Un client nous règle une créance d’un montant de CHF 100.-. Nous lui accordons un escompte de CHF 20.-. Montant encaissé sur notre compte bancaire : CHF 80.-

Exception à la règle : les escomptes liés à un achat ou à une vente de marchandises
- Le compte « Déductions obtenues » enregistre les escomptes sur les achats de marchandises comptabilisés. → Les escomptes ne diminuent donc pas AM !
- Le compte « Déductions accordées » enregistre les escomptes sur les ventes de marchandises comptabilisées. → Les escomptes ne diminuent donc pas VM !
Mais ATTENTION : les comptes DÉDUCTIONS OBTENUES et DÉDUCTIONS ACCORDÉES ne peuvent pas être utilisés s’il ne s’agit pas d’un achat ou d’une vente de marchandises !
Exemples :
• Nous payons une facture comptabilisée de CHF 100.- relative à un achat de marchandises. Nous bénéficions d’un escompte de CHF 20.-. Montant à payer par la banque : CHF 80.-

• Nous encaissons une créance comptabilisée de CHF 100.- relative à une vente de marchandises. Nous accordons un escompte de CHF 20.-. Montant viré sur notre compte bancaire : CHF 80.-

41 Les frais d’achat Comprendre comment comptabiliser les frais liés à l’acquisition d’un bien et l’exception concernant les achats de marchandises.
Les escomptes
Principe
Tous les frais liés à un achat sont en principe considérés comme des frais d’achat.
Il peut s’agir de : frais de port, frais de livraison ; droits de douane, assurance sur le transport, frais d’installation, etc..
La règle est : les frais d’achat augmentent la valeur de ce qui a été acheté !
Quelques exemples :
- Nous achetons de mobilier pour CHF 100.- et qu’il y a CHF 20.- supplémentaires de frais de livraison. Nous comptabiliserons donc du mobilier en plus pour CHF 120.-.
En admettons que le tout est payé immédiatement en espèces : 
- Nous achetons des enveloppes et du papier à lettre pour CHF 50.- et qu’il y a CHF 7.- supplémentaires de frais de port. Nous comptabiliserons donc des frais administratifs en plus pour CHF 57.-.
En admettons que les enveloppes et le papier sont achetés à crédit alors que les frais sont immédiatement réglés en espèces :

Exception à la règle : les frais liés à un achat de marchandises
Le compte FRAIS D’ACHAT enregistre tous les frais liés à un achat de marchandises. Dans ce cas, les frais d’achat n’augmentent pas la valeur enregistrée dans AM.
Mais ATTENTION : le compte FRAIS D’ACHAT ne peut pas être utilisé s’il ne s’agit pas d’achat de marchandises !
Exemple :
- Nous achetons des marchandises pour CHF 1’000.- et qu’il y a CHF 50.- supplémentaires de frais de Livraison. En admettons que les marchandises sont achetées à crédit alors que les frais sont immédiatement réglés en espèces :